סיכום דו״ח Q2 2026 חברת MercadoLibre (MELI)
6.8.2026

בקצרה
- הכנסות MercadoLibre צמחו ב-49.8% ל-10.17 מיליארד דולר, קצב הצמיחה המהיר ביותר בארבע השנים האחרונות, מה שמעיד על התרחבות משמעותית בפעילות המסחר, התשלומים והאשראי באמריקה הלטינית ומחזק את תזת הצמיחה ארוכת הטווח של החברה.
- הרווח התפעולי של החברה ירד ב-17.3% ל-683 מיליון דולר, ושיעור הרווח התפעולי נשחק מ-12.2% ל-6.7%, נתון המעיד על החלטת ההנהלה להשקיע באופן אגרסיבי במשלוחים חינמיים, הנחות וגיוס משתמשים, גם במחיר של פגיעה ברווחיות בטווח הקצר.
- תיק האשראי של MercadoLibre זינק ב-75% ל-16.4 מיליארד דולר, כאשר כרטיסי אשראי מהווים 47% ממנו, אך מרווח הריבית לאחר הפסדי אשראי (NIMAL) ירד ל-20.7%, מה שמצביע על סיכון פוטנציאלי לירידה ברווחיות מפעילות האשראי בעתיד.
- מספר המשתמשים המשולבים (קונים ומשתמשים ב-Mercado Pago) גדל ב-37%, והם מייצרים היקף רכישות ותשלומים גבוה ב-70% וב-90% בהתאמה, נתון המדגיש את האסטרטגיה של החברה להעמיק את הקשר עם הלקוחות ולהגדיל את ערכם הכלכלי לאורך זמן באמצעות שילוב שירותים.
עיקרי הדוח
• הכנסות: ההכנסות הפיננסיות צמחו ב49.8% ל10.17 מיליארד דולר, קצב הצמיחה המהיר ביותר בארבע השנים האחרונות.
• הרווח למניה המתואם: עמד על 9.19 דולר, לעומת 10.31 דולר ברבעון המקביל, אך היה גבוה מתחזיות האנליסטים.
• GMV, שווי הסחורות שנמכרו בפלטפורמה: צמח ב44% ל21.9 מיליארד דולר, בעוד TPV, היקף התשלומים הכולל, זינק ב56% ל101 מיליארד דולר.
• תיק האשראי: צמח ב75% ל16.4 מיליארד דולר, תוך שמירה על שיעור הלוואות בפיגור של 15 עד 90 יום בקרבת שפל היסטורי.
• הרווח התפעולי: ירד ב17.3% ל683 מיליון דולר ושיעור הרווח התפעולי נשחק מ12.2% ל6.7%.
חברת MercadoLibre שעליה העליתי פוסט בהרחבה באינסטגרם, היא פלטפורמת המסחר המקוון והשירותים הפיננסיים המובילה באמריקה הלטינית.
החברה, שדיווחה לאחר סיום המסחר ב5 באוגוסט, מחברת בין זירת המסחר Mercado Libre לבין שירותי התשלומים, האשראי והחיסכון של Mercado Pago.
השילוב הזה מאפשר לה להרוויח לא רק מהעסקה עצמה, אלא גם מהתשלום, המימון, הפרסום והפעילות הפיננסית של המשתמש.
הדוח הציג את קצב הצמיחה המהיר ביותר בהכנסות זה ארבע שנים, עם התרחבות חזקה במסחר, בתשלומים ובאשראי.
מנגד, הרווח הנקי ירד ב10.9% ל466 מיליון דולר והרווחיות התפעולית נחתכה כמעט בחצי.
הסיפור המרכזי הוא החלטת ההנהלה להמשיך להשקיע במשלוחים חינמיים, הנחות, כרטיסי אשראי וגיוס משתמשים גם במחיר של רווחיות נמוכה בטווח הקצר.
תזת הצמיחה התחזקה, אך ההוכחה שההשקעות מסוגלות לייצר בעתיד שיפור ברווח ובתזרים עדיין חסרה.
התרחיש השורי
מנוע הצמיחה הראשון הוא העמקת הקשר בין פעילות המסחר לשירותים הפיננסיים.
מספר המשתמשים שקונים דרך Mercado Libre וגם משתמשים בMercado Pago צמח ב37%, מהר יותר מכלל המשתמשים.
משתמשים משולבים אלה ייצרו היקף רכישות גבוה ב70% והיקף תשלומים גבוה בכמעט 90% לעומת משתמשים שפעלו רק באחד מהשירותים.
גם הרווח התרומתי שלהם גבוה משמעותית.
הכוונה היא לרווח שנשאר לחברה מהפעילות של המשתמש לאחר הפחתת העלויות הישירות הקשורות לשירות שלו.
משתמש שגם קונה, גם משלם וגם משתמש בשירותים הפיננסיים מייצר לחברה יותר הכנסות ממספר מקורות, בלי שכל הוצאה תגדל באותו קצב.
המשמעות היא שהחברה לא רק מצרפת משתמשים חדשים, אלא הופכת כל משתמש משולב לבעל ערך כלכלי גבוה יותר לאורך זמן.
התרשים מטה מציג צמיחה חדה במסחר, בתשלומים ובאשראי, שהובילה לעלייה של 50% בהכנסות ל10.2 מיליארד דולר.
לצד הצמיחה, הרווח התפעולי הסתכם ב683 מיליון דולר והרווח הנקי ב466 מיליון דולר, נתונים שממחישים את הפער בין התרחבות הפעילות לבין הלחץ על הרווחיות.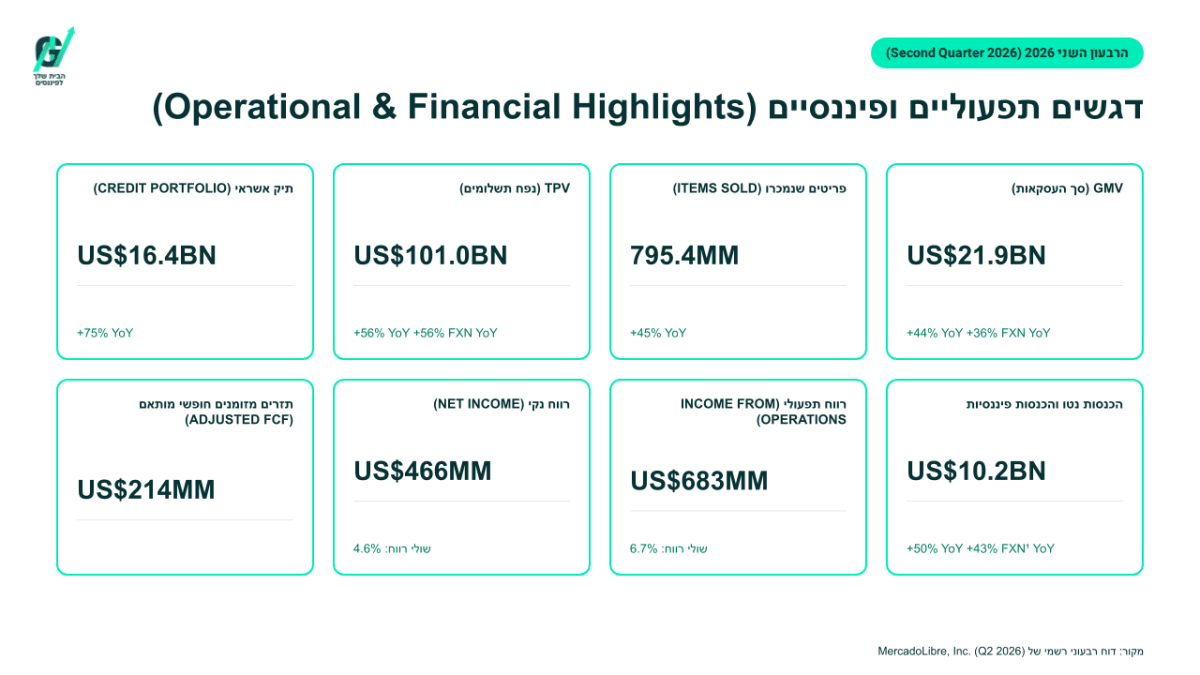
מנוע הצמיחה השני נמצא בשילוב שבין הגדלת היצע המוצרים, שיפור המחירים והרחבת Mercado Pago. מספר הקונים הפעילים צמח ב26% ל89.3 מיליון, מספר המשתמשים החודשיים בפינטק צמח ב30% ל88 מיליון ומספר הפריטים שנרכשו לכל קונה עלה ב14%.
במקביל, פעילות הפרסום צמחה ב62% בנטרול מטבע וחצתה לראשונה נתח של 10% משוק הפרסום הדיגיטלי באמריקה הלטינית.
פרסום הוא תחום בעל רווחיות גבוהה יחסית, ולכן המשך צמיחתו עשוי לעזור לחברה להמיר את העלייה בהיקפי המסחר לשיפור ברווחיות.
התרחיש הדובי
הסיכון המרכזי הוא שהצמיחה ממשיכה לדרוש השקעות כבדות מדי.
ההכנסות צמחו בכמעט 50%, אך הרווח התפעולי ירד ב17.3% ושיעורו מההכנסות נפל מ12.2% ל6.7%. השחיקה משקפת בעיקר עלויות הקשורות למשלוחים, הנחות, הרחבת האשראי והשקעות בגיוס משתמשים. אם השיפור בתדירות הקנייה ובנאמנות המשתמשים לא יתורגם בהמשך לרווחיות גבוהה יותר, החברה עלולה להישאר עם עסק גדול יותר אך עם תשואה נמוכה יותר על ההון המושקע.
התרשים מטה מציג ששיעור הרווח הנקי ירד מ7.7% ברבעון המקביל ל4.6% ברבעון הנוכחי, שחיקה של 3.1 נקודות אחוז.
הגורם המרכזי היה הגידול בעלויות המכר והתפעול, שקוזז חלקית באמצעות מס נמוך יותר והשפעה חיובית של שערי המטבע.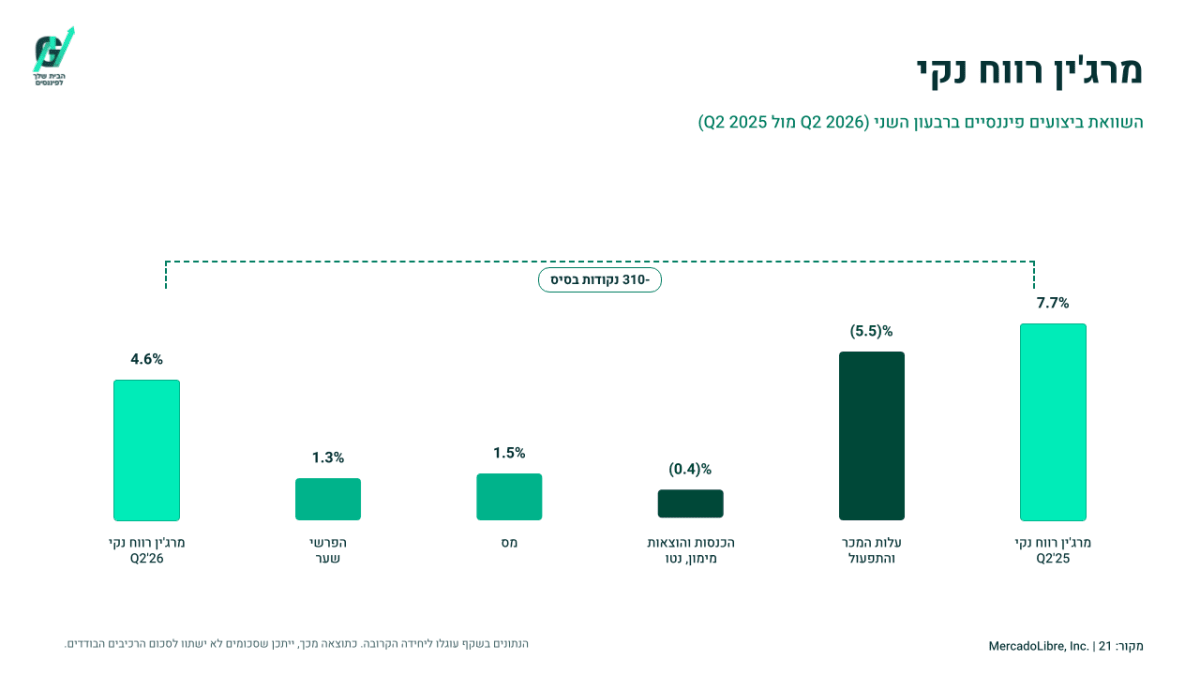
הסיכון השני מגיע מפעילות האשראי.
התיק צמח ב75% ל16.4 מיליארד דולר, כאשר כרטיסי האשראי כבר מהווים 47% ממנו.
NIMAL, מרווח הריבית לאחר הפסדי אשראי ועלויות מימון, ירד מ23% ל20.7% בשנה, ובכרטיסי האשראי הוא עמד על 2.5% שליליים.
החברה מסבירה שהלחץ נובע מהנפקת 2.6 מיליון כרטיסים חדשים ומהרווחיות הנמוכה של לקוחות חדשים בתחילת דרכם.
זה הסבר סביר, אך החברה צריכה להוכיח שהלקוחות האלה אכן מבשילים, משפרים את המרווח ומצדיקים את ההשקעה בהם.
האם משהו השתנה בתזת החברה?
תזת הצמיחה של MercadoLibre התחזקה, אך איכות הרווח נחלשה.
החברה מצליחה להרחיב את המסחר, התשלומים, האשראי והפרסום בקצבים גבוהים, והחיבור בין השירותים מגדיל את מעורבות המשתמשים.
מנגד, הירידה ברווח התפעולי ובתזרים החופשי המתואם מבהירה שהצמיחה עדיין יקרה.
המשתנה החשוב ביותר עד הדוח הבא יהיה היכולת לשמור על קצב הצמיחה בלי להמשיך לשחוק את שיעורי הרווח.
הנושאים המרכזיים
הצמיחה המהירה ביותר בארבע שנים
ההכנסות וההכנסות הפיננסיות הגיעו ל10.17 מיליארד דולר, עלייה של 49.8% בדולרים ושל 42.9% בנטרול השפעות מטבע.
פעילות המסחר צמחה ב39.9% בנטרול מטבע ופעילות הפינטק צמחה ב46.8%.
ברזיל הובילה את הצמיחה עם הכנסות של 5.53 מיליארד דולר, עלייה של 59.2%, בעוד ארגנטינה הציגה קצב מתון יותר של 20.4%.
התמהיל מצביע על צמיחה רחבה, אך גם על תלות גבוהה יותר בביצועים של ברזיל.
המערכת המשולבת הופכת למנוע כלכלי
מספר מנויי MELI+ צמח ב72%, והמשתמשים הפעילים גם במסחר וגם בפינטק ממשיכים להיות הקבוצה הצומחת ביותר.
מחזיקי כרטיס האשראי של Mercado Pago נוטים להישאר משתמשים משולבים בשיעור גבוה פי שניים עד שלושה לעומת משתמשים ללא כרטיס.
אם הקשר הזה יישמר, כרטיס האשראי יכול לתפקד לא רק כמוצר פיננסי, אלא ככלי שמגדיל קניות, תשלומים, חסכונות וצריכת שירותים נוספים.
האשראי גדל מהר והרווחיות מפגרת
תיק האשראי הגיע ל16.4 מיליארד דולר, כאשר תיק כרטיסי האשראי צמח ב91.3% ל7.68 מיליארד דולר. איכות האשראי נותרה חזקה יחסית, עם שיעור הלוואות בפיגור של 15 עד 90 יום בגובה 7% בכלל התיק ו4.6% בכרטיסי האשראי.
עם זאת, ההפרשות להפסדי אשראי עלו בעקבות גידול התיק והמרווח לאחר הפסדים נותר נמוך מהשנה שעברה.
החברה מצליחה לשלוט בסיכון בשלב זה, אך קצב הצמיחה מחייב מעקב צמוד.
התרשים מטה מציג ששיעור ההלוואות בפיגור של 15 עד 90 יום ירד מ8% ל7% ברבעון, ונשאר קרוב לרמות הנמוכות שנרשמו בשנים האחרונות.
במקביל, כיסוי ההפרשות נותר גבוה, נתון שתומך בטענת החברה שהצמיחה המהירה באשראי עדיין לא הובילה להרעה מהותית באיכות התיק.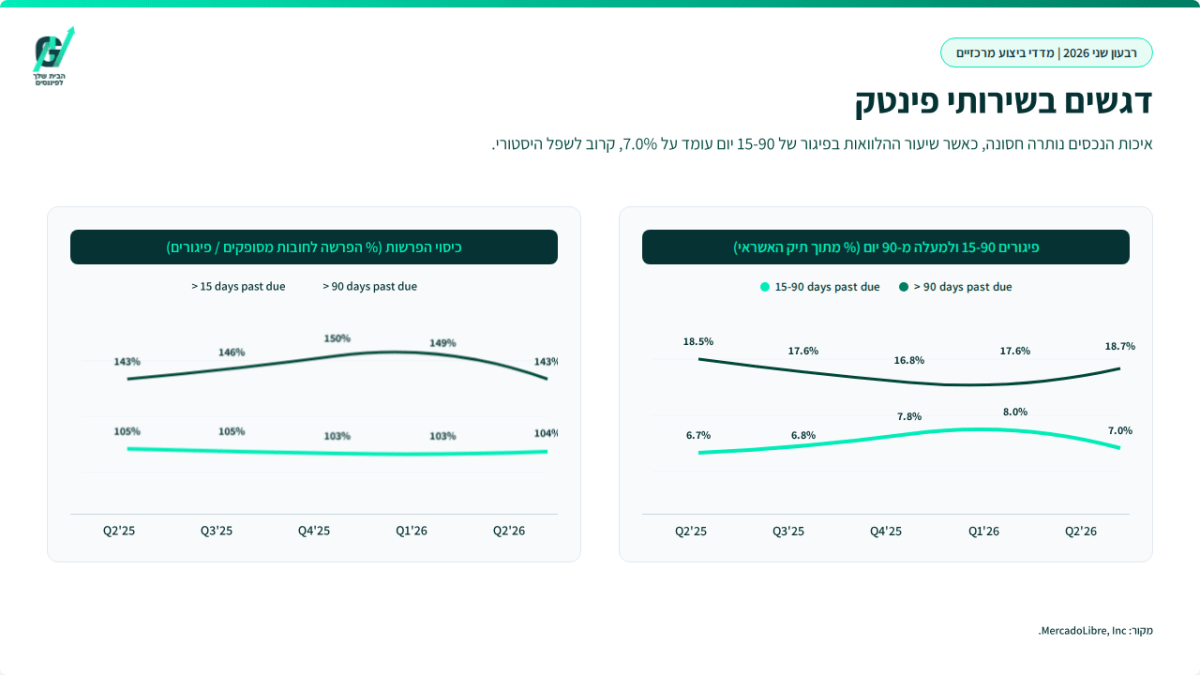
התזרים עדיין חיובי אך נחלש
תזרים המזומנים החופשי המתואם ברבעון הסתכם ב214 מיליון דולר, לאחר השקעות הוניות של 441 מיליון דולר והתרחבות של 2.1 מיליארד דולר בהלוואות ללקוחות.
במחצית הראשונה התזרים המתואם ירד מ512 מיליון דולר ל158 מיליון דולר, בעוד החוב נטו עלה מ4.68 מיליארד דולר בסוף 2025 ל6.43 מיליארד דולר.
התמונה אינה מצביעה על מצוקת נזילות, אך היא ממחישה כמה הון נדרש כדי לתמוך בקצב הצמיחה הנוכחי.
שאלות מפתח
-
בתוך כמה רבעונים צפויים כרטיסי האשראי החדשים לעבור מרווחיות שלילית לרווחיות חיובית, ומהו המרווח שהחברה מצפה לקבל לאחר הבשלת הלקוחות?
-
איזה שיעור רווח תפעולי יכול העסק לייצר לאחר שההשקעות במשלוחים החינמיים ובהרחבת האשראי יתייצבו?
-
כמה מהצמיחה בברזיל נובעת משינוי קבוע בהתנהגות המשתמשים וכמה עדיין תלוי בסבסוד משלוחים, הנחות ותמריצים?
למה לשים לב ברבעון הבא
שיעור הרווח התפעולי
שיפור מעל 6.7% לצד המשך צמיחה גבוהה יצביע על תחילת מינוף תפעולי, כלומר מצב שבו ההכנסות גדלות מהר יותר מההוצאות.
שחיקה נוספת תעלה חשש שההשקעות הפכו לעלות קבועה ולא לשלב זמני בבניית הפעילות.
רווחיות כרטיסי האשראי
המשקיעים צריכים לעקוב אחר NIMAL של כרטיסי האשראי, שעמד על 2.5% שליליים.
התקרבות לאיזון לצד שמירה על איכות האשראי תחזק את טענת ההנהלה שהלקוחות החדשים הופכים לרווחיים עם הזמן.
הידרדרות נוספת תעיד שהתרחבות התיק פוגעת ברווחיות יותר מהצפוי.
תזרים המזומנים החופשי
עלייה בתזרים החופשי המתואם תראה שהצמיחה מתחילה לממן את עצמה.
ירידה נוספת, במיוחד לצד עלייה בחוב ובהשקעות בתיק האשראי, תחליש את איכות הצמיחה ותגדיל את התלות במימון חיצוני.
סיכום
MercadoLibre יצאה מהרבעון עם מערכת מסחר ופינטק גדולה ומעורבת יותר, אך גם עם רווחיות נמוכה משמעותית.
החברה מוכיחה שההשקעות מייצרות צמיחה ונאמנות משתמשים, אך עדיין צריכה להוכיח שהן מייצרות תשואה פיננסית מספקת.
נקודת המבחן הבאה תהיה המעבר מצמיחה מהירה לצמיחה שמלווה בשיפור ברווחיות ובתזרים.
המניה ירדה לאחר שעות המסחר בכ4.5%, לאחר שהמשקיעים התמקדו בירידה השלישית ברציפות ברווח הרבעוני ובשחיקת שיעור הרווח התפעולי.