סיכום דו״ח Q2 2026 חברת IonQ (IONQ)
6.8.2026

בקצרה
- הכנסות חברת IonQ זינקו ב-287% והגיעו לשיא של 80.1 מיליון דולר ברבעון השני של 2026, תוך כדי עלייה בתחזית ההכנסות השנתית ל-280-290 מיליון דולר, מה שמצביע על ביקוש גובר למוצריה ועל התרחבות משמעותית בפעילותה המסחרית והטכנולוגית.
- למרות צמיחת ההכנסות המרשימה, ההפסד למניה העמיק ל-0.33 דולר וההפסד התפעולי גדל ל-337.2 מיליון דולר, כאשר צריכת המזומנים השלילית הגיעה ל-254.8 מיליון דולר במחצית, מה שמדגיש את האתגר של החברה להגיע לאיזון תפעולי ולייצר מינוף כלכלי מהצמיחה המהירה.
- IonQ מרחיבה את פעילותה מפלטפורמת מחשוב קוונטי ממוקדת לתחומים רחבים יותר כמו רשתות קוונטיות, חישה ואבטחת מידע, כאשר כ-50% מההכנסות הגיעו מחוץ לארה"ב ו-60% מלקוחות מסחריים, דבר המעיד על פיזור סיכונים ופוטנציאל להגדלת הכנסה מכל לקוח באמצעות הצעת מוצרים מגוונת.
- רכישת SkyWater מעניקה ל-IonQ שליטה ישירה יותר בשרשרת הייצור של שבבי מחשוב קוונטי, מה שעשוי לקצר את מחזורי הפיתוח ולאפשר ייצור אמין בקנה מידה גדול, אך גם מגדילה את מורכבות הפעילות ואת סיכון הביצוע, ולכן הצלחת האינטגרציה קריטית ליתרון אסטרטגי עתידי.
עיקרי הדוח
• הכנסות: צמחו ב287% והגיעו לשיא של 80.1 מיליון דולר, 20% מעל אמצע התחזית שסיפקה החברה.
• הפסד למניה: הסתכם ב0.33 דולר, לעומת הפסד של 0.08 דולר ברבעון המקביל.
• ההפסד הEBIDTA: העמיק מ36.5 מיליון דולר ל120.3 מיליון דולר.
• תחזית ההכנסות השנתית: עלה מ260 עד 270 מיליון דולר ל280 עד 290 מיליון דולר.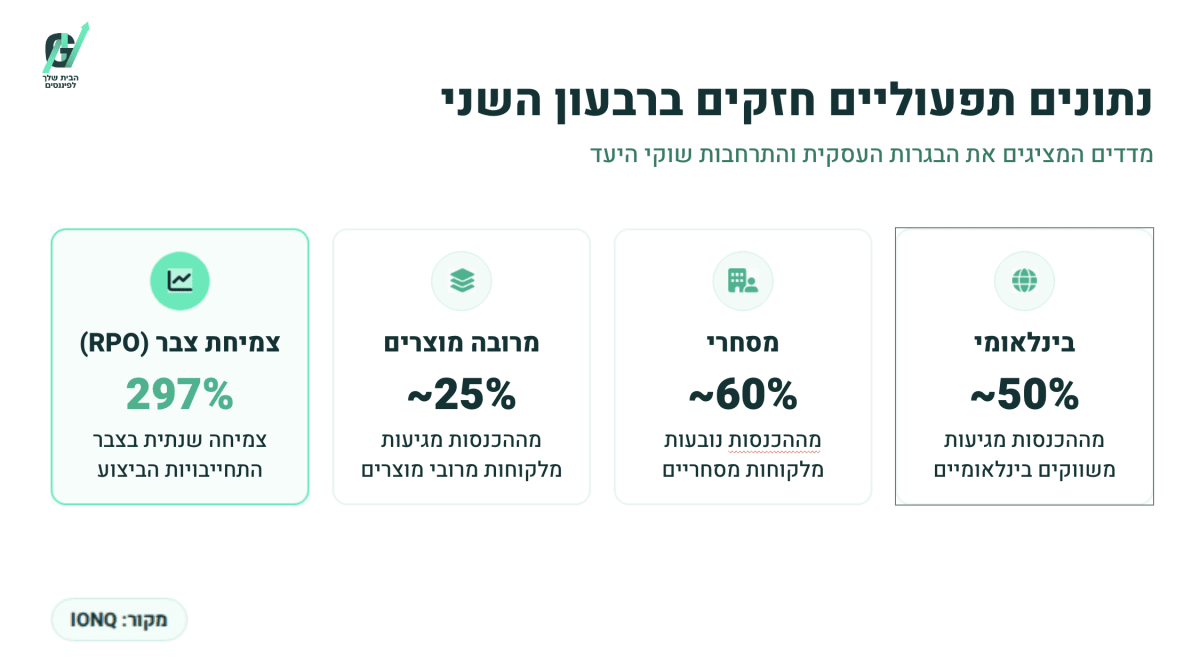
IonQ מפתחת מערכות מחשוב קוונטי ומרחיבה את פעילותה גם לרשתות קוונטיות, חישה, אבטחת מידע ותשתיות חלל. החברה דיווחה לאחר סיום המסחר והציגה את הרבעון החמישי ברציפות שבו ההכנסות הגיעו לשיא.
מבחינת הצמיחה, התוצאות היו חזקות. ההכנסות עקפו את תחזית החברה, בסיס הלקוחות התרחב והפעילות הפכה מגוונת יותר מבחינה גיאוגרפית ומסחרית. עם זאת, הפער בין קצב ההכנסות לקצב ההוצאות המשיך להתרחב. ההפסד המתואם גדל ביותר מפי שלושה, צריכת המזומנים עלתה והחברה עדיין משקיעה סכומים הגבוהים משמעותית מהכנסותיה.
תזת ההשקעה התחזקה בצד המסחרי והטכנולוגי, אך לא בצד הכלכלי. IonQ מוכיחה שקיים ביקוש גובר למוצריה, אך עדיין לא הוכיחה שהצמיחה יכולה לייצר מינוף תפעולי, מצב שבו ההכנסות צומחות מהר יותר מההוצאות. רכישת SkyWater מחזקת את השליטה בשרשרת הייצור, אך גם מגדילה את מורכבות הפעילות ואת סיכון הביצוע.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר מחברת מחשוב קוונטי ממוקדת לפלטפורמה רחבה. כ50% מהכנסות הרבעון הגיעו מחוץ לארצות הברית, כ60% הגיעו מלקוחות מסחריים וכ25% הגיעו מלקוחות שרכשו יותר ממוצר אחד. הנתונים מלמדים שהצמיחה כבר לא נשענת רק על פרויקט ממשלתי בודד או על מכירת מערכת אחת. שילוב בין מחשוב, רשתות, חישה ואבטחה עשוי להגדיל את ההכנסה מכל לקוח וליצור קשרים ארוכים יותר, בתנאי שהחברה תמשיך להמיר את רוחב המוצרים לחוזים ולהכנסות בפועל.
המנוע השני הוא התקדמות מערכת 256 הקיוביטים, כאשר קיוביט הוא יחידת המידע הבסיסית במחשב קוונטי. החברה קיבלה מSkyWater את השבבים המשולבים הראשונים והעבירה אותם לשלב הבדיקות. בדיקות המערכת המלאה מתוכננות למחצית השנייה של 2026 והפעלת מערכות ללקוחות מתוכננת למחצית הראשונה של 2027. השלמת רכישת SkyWater מעניקה לIonQ שליטה ישירה יותר בפיתוח, בייצור ובאריזה של השבבים. אם השילוב יקצר מחזורי פיתוח ויאפשר ייצור אמין בקנה מידה גדול, הוא עשוי להפוך ליתרון אסטרטגי משמעותי.
התרחיש הדובי
הסיכון המרכזי נמצא בפער בין הצמיחה בהכנסות לבין ההפסדים. ההפסד התפעולי גדל מ160.6 מיליון דולר ל337.2 מיליון דולר, וההפסד המתואם לפני ריבית, מס, פחת והפחתות העמיק ל120.3 מיליון דולר. גם לאחר נטרול 24.7 מיליון דולר של הוצאות מחקר ופיתוח הקשורות לSkyWater, ההפסד המתואם היה 95.6 מיליון דולר, גבוה מהכנסות הרבעון. החברה עדיין מוציאה סכום משמעותי כדי לייצר כל דולר של הכנסה, ואין בדוח עדות למעבר קרוב לאיזון תפעולי.
הסיכון השני נמצא באיכות ההפסד, בצריכת המזומנים ובדילול. ההפסד הנקי הגיע ל1.87 מיליארד דולר, אך כ1.65 מיליארד דולר ממנו נבעו משינוי לא מזומן בשווי התחייבויות כתבי האופציה, כך שהנתון החשבונאי אינו משקף לבדו את פעילות הליבה. מנגד, גם המדדים המעשיים נחלשו. תזרים המזומנים מפעילות במחצית היה שלילי בגובה 254.8 מיליון דולר, לעומת 85.6 מיליון דולר אשתקד, ותגמול מבוסס מניות הגיע ל270.4 מיליון דולר. מספר המניות הממוצע ברבעון גדל בכ46.5%, עוד לפני מלוא השפעת המניות שהונפקו במסגרת רכישת SkyWater.
מסקנה
תזת הצמיחה התחזקה בעקבות שיא בהכנסות, העלאת התחזית, הרחבת בסיס הלקוחות והתקדמות מערכת 256 הקיוביטים. מנגד, תזת הרווחיות נחלשה, משום שההוצאות, ההפסד המתואם וצריכת המזומנים גדלו מהר מההכנסות. המשתנה החשוב ביותר עד הדוח הבא יהיה היכולת לשמור על צמיחה אורגנית גבוהה תוך האטת קצב הגידול בהוצאות.
הנושאים המרכזיים
הצמיחה חזקה, אך חלקה מגיע מהרחבת הקבוצה
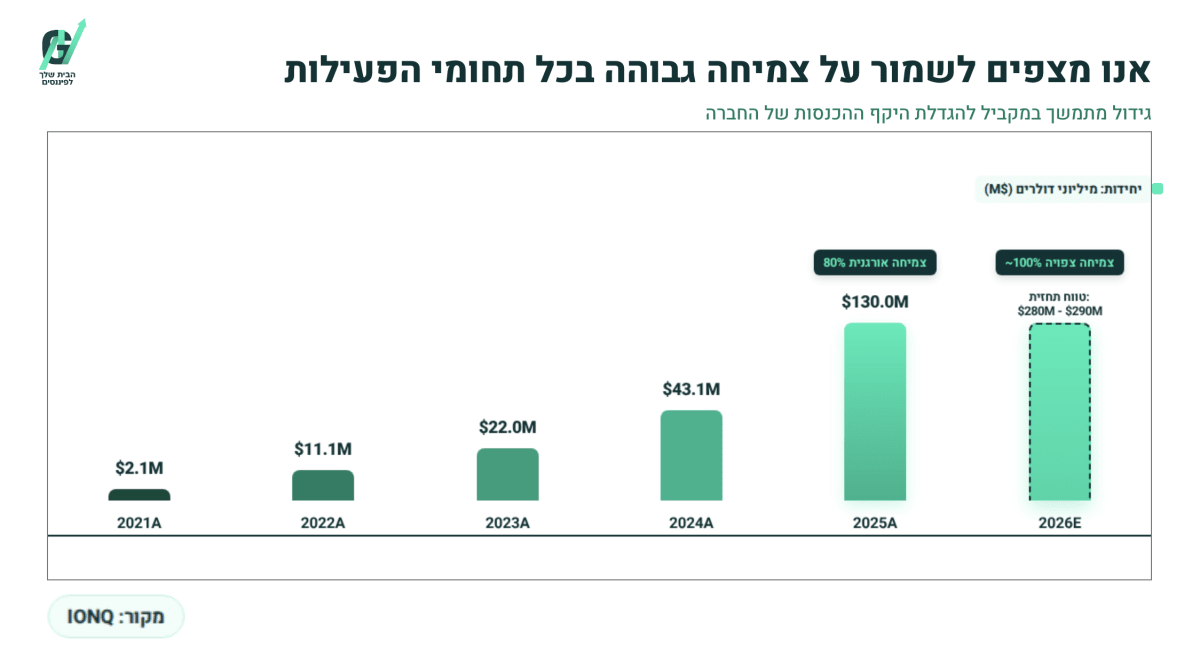
ההכנסות הגיעו ל80.1 מיליון דולר, לעומת 20.7 מיליון דולר אשתקד ו64.7 מיליון דולר ברבעון הראשון. החברה מדגישה שהצמיחה האורגנית הייתה המנוע החזק ביותר ושומרת על יעד לצמיחה אורגנית שנתית של 100%. עם זאת, ההכנסות הכוללות כוללות גם חברות שנרכשו, ולכן שיעור הצמיחה המדווח של 287% אינו מייצג רק את הפעילות המקורית. הפרדה ברורה יותר בין הכנסות אורגניות להכנסות מרכישות תאפשר להעריך טוב יותר את איכות הצמיחה.
התחזית עלתה גם ללא תרומת SkyWater
ההנהלה העלתה את תחזית ההכנסות השנתית ל280 עד 290 מיליון דולר, לעומת 260 עד 270 מיליון דולר קודם לכן. החברה כבר ייצרה 144.7 מיליון דולר במחצית הראשונה, כך שנדרשות הכנסות של 135.3 עד 145.3 מיליון דולר במחצית השנייה כדי לעמוד בטווח החדש. התחזית גם אינה כוללת הכנסות מSkyWater, שנרכשה לאחר סיום הרבעון. זו נקודה חיובית, אך היא גם מחייבת את המשקיעים להפריד בדוחות הבאים בין פעילות IonQ הקיימת לבין הפעילות התעשייתית שנוספה.
בסיס ההכנסות הופך מגוון יותר
הגידול בלקוחות מסחריים, בשווקים הבינלאומיים ובמכירת מספר מוצרים לאותו לקוח מפחית חלקית את התלות בחוזי מחשוב בודדים. יתרת התחייבויות הביצוע, סכומים מחוזים חתומים שטרם הוכרו כהכנסה, צמחה ב297% לעומת השנה שעברה. מדובר בשיפור בנראות העתידית, אך חלק מהסכומים עדיין עשוי להיות תלוי בתקצוב, באבני דרך ובקצב ביצוע החוזים.
SkyWater משנה את פרופיל החברה
רכישת SkyWater הופכת את IonQ לבעלת יכולות ייצור שבבים מקומיות ומעניקה לה שליטה רחבה יותר בשרשרת האספקה. המהלך עשוי להאיץ את פיתוח הדורות הבאים ולחזק את המעמד מול לקוחות ממשלתיים וביטחוניים. מנגד, SkyWater היא פעילות ייצור בעלת מבנה עלויות ומודל עסקי שונים. השילוב עלול להגדיל את ההוצאות ולהקשות על המשקיעים להבין אילו חלקים בקבוצה יוצרים צמיחה ורווחיות.
שאלות מפתח
- כמה מתוך הצמיחה בהכנסות ברבעון היה אורגני, וכמה נבע מהחברות שנרכשו מאז סוף 2024?
- מהו קצב ההוצאות הצפוי לאחר שילוב SkyWater, ומתי ההנהלה מצפה שההוצאות יתחילו לצמוח לאט יותר מההכנסות?
- אילו בדיקות טכנולוגיות נותרו לפני שמערכת 256 הקיוביטים תהיה מוכנה להפעלה אצל לקוחות, ומה עלול לדחות את לוח הזמנים למחצית הראשונה של 2027?
למה לשים לב ברבעון הבא
הצמיחה האורגנית
החברה ממשיכה לכוון לצמיחה אורגנית שנתית של 100%, אך אינה מפרסמת בדוח הכספי הפרדה מלאה בין הצמיחה האורגנית לבין תרומת הרכישות. המשך צמיחה חזקה בפעילות הקיימת יחזק את הטענה שהביקוש אינו תוצאה חשבונאית של איחוד חברות. ירידה משמעותית בקצב האורגני תראה שהצמיחה המדווחת נשענת יותר על רכישות.
ההפסד המתואם וצריכת המזומנים
שיפור מההפסד המתואם של 120.3 מיליון דולר, או מ95.6 מיליון דולר ללא הוצאות SkyWater, יראה שההכנסות מתחילות לכסות חלק גדול יותר ממבנה ההוצאות. העמקה נוספת בהפסד או המשך עלייה חדה בצריכת המזומנים יצביעו על כך שהתרחבות הקבוצה עדיין אינה מייצרת מינוף תפעולי.
אבני הדרך של מערכת 256 הקיוביטים
IonQ מתכננת לבצע בדיקות מערכת משולבת במהלך המחצית השנייה ולהתחיל בהפעלת מערכות ללקוחות במחצית הראשונה של 2027. עמידה בבדיקות השבבים והרכיבים תחזק את אמינות מפת הדרכים. דחייה בבדיקות או בשילוב המערכת תגדיל את הסיכון שהיתרון הטכנולוגי לא יתורגם להכנסות בקצב שהשוק מצפה לו.
סיכום
IonQ יצאה מהרבעון עם ביקוש חזק יותר, תחזית גבוהה יותר ופלטפורמה טכנולוגית רחבה יותר. עם זאת, כלכלת הפעילות עדיין חלשה והחברה ממשיכה להשקיע הרבה מעבר להכנסותיה. עד הדוח הבא השאלה החשובה תהיה אם הצמיחה מתחילה להביא שיפור בהפסד המתואם ובצריכת המזומנים.
המניה עלתה לאחר שעות המסחר בכ1.4%.