סיכום דו״ח Q2 2026 חברת AppLovin (APP)
6.8.2026

בקצרה
- חברת AppLovin הציגה צמיחה מרשימה ברבעון השני של 2026, עם עלייה של 53% בהכנסות ל-1.924 מיליארד דולר וזינוק של 58% ב-EBITDA המתואם ל-1.614 מיליארד דולר, מה שמעיד על מינוף תפעולי חזק ויכולת החברה להגדיל רווחיות תוך שמירה על מבנה הוצאות יעיל.
- החברה הפגינה יכולת יוצאת דופן בניהול הוצאות, כאשר ההכנסות עלו ב-665 מיליון דולר לעומת גידול של 128 מיליון דולר בלבד בעלויות ובהוצאות, נתון שהוביל לצמיחה של 56% ברווח התפעולי ל-1.494 מיליארד דולר ומחזק את תזת ההשקעה העסקית סביב שיפור מתמשך ברווחיות התפעולית.
- AppLovin ייצרה תזרים מזומנים חופשי של 863.3 מיליון דולר ברבעון ורכשה מניות בשווי 551.3 מיליון דולר, מה שהפחית את מספר המניות מ-338 מיליון ל-335 מיליון; פעולות אלו תומכות ברווח למניה ומעידות על איתנות פיננסית ויכולת להחזיר ערך לבעלי המניות.
- למרות הנתונים החזקים, קיים פער בין קצב צמיחת ההכנסות (53%) לבין קצב צמיחת תזרים המזומנים החופשי (12%), וכן עלייה חדה בהוצאות מחקר ופיתוח (127%) ותגמול מבוסס מניות (148%), מה שמעלה חשש להתמתנות ברווחיות התפעולית העתידית כפי שמשתקף בתחזית ל-EBITDA מתואם של 83% ברבעון הבא.
עיקרי הדוח
• הכנסות: ההכנסות צמחו ב53% והגיעו ל1.924 מיליארד דולר.
• הרווח המדולל למניה: עלה ב57% והסתכם ב3.76 דולר.
• EBITDA מתואם: צמח ב58% ל1.614 מיליארד דולר, עם שיעור רווחיות חריג של 84%.
• תזרים המזומנים החופשי: הסתכם ב863.3 מיליון דולר, עלייה של 12% בלבד לעומת התקופה המקבילה.
• תחזית: התחזית לרבעון השלישי מצביעה על הכנסות של 2.055 עד 2.085 מיליארד דולר, אך על ירידה בשיעור EBITDA המתואם ל83%.
חברת AppLovin שתופסת לאט את הכותרות היא פלטפורמת טכנולוגיה לשיווק דיגיטלי, שדיווחה לאחר סיום המסחר אתמול בלילה ומסייעת לעסקים להגיע ללקוחות, לנהל פרסום ולייצר הכנסות מקהלים באפליקציות ובערוצים דיגיטליים.
החברה מספקת פתרונות פרסום מקצה לקצה, והמשקיעים עוקבים בעיקר אחר יכולתה להשתמש בטכנולוגיה ובמודלים מתקדמים כדי לשפר את ביצועי הקמפיינים ואת הרווחיות.
על פניו מדובר ברבעון חזק מאוד, עם צמיחה של 53% בהכנסות, 64% ברווח מפעילות נמשכת ו58% בEBITDA המתואם, רווח לפני ריבית, מסים, פחת והפחתות בנטרול התאמות נוספות.
גם שיעור הרווח הנקי מפעילות נמשכת השתפר מ61% ל66%, ושיעור EBITDA המתואם עלה מ81% ל84%.
עם זאת, תגובת השוק מלמדת שהמשקיעים ציפו ליותר.
התחזית לרבעון השלישי מציגה המשך צמיחה רבעונית, אך גם התמתנות קלה ברווחיות, בזמן שתזרים המזומנים החופשי ברבעון צמח בקצב נמוך משמעותית מההכנסות ומהרווח.
תזת ההשקעה העסקית נותרה חזקה, אך רמת הציפיות הגבוהה הופכת כל סטייה קטנה לנקודה מהותית עבור המניה.
התרחיש השורי
מנוע הצמיחה הראשון הוא היכולת של AppLovin להרחיב את הפעילות בקצב גבוה בלי להגדיל את בסיס ההוצאות באותו קצב.
ההכנסות עלו ב665 מיליון דולר לעומת הרבעון המקביל, בעוד שסך העלויות וההוצאות גדל בכ128 מיליון דולר בלבד.
כתוצאה מכך, הרווח התפעולי צמח ב56% והגיע ל1.494 מיליארד דולר. מדובר במינוף תפעולי, מצב שבו ההכנסות גדלות מהר יותר מההוצאות ומייצרות שיפור ברווחיות.
אם החברה תמשיך להרחיב את פעילות הפרסום תוך שמירה על מבנה הוצאות רזה, חלק גדול מכל דולר נוסף של הכנסה יוכל לעבור לרווח התפעולי.
המנוע השני הוא השילוב בין רווחיות גבוהה, יצירת מזומנים ורכישה עצמית של מניות.
החברה ייצרה ברבעון תזרים מזומנים חופשי של 863.3 מיליון דולר, המזומנים בקופה עלו ל3.053 מיליארד דולר, וברבעון היא השקיעה 551.3 מיליון דולר ברכישה ובהפחתה של מניות. מספר המניות בסוף התקופה עמד על כ335 מיליון, לעומת כ338 מיליון בסוף 2025.
צמצום מספר המניות עשוי לתמוך ברווח למניה לאורך זמן, בתנאי שהרכישות מתבצעות במחיר שמייצר ערך ושיצירת המזומנים נשארת חזקה.
התרחיש הדובי
הסיכון הראשון נמצא בפער בין קצב הצמיחה החשבונאי לקצב יצירת המזומנים.
ההכנסות גדלו ב53% והרווח הנקי מפעילות נמשכת צמח ב64%, אך תזרים המזומנים החופשי עלה בכ12% בלבד ל863.3 מיליון דולר.
אחד הגורמים לפער הוא העלייה בחשבונות הלקוחות. במחצית הראשונה יתרת הלקוחות גדלה בכ353 מיליון דולר, לעומת עלייה של כ292 מיליון דולר בתקופה המקבילה.
הפער אינו מעיד לבדו על בעיה, אך המשקיעים יצטרכו לבדוק אם הגבייה מדביקה את הצמיחה ואם ההכנסות ממשיכות להפוך למזומן בקצב מספק.
הסיכון השני הוא עלייה בהוצאות הטכנולוגיה ובתגמול מבוסס המניות. הוצאות המחקר והפיתוח זינקו ב127% ל99.9 מיליון דולר ברבעון, והתגמול מבוסס המניות עלה מ34.6 מיליון דולר ל85.8 מיליון דולר. ההוצאות עדיין קטנות ביחס להכנסות ולרווח, אך קצב העלייה שלהן גבוה. התחזית לרבעון השלישי כוללת שיעור EBITDA מתואם של 83%, לעומת 84% ברבעון הנוכחי, כך שהחברה מאותתת על התמתנות מסוימת ברווחיות.
אם העלויות ימשיכו לעלות מהר מההכנסות, המינוף התפעולי המרשים עשוי להיחלש.
האם השתנה משהו בתזת החברה?
התוצאות מחזקות את תזת ההשקעה העסקית של AppLovin, החברה מציגה שילוב יוצא דופן של צמיחה מהירה, שיעורי רווחיות גבוהים וייצור משמעותי של מזומנים אך עם זאת, הרבעון אינו נקי מנקודות חולשה. תזרים המזומנים צמח בקצב מתון יחסית, ההוצאות על מחקר ופיתוח ותגמול מבוסס מניות עלו בחדות, והתחזית מצביעה על ירידה קלה בשיעור הרווחיות המתואם.
עד הדוח הבא, המשתנה המרכזי יהיה היכולת להמשיך לצמוח בלי שחיקת מרווחים ועם המרה טובה יותר של הרווח למזומן.
הנושאים המרכזיים
הצמיחה ממשיכה להגיע עם רווחיות חריגה
AppLovin רשמה הכנסות של 1.924 מיליארד דולר ורווח תפעולי של 1.494 מיליארד דולר, המשקף שיעור רווח תפעולי של כ78%.
שיעור הרווח הנקי מפעילות נמשכת הגיע ל66%, בעוד ששיעור EBITDA המתואם עמד על 84%.
הנתונים מעידים שהצמיחה אינה נקנית באמצעות הוצאות שיווק כבדות או מבנה תפעולי מנופח.
האתגר הוא לשמור על רמות הרווחיות האלה ככל שהחברה גדלה ומגדילה את הוצאות הטכנולוגיה.
התחזית מצביעה על המשך צמיחה לצד התמתנות במרווחים
החברה צופה ברבעון השלישי הכנסות של 2.055 עד 2.085 מיליארד דולר וEBITDA מתואם של 1.710 עד 1.740 מיליארד דולר.
נקודת האמצע משקפת צמיחה רבעונית של כ7.6% בהכנסות וכ6.9% בEBITDA המתואם. שיעור הרווחיות הצפוי עומד על 83%, נמוך בנקודת אחוז אחת מהרבעון השני.
מדובר עדיין ברמת רווחיות גבוהה מאוד, אך בשוק שמעניק לחברה ציפיות גבוהות, גם ירידה קטנה עשויה לעורר חשש שהתרחבות ההוצאות מתחילה להדביק את הצמיחה.
התרשים מטה מציג שהכנסות AppLovin והEBITDA המתואם צמחו בעקביות מהרבעון השני של 2025, וצפויים להמשיך לעלות גם ברבעון השלישי של 2026.
לצד הצמיחה, התחזית משקפת האטה מסוימת בקצב העלייה ושחיקה קלה בשיעור הEBITDA המתואם מ84% לכ83%.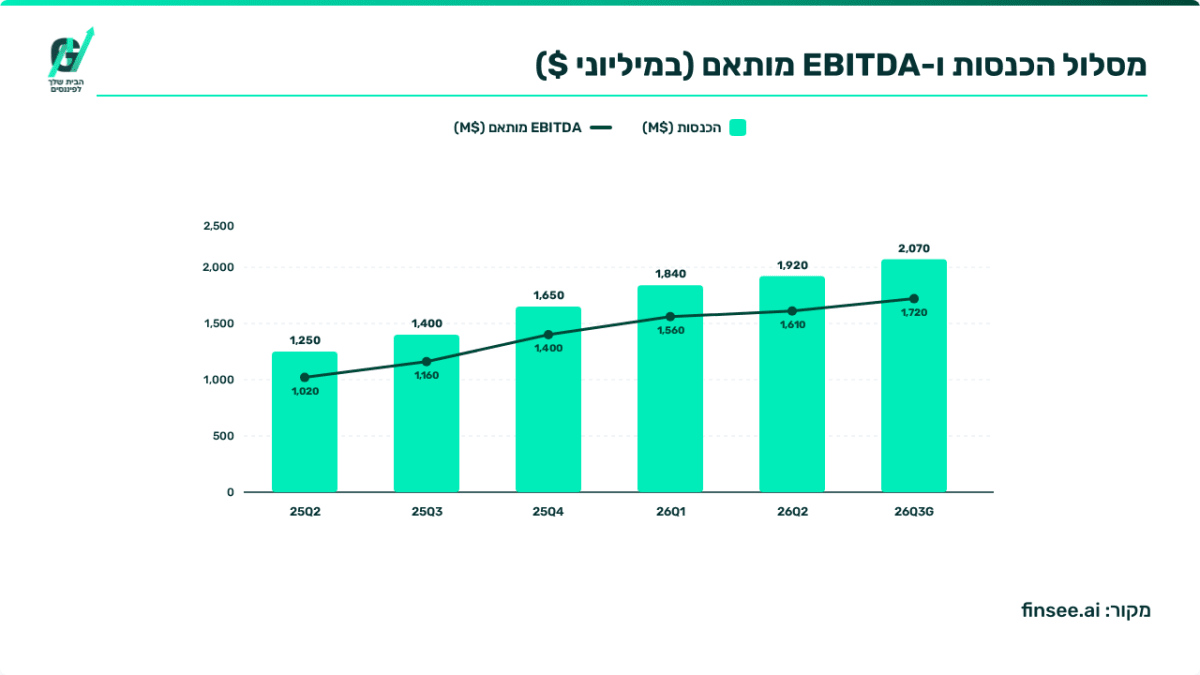
איכות התזרים דורשת מעקב
תזרים המזומנים מפעילות שוטפת הסתכם ב869 מיליון דולר ותזרים המזומנים החופשי הגיע ל863.3 מיליון דולר. מדובר בייצור מזומנים חזק, אך קצב הצמיחה היה נמוך בהרבה מקצב העלייה ברווח הנקי.
במחצית הראשונה החברה שילמה כ640 מיליון דולר במסים, לעומת כ101 מיליון דולר בתקופה המקבילה, וגם העלייה בחשבונות הלקוחות הכבידה על התזרים.
המשמעות היא שחלק מהפער עשוי להיות קשור לעיתוי, אך נדרש שיפור בהמרת הרווח למזומן כדי לאשר שהצמיחה נשארת איכותית.
התרשים מטה מציג שתזרים המזומנים החופשי ירד ל860 מיליון דולר ברבעון השני, לאחר שהגיע לשיא של 1.31 מיליארד דולר ברבעון הרביעי של 2025.
למרות הירידה, החברה המשיכה להחזיר הון לבעלי המניות והשקיעה כ550 מיליון דולר ברכישה עצמית של מניות.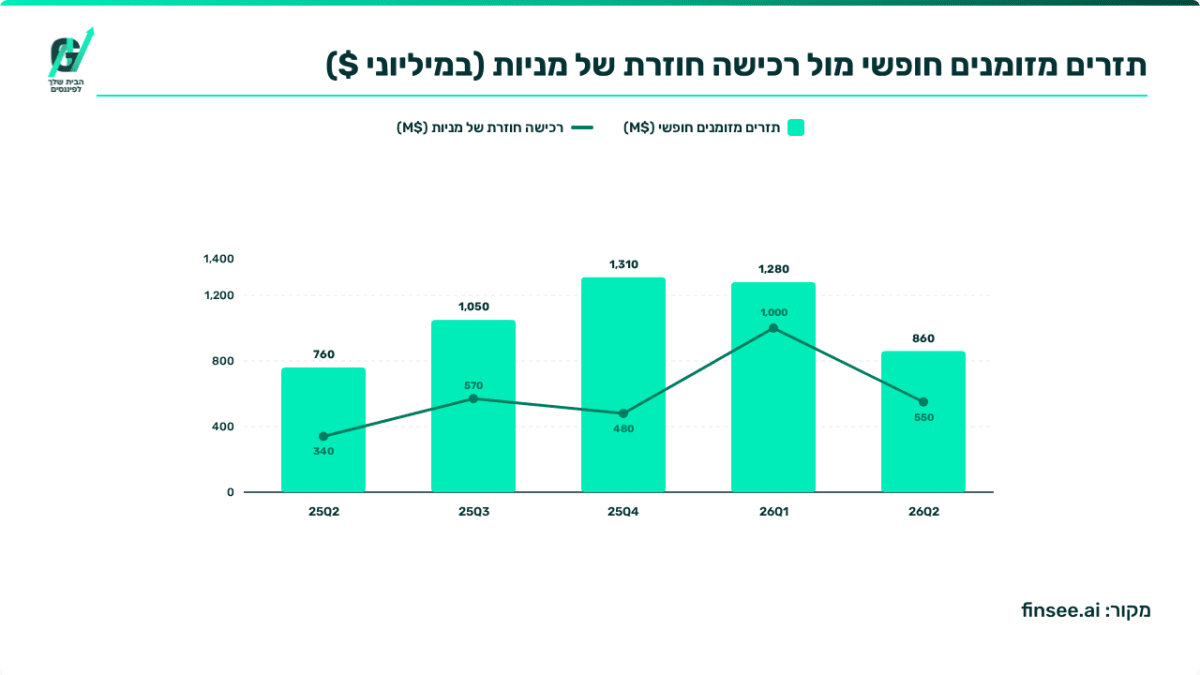
הקצאת ההון אגרסיבית למרות החוב
במחצית הראשונה AppLovin השקיעה כ1.58 מיליארד דולר ברכישה עצמית ובהפחתת מניות לצורכי מס, בזמן שהחוב לטווח ארוך עמד על 3.515 מיליארד דולר.
מול החוב עומדת קופת מזומנים של 3.053 מיליארד דולר ויכולת גבוהה לייצר תזרים. מדיניות הרכישות עשויה לתמוך ברווח למניה, אך היא גם דורשת משמעת במחיר הרכישה ושמירה על כרית מזומנים מספקת, במיוחד אם קצב הצמיחה או תנאי שוק הפרסום ייחלשו.
התרשים מטה מציג שהצמיחה בהכנסות ובEBITDA המתואם נמשכה, לצד יצירת תזרים מזומנים חופשי משמעותי ורכישה עצמית עקבית של מניות.
ברבעון השני התזרים ירד ל860 מיליון דולר, אך עדיין אפשר לחברה להשקיע כ550 מיליון דולר ברכישת מניות.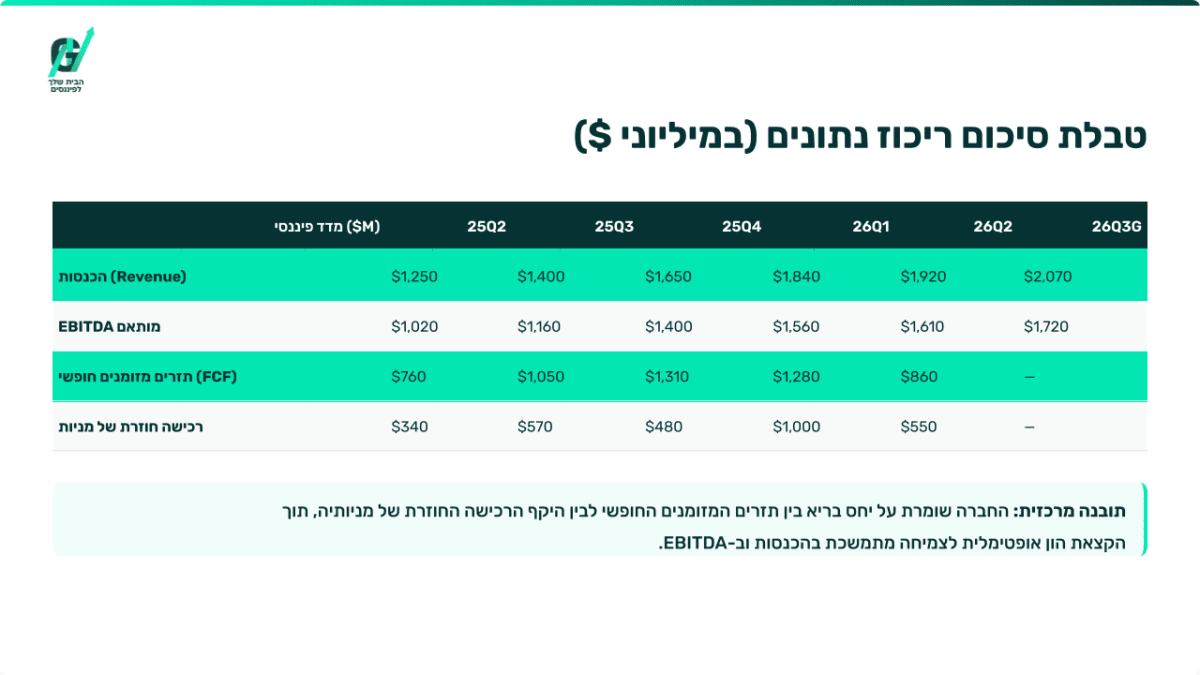
שאלות מפתח
-
מה מסביר את הפער בין הצמיחה של 64% ברווח מפעילות נמשכת לבין העלייה של כ12% בלבד בתזרים המזומנים החופשי, וכמה מהפער צפוי להתהפך ברבעונים הבאים?
-
אילו השקעות עומדות מאחורי הזינוק בהוצאות המחקר והפיתוח, ומהו פרק הזמן הצפוי עד שההשקעות האלה יתרמו לצמיחת ההכנסות?
-
האם הירידה הצפויה בשיעור EBITDA המתואם ל83% היא תוצאה זמנית של השקעות מוגברות, או תחילתה של התייצבות ברמת רווחיות נמוכה יותר?
למה לשים לב ברבעון הבא
קצב הצמיחה בהכנסות
טווח התחזית עומד על 2.055 עד 2.085 מיליארד דולר.
תוצאה בחלק העליון של הטווח או מעליו תחזק את ההערכה שהביקוש לפלטפורמה נשאר גבוה.
תוצאה בחלק התחתון תעלה חשש להתמתנות בקצב הצמיחה, במיוחד לאור תגובת השוק החריפה לדוח הנוכחי.
שיעור EBITDA המתואם
החברה צופה שיעור של 83%.
שמירה על התחזית תוך המשך צמיחה מהירה תיחשב תוצאה חזקה, בעוד שירידה נוספת עשויה להעיד שהוצאות המחקר, התשתיות והתגמול מתחילות לכרסם במינוף התפעולי.
זהו המדד המרכזי שיקבע אם החברה מסוגלת לשמור על השילוב החריג בין צמיחה לרווחיות.
המרת הרווח למזומן
המשקיעים צריכים לעקוב אחר תזרים המזומנים החופשי, יתרת הלקוחות ותשלומי המס.
שיפור בקצב התזרים ביחס להכנסות יחזק את איכות הרווח ואת יכולת החברה לממן רכישות עצמיות.
המשך פער בין הרווח לתזרים ידרוש בחינה מעמיקה יותר של תנאי הגבייה ושל צורכי ההון החוזר.
סיכום
AppLovin סיימה את הרבעון עם צמיחה גבוהה ושיעורי רווחיות שנשארו חריגים גם לאחר התרחבות משמעותית בפעילות.
החברה יצאה מהרבעון חזקה יותר מבחינה עסקית, אך התחזית המתונה יחסית והפער בתזרים המחישו שרמת הציפיות כבר גבוהה מאוד.
המבחן הבא יהיה המשך צמיחה תוך שמירה על שיעור EBITDA של כ83% ושיפור בהמרת הרווח למזומן.
המניה ירדה לאחר שעות המסחר בכ15.8%, לאחר שההכנסות פספסו מעט את צפי השוק והתחזית לרבעון השלישי הייתה מתונה מהציפיות.
המחיר במסחר המאוחר עמד על 351.75 דולר לעומת 417.80 דולר בסיום המסחר הרגיל.