סיכום דו״ח Q2 2026 חברת יעקב פיננסים
6.8.2026

בקצרה
- יעקב פיננסים הציגה צמיחה מרשימה ברווח הנקי של 13.76% לרמה של 24.1 מיליון ש"ח ברבעון השני, למרות עלייה מהירה יותר בהוצאות המימון, מה שמעיד על יכולת החברה לשמור על רווחיות באמצעות התייעלות תפעולית והפחתת הוצאות להפסדי אשראי, ובכך מחזקת את תזת ההשקעה לטווח הקצר.
- תיק האשראי של החברה גדל באופן משמעותי ב-35.49% בשנה והגיע ל-3.35 מיליארד ש"ח, אך הכנסות המימון עלו ב-11.84% בלבד, מה שיוצר פער המצביע על לחץ על מרווחי המימון כתוצאה מהרחבת הפעילות מול לקוחות גדולים ואיכותיים יותר הדורשים תנאים תחרותיים, ומחייב את החברה להפוך את הגידול בתיק לצמיחה חזקה יותר בהכנסות נטו.
- התשואה השנתית על ההון במחצית הראשונה עמדה על 19.68%, לצד הוצאות נמוכות להפסדי אשראי של 103 אלף ש"ח ברבעון, מה שמשקף איכות אשראי גבוהה וניהול סיכונים יעיל, ומצביע על כך שהצמיחה בתיק האשראי היא רווחית ולא רק גידול מאזני, ובכך תומכת ביכולת החברה להמשיך לחלק דיבידנדים.
- החברה מתמודדת עם סיכון ריכוזיות גבוה בענף הנדל"ן, המהווה 70.07% מתיק האשראי, ועם מינוף גבוה כאשר ההתחייבויות השוטפות הגיעו ל-2.91 מיליארד ש"ח, מה שעלול להעלות במהירות את הפסדי האשראי במקרה של האטה בענף או פגיעה בתזרים הלקוחות, למרות נתוני הפסדי אשראי נמוכים כיום.
עיקרי הדוח
• הכנסות המימון: ברבעון עלו ב11.84% והסתכמו ב65.1 מיליון ש״ח.
• הרווח הנקי: צמח ב13.76% והגיע ל24.1 מיליון ש״ח.
• התשואה השנתית: על ההון במחצית הראשונה עמדה על 19.68%.
• לאחר הדוח אושרה חלוקת דיבידנד נוספת בסך 20 מיליון ש״ח.
כמה מהר אפשר להגדיל תיק אשראי בלי לפגוע ברווחיות ובלי לקחת יותר מדי סיכון? זו השאלה המרכזית שעולה מהדוח של יעקב פיננסים, חברת מימון חוץ בנקאי שמעמידה לעסקים אשראי לצורכי הון חוזר, יבוא, ציוד והלוואות גישור.
החברה פרסמה את הדוח לפני פתיחת המסחר בתל אביב והציגה רבעון נוסף של צמיחה, אך מבט עמוק יותר מגלה שתיק האשראי גדל הרבה יותר מהר מההכנסות ומהרווח.
תיק האשראי צמח ב35.49% בשנה והגיע לכ3.35 מיליארד ש״ח, בעוד הכנסות המימון ברבעון עלו ב11.84% והרווח הנקי גדל ב13.76%.
חלק מהפער עשוי לנבוע מהאסטרטגיה של החברה להעמיק את הפעילות מול לקוחות גדולים ואיכותיים יותר.
לקוחות כאלה עשויים להפחית את סיכון האשראי, אך כוח המיקוח שלהם גבוה יותר והם דורשים תנאי מימון תחרותיים, כך שהתרחבות התיק לא מתורגמת באותו קצב לצמיחה בהכנסות.
ברבעון השני הסתכמו הכנסות המימון ב65.1 מיליון ש״ח, לעומת 58.2 מיליון ש״ח ברבעון המקביל.
הוצאות המימון עלו בקצב מהיר יותר של 15.31% והגיעו ל30.8 מיליון ש״ח, כך שהכנסות המימון נטו צמחו ב8.91% והסתכמו ב34.3 מיליון ש״ח.
למרות הלחץ על מרווח המימון, הירידה בהוצאות ההנהלה והכלליות ובהוצאות להפסדי אשראי אפשרה לרווח הנקי לעלות ב13.76% ולהגיע ל24.1 מיליון ש״ח.
התוצאה מציגה חברה שממשיכה לצמוח ולשמור על איכות אשראי גבוהה, אך גם מחדדת את המבחן הבא שלה: להפוך את הגידול החד בתיק לצמיחה חזקה יותר בהכנסות המימון נטו.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המשך הרחבת תיק האשראי.
התיק הסתכם בכ3.35 מיליארד ש״ח בסוף יוני, לעומת כ2.47 מיליארד ש״ח בתקופה המקבילה, ונכון ל29 ביולי יתרת האשראי ברוטו כבר עמדה על כ3.5 מיליארד ש״ח.
החברה פועלת עם כ1,190 לקוחות, הלקוח הגדול ביותר מהווה 3.93% בלבד מהתיק ו68.12% מהאשראי צפוי להיפרע בתוך 180 יום.
המח״מ הקצר, משך החיים הממוצע של האשראי, מעניק לחברה גמישות לתמחר מחדש עסקאות ומצמצם את משך החשיפה לכל לווה.
נקודת החוזקה השנייה היא איכות האשראי המדווחת.
ההוצאה להפסדי אשראי עמדה על 103 אלף ש״ח ברבעון, לעומת 1.04 מיליון ש״ח בתקופה המקבילה.
ההפרשה הכללית הסתכמה ב8.8 מיליון ש״ח, כ0.25% מיתרת האשראי שהעמידה החברה, לעומת 0.4% ביוני 2025.
במקביל, לחברה ביטחונות נוספים, בעיקר נכסי נדל״ן, בהיקף של כ652.5 מיליון ש״ח.
השילוב בין צמיחת התיק, הפרשות נמוכות ותשואה שנתית על ההון של 19.68% מצביע בשלב זה על צמיחה רווחית ולא רק על הגדלת המאזן.
הצמיחה בתיק ממשיכה לתמוך בהכנסות וברווח
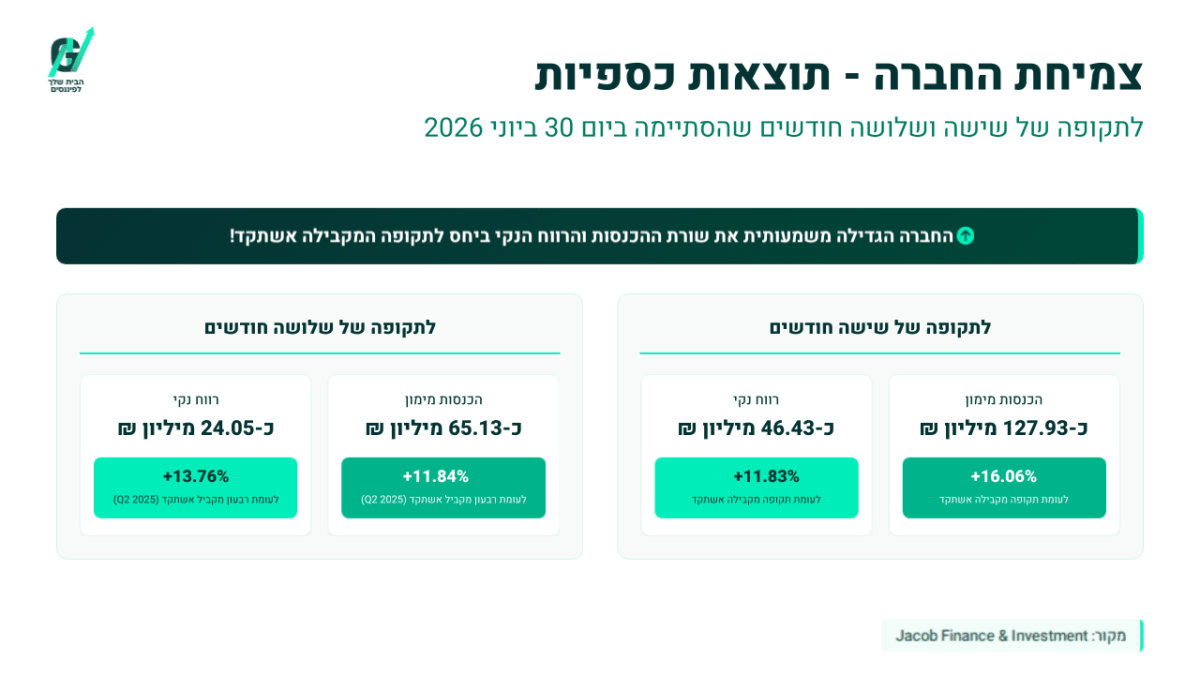
בתמונה מטה ניתן לראות כי הכנסות המימון ברבעון השני צמחו ב11.84% והגיעו לכ65.1 מיליון ש״ח, בעוד הרווח הנקי עלה ב13.76% לכ24.1 מיליון ש״ח, במחצית הראשונה כולה הציגה החברה צמיחה של 16.06% בהכנסות המימון ושל 11.83% ברווח הנקי.
התרחיש הדובי
הסיכון המרכזי נמצא במרווח הפיננסי.
במחצית הראשונה הכנסות המימון עלו ב16.06%, אך הוצאות המימון גדלו ב19.97%.
ברבעון עצמו הכנסות המימון עלו ב11.84%, בעוד הוצאות המימון עלו ב15.31%.
המשמעות היא שהצמיחה המהירה בתיק לא מתורגמת באותו קצב להכנסות מימון נטו.
המשך תחרות על לקוחות איכותיים, עלויות גיוס גבוהות או ירידה בריבית שתתגלגל מהר יותר ללקוחות מאשר למקורות המימון עלולים להמשיך ללחוץ על המרווח.
הסיכון השני הוא ריכוזיות ענפית לצד מינוף גבוה המאפיין את המודל העסקי.
ענף הנדל״ן מהווה 70.07% מיתרת המושכים בתיק, ו84.37% מהאשראי בנוי מעסקאות סולו, שבהן החזר החוב תלוי ישירות ביכולת הלקוח לעמוד בהתחייבויותיו.
החברה מממנת חלק גדול מהצמיחה באמצעות אשראי בנקאי, וההתחייבויות השוטפות הגיעו לכ2.91 מיליארד ש״ח.
האטה בפעילות הנדל״ן, פגיעה בתזרים הלקוחות או החרפה במצב הביטחוני עלולות להעלות במהירות את הפסדי האשראי, גם אם הנתונים הנוכחיים עדיין נמוכים.
מסקנה
הדוח מחזק את תזת ההשקעה בטווח הקצר.
יעקב פיננסים ממשיכה להגדיל את תיק האשראי, מציגה תשואה גבוהה על ההון ושומרת בשלב זה על הפסדי אשראי נמוכים מאוד.
עם זאת, איכות הרבעונים הבאים תיקבע פחות לפי קצב צמיחת התיק ויותר לפי היכולת לשמור על מרווח המימון ועל איכות החוב.
אישור דיבידנד נוסף בסך 20 מיליון ש״ח משדר ביטחון מצד הדירקטוריון, אך גם מצמצם חלק מההון שיכול לתמוך בהמשך ההתרחבות.
הנושאים המרכזיים
הצמיחה בתיק האשראי נמשכת
תיק האשראי צמח ב35.49% לעומת התקופה המקבילה, ונכון לסוף יולי המשיך לגדול לכ3.5 מיליארד ש״ח ברוטו.
החברה תומכת בצמיחה באמצעות מסגרות אשראי מאושרות בסך 3.25 מיליארד ש״ח מארבעה בנקים, כולל מסגרת חדשה בסך 300 מיליון ש״ח.
המבחן יהיה אם הגידול בתיק ימשיך לייצר עלייה בהכנסות נטו וברווח, בלי לפגוע בתמחור ובחיתום.
תיק האשראי יותר מהוכפל בתוך שלוש שנים
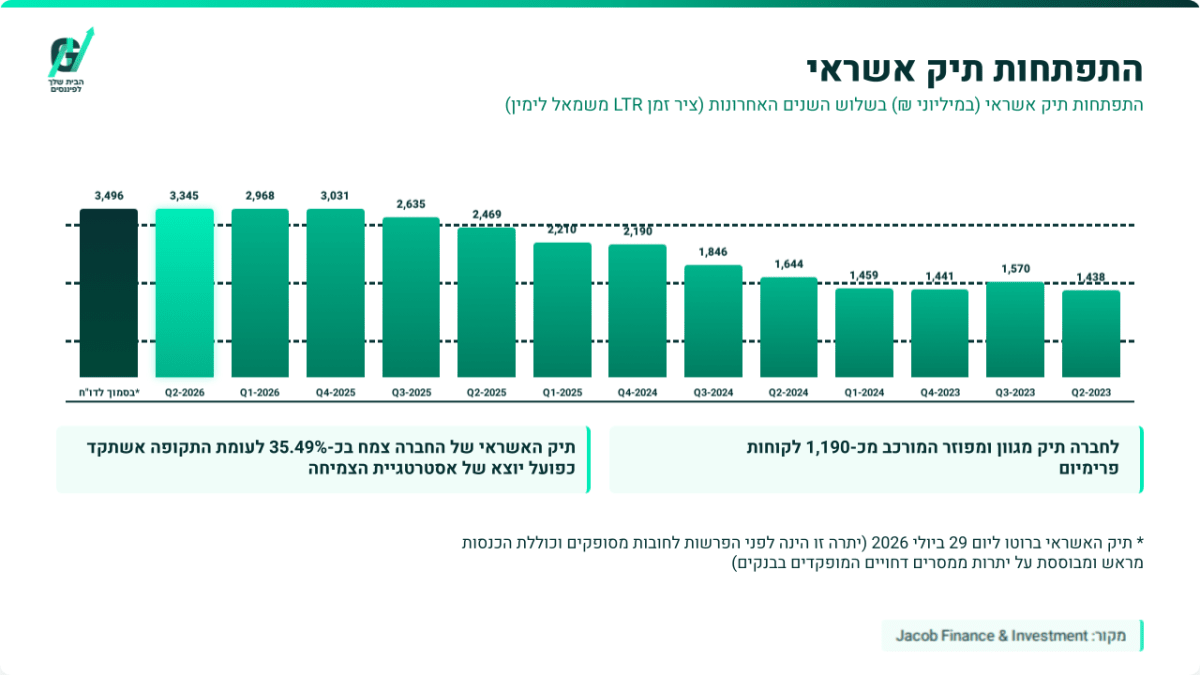
בתמונה מטה ניתן לראות את הצמיחה העקבית בתיק האשראי של יעקב פיננסים, מכ1.44 מיליארד ש״ח ברבעון השני של 2023 לכ3.35 מיליארד ש״ח ברבעון השני של 2026.
בסוף יולי התיק כבר הגיע לכ3.5 מיליארד ש״ח ברוטו, עדות לכך שקצב ההתרחבות נמשך גם לאחר סיום הרבעון.
איכות האשראי נותרה חזקה
ההוצאה להפסדי אשראי במחצית הראשונה הסתכמה ב167 אלף ש״ח בלבד, למרות ההתרחבות החדה בתיק.
גם הפיזור ברמת הלקוחות נראה סביר, מאחר שהלקוח והמושך הגדולים ביותר מהווים כל אחד 3.93% מהתיק.
עם זאת, ההפרשות הנמוכות משקפות את המצב שנצפה עד סוף יוני ולא מבטיחות שהפסדי האשראי יישארו ברמה דומה אם הפעילות במשק תיחלש.
המרווח צומח לאט יותר מהמאזן
הכנסות המימון נטו ברבעון צמחו ב8.91%, קצב נמוך מהצמיחה בהכנסות המימון ומהגידול בתיק האשראי.
החברה בוחרת להתמקד בלקוחות גדולים ואיכותיים יותר, מה שעשוי להקטין את הסיכון אך גם להוריד את התשואה על כל שקל אשראי.
זהו האיזון המרכזי שהמשקיעים צריכים לבחון בהמשך.
הדיבידנד משקף ביטחון אך דורש איזון
דירקטוריון החברה אישר חלוקת דיבידנד בסך 20 מיליון ש״ח, לאחר חלוקה של 11 מיליון ש״ח שאושרה במהלך המחצית הראשונה.
לאחר החלוקה החדשה צפויה יתרת העודפים לעמוד בכ295.2 מיליון ש״ח.
החלוקה מעידה שהדירקטוריון מעריך כי הנזילות ומקורות המימון מספיקים, אך המשך צמיחה של יותר מ30% בתיק עשוי לדרוש בעתיד שמירה של חלק גדול יותר מהרווחים בתוך החברה.
שאלות מפתח
-
מהו המרווח הממוצע בתיק האשראי החדש, וכיצד הוא שונה מהמרווח בתיק הקיים?
-
כמה מתוך הצמיחה בתיק מגיעה מלקוחות נדל״ן, ומה שיעור החשיפה לפרויקטים שבהם חלה האטה בקצב המכירות או הביצוע?
-
כיצד החברה מאזנת בין חלוקת דיבידנדים לבין צורכי ההון הנדרשים להמשך צמיחה מהירה בתיק האשראי?
למה לשים לב ברבעון הבא
הכנסות המימון נטו
שיפור יתבטא בצמיחה שמתקרבת לקצב הגידול בהכנסות המימון ובתיק האשראי.
המשך פער משמעותי יצביע על לחץ בתמחור או בעלויות המקורות ויחליש את איכות הצמיחה.
הפסדי האשראי
הפרשות נמוכות לצד תיק גדל יחזקו את הטענה שהחברה מצליחה להתרחב בלי להתפשר על החיתום.
עלייה חדה בהוצאות להפסדי אשראי, בחובות בפיגור או בפריסות חוב תשנה את תמונת הסיכון.
תשואה על ההון והיקף התיק
שמירה על תשואה שנתית הקרובה ל20% לצד המשך צמיחה מבוקרת תתמוך בתזה.
ירידה בתשואה על ההון בזמן שהמאזן ממשיך לגדול תראה שהחברה נדרשת להפעיל יותר הון כדי לייצר כל שקל רווח.
סיכום
יעקב פיננסים הציגה רבעון חיובי עם צמיחה בהכנסות וברווח, הרחבה משמעותית של תיק האשראי והפסדי אשראי נמוכים.
החברה יוצאת מהרבעון עם מאזן גדול יותר ומקורות מימון רחבים יותר, אך הפער בין צמיחת התיק לבין צמיחת הכנסות המימון נטו הוא המשתנה החשוב ביותר להמשך.