סיכום דו״ח Q4 2026 חברת Sandisk (SNDK)
6.8.2026

בקצרה
- הכנסות Sandisk הגיעו לשיא של 8.97 מיליארד דולר ברבעון הרביעי של 2026, המשקף צמיחה רבעונית של 51% ושנתית של 372%, נתון המעיד על ביצועים פיננסיים חזקים במיוחד המונעים מביקוש לתשתיות בינה מלאכותית ועליית מחירים, ומהווה אינדיקציה חיובית ליכולת החברה להגדיל את נתח השוק שלה.
- רווחיות החברה השתפרה משמעותית, כאשר הרווח המתואם למניה הגיע ל-39.25 דולר ושיעור הרווח הגולמי המתואם עלה ל-84.6%, נתונים המצביעים על יעילות תפעולית גבוהה ויכולת תמחור חזקה, אך גם חושפים את החברה לסיכון של התכווצות שולי רווח אם מחירי ה-NAND ירדו במחזוריות הענף.
- הכנסות מרכזי הנתונים זינקו ב-103% רבעונית והגיעו ל-2.98 מיליארד דולר, והפכו למנוע צמיחה מרכזי המונע מהתרחבות תשתיות בינה מלאכותית, מה שמחזק את תזת ההשקעה ארוכת הטווח בחברה ומצביע על שינוי באופי העסק לעבר פתרונות בעלי ערך גבוה יותר.
- Sandisk חתמה על הסכמי אספקה ארוכי טווח (NBM) בהיקף של 93.9 מיליארד דולר עם שמונה לקוחות, מה שמשפר את נראות הביקוש ומפחית את החשיפה לתנודות מחירים חדות, ובכך עשוי להפוך את החברה מעסק מחזורי מאוד לעסק בעל תזרים יציב יותר, אם כי עדיין קיימת חשיפה לתרחיש של ירידת מחירים רחבה בענף.
עיקרי הדוח
• הכנסות: ההכנסות הגיעו לשיא של 8.97 מיליארד דולר, צמיחה של 51% רבעונית ו372% שנתית.
• רווח מתואם למניה: הסתכם ב39.25 דולר, לעומת 23.41 דולר ברבעון הקודם ו0.29 דולר אשתקד.
• שיעור הרווח הגולמי המתואם: עלה ל84.6%, לעומת 78.4% ברבעון הקודם ו26.4% אשתקד.
• הכנסות מרכזי הנתונים: הגיעו ל2.98 מיליארד דולר, עלייה של 103% רבעונית, והפכו למנוע צמיחה מרכזי.
• תחזית: התחזית לרבעון הבא מצביעה על הכנסות של 10.3 עד 10.8 מיליארד דולר ורווח מתואם למניה של 44 עד 46 דולר.
• פעילות: פעילות הצרכנים נחלשה, עם ירידה רבעונית של 32% וירידה שנתית של 5% בהכנסות.
חברת Sandisk שהציגה השנה תנודתיות שיא במחיר המניה, היא חברת זיכרונות ואחסון שמפתחת ומייצרת פתרונות NAND Flash, טכנולוגיית זיכרון המשמשת לאחסון מידע בכוננים, שרתים, מחשבים, סמארטפונים ומוצרי צריכה.
החברה פרסמה את תוצאותיה אתמול לאחר סיום המסחר בארה״ב (יום ד׳), והציגה רבעון שיא שנשען על ביקוש לתשתיות בינה מלאכותית, עליית מחירים ומעבר למוצרים בעלי ערך גבוה יותר.
הסיפור המרכזי הוא לא רק קצב הצמיחה, אלא השינוי באופי העסק.
מרכזי הנתונים הפכו לעמוד תווך משמעותי, החברה חתמה על הסכמי אספקה ארוכי טווח והציגה שיפור חד ברווחיות ובתזרים.
כשליש מהצמיחה הרבעונית בהכנסות הגיע מעלייה בכמויות וכשני שלישים מעליית מחירים, נתון שממחיש את עוצמת סביבת התמחור אך גם את החשיפה למחזוריות בענף.
תזת ההשקעה התחזקה מבחינה תפעולית, אך התחזית שסיפקה החברה לא הספיקה כדי לענות על הציפיות הגבוהות שכבר נבנו סביב המניה.
התרחיש השורי
התרחיש השורי הראשון נשען על הפיכת מרכזי הנתונים למנוע צמיחה משמעותי.
הכנסות התחום הגיעו ל2.98 מיליארד דולר, עלייה של 103% מהרבעון הקודם, וחלקו מסך הביטים שהחברה מקצה עלה מ12% לפני שנה ל38%.
הביקוש מונע מהתרחבות תשתיות הבינה המלאכותית ומהמעבר לInference, שלב השימוש במודל שכבר אומן לצורך יצירת תשובות ותוכן.
כל אינטראקציה כזאת מייצרת מידע שצריך לאחסן, לאחזר ולהעביר במהירות, מה שמגדיל את הביקוש לכונני SSD ארגוניים בעלי קיבולת גבוהה.
המשך צמיחת התחום תלוי ביכולת Sandisk להרחיב את הייצור ולשמור על יתרון טכנולוגי בתקופה שבה הביקוש עולה מהר יותר מההיצע.
התרשים מטה מציג שSandisk סיימה את הרבעון הרביעי עם הכנסות של כ9 מיליארד דולר, שיעור רווח גולמי של 84.6% ורווח מתואם למניה של 39.25 דולר.
הצמיחה נבעה בעיקר מעליית מחירים ומהתרחבות הכמויות, בזמן שהתזרים החופשי המתואם הגיע ל5 מיליארד דולר.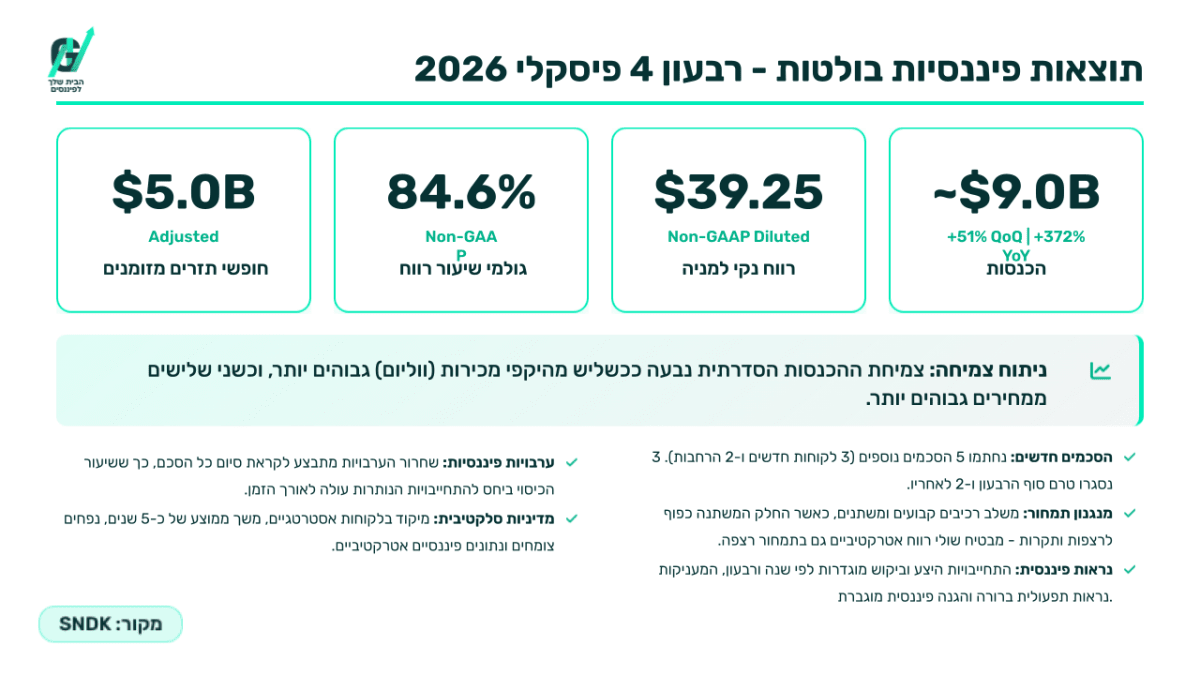
המנוע השני הוא המעבר להסכמי NBM, מודלים עסקיים חדשים המבוססים על התחייבויות אספקה ורכישה ארוכות טווח.
Sandisk חתמה על הסכמים עם שמונה לקוחות במרכזי נתונים ובמכשירי קצה, בהיקף הכנסות חוזיות מינימלי של 93.9 מיליארד דולר לפי מחירי רצפה.
כמחצית מהביטים הצפויים בשנת הכספים 2027 וכשני שלישים מהביטים בשנת 2028 כבר משויכים להסכמים אלה.
המודל משפר את נראות הביקוש, מפחית חלק מהחשיפה לתנודות חדות במחירים ומאפשר תכנון ייצור מדויק יותר.
אם ההסכמים יבוצעו בהתאם להתחייבויות וישמרו על רווחיות גם במחירי הרצפה, Sandisk עשויה להפוך מעסק מחזורי מאוד לעסק בעל תזרים יציב יותר.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הצמיחה.
כשני שלישים מהגידול הרבעוני בהכנסות הגיעו מעליית מחירים ורק כשליש מעלייה בכמויות.
מחירי NAND נוטים לנוע במחזורים חדים של מחסור ועודף היצע, כך ששולי הרווח החריגים עלולים להתכווץ אם היצרנים יגדילו קיבולת, הביקוש יתמתן או הלקוחות ינסו לפתוח מחדש את תנאי ההתקשרות.
הסכמי NBM מעניקים רצפת מחיר והגנה מסוימת, אך עדיין לא ברור כיצד ייראו הרווחיות והביקוש בתרחיש של ירידת מחירים רחבה בענף.
הסיכון השני הוא הפער בין עוצמת הרבעון לבין רף הציפיות קדימה.
תחזית ההכנסות לרבעון הראשון של 2027 משקפת המשך צמיחה, אך שיעור הרווח הגולמי צפוי לעמוד על 83% עד 85%, לעומת 84.6% ברבעון הנוכחי.
במקביל, ההנהלה מתכננת להגדיל את השקעות ההון, להעלות את רמות המלאי ולהרחיב את היצע הביטים בשיעור שנע בין אמצע לסוף טווח העשרה.
הגדלת המלאי נחוצה לביצוע החוזים, אך היא מגדילה את צורכי ההון החוזר ואת הסיכון במקרה של האטה בביקוש. החולשה בפעילות הצרכנים, שהכנסותיה ירדו ל556 מיליון דולר, מזכירה שלא כל חלקי העסק נהנים מאותה תנופה.
האם השתנה משהו בתזת החברה?
הרבעון מחזק את תזת ההשקעה העסקית של Sandisk.
החברה נהנית מביקוש חזק, כוח תמחור, שיפור חד ברווחיות והתרחבות במרכזי הנתונים, בזמן שהסכמים ארוכי טווח עשויים להפוך את התזרים לעמיד יותר.
המשתנה החשוב ביותר הוא יכולתה לשמור על רווחיות גבוהה גם עם התרחבות ההיצע והגדלת השקעות ההון. תגובת המניה השלילית משקפת בעיקר את רף הציפיות הגבוה, ולא הידרדרות בתוצאות הפעילות.
הנושאים המרכזיים
מרכזי הנתונים משנים את תמהיל הפעילות
הכנסות מרכזי הנתונים צמחו ל2.98 מיליארד דולר ברבעון ול5.15 מיליארד דולר בשנת הכספים, עלייה שנתית של 437%.
מעבר הכמויות למרכזי נתונים חשוב מפני שמדובר בלקוחות גדולים, חוזים ארוכים ומוצרים בעלי ערך גבוה יותר.
החברה מעריכה שחלקם של מרכזי הנתונים בשוק היעד הכולל של NAND יעלה מכ30% בשנת 2025 לכ50% בשנת 2026.
אם ההערכה תתממש, Sandisk עשויה להמשיך להעביר את תמהיל הפעילות לשווקים רווחיים יותר.
התרשים מטה מציג שהצמיחה של Sandisk נבעה בעיקר מפעילות מרכזי הנתונים והקצה, שהכנסותיהן צמחו ב103% וב48% בהתאמה לעומת הרבעון הקודם.
מנגד, הפעילות הצרכנית נחלשה ב32%, בזמן ששיעור הרווח הגולמי הכולל טיפס מ26% ל85% בתוך שנה.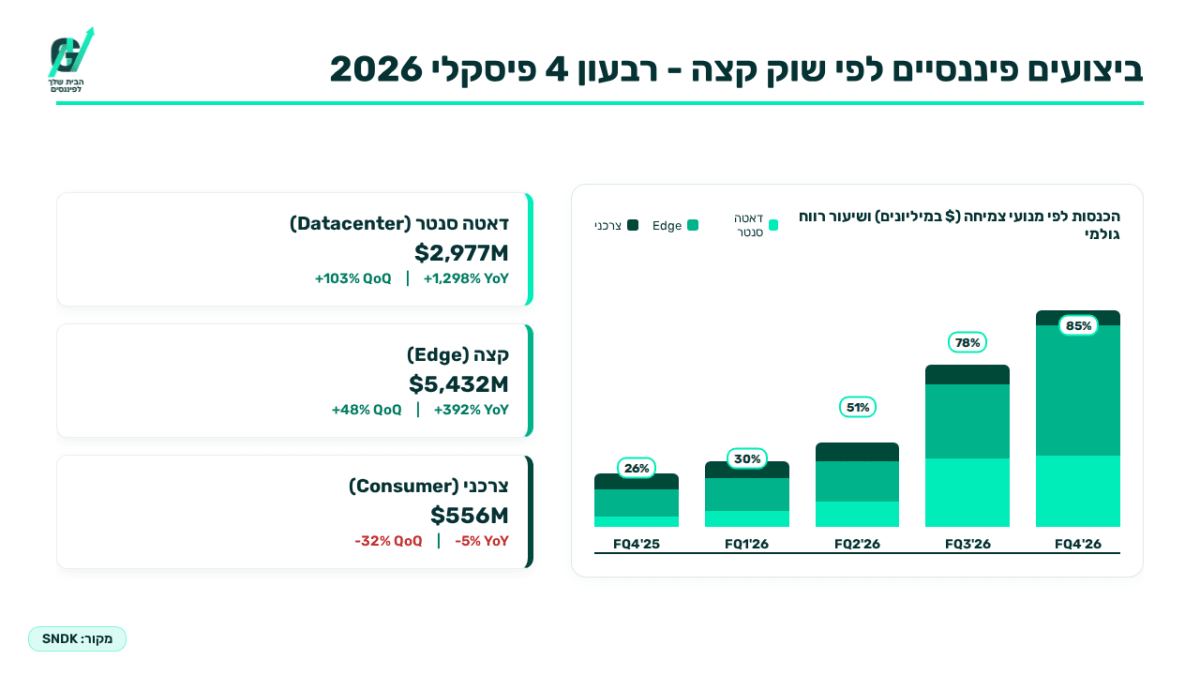
שולי הרווח הגיעו לרמה חריגה
שיעור הרווח הגולמי עלה ל84.6%, לעומת 78.4% ברבעון הקודם ו26.2% אשתקד לפי GAAP.
השיפור נבע מעליית מחירים, תמהיל מוצרים איכותי יותר והסטת אספקה ללקוחות בעלי ערך גבוה.
הרווח התפעולי לפי GAAP הגיע ל7.04 מיליארד דולר והרווח הנקי ל6.9 מיליארד דולר.
רמת הרווחיות מעידה על כוח תמחור משמעותי, אך היא גם מעלה את הרף לרבעונים הבאים ומגדילה את הרגישות לכל שינוי במחירי הזיכרונות.
התזרים מחזק את המאזן ואת החזר ההון
תזרים המזומנים מפעילות שוטפת הגיע ל7.13 מיליארד דולר והתזרים החופשי המתואם, המזומן שנותר לאחר השקעות בנטרול תשלומי NBM, הגיע ל5.04 מיליארד דולר.
במקביל, החברה סיימה את השנה עם 4.76 מיליארד דולר במזומן וללא חוב ארוך טווח, לעומת חוב של 1.83 מיליארד דולר שנה קודם.
Sandisk רכשה מניות ב4.52 מיליארד דולר והרחיבה את מסגרת הרכישה החוזרת, כך שנותרו לה הרשאות בהיקף 15.5 מיליארד דולר.
המאזן מעניק לה גמישות להשקיע בטכנולוגיה ולהחזיר הון, אך רכישות חוזרות בקנה מידה כזה צריכות להיבחן מול מחיר המניה והצרכים העתידיים של העסק.
התחזית חיובית אך רף הציפיות גבוה
החברה צופה ברבעון הבא הכנסות של 10.3 עד 10.8 מיליארד דולר, שיעור רווח גולמי מתואם של 83% עד 85% ורווח מתואם למניה של 44 עד 46 דולר.
מדובר בהמשך צמיחה משמעותי, אך מרכז טווח ההכנסות ושולי הרווח לא הצביעו על האצה גדולה מספיק ביחס לציפיות שנבנו בשוק.
המשקיעים ירצו לראות שהחוזים החדשים והביקוש למרכזי נתונים יכולים לתמוך בצמיחה גם לאחר עליית המחירים החדה שכבר נרשמה.
שאלות מפתח
-
איזה חלק משיעור הרווח הגולמי הנוכחי נשען על מחירי NAND חריגים, ואיזה חלק נובע משינוי מבני בתמהיל המוצרים והלקוחות?
-
כיצד צפויים הסכמי NBM להשפיע על שולי הרווח ועל צריכת ההון החוזר ככל שחלק גדול יותר מהייצור יוקצה להם?
-
מה גרם לירידה החדה בפעילות הצרכנים, ומה נדרש כדי שהתחום יחזור לצמיחה בלי לפגוע ברווחיות הכוללת?
למה לשים לב ברבעון הבא
שיעור הרווח הגולמי
שמירה על שיעור רווח גולמי קרוב לחלק העליון של טווח התחזית תחזק את הטענה שהשיפור נובע גם מתמהיל איכותי ומחוזים ארוכי טווח.
ירידה מתחת לטווח תעלה חשש שכוח התמחור נחלש או שעלויות הגדלת הייצור מתחילות להשפיע.
צמיחת מרכזי הנתונים
המשך צמיחה בהכנסות ובחלק מהביטים המוקצה למרכזי נתונים יעיד שהביקוש הקשור לבינה מלאכותית ממשיך לעבור להזמנות בפועל.
האטה חדה או דחיית פריסות מצד לקוחות גדולים יחלישו את מנוע הצמיחה המרכזי של החברה.
מלאי ותזרים מזומנים
החברה צופה רמות מלאי גבוהות לצורך ביצוע הסכמי NBM.
עלייה במלאי לצד המשך תזרים חזק תיחשב השקעה מבוקרת בצמיחה.
עלייה במלאי יחד עם ירידה בתזרים או האטה בהכנסות עלולה להעיד שההיצע מתחיל לגדול מהר מהביקוש.
סיכום
Sandisk סיימה את שנת הכספים עם שינוי משמעותי בתמהיל הפעילות, ברווחיות ובנראות הביקוש.
מרכזי הנתונים והחוזים ארוכי הטווח מציבים אותה בעמדה חזקה יותר, אך חלק גדול מהצמיחה עדיין תלוי בסביבת מחירים חריגה.
המבחן הבא יהיה שמירה על שולי הרווח והתזרים בזמן הגדלת הייצור והמלאי.
המניה ירדה לאחר שעות המסחר בכ8%, לאחר שהתחזית לרבעון הבא לא עמדה ברף הגבוה שציפו לו המשקיעים, למרות תוצאות חזקות מהתחזיות ברבעון שדווח.