סיכום דו״ח Q2 2026 חברת Beyond Meat (BYND)
6.8.2026

בקצרה
- הכנסות חברת Beyond Meat ירדו ב-8.2% ל-68.8 מיליון דולר ברבעון השני של 2026, אך עקפו את תחזיות האנליסטים והחברה, מה שמצביע על התמתנות מסוימת בקצב הירידה לעומת רבעונים קודמים, אך עדיין לא על חזרה לצמיחה יציבה.
- הרווח הנקי של החברה הסתכם ב-16.4 מיליון דולר, אך נבע בעיקר מרווח לא מזומן של 57.7 מיליון דולר כתוצאה מארגון חוב, מה שמעיד שהפעילות התפעולית הבסיסית עדיין אינה רווחית וממשיכה לייצר הפסדים משמעותיים למשקיעים.
- הפעילות הקמעונאית הבינלאומית של Beyond Meat הציגה צמיחה חיובית, עם עלייה של 16.5% בהכנסות ל-18.5 מיליון דולר, המונעת מגידול בנפח המכירות באירופה, בריטניה וקנדה, מה שמספק נקודת אור פוטנציאלית לקיזוז החולשה המתמשכת בשוק האמריקאי.
- ההוצאות התפעוליות של החברה ירדו מ-45.4 מיליון דולר ל-36.7 מיליון דולר, וצריכת המזומנים הרבעונית פחתה בכ-44% לכ-18 מיליון דולר, מה שמצביע על מאמצים לצמצום עלויות ושיפור היעילות התפעולית, אך דורש הוכחה שהחיסכון נשמר לאורך זמן ללא השפעות חשבונאיות חד-פעמיות.
עיקרי הדוח
• הכנסות: ירדו ב8.2% ל68.8 מיליון דולר, אך עקפו את תחזית החברה ואת צפי האנליסטים.
• היקף המוצרים שנמכר: ירד ב9.5%, בעיקר בשל חולשה במסעדות ובשוק האמריקאי.
• הרווח הגולמי: הסתכם ב5.9 מיליון דולר ושיעורו ירד מ10.6% ל8.5%.
• ההפסד EBIDTA המתואם: גדל מ24.7 מיליון דולר ל27.7 מיליון דולר.
• רווח נקי: בגובה 16.4 מיליון דולר נבע בעיקר מרווח לא מזומן של 57.7 מיליון דולר בעקבות ארגון החוב.
לחברינו הצמחוניים והטבעוניים, Beyond Meat היא יצרנית מזון מבוסס חלבון צמחי, שפועלת בשוק הקמעונאי ובמסעדות ומוכרת מוצרים שנועדו לספק חלופה לבשר מן החי. החברה דיווחה לאחר סיום המסחר ב5 באוגוסט ומנסה במקביל לייצב את עסקי תחליפי הבשר ולהתרחב לקטגוריות נוספות של מזון ומשקאות פונקציונליים.
הדוח מציג שיפור מסוים לעומת הרבעונים האחרונים, אך עדיין לא מספק הוכחה להתאוששות עסקית. ההכנסות עברו את הקצה העליון של תחזית החברה והירידה השנתית התמתנה, אך נפח המכירות המשיך לרדת והרווחיות הגולמית נחלשה לעומת השנה שעברה. הרווח הנקי החיובי נבע בעיקר מהשפעה חשבונאית הקשורה לחוב, בעוד שהפעילות השוטפת המשיכה לייצר הפסד משמעותי.
תזת ההתאוששות קיבלה תמיכה מהצמיחה בקמעונאות הבינלאומית, מהפחתת ההוצאות ומהירידה בצריכת המזומנים. מנגד, החולשה בארצות הברית ובערוצי המסעדות נותרה רחבה, והתחזית לרבעון השלישי מצביעה על כך שהחברה עדיין מתקשה לחזור לצמיחה יציבה.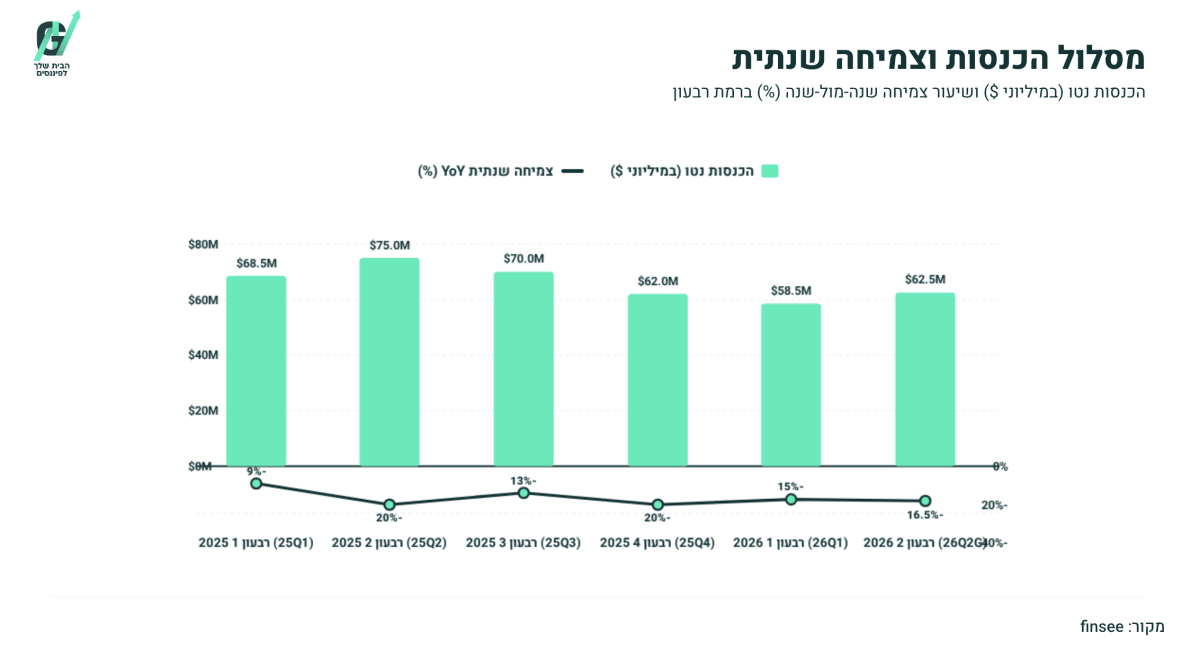
התרחיש השורי
מנוע הצמיחה המרכזי נמצא בפעילות הקמעונאית הבינלאומית. הכנסות הערוץ עלו ב16.5% ל18.5 מיליון דולר, בזכות גידול של 8.2% בנפח המכירות ועלייה של 7.7% בהכנסה הממוצעת לפאונד. הצמיחה התבססה על מכירות חזקות יותר באירופה, בבריטניה ובקנדה. אם החברה תמשיך להרחיב הפצה בשווקים האלה, הפעילות הבינלאומית עשויה לקזז חלק מהחולשה המבנית בשוק האמריקאי.
מנוע השיפור השני נמצא בצמצום מבנה העלויות ובצריכת המזומנים. ההוצאות התפעוליות ירדו מ45.4 מיליון דולר ל36.7 מיליון דולר, והחברה דיווחה שצריכת המזומנים הרבעונית, בנטרול פעילויות מימון, ירדה בכ44% לכ18 מיליון דולר. איחוד פעילות הייצור, הפחתת עלויות חומרי גלם, צמצום מחסנים ויציאה ממוצרים פחות רווחיים יכולים לתמוך בשיפור נוסף, אך החברה תצטרך להראות שהחיסכון נשמר גם ללא השפעות חשבונאיות חיוביות.
התרחיש הדובי
הסיכון המרכזי הוא שהביקוש למוצרי הליבה עדיין מתכווץ. נפח המכירות הכולל ירד ב9.5%, הכנסות הקמעונאות בארצות הברית ירדו ב9.9%, הכנסות המסעדות בארצות הברית נפלו ב27.6% וההכנסות ממסעדות מחוץ לארצות הברית ירדו ב16%. החברה מצביעה על חולשה בקטגוריה ועל אובדן נקודות הפצה, כך שלא מדובר רק בבעיה נקודתית של תמחור. המשך ירידה בנפחים יקשה על המפעלים לכסות עלויות קבועות ויעכב את השיפור ברווחיות.
הסיכון השני נמצא באיכות הרווח ובמבנה הפיננסי. החברה רשמה רווח נקי של 16.4 מיליון דולר, אך התוצאה כללה רווח לא מזומן של 57.7 מיליון דולר בעקבות המרת חלק מאיגרות החוב. במקביל, ההפסד המתואם לפני ריבית, מס, פחת והפחתות גדל ל27.7 מיליון דולר ושיעורו הגיע ל40.2% מההכנסות, לעומת 33% אשתקד. מעבר לכך, הוצאות הריבית עלו ב4.6 מיליון דולר. ארגון החוב האריך את מרווח הנשימה הפיננסי, אך לא פתר את חוסר הרווחיות של הפעילות.
מסקנה
תזת ההשקעה נותרה חלשה, אף שהדוח כולל סימנים ראשונים של התייצבות. הצמיחה בקמעונאות הבינלאומית והירידה בצריכת המזומנים הן נקודות חיוביות, אך הן עדיין לא מאזנות את הירידה הרחבה בנפחים, את שחיקת הרווח הגולמי ואת ההפסד התפעולי. המשתנה המרכזי עד הדוח הבא יהיה היכולת לייצב את הביקוש בארצות הברית ולשפר את הרווחיות ללא הישענות על רווחים חשבונאיים חד פעמיים.
הנושאים המרכזיים
הירידה בהכנסות מתמתנת, אך הנפחים ממשיכים להתכווץ
ההכנסות ירדו ב8.2%, לעומת ירידה של 15.3% ברבעון הראשון ו19.7% ברבעון הרביעי של 2025. זו התקדמות ביחס למגמה האחרונה, אך היא נבעה בחלקה מעלייה של 1.3% בהכנסה לפאונד ומהשפעה חיובית של שערי מטבע, בעוד שנפח המכירות ירד ב9.5%. למשקיעים חשוב להבחין בין האטה בקצב הירידה לבין חזרה לצמיחה. נכון לרבעון הנוכחי, החברה עדיין מוכרת פחות מוצרים מאשר בשנה שעברה.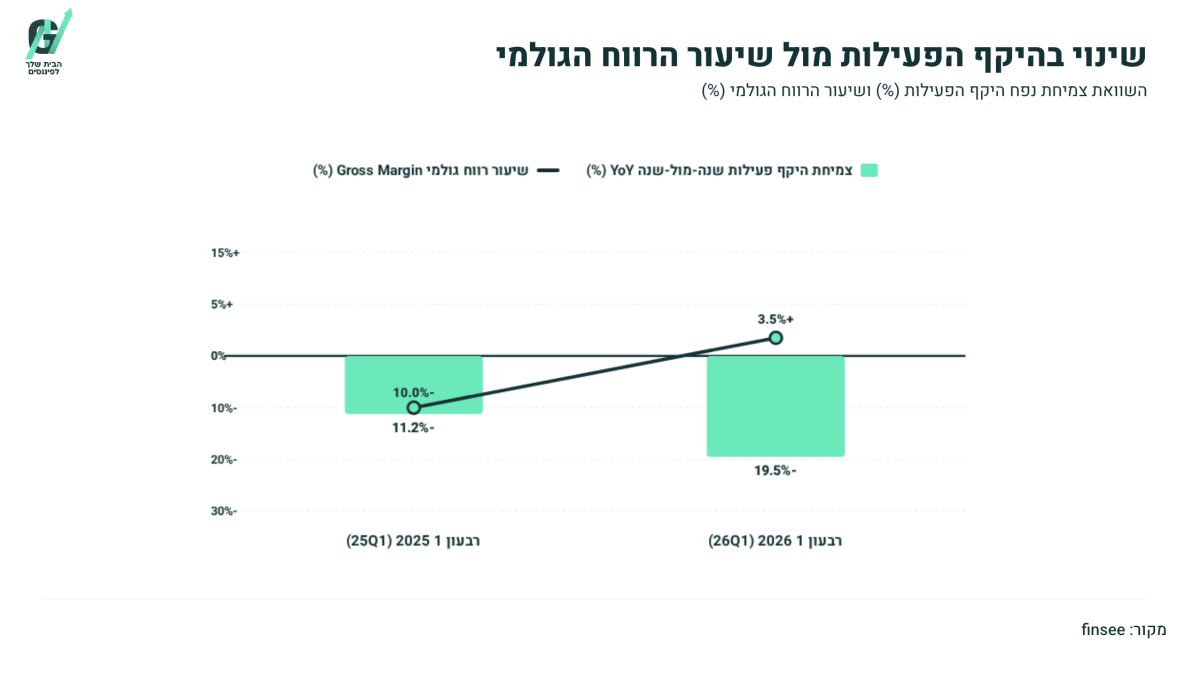
השוק הבינלאומי מספק את נקודת האור היחידה
הקמעונאות הבינלאומית הייתה הערוץ היחיד שהציג צמיחה, עם עלייה בהכנסות ובנפח המכירות. מנגד, פעילות המסעדות מחוץ לארצות הברית נחלשה בעקבות ירידה במכירות ללקוחות מסעדות שירות מהיר. הפער בין שני הערוצים מלמד שהמותג עדיין מסוגל לצמוח במדפי הקמעונאות באירופה ובקנדה, אך הקשרים עם לקוחות המסעדות הגדולים לא מספקים כרגע בסיס יציב לצמיחה.
הרווחיות התפעולית עדיין רחוקה מאיזון
שיעור הרווח הגולמי ירד ל8.5%, בשל עלייה בעלויות החומרים והייצור והקושי לספוג עלויות קבועות על בסיס נפח נמוך יותר. ההפסד התפעולי הצטמצם ל30.8 מיליון דולר, אך התוצאה נהנתה מזיכוי של 11 מיליון דולר בעקבות הסדר בוררות. ללא השפעות מיוחדות, הדרך לאיזון תפעולי עדיין ארוכה ודורשת שילוב של התאוששות במכירות והפחתת עלויות ייצור.
ההתרחבות מעבר לתחליפי בשר עדיין בשלב מוקדם
החברה מנסה לעבור בהדרגה ממיקוד בתחליפי בשר לחברת חלבון צמחי רחבה יותר, והשיקה את Beyond Immerse בקטגוריית המשקאות הפונקציונליים. המהלך עשוי להרחיב את השוק שאליו פונה החברה ולהפחית את התלות בקטגוריה שנמצאת תחת לחץ. עם זאת, החברה עדיין לא פרסמה נתוני מכירות, שיעורי רווחיות או יעדים כספיים שיאפשרו להעריך אם הפעילות החדשה יכולה להפוך למנוע צמיחה מהותי.
שאלות מפתח
- איזה חלק מאובדן נקודות ההפצה בארצות הברית נובע משינויים זמניים באריזות, ואיזה חלק משקף החלטה קבועה של קמעונאים לצמצם את הקטגוריה?
- איזה היקף הכנסות ושיעור רווח גולמי נדרשים כדי שהחברה תגיע לאיזון תזרימי, בהנחה שהביקוש בארצות הברית לא יחזור לצמיחה בקרוב?
- מהו לוח הזמנים להפיכת Beyond Immerse והמוצרים בקטגוריות החדשות להכנסה מהותית, וכמה השקעה נוספת תידרש לפני שהפעילות תתרום לרווחיות?
למה לשים לב ברבעון הבא
נפח המכירות
המשך התמתנות בירידה בנפחים, במיוחד בקמעונאות בארצות הברית, יהיה הסימן החשוב ביותר להתייצבות עסקי הליבה. ירידה חד ספרתית נמוכה או מעבר לצמיחה באחד הערוצים המרכזיים יחזקו את תזת ההתאוששות. ירידה דו ספרתית נוספת תראה שהחולשה בקטגוריה ממשיכה לגבור על השקות המוצרים ועל פעולות השיווק.
שיעור הרווח הגולמי
החברה ציינה שהרבעון השני היה האחרון שכלל את מלוא השפעת הפחת המואץ הקשור לסגירת הפעילות בסין, שפגע בשיעור הרווח הגולמי ביותר משתי נקודות אחוז. שיפור משמעותי מעל 8.5% יחזק את הטענה שמהלכי הייצור והחיסכון מתחילים לעבוד. הישארות ברמה חד ספרתית נמוכה תראה שהירידה בנפחים ועלויות הייצור ממשיכות לקזז את ההתייעלות.
צריכת המזומנים
לBeyond Meat היו 186.1 מיליון דולר במזומן ובמזומן מוגבל מול חוב רשום של 323.8 מיליון דולר בסוף הרבעון. ירידה נוספת בצריכת המזומנים מהרמה הרבעונית של כ18 מיליון דולר תאריך את מרווח הפעולה של החברה. חזרה לשריפת מזומנים גבוהה יותר תגדיל את הסיכון לצורך בגיוס הון או במימון נוסף.
סיכום
Beyond Meat הציגה האטה בקצב הירידה בהכנסות, צמיחה בקמעונאות הבינלאומית ושיפור בצריכת המזומנים, אך פעילות הליבה עדיין מתכווצת והרווחיות נותרה חלשה. הרווח הנקי החיובי לא מעיד על מעבר לרווחיות תפעולית, מפני שהוא נבע בעיקר מרווח חשבונאי הקשור לחוב. המבחן הבא הוא ייצוב הנפחים ושיפור בשיעור הרווח הגולמי.
המניה ירדה לאחר שעות המסחר בכ3%.