סיכום דו״ח Q2 2026 חברת Redwire Corporation (RDW)
6.8.2026
בקצרה
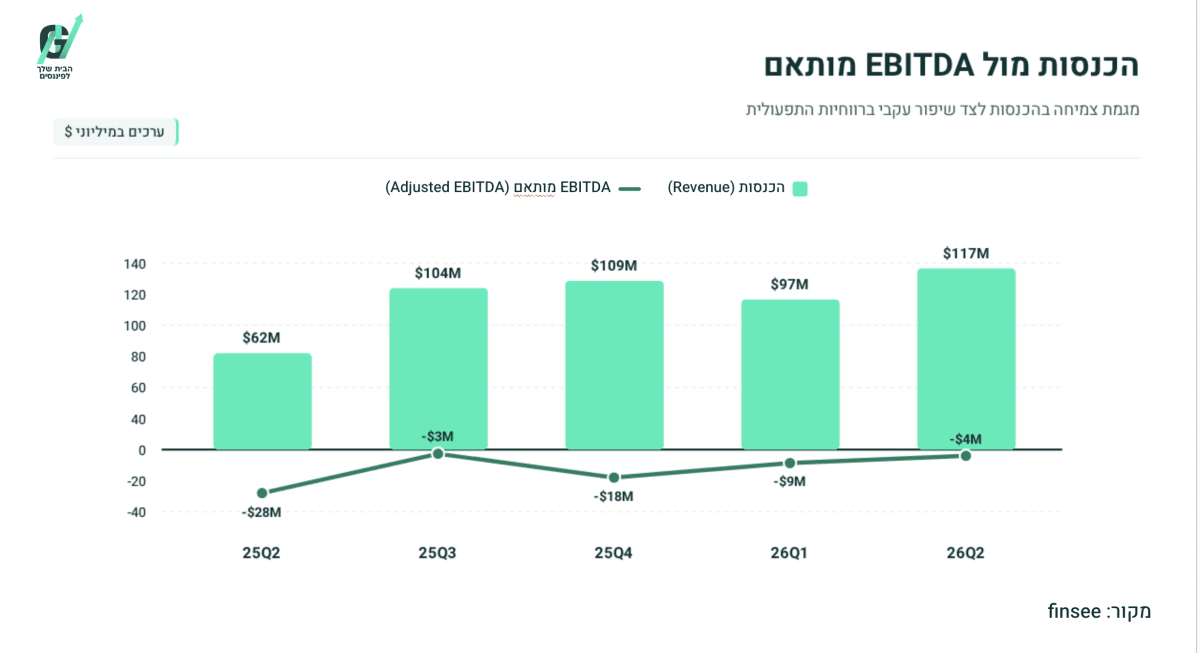
- הכנסות Redwire זינקו ב-89.6% לשיא של 117.1 מיליון דולר ברבעון השני של 2026, בעיקר בזכות הרחבת פעילות Defense Tech לאחר רכישת Edge Autonomy, מה שמחזק את תזת ההשקעה ומצביע על פוטנציאל צמיחה משמעותי בתחום הביטחוני.
- הרווח הגולמי של החברה השתפר משמעותית והגיע ל-32.5 מיליון דולר, עם שיעור רווחיות גולמית של 27.8% לעומת הפסד גולמי אשתקד, דבר המעיד על יעילות תפעולית גוברת ויכולת החברה לייצר ערך מפעילותה המורחבת.
- צבר החוזים של Redwire עלה ב-31.8% מתחילת השנה לשיא של 542.1 מיליון דולר, עם יחס הזמנות להכנסות של 1.42, מה שמספק נראות חזקה להכנסות עתידיות ומצביע על ביקוש מתמשך למוצרי ושירותי החברה בתחומי החלל והביטחון.
- למרות השיפור בהכנסות וברווחיות הגולמית, Redwire עדיין רשמה הפסד נקי של 41 מיליון דולר ותזרים מזומנים שלילי של 35.3 מיליון דולר, מה שמדגיש את הצורך של החברה להוכיח יכולת להפוך את ההתרחבות לרווחיות נקייה ולתזרים חיובי בטווח הקרוב.
עיקרי הדוח
• הכנסות: זינקו ב89.6% לשיא של 117.1 מיליון דולר, בעיקר בזכות הרחבת פעילות Defense Tech לאחר רכישת Edge Autonomy.
• רווח גולמי: הגיע ל32.5 מיליון דולר ושיעורו השתפר ל27.8%, לעומת הפסד גולמי ושיעור שלילי של 30.9% אשתקד.
• הפסד נקי: הצטמצם ב56 מיליון דולר ל41 מיליון דולר, אך החברה עדיין רחוקה מרווחיות לפי GAAP.
• צבר חוזי: עלה ב31.8% מתחילת השנה לשיא של 542.1 מיליון דולר, ויחס ההזמנות להכנסות עמד על 1.42.
• תזרים המזומנים: נותר שלילי בגובה 35.3 מיליון דולר, לצד השקעה של 12.5 מיליון דולר במחקר ופיתוח.
Redwire, אחת החברות המקרנות בסקטור החלל שחווה תהפוכות בתקוםפה האחרונה בעקבות ההנפקה של SpaceX, היא חברת טכנולוגיה לתחומי החלל והביטחון שמפתחת תשתיות חלל, מערכות אוויריות בלתי מאוישות, מטעני מודיעין ופלטפורמות אוטונומיות. החברה דיווחה לאחר סיום המסחר ב5 באוגוסט, כשהרבעון הנוכחי משקף בצורה רחבה יותר את השינוי שעברה בעקבות רכישת Edge Autonomy והתרחבותה מחברת תשתיות חלל לקבוצה שמשלבת חלל וטכנולוגיות ביטחוניות.
התמונה הראשונית חיובית, Redwire הגיעה לשיא בהכנסות, ברווחיות הגולמית ובצבר, הקטינה משמעותית את ההפסד ושיפרה את הEBITDA המתואם, רווח לפני ריבית, מס, פחת והפחתות בנטרול סעיפים מסוימים. עם זאת, חשוב להיזהר מהשוואת הצמיחה השנתית כפשוטה. ברבעון המקביל Edge Autonomy נכללה בתוצאות במשך תקופה קצרה בלבד, בעוד שהרבעון הנוכחי כולל אותה לאורך כל התקופה.
תזת ההשקעה התחזקה בזכות השיפור ברווחיות והגידול בהזמנות, אך הדוח עדיין לא מוכיח שהחברה מסוגלת להפוך את ההתרחבות לרווח נקי ולתזרים חיובי. המבחן עובר כעת מהגדלת היקף הפעילות לשיפור בביצוע של תחום החלל ולהפחתת העלויות ברמת הקבוצה.
התרחיש השורי
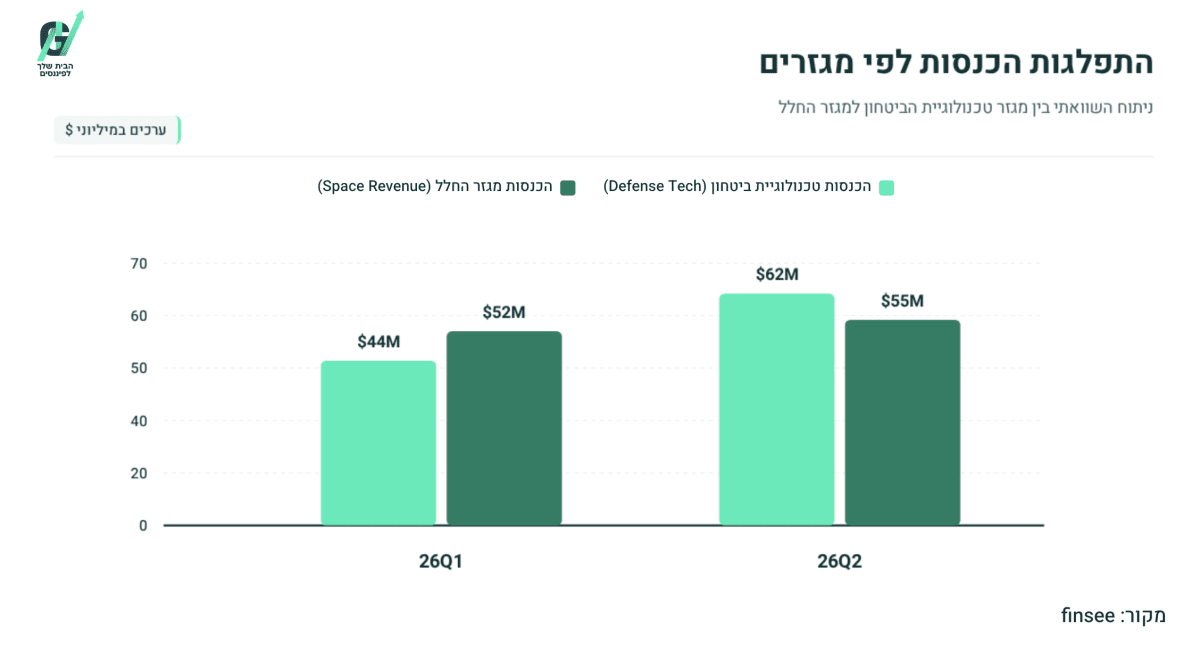
מנוע הצמיחה הראשון הוא פעילות Defense Tech. הכנסות התחום הגיעו ל61.9 מיליון דולר, לעומת 5.1 מיליון דולר ברבעון המקביל, והEBITDA המתואם המגזרי הגיע ל14.1 מיליון דולר. החברה קיבלה הזמנות המשך למערכת Stalker Block 30 וחוזים למערכות Penguin, כולל חוזה רב שנתי בשווי של עשרות מיליוני דולרים גבוהים ממדינת נאט״ו שלא נחשפה. יחס ההזמנות להכנסות בתחום הגיע ל2.35, כך שהחוזים החדשים היו גבוהים ביותר מפי שניים מההכנסות שהוכרו ומספקים בסיס להמשך צמיחה.
מנוע הצמיחה השני הוא השיפור בצבר ובנראות. הצבר החוזי עלה מ411.2 מיליון דולר בסוף 2025 ל542.1 מיליון דולר בסוף יוני, לאחר תוספות אורגניות של 352.3 מיליון דולר במחצית הראשונה. יחס ההזמנות להכנסות ב12 החודשים האחרונים עלה מ0.87 ל1.52. יחס גבוה מ1 מצביע על כך שקצב קבלת החוזים גבוה מקצב ההכרה בהכנסות, מגמה שיכולה לתמוך בצמיחה עתידית אם החברה תעמוד בלוחות הזמנים ותמיר את הצבר להכנסות.
התרחיש הדובי
הסיכון הראשון הוא שהשיפור ברמת הקבוצה מסתיר חולשה בפעילות החלל. הכנסות המגזר ירדו ב2.6% ל55.2 מיליון דולר, והתחום עבר מEBITDA מתואם חיובי של מיליון דולר להפסד של 4.2 מיליון דולר. ההרעה מראה שלא כל חלקי החברה נהנים מהמומנטום הביטחוני. אם הפעילות הוותיקה לא תחזור לצמוח ולייצר רווח, Redwire תישען יותר על התחום שנרכש ועל תקציבי ביטחון.
הסיכון השני נמצא באיכות הרווח ובצריכת המזומנים. ההפסד הנקי הגיע ל41 מיליון דולר וההפסד התפעולי הסתכם ב22.1 מיליון דולר. החברה נטרלה בחישוב הEBITDA המתואם בין היתר 14.5 מיליון דולר משינוי בשווי התחייבות כתבי האופציה ו3.9 מיליון דולר מתגמול מבוסס מניות. במקביל, תזרים המזומנים החופשי נותר שלילי בגובה 35.3 מיליון דולר. השיפור לעומת השנה שעברה משמעותי, אך הפעילות עדיין צורכת הון גם לאחר שההכנסות כמעט הוכפלו.
מסקנה
תזת ההשקעה התחזקה בזכות צבר שיא, שיפור חד ברווחיות הגולמית ומומנטום חזק בפעילות הביטחונית. Redwire מתחילה להציג את ההיגיון העסקי מאחורי רכישת Edge Autonomy, אך עדיין צריכה להוכיח שהקבוצה המורחבת יכולה לייצר רווח תפעולי ותזרים חיובי. עד הדוח הבא המשקיעים צריכים להתמקד בביצועי מגזר החלל ובהמרת הצבר למזומן, ולא רק בקצב צמיחת ההכנסות המדווח.
הנושאים המרכזיים
הפעילות הביטחונית משנה את מבנה החברה
Defense Tech סיפקה יותר ממחצית מהכנסות הרבעון והייתה המגזר הרווחי היחיד לפי EBITDA מתואם מגזרי. הזמנות למערכות Stalker, Penguin ומטעני Octopus מראות שהרכישה הרחיבה את Redwire לשווקים בעלי ביקוש ביטחוני גלובלי. החברה מסרה כמעט 200 מטעני Octopus מתחילת השנה, עלייה של יותר מ15%, והשיקה שני מוצרים חדשים. המבחן יהיה לשמור על קצב המסירות ועל הרווחיות בזמן שהייצור מתרחב.
השיפור ברווחיות הגולמית מהותי
הרווח הגולמי עלה מהפסד של 19.1 מיליון דולר לרווח של 32.5 מיליון דולר, ושיעור הרווח הגולמי הגיע ל27.8%. ההשוואה השנתית מושפעת גם מהוצאות והתאמות הקשורות לרכישת Edge Autonomy ברבעון המקביל, אך גם לאחר ההשפעה הזאת מדובר בשינוי מהותי. החברה מוכיחה שהיא מסוגלת לבצע את החוזים הקיימים ברווחיות גולמית, אך עלויות המחקר, הפיתוח והמטה עדיין מונעות מעבר לרווח תפעולי.
הצבר גדל בקצב מהיר מההכנסות
Redwire קיבלה חוזים בהיקף של 165.8 מיליון דולר במהלך הרבעון, לעומת הכנסות של 117.1 מיליון דולר. הצבר הביטחוני כמעט הוכפל מתחילת השנה ל220.2 מיליון דולר, בעוד שצבר פעילות החלל עלה ל322 מיליון דולר. הגידול הרחב בשני התחומים מחזק את הנראות, אך צבר מייצג עבודה עתידית ולא הכנסה שהחברה כבר רשמה. עיכובים, שינויים בחוזים או חריגות בעלויות יכולים להשפיע על קצב ההמרה ועל הרווחיות.
המאזן התחזק בעיקר בזכות גיוס הון
Redwire סיימה את הרבעון עם נזילות כוללת של 607.8 מיליון דולר, הכוללת 557 מיליון דולר במזומן ו50 מיליון דולר של מסגרות אשראי זמינות. במקביל, החברה הקטינה את הלוואותיה לזמן ארוך מ90 מיליון דולר ל50 מיליון דולר. עם זאת, הגידול במזומן הגיע בעיקר מהנפקת מניות בהיקף נטו של יותר מ550 מיליון דולר במחצית, ומספר המניות עלה משמעותית. המאזן חזק יותר, אך בעלי המניות שילמו על כך בדילול.
שאלות מפתח
- איזה חלק מצמיחת ההכנסות השנתית משקף צמיחה אורגנית אמיתית ואיזה חלק נובע מהכללת Edge Autonomy במשך רבעון מלא?
- מה גרם למגזר החלל לעבור להפסד EBITDA מתואם, ומתי ההנהלה מצפה לחזרה לצמיחה ולרווחיות חיובית בתחום?
- כיצד החברה מתכוונת להפוך את הצבר הגבוה לתזרים חיובי, במיוחד לאור העלייה במלאי, בנכסי החוזים ובהוצאות המחקר והפיתוח?
למה לשים לב ברבעון הבא
קצב ההכנסות הנדרש לעמידה בתחזית
Redwire רשמה הכנסות של 214 מיליון דולר במחצית הראשונה. כדי להגיע לתחתית התחזית השנתית היא צריכה לייצר 236 מיליון דולר במחצית השנייה, וכדי להגיע לקצה העליון היא זקוקה ל286 מיליון דולר. הכנסות רבעוניות מעל קצב המחצית הראשונה יחזקו את הביטחון בתחזית. האטה או דחייה בפרויקטים יקשו להגיע לחלק העליון של הטווח.
מעבר לEBITDA מתואם חיובי
ההפסד המתואם הצטמצם ל3.2 מיליון דולר, לעומת 27.4 מיליון דולר אשתקד. מעבר לנתון חיובי ברבעון הבא יראה שהרווח הגולמי מסוגל לכסות את מבנה ההוצאות. הישארות בהפסד למרות המשך צמיחה תעלה שאלות לגבי העלויות ברמת המטה ולגבי היכולת לייצר מינוף תפעולי.
ביצועי פעילות החלל
חזרה לצמיחה בהכנסות ושיפור מהפסד EBITDA מגזרי של 4.2 מיליון דולר יהיו סימנים לכך שהחולשה זמנית. ירידה נוספת בהכנסות או העמקה בהפסד יראו שהמומנטום בפעילות הביטחונית מפצה על בעיה רחבה יותר בפעילות החלל הוותיקה.
סיכום
Redwire יצאה מהרבעון עם עסק גדול יותר, צבר חזק יותר ומאזן שמאפשר לה להשקיע בהתרחבות. פעילות Defense Tech הפכה למנוע המרכזי והשיפור ברווחיות הגולמית משמעותי, אך החברה עדיין צורכת מזומנים ופעילות החלל נחלשה. המשתנה החשוב ביותר מעכשיו הוא היכולת להמיר את הצבר לרווח תפעולי ולתזרים חיובי.
המניה עלתה לאחר שעות המסחר בכ7.9% ל10.72 דולר, לפי הנתון האחרון שניתן היה לאמת לאחר פרסום הדוח.