סיכום דו״ח Q3 2026 חברת Symbotic (SYM)
6.8.2026

בקצרה
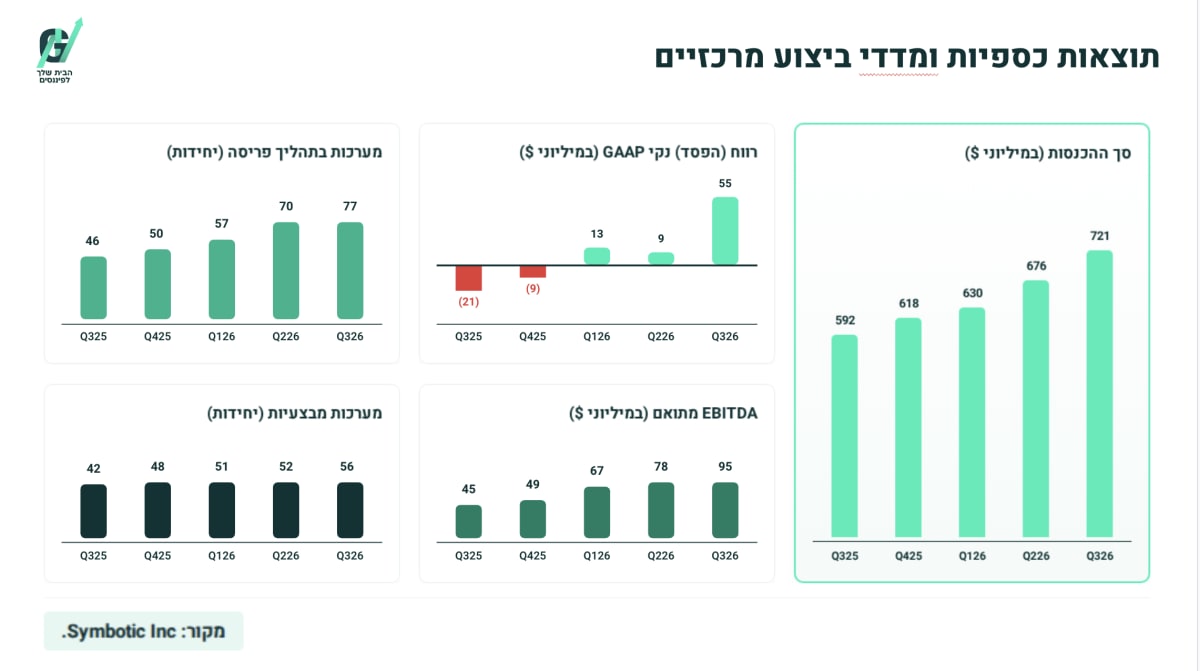
- הכנסות Symbotic צמחו ב-22% והגיעו ל-720.8 מיליון דולר, מעט מעל ציפיות השוק, מה שמעיד על ביצועים תפעוליים חזקים ויכולת החברה להגדיל את היקף הפעילות בתחום האוטומציה הלוגיסטית.
- הרווח הנקי של Symbotic לפי GAAP עמד על 55 מיליון דולר, שיפור משמעותי לעומת הפסד של 21.2 מיליון דולר ברבעון המקביל, אך יש לזכור שהוא כלל רווח לא ממומש של 19.4 מיליון דולר מהשקעות, מה שמחייב בחינה מדוקדקת של איכות הרווח.
- ה-EBITDA המתואם של Symbotic יותר מהוכפל והגיע ל-95.2 מיליון דולר, עלייה מ-45.4 מיליון דולר ברבעון המקביל, נתון המעיד על מינוף תפעולי משמעותי ויכולת החברה להפוך את הגידול בהכנסות לרווחיות תפעולית גבוהה יותר.
- Symbotic הגדילה את מספר המערכות בהקמה ל-77 והכנסות המערכות צמחו ב-20% ל-671 מיליון דולר, מה שמחזק את תזת הצמיחה ארוכת הטווח ומספק נראות להכנסות עתידיות בזכות צבר הזמנות של 22.5 מיליארד דולר.
עיקרי הדוח
• הכנסות: צמחו ב22% ל720.8 מיליון דולר, מעט מעל ציפיות השוק ובקרבת הקצה העליון של תחזית החברה.
• רווח נקי: לפי GAAP הגיע ל55 מיליון דולר, לעומת הפסד של 21.2 מיליון דולר ברבעון המקביל.
• הEBITDA המתואם: יותר מהוכפל ל95.2 מיליון דולר, בזכות ביצוע פרויקטים, התייעלות וגידול בהיקף הפעילות.
Symbotic עוסקת בסקטור המדובר Physical AI כאשר היא מפתחת מערכות רובוטיות ותוכנה מבוססת בינה מלאכותית לאוטומציה של מרכזים לוגיסטיים. החברה, שדיווחה לאחר סיום המסחר ב5 באוגוסט, מספקת ללקוחות מערכת משולבת שמטפלת בקליטת סחורות, אחסון, איסוף ארגזים ובניית משטחים, לצד תוכנה ושירותים לאורך חוזים שנמשכים בדרך כלל 15 שנה.
הרבעון הציג שיפור כמעט בכל המדדים המרכזיים. ההכנסות צמחו בקצב דו ספרתי, הרווחיות התרחבה ומספר המערכות בהקמה ובפעילות המשיך לעלות. ההפתעה המרכזית הגיעה מהEBITDA המתואם, רווח לפני ריבית, מס, פחת והפחתות בנטרול סעיפים מסוימים, שעלה מעל התחזית בזכות ביצוע פרויקטים טוב מהצפוי ויעילות תפעולית.
תזת ההשקעה התחזקה, בעיקר בזכות הוכחה שהגידול בהכנסות מתחיל לייצר מינוף תפעולי. עם זאת, חלק מההזדמנויות הגדולות ביותר, בהן SymMicro ומבנה האחסון החדש, עדיין נמצאות בשלבי התקנה ובדיקה. המבחן עובר כעת מהצגת מוצרים חדשים להטמעה מסחרית רחבה ולהרחבת בסיס הלקוחות.
התרחיש השורי
מנוע הצמיחה הראשון הוא הגידול במספר המערכות. Symbotic התחילה 11 התקנות חדשות במהלך הרבעון והגיעה ל77 מערכות בהקמה, לעומת 46 בתקופה המקבילה. הכנסות המערכות צמחו ב20% ל671 מיליון דולר. הצבר של 22.5 מיליארד דולר מספק נראות רב שנתית ומאפשר לחברה להמשיך לצמוח גם ללא זכייה מיידית בחוזי ענק נוספים. השיפור החשוב נמצא ביכולת לבצע יותר פרויקטים במקביל בלי לפגוע ברווחיות.
מנוע הצמיחה השני הוא המעבר ההדרגתי להכנסות חוזרות. ארבע מערכות נוספות הפכו לפעילות ברבעון, ומספר המערכות התפעוליות עלה ל56. הכנסות התוכנה צמחו ב57% ל13 מיליון דולר והכנסות השירותים התפעוליים גדלו ב49% ל37 מיליון דולר. הכנסות אלה עדיין מהוות חלק קטן מהמחזור, אך הן אמורות להתרחב ככל שיותר התקנות יושלמו. התהליך יכול לשפר לאורך זמן את יציבות ההכנסות ואת שיעורי הרווחיות.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח הנקי. החברה רשמה רווח של 55 מיליון דולר, אך הוא כלל רווח לא ממומש של 19.4 מיליון דולר מעליית השווי של השקעה אסטרטגית, בעיקר בחברת הסוללות Nyobolt. במקביל, הוצאות התגמול מבוסס המניות הגיעו ל50.5 מיליון דולר. הEBITDA המתואם מראה שיפור תפעולי ממשי, אך הפערים בין הנתונים מדגישים שהרווח הנקי ברבעון אינו משקף במלואו רק את הפעילות השוטפת.
הסיכון השני הוא פער הזמנים בין ההזדמנות הטכנולוגית להכנסות. ההנהלה מעריכה שהגרסה החדשה של SymMicro תזדקק לכשישה חודשי התקנה ובדיקה בחנות הראשונה של Walmart, והזמנה רחבה למאות אתרים עשויה להגיע רק בתחילת 2028. גם ההשפעה המהותית של מבנה האחסון החדש על ההכנסות והרווחיות צפויה בעיקר במחצית השנייה של שנת הכספים 2027. עיכובים נוספים עלולים לדחות את המימוש של חלק משמעותי מסיפור הצמיחה.
מסקנה
תזת ההשקעה התחזקה בזכות שילוב של צמיחה, הרחבת רווחיות ועלייה במספר המערכות. Symbotic מוכיחה שהיא מסוגלת להגדיל את פעילות ההתקנות ובמקביל לבנות שכבת הכנסות חוזרות מתוכנה ושירותים. המשתנה המרכזי עד הדוח הבא יהיה היכולת לשמור על הרווחיות הגבוהה בזמן שהחברה מאיצה את הפעילות ומקדמת את SymMicro, Exol ומבנה האחסון החדש.
הנושאים המרכזיים
הרווח צומח מהר מההכנסות
ההכנסות עלו ב22%, בעוד שהEBITDA המתואם זינק מ45.4 מיליון דולר ל95.2 מיליון דולר. שיעור הEBITDA המתואם עלה מכ7.7% לכ13.2%. השיפור נבע מביצוע פרויקטים, משמעת עלויות, יתרונות לגודל ותמהיל הכנסות חיובי. זהו הנתון החשוב ביותר בדוח, מפני שהוא מראה שהתרחבות הפעילות מתחילה להפוך לרווח ולא רק להגדיל את המחזור.
הצבר מספק נראות אך כמעט לא צמח
הצבר הסתכם ב22.5 מיליארד דולר ונותר אחד הנכסים המרכזיים בתזה. הירידה הקלה לעומת הרבעון הקודם נבעה בעיקר מהכנסות שהוכרו, וקוזזה בחלקה באמצעות אתר נוסף של Southern Glazer’s והתאמות מחירים. הצבר מעניק נראות גבוהה, אך המשקיעים צריכים לעקוב גם אחר הזמנות מלקוחות חדשים. הסתמכות ממושכת על מספר מצומצם של לקוחות גדולים משאירה את החברה חשופה לשינויים בלוחות ההתקנה שלהם.
SymMicro מרחיבה את השוק אך דורשת סבלנות
Symbotic החלה להתקין בחנות של Walmart את הגרסה החדשה של SymMicro, מערכת קטנה יותר המיועדת למימוש הזמנות מסחר מקוון בקרבת הצרכן. החברה כבר מפעילה 19 גרסאות ישנות יותר ומתכננת אתר בדיקה נוסף לאחר השלמת ההתקנה הראשונה. הצלחה יכולה לפתוח הזדמנות של מאות אתרים, אך ההנהלה הבהירה שהמעבר להזמנה רחבה יהיה הדרגתי.
ההכנסות החוזרות מתחילות להיבנות
הכנסות התוכנה והשירותים הסתכמו יחד ב50 מיליון דולר, לעומת כ33 מיליון דולר ברבעון המקביל. מודל החברה כולל מכירת מערכת שמוכרת כהכנסה לאורך תקופת ההקמה, ולאחר מכן דמי תוכנה ושירותים לאורך חוזים ארוכים. ככל שמספר המערכות הפעילות יעלה, משקל ההכנסות החוזרות אמור לגדול ולהפחית בהדרגה את התלות בתזמון של פרויקטים חדשים.
שאלות מפתח
- מהו קצב ההמרה הצפוי של הצבר להכנסות במהלך 12 החודשים הקרובים, וכמה מההכנסות תלויות בלוחות ההקמה של Walmart?
- איזה שיעור רווח גולמי מייצרות הכנסות התוכנה והשירותים לעומת הכנסות המערכות, ומתי הן יהפכו לחלק מהותי מהמחזור?
- אילו מדדי ביצוע צריכה גרסת SymMicro החדשה להשיג לפני שWalmart תתחייב להתקנה רחבה, ומה עלול לדחות את ההחלטה מעבר לתחילת 2028?
למה לשים לב ברבעון הבא
שיעור הEBITDA המתואם
התחזית לרבעון הרביעי עומדת על EBITDA מתואם של 100-105 מיליון דולר מול הכנסות של 760-780 מיליון דולר. עמידה בחלק העליון של שני הטווחים תשמור על שיעור רווחיות של יותר מ13% ותראה שהמינוף התפעולי נמשך. ירידה בשיעור הרווחיות תעלה אפשרות שהרבעון הנוכחי נהנה מתמהיל או מתזמון חיוביים במיוחד.
מספר המערכות הפעילות
מעבר של מערכות נוספות משלב ההקמה לשלב התפעולי אמור להגדיל את הכנסות התוכנה והשירותים. עלייה עקבית מעבר ל56 מערכות תחזק את המעבר להכנסות חוזרות. עיכובים במסירת מערכות יפגעו גם בהכרה בהכנסות הפרויקט וגם בתחילת ההכנסות השוטפות.
תזרים המזומנים ויתרת המזומן
המזומן ירד מ2 מיליארד דולר ל1.7 מיליארד דולר עקב תזמון תקבולים ותשלומים הקשורים לפרויקטים. ההנהלה צופה תזרים מזומנים חופשי חיובי ברבעון הרביעי. חזרה ליצירת מזומן תחזק את איכות הרווח, בעוד שירידה נוספת במזומן בזמן שהEBITDA עולה תחייב בדיקה מעמיקה של צורכי ההון החוזר.
סיכום
Symbotic יצאה מהרבעון חזקה יותר, עם הכנסות שיא, שיפור חד ברווחיות והתרחבות בבסיס המערכות. הצבר והעלייה בהכנסות החוזרות תומכים בהמשך הצמיחה, אך חלק מההזדמנויות הגדולות עדיין רחוקות מהכרה מהותית בהכנסות. המבחן הבא הוא שמירה על שיעור EBITDA של יותר מ13% והמרת ההתרחבות התפעולית למזומן.
המניה ירדה לאחר שעות המסחר בכ4.3%.