סיכום דו״ח Q2 2026 חברת Expedia Group (EXPE)
6.8.2026

בקצרה
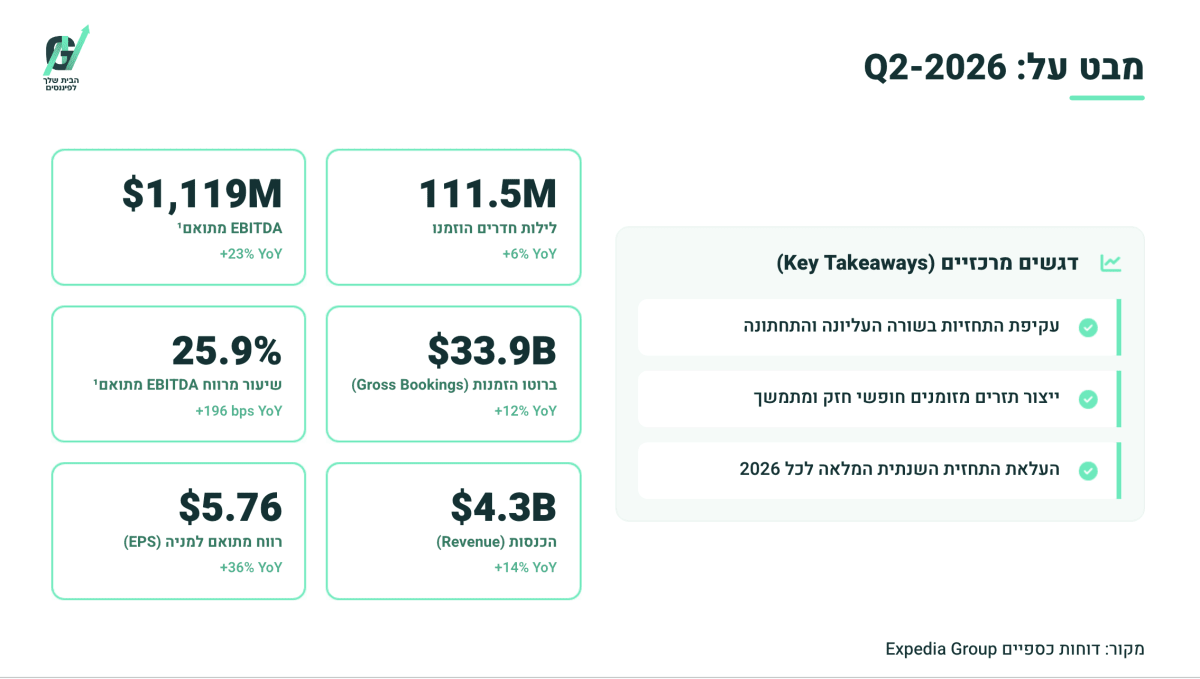
- הכנסות Expedia Group צמחו ב-14% ל-4.32 מיליארד דולר ורווח למניה עלה ב-36% ל-5.76 דולר ברבעון השני, נתונים שעקפו את תחזיות האנליסטים באופן משמעותי ומחזקים את תזת ההשקעה בחברה בזכות שיפור בביצועים הפיננסיים.
- פעילות ה-B2B של החברה הובילה את הצמיחה עם עלייה של 21% בהזמנות ו-23% בהכנסות ל-1.5 מיליארד דולר, מה שמצביע על מנוע צמיחה חזק המאפשר ל-Expedia להרחיב את טווח ההגעה שלה מעבר לפלטפורמות הצרכניות הישירות.
- החברה הציגה שיפור משמעותי ביעילות התפעולית, כאשר שיעור ה-EBITDA המתואם עלה מ-24% ל-25.9% והוצאות התקורה נותרו כמעט ללא שינוי, מה שמאפשר לרווחים לצמוח מהר יותר מההכנסות ומשפר את הפוטנציאל למינוף תפעולי עתידי.
- למרות הצמיחה החזקה, האטה בצמיחת לילות החדרים ל-6% וירידה ברווחיות פעילות ה-B2B מ-27.3% ל-24.8% מעלים חששות לגבי איכות הצמיחה, ומחייבים את המשקיעים לבחון האם הצמיחה מונעת מעליית מחירים ולא מהתרחבות אמיתית בהיקף הנסיעות.
עיקרי הדוח
• הכנסות: צמחו ב14% ל4.32 מיליארד דולר, מעל תחזית האנליסטים שעמדה על כ4.17 מיליארד דולר.
• רווח למניה: עלה ב36% ל5.76 דולר, לעומת תחזית של כ5.22 דולר.
• הזמנות כוללות: גדלו ב12% ל33.9 מיליארד דולר, בהובלת צמיחה של 21% בפעילות B2B.
• שיעור הEBITDA המתואם: עלה מ24% ל25.9%, והרווח התפעולי לפי GAAP צמח ב65%.
• נקודת חולשה מרכזית: הייתה האטה בצמיחת לילות החדרים ולחץ על הרווחיות בפעילות B2B.
חברת Expedia Group, שדיווחה לאחר סיום המסחר, מפעילה פלטפורמות להזמנת מלונות, דירות נופש, טיסות ורכבים באמצעות מותגים כמו Expedia, Hotels.com וVrbo. לצד הפעילות הישירה מול צרכנים, החברה מספקת תשתיות הזמנות ומלאי תיירות לשותפים עסקיים כמו חברות תעופה, מוסדות פיננסיים וסוכנויות נסיעות.
הרבעון השני הציג צמיחה רחבה מהצפוי לצד שיפור משמעותי ברווחיות. ההכנסות גדלו מהר יותר מהיקף ההזמנות, ההוצאות התקורה נותרו כמעט ללא שינוי והרכישות העצמיות תמכו בצמיחה ברווח למניה. פעילות B2B, שירותים לעסקים המאפשרים לשותפים להשתמש בטכנולוגיה ובמלאי התיירות של Expedia, המשיכה להיות מנוע הצמיחה המרכזי.
תזת ההשקעה התחזקה בזכות העלאת התחזית, השיפור בפעילות הצרכנית בארה״ב והמינוף התפעולי. עם זאת, ההאטה הצפויה בצמיחה ברבעון השלישי והפער בין צמיחת ההזמנות לצמיחת לילות החדרים מחייבים לבחון כמה מהצמיחה נובעת מעליית מחירים ולא מהתרחבות אמיתית בהיקף הנסיעות.
התרחיש השורי
מנוע הצמיחה הראשון הוא פעילות B2B. ההכנסות בתחום עלו ב23% ל1.5 מיליארד דולר וההזמנות צמחו ב21% ל10.7 מיליארד דולר, עם צמיחה דו ספרתית בכל האזורים. הפעילות מאפשרת לExpedia להפיץ את מלאי המלונות והטיסות שלה דרך חברות אחרות, וכך לצמוח בלי להסתמך רק על האתרים הצרכניים שלה. המשך צירוף שותפים והרחבת הפעילות אצל לקוחות קיימים עשויים להפוך את B2B לחלק גדול ויציב יותר מהכנסות הקבוצה.
המנוע השני הוא השיפור ביעילות התפעולית. ההכנסות עלו ב14%, בעוד שהוצאות התקורה המתואמות נותרו כמעט ללא שינוי על 638 מיליון דולר. שיעור הEBITDA המתואם, רווח לפני ריבית, מס, פחת והפחתות בנטרול סעיפים מסוימים, עלה ב196 נקודות בסיס ל25.9%. משמעת בשיווק, יעילות גבוהה יותר בתשלומים וחיסכון בהוצאות אפשרו לרווח לצמוח מהר מההכנסות. אם החברה תשמור על מבנה ההוצאות גם בתקופה של צמיחה מתונה יותר, חלק גדול יותר מכל דולר נוסף של הכנסה יוכל להפוך לרווח ולמזומן.
התרחיש הדובי
הסיכון הראשון נמצא בהתמתנות במדדים התפעוליים. מספר לילות החדרים שהוזמנו גדל ב6%, ללא האצה לעומת הרבעון הראשון ונמוך מקצב של 7% ברבעון המקביל. ההזמנות גדלו ב12% בין היתר בזכות עלייה של 5% במחיר הממוצע ללילה ומחירי טיסות גבוהים יותר. צמיחה שמבוססת יותר על מחיר ופחות על כמות רגישה להיחלשות בצרכן, ובתחזית לרבעון השלישי החברה כבר צופה האטה לצמיחה של 5%-7% בהזמנות.
הסיכון השני נמצא באיכות הצמיחה של פעילות B2B. שיעור הEBITDA המתואם בתחום ירד מ27.3% ל24.8%, למרות צמיחה של 23% בהכנסות. החברה ייחסה את הלחץ לתמהיל השותפים ולאיחוד פעילות שנרכשה. הצמיחה המהירה בתחום מחזקת את הפלטפורמה, אך אם היא תגיע דרך לקוחות בעלי רווחיות נמוכה יותר או תדרוש תשלומי עמלות גבוהים, היא עלולה לשפר את ההכנסות בלי לייצר מינוף תפעולי דומה.
מסקנה
תזת ההשקעה התחזקה. Expedia הציגה צמיחה בשתי הפעילויות המרכזיות, שיפור חד ברווחיות, תזרים חזק והעלאה משמעותית של התחזית השנתית. המשתנה החשוב מעכשיו הוא איכות הצמיחה: האם פעילות B2B תוכל להמשיך לצמוח בקצב גבוה תוך התאוששות בשיעור הרווחיות, והאם הפעילות הצרכנית תשמור על המומנטום גם בזמן שקצב ההזמנות מתמתן.
הנושאים המרכזיים
פעילות B2B ממשיכה להוביל
ההזמנות בפעילות B2B צמחו ב21% וההכנסות עלו ב23%, לעומת צמיחה של 8% בשני המדדים בפעילות B2C, הפעילות הישירה מול צרכנים. הצמיחה הרחבה בכל האזורים מראה שהתחום כבר לא נשען על לקוח או שוק בודד. מנגד, הירידה בשיעור הרווחיות מדגישה שהמשקיעים צריכים לבחון את התרומה לרווח ולא רק את קצב ההתרחבות.
הפעילות הצרכנית בארה״ב מתאוששת
החברה דיווחה שהפעילות הצרכנית בארה״ב צמחה בקצב הגבוה ביותר זה 15 רבעונים. שיעור הEBITDA המתואם של B2C עלה מ29.4% ל33.2%, בזכות משמעת שיווקית, תמהיל הכנסות חיובי ושיפור בתשואה על הוצאות הפרסום. השיפור חשוב במיוחד לאחר תקופה שבה מותגים כמו Hotels.com וVrbo התמודדו עם שינויים טכנולוגיים ועם חולשה יחסית בביצועים.
העלאת התחזית השנתית משמעותית
החברה צופה כעת הכנסות של 16.05-16.22 מיליארד דולר, צמיחה של 9%-10%, לעומת תחזית קודמת של 15.6-16 מיליארד דולר. תחזית ההזמנות הועלתה ל129.5-130.8 מיליארד דולר, ותחזית התרחבות שיעור הEBITDA המתואם הועלתה מ1-1.25 נקודות אחוז ל1.5-1.75 נקודות אחוז. העלאת שלושת המדדים יחד מצביעה על שיפור בציפיות לביקוש וגם ביכולת להמיר אותו לרווח.
התזרים מאפשר החזרת הון
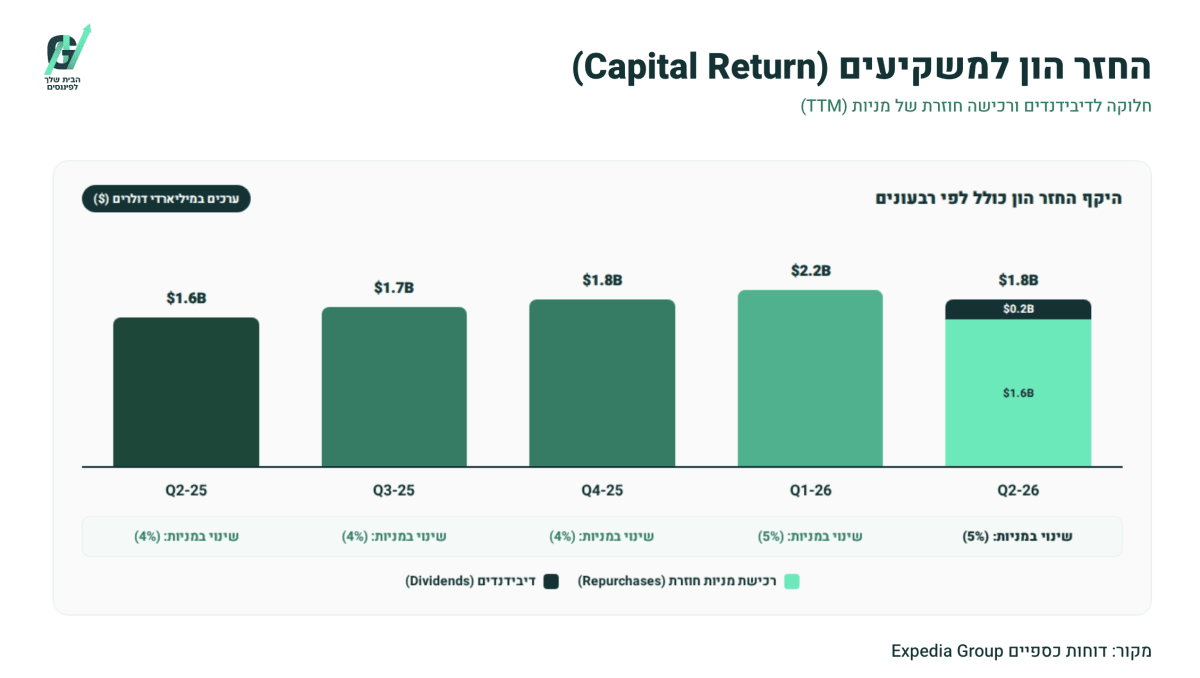
תזרים המזומנים החופשי ברבעון הגיע ל1.28 מיליארד דולר, עלייה של 39%, וב12 החודשים האחרונים הגיע ל4.5 מיליארד דולר. החברה החזירה לבעלי המניות 1.8 מיליארד דולר במהלך 12 החודשים האחרונים, מתוכם 1.6 מיליארד דולר ברכישות עצמיות. מספר המניות המשוקלל המתואם ירד ב5%, מה שסייע לרווח המתואם למניה לצמוח מהר יותר מהEBITDA.
שאלות מפתח
- איזה חלק מצמיחת B2B הגיע מהתרחבות אורגנית אצל שותפים קיימים, ואיזה חלק מפעילות שנרכשה או מפעילות שיווקית זמנית של לקוחות גדולים?
- מה נדרש כדי להחזיר את שיעור הEBITDA המתואם של B2B לרמה של הרבעון המקביל, בלי לפגוע בקצב צמיחת ההזמנות?
- כמה מהצמיחה בהזמנות נבע מעליית מחירים וכמה מגידול אמיתי בהיקף הנסיעות, במיוחד לקראת ההאטה הצפויה ברבעון השלישי?
למה לשים לב ברבעון הבא
קצב ההזמנות
החברה צופה הזמנות של 32.2-32.8 מיליארד דולר ברבעון השלישי, צמיחה של 5%-7%. תוצאה קרובה לחלק העליון של הטווח תצביע על ביקוש עמיד למרות ההאטה, בעוד שתוצאה מתחת לטווח עלולה להראות שהצרכנים מתחילים לצמצם הוצאות על נסיעות.
רווחיות B2B
התייצבות או עלייה משיעור של 24.8% תראה שהלחץ מתמהיל השותפים ומהפעילות שנרכשה מתחיל להתמתן. ירידה נוספת ברווחיות בזמן שההכנסות ממשיכות לצמוח תעלה ספק לגבי איכות מנוע הצמיחה המרכזי של החברה.
המינוף התפעולי
Expedia צופה EBITDA מתואם של 1.51-1.56 מיליארד דולר ברבעון השלישי. עמידה בתחזית לצד צמיחת הכנסות של 5%-8% תראה שהחברה ממשיכה להגדיל את הרווח מהר מההכנסות. עלייה מחודשת בהוצאות השיווק או התקורה עלולה לצמצם את השיפור הצפוי בשיעורי הרווחיות.
סיכום
Expedia יצאה מהרבעון חזקה יותר, עם תוצאות מעל הציפיות, פעילות צרכנית משתפרת, מנוע B2B שצומח במהירות והעלאה רחבה של התחזית. המבחן הבא יהיה להמשיך להרחיב את הרווחיות גם בתקופה שבה קצב ההזמנות צפוי להתמתן.
המניה עלתה לאחר שעות המסחר בכ1%, לפי הנתון האחרון שניתן היה לאמת בזמן הכתיבה.