סיכום דו״ח Q2 2026 חברת תאת (TATT)
5.8.2026

בקצרה
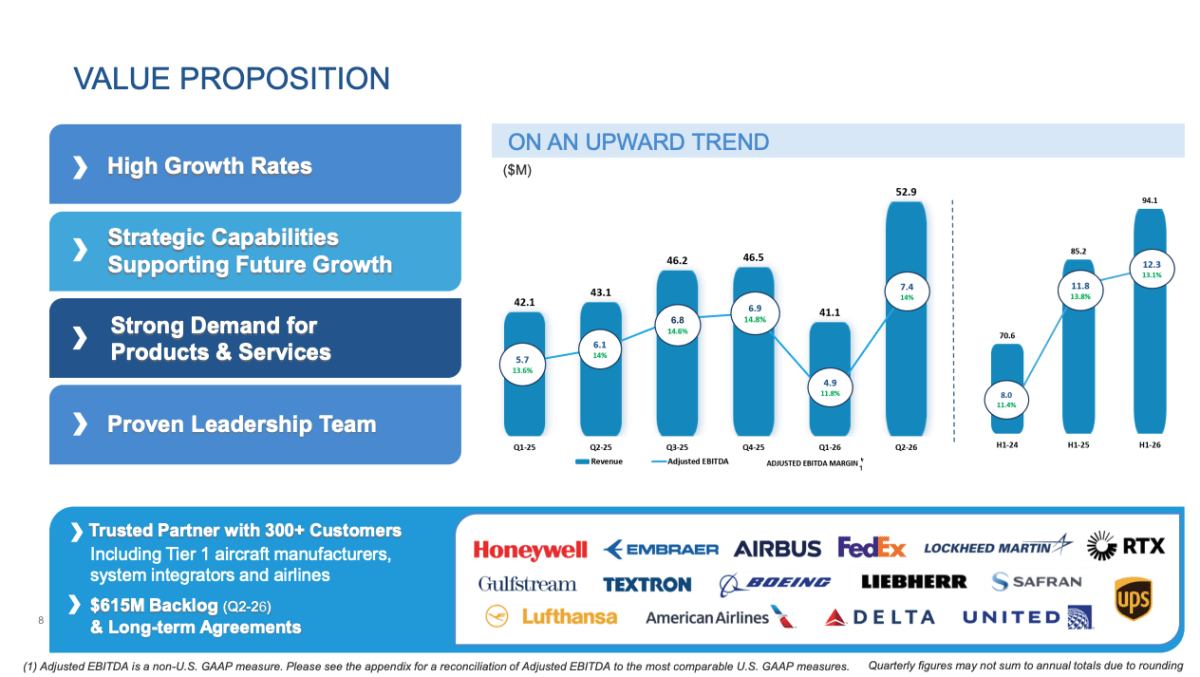
- הכנסות חברת תאת (TATT) צמחו ב-22.8% לשיא רבעוני של 52.9 מיליון דולר ברבעון השני של 2026, בעיקר בזכות צמיחה של 51.8% בפעילות יחידות כוח העזר (APU), מה שמחזק את תזת ההשקעה ומעיד על התאוששות חזקה בשוק התעופה.
- הצבר וההסכמים ארוכי הטווח של תאת הגיעו לשיא של 615 מיליון דולר, עלייה של כ-6% ברבעון, המייצגים יותר משלוש שנות הכנסה בקצב הנוכחי, וזה מספק נראות גבוהה להכנסות עתידיות ומפחית את התלות בהזמנות מזדמנות.
- הרווח הנקי של תאת הגיע ל-8.1 מיליון דולר, אך הוא כלל רווח חד פעמי ממכירת החזקה, ובמקביל הפעילות השוטפת צרכה 0.6 מיליון דולר עקב עלייה במלאי ובלקוחות חייבים, מה שמעלה חשש לגבי איכות הרווח ויצירת המזומנים בפועל.
- למרות האצה ברבעון השני, תוצאות המחצית הראשונה הראו צמיחה של 10.4% בהכנסות אך רווח תפעולי ללא שינוי, עם ירידה בשיעור הרווחיות התפעולית ל-9.1%, מה שמצביע על צורך בהוכחת צמיחה ומינוף תפעולי עקביים לאורך מספר רבעונים כדי לאשר שינוי מבני.
עיקרי הדוח
• הכנסות: צמחו ב22.8% לשיא רבעוני של 52.9 מיליון דולר, בהובלת פעילות הAPU.
• רווח תפעולי: עלה ב26.8% ל5.6 מיליון דולר, ושיעורו השתפר מעט ל10.6%.
• רווח למניה: הגיע ל0.61 דולר, אך הושפע מרווח חד פעמי ממכירת החזקה.
• הצבר וההסכמים ארוכי הטווח: הגיעו לשיא של 615 מיליון דולר, לעומת 580 מיליון דולר בסוף הרבעון הראשון.
• מלאי: עלה ל85.2 מיליון דולר, על רקע התרחבות הפעילות וההשקעה בציוד המיועד למסחר ולהשכרה.
TAT, שדיברנו עליה רבות עד כמה היא קריטית בשרשרת ה ערך של צי המטוסים המתיישן, מספקת מוצרים ושירותי תחזוקה לתעשיות התעופה המסחרית והצבאית, ובהם פתרונות תרמיים, שיפוץ יחידות כוח עזר, תחזוקת כני נסע ומסחר והשכרת חלקי תעופה. החברה, שדיווחה היום לפני פתיחת המסחר, פועלת בשוק שנהנה מהתאוששות בתנועת הנוסעים, ממחסור במטוסים חדשים ומביקוש גבוה לתחזוקת צי המטוסים הקיים.
הרבעון השני הציג האצה ברורה לעומת הרבעון הראשון, עם צמיחה של 28.7% בהכנסות בתוך רבעון ושיפור בשיעורי הרווחיות. מנוע הצמיחה הבולט היה תחום הAPU, יחידות כוח עזר שמספקות למטוס חשמל ואוויר דחוס בזמן שהמנועים הראשיים אינם פועלים. פעילות זו צמחה ב51.8% לעומת השנה שעברה והפכה כמעט זהה בגודלה לפעילות הפתרונות התרמיים.
תזת ההשקעה התחזקה בצד הביקוש, הצבר והיכולת להגדיל את הרווח התפעולי. עם זאת, איכות הרווח דורשת הסתכלות זהירה: הרווח הנקי הושפע ממכירת החזקה, ותזרים הפעילות לא הדביק את הרווח החשבונאי בעקבות עלייה בהון החוזר.
קרדיט: מצגת משקיעים TAT
התרחיש השורי
מנוע הצמיחה הראשון הוא ההתרחבות בתחום הAPU. הכנסות התחום עלו מ11.5 מיליון דולר ל17.4 מיליון דולר, צמיחה של 51.8%, לאחר שהחברה הרחיבה את מערכת היחסים שלה עם Honeywell. TAT קיבלה מעמד של מפיצה מורשית בלעדית לחלקי חילוף מסוימים והאריכה את רישיון הMRO, שירותי תחזוקה, תיקון ושיפוץ, עד 2036. החברה פועלת בשוק שנתי נגיש של יותר מ2.5 מיליארד דולר, אך נתח השוק שלה בפלטפורמת 131 עדיין נמוך מ1%. המשמעות היא שקיים מרחב צמיחה גדול, בתנאי שהחברה תוכל להגדיל את הקיבולת, להשיג חלקים ולהמשיך לזכות בעבודות חדשות.
המנוע השני הוא הנראות שמעניקים הצבר וההסכמים ארוכי הטווח. היקפם הגיע ל615 מיליון דולר, עלייה של כ6% בתוך רבעון, ומייצג יותר משלוש שנות הכנסה בקצב הנוכחי. הצבר אינו שווה להכנסות שכבר הוכרו, וחלקו מחושב על בסיס היקף הזמנות שנתי היסטורי לאורך תקופת ההסכם. עם זאת, הוא מצביע על ביקוש רב שנתי ומפחית את התלות בהזמנות מזדמנות. המאזן מחזק את היכולת לתמוך בצמיחה, עם מזומן נטו של 43.2 מיליון דולר ויחס הון לנכסים של 77%.
התרחיש הדובי
הסיכון הראשון נמצא בפער בין הרווח החשבונאי לבין יצירת המזומנים. הרווח הנקי הגיע ל8.1 מיליון דולר, אך כלל רווח חד פעמי ממכירת החזקת מיעוט בישות שאינה מאוחדת. קיימת אי התאמה במצגת: ההערה בשקופית הרווח הנקי מציינת רווח של 3.4 מיליון דולר לאחר מס, בעוד שטבלת ההתאמה לEBITDA המתואם מציגה התאמה של 4.32 מיליון דולר. ללא הדוח הכספי המלא אי אפשר לקבוע בוודאות מהו הסכום המדויק לאחר מס. במקביל, הפעילות השוטפת צרכה 0.6 מיליון דולר ברבעון, בעיקר בזמן שהחברה הגדילה מלאי ולקוחות חייבים. אם ההון החוזר ימשיך לצמוח מהר מההכנסות, חלק גדול יותר מהרווח יישאר קשור במאזן ולא יהפוך למזומן.
הסיכון השני הוא שהשיפור הרבעוני עדיין לא בא לידי ביטוי מלא בתוצאות המחצית. ההכנסות במחצית צמחו ב10.4%, אך הרווח התפעולי נותר ללא שינוי על 8.6 מיליון דולר ושיעורו ירד מ10.1% ל9.1%. שיעור EBITDA המתואם, רווח לפני ריבית, מס, פחת והפחתות בנטרול סעיפים מסוימים, ירד מ13.8% ל13.1%. הנתונים משקפים את החולשה ברבעון הראשון ומדגישים שהחברה עדיין צריכה להציג כמה רבעונים רצופים של צמיחה ומינוף תפעולי כדי להוכיח שמדובר בשינוי מבני ולא בתזמון הזמנות.
מסקנה
תזת ההשקעה התחזקה בזכות האצה בהכנסות, צמיחה חדה בתחום הAPU, שיא בצבר ושיפור ברווח התפעולי. מנגד, הרווח הנקי המדווח גבוה מהרווח שמקורו בפעילות השוטפת, והעלייה בהון החוזר פגעה בתזרים. המשתנה המרכזי עד הדוח הבא יהיה היכולת להמיר את הצבר לצמיחה תוך שיפור בתזרים ושמירה על שיעור EBITDA מתואם של כ14%.
הנושאים המרכזיים
פעילות הAPU הופכת למנוע הצמיחה המרכזי
הכנסות הAPU הגיעו ל17.4 מיליון דולר והיוו כמעט שליש מהכנסות החברה. התחום נהנה מביקוש לשיפוץ יחידות כוח עזר, ממחסור בחלקים ומהרחבת הקשר עם Honeywell. רכישת שלוש יחידות נוספות מדגם 131 לצי ההשכרה יכולה להגדיל גם את ההכנסות החוזרות מהשכרה וגם את הביקוש לשירותי התחזוקה הפנימיים של החברה.
הצמיחה התרחבה למרבית תחומי הפעילות
ההכנסות מפתרונות תרמיים עלו ב7.8% ל19.1 מיליון דולר, המסחר וההשכרה צמחו ב16.9% ל6.9 מיליון דולר וכני הנסע צמחו ב45.1% ל2.8 מיליון דולר. הצמיחה הרחבה מפחיתה את התלות בתחום בודד. עם זאת, כני הנסע עדיין ירדו ב8.2% במחצית, ולכן נדרש רבעון נוסף כדי לקבוע שההתאוששות בתחום זה יציבה.
הרווחיות השתפרה ברבעון אך לא במחצית
שיעור הרווח הגולמי עמד על 25.2%, כמעט ללא שינוי לעומת השנה שעברה, בעוד ששיעור הרווח התפעולי עלה ל10.6%. השיפור נבע בעיקר מגידול בהיקף הפעילות ולא משינוי משמעותי במרווח הגולמי. כדי שהרווח ימשיך לצמוח מהר מההכנסות, החברה תצטרך להגדיל את ניצול הקיבולת ולשמור על משמעת בהוצאות.
ההון החוזר ממשיך לעלות
המלאי עלה מ75.5 מיליון דולר בסוף 2025 ל85.2 מיליון דולר, והלקוחות החייבים עלו מ33.4 מיליון דולר ל38.8 מיליון דולר. ההון החוזר התפעולי הגיע ל105.5 מיליון דולר, לעומת 96 מיליון דולר בסוף השנה. חלק מהעלייה עשוי לתמוך בצמיחה ובהרחבת צי ההשכרה, אך המשקיעים צריכים לוודא שהמלאי מתגלגל להכנסות ולמזומן בקצב מספק.
שאלות מפתח
- איזה חלק מהצבר של 615 מיליון דולר צפוי להפוך להכנסות במהלך 12 החודשים הקרובים, ומהו שיעור הרווחיות הצפוי של ההזמנות האלה?
- כמה מהעלייה במלאי נועדה לתמוך בחוזים שכבר נחתמו וכמה ממנה קשורה להרחבת פעילות המסחר וההשכרה?
- מהי הקיבולת הנוספת הנדרשת כדי להגדיל את נתח השוק בפלטפורמת APU 131, והאם ההתרחבות תדרוש השקעות הון או רכישות נוספות?
למה לשים לב ברבעון הבא
המשך הצמיחה בתחום הAPU
צמיחה נוספת בהכנסות התחום תראה שההסכמים עם Honeywell והרחבת צי ההשכרה מתחילים להשפיע באופן עקבי. ירידה חדה לאחר הזינוק הנוכחי עשויה להצביע על תזמון הזמנות ולא על שינוי מבני.
המרת הרווח למזומן
חזרה לתזרים חיובי מפעילות, לצד התמתנות בעלייה במלאי ובחייבים, תחזק את איכות הרווח. רבעון נוסף של תזרים שלילי בזמן שהרווח החשבונאי עולה יצביע על צורך גובר במימון ההון החוזר.
שיעורי הרווחיות
שמירה על שיעור רווח תפעולי מעל 10% ושיעור EBITDA מתואם סביב 14% תראה שהצמיחה מייצרת מינוף תפעולי. ירידה במרווחים למרות המשך הצמיחה עלולה להעיד על תמהיל פחות רווחי, לחץ בעלויות או השקעות מקדימות בהרחבת הקיבולת.
סיכום
TAT יצאה מהרבעון חזקה יותר, עם הכנסות שיא, צמיחה רחבה ושיפור ברווח התפעולי. פעילות הAPU והצבר מספקים בסיס להמשך צמיחה, אך מבחן התזה עובר כעת מהשגת חוזים להמרתם לרווח ולמזומן.
המניה עולה בטרום המסחר בכ8.5%, לפי הנתון האחרון שהיה זמין בזמן הכתיבה.