סיכום דו״ח Q2 2026 חברת Shopify (SHOP)
5.8.2026

בקצרה
- היקף העסקאות הכולל בפלטפורמת Shopify זינק ב-32% והגיע לשיא של 115.6 מיליארד דולר ברבעון השני של 2026, מה שמעיד על התרחבות משמעותית בפעילות הכלכלית של הסוחרים ומחזק את תזת הצמיחה הרחבה של החברה.
- הכנסות Shopify צמחו ב-34% והגיעו ל-3.58 מיליארד דולר, כאשר פתרונות לסוחרים הובילו את הצמיחה עם עלייה של 37%, דבר המצביע על הצלחת החברה להגדיל את ההכנסות משירותים נלווים ולא רק מצירוף מנויים חדשים, ובכך מחזק את מודל ההכנסות שלה.
- הרווח התפעולי של החברה זינק ב-68% ל-488 מיליון דולר, ותזרים המזומנים החופשי גדל ב-55% ל-654 מיליון דולר, מה שמדגים מינוף תפעולי חזק ויכולת של Shopify לממן את התרחבותה ולייצר ערך לבעלי המניות ללא תלות בחובות או גיוסי הון נוספים.
- הרווח הנקי המדווח של Shopify עמד על 1.5 מיליארד דולר, אך למעלה ממיליארד דולר נבעו משערוך השקעות ולא מפעילות הליבה, עובדה המדגישה את הצורך בבחינה מדוקדקת של איכות הרווח ומזהירה מפני תנודתיות אפשרית ברווח הנקי שאינה משקפת שינויים בפעילות העסקית המהותית.
עיקרי הדוח
• היקף העסקאות בפלטפורמה: צמח ב32% והגיע לשיא של 115.6 מיליארד דולר.
• הכנסות: צמחו ב34% ל3.58 מיליארד דולר, בהובלת צמיחה של 37% בפתרונות לסוחרים.
• רווח תפעולי: זינק ב68% ל488 מיליון דולר, ותזרים המזומנים החופשי גדל ב55% ל654 מיליון דולר.
• שיעור תזרים המזומנים: עלה מ16% ל18%, למרות המשך ההשקעה בצמיחה.
• רווח נקי: הגיע ל1.5 מיליארד דולר, אך יותר ממיליארד דולר נבעו משערוך השקעות ולא מפעילות הליבה.
Shopify מספקת תשתית טכנולוגית שמאפשרת לעסקים להקים ולנהל פעילות מסחר מקוונת ופיזית, לקבל תשלומים, לנהל מלאי ולמכור בערוצים שונים. החברה, שדיווחה היום לפני פתיחת המסחר, משרתת מיליוני עסקים ביותר מ175 מדינות ונחשבת לאחת הפלטפורמות המרכזיות בעולם המסחר הדיגיטלי.
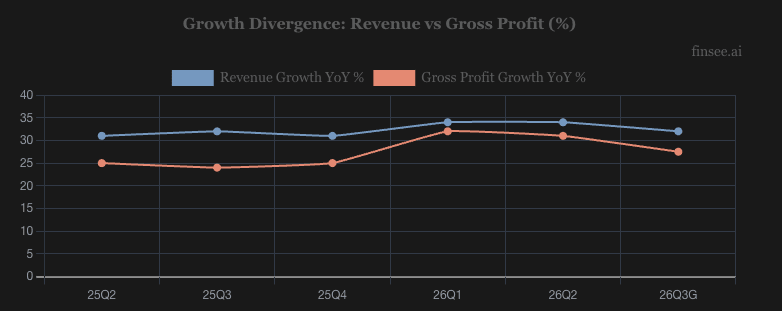
הרבעון השני היה חזק כמעט בכל מדד מהותי. GMV, היקף העסקאות הכולל שעבר דרך הפלטפורמה, צמח ב32%, ההכנסות צמחו מהר יותר מהיקף המסחר והרווח התפעולי עלה ב68%. Shopify מצליחה להרחיב את הפעילות בלי לוותר על משמעת פיננסית, כפי שניכר בשיעור תזרים חופשי של 18%.
הנקודה המרכזית למשקיעים היא שהצמיחה לא הגיעה רק מהצטרפות מנויים חדשים. פתרונות לסוחרים, הכוללים בין היתר תשלומים ושירותים הקשורים לפעילות העסקית של הסוחרים, צמחו ב37% והגדילו את חלקם בהכנסות. תזת הצמיחה התחזקה, אך העלייה בהפסדי עסקאות ואשראי והפער בין הרווח הנקי המדווח לרווח מפעילות הליבה דורשים תשומת לב.
קרדיט: Finsee
התרחיש השורי
מנוע הצמיחה הראשון הוא המשך התרחבות הפעילות הכלכלית שעוברת דרך Shopify. היקף העסקאות עלה מ87.8 מיליארד דולר ל115.6 מיליארד דולר, עם צמיחה לפי החברה בכל גדלי הסוחרים, ערוצי המכירה והאזורים הגיאוגרפיים. המשמעות היא שהצמיחה רחבה ולא תלויה רק בקבוצה מצומצמת של מותגים או באזור מסוים. ככל שהסוחרים מוכרים יותר דרך הפלטפורמה, Shopify נהנית מהכנסות גבוהות יותר משירותי תשלום ומפתרונות נוספים המחוברים להיקף המסחר.
המנוע השני הוא המינוף התפעולי, כלומר היכולת לגרום לרווח לצמוח מהר יותר מההכנסות. ההכנסות גדלו ב34%, הרווח הגולמי ב31% והרווח התפעולי ב68%. במקביל, תזרים המזומנים החופשי עלה ב55% ל654 מיליון דולר. המשך צמיחה של יותר מ30% לצד שיעור תזרים שמתקרב ל20% עשוי להראות שהחברה מסוגלת לממן את התרחבותה ולייצר ערך לבעלי המניות בלי להסתמך על חוב או על גיוסי הון.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח המדווח. Shopify רשמה רווח נקי של 1.5 מיליארד דולר, אך 1.06 מיליארד דולר ממנו נבעו משערוך השקעות במניות לאחר מס. הרווח הנקי בנטרול השפעת ההשקעות הגיע ל439 מיליון דולר, עלייה של 30% לעומת השנה שעברה, אך נמוך משמעותית מהמספר החשבונאי שהופיע בשורה התחתונה. תנודות בשווי ההשקעות עלולות להפוך את הרווח הנקי לתנודתי מאוד גם בלי שינוי מהותי בפעילות המסחר.
הסיכון השני הוא העלייה בחשיפה להפסדי עסקאות ואשראי. הוצאות העסקאות והפסדי ההלוואות עלו מ80 מיליון דולר ל141 מיליון דולר, קצב גבוה משמעותית מצמיחת ההכנסות. תיק ההלוואות והמקדמות לסוחרים הגיע ל2.18 מיליארד דולר, לעומת 1.78 מיליארד דולר בסוף 2025. הרחבת השירותים הפיננסיים מעמיקה את הקשר עם הסוחרים ויכולה לתמוך בהכנסות, אך היא גם חושפת את Shopify יותר לאיכות האשראי ולמצבם הפיננסי של העסקים בפלטפורמה.
מסקנה
תזת ההשקעה התחזקה.
Shopify הציגה צמיחה רחבה בהיקף המסחר, בהכנסות, ברווח התפעולי ובתזרים, והתחזית מצביעה על המשך צמיחה של יותר מ30% גם ברבעון השלישי. המשתנה המרכזי מעכשיו הוא איכות הצמיחה: האם החברה תוכל להמשיך להגדיל את ההכנסות משירותים לסוחרים ולשמור על שיעור תזרים גבוה, בלי עלייה נוספת ומהירה בהפסדי העסקאות והאשראי.
הנושאים המרכזיים
היקף המסחר עבר את רף 115 מיליארד הדולר
GMV הגיע ל115.6 מיליארד דולר, עלייה של 32% לעומת 87.8 מיליארד דולר ברבעון המקביל. גם בנטרול השפעת המטבע הצמיחה עמדה על 30%. הנתון חשוב מפני שהוא משקף את הפעילות הכלכלית הכוללת של הסוחרים בפלטפורמה ומשמש בסיס להכנסות משירותי תשלום ומפתרונות נוספים. האצה בהיקף המסחר מאפשרת לShopify לצמוח גם דרך הצלחתם של לקוחות קיימים ולא רק באמצעות גיוס לקוחות חדשים.
פתרונות לסוחרים מובילים את הצמיחה
ההכנסות מפתרונות לסוחרים עלו ב37% ל2.78 מיליארד דולר והיוו כמעט 78% מהכנסות החברה. הכנסות המנויים צמחו בקצב מתון יותר של 22% ל802 מיליון דולר, בעוד שההכנסה החודשית החוזרת עלתה מ185 מיליון דולר ל221 מיליון דולר. התמהיל מראה שמנוע הצמיחה המרכזי נמצא בשירותים שShopify מספקת לאחר שהסוחר כבר הצטרף לפלטפורמה, ולא רק בדמי המנוי הראשוניים.
התזרים מתחזק לצד החזרת הון
תזרים המזומנים מפעילות שוטפת הגיע ל658 מיליון דולר, ותזרים המזומנים החופשי הסתכם ב654 מיליון דולר. שיעור התזרים החופשי עלה מ16% ל18%, והחברה רכשה מניות של עצמה בהיקף של 1.42 מיליארד דולר במהלך הרבעון. הרכישה עשויה לקזז חלק מהדילול הנובע מתגמול מבוסס מניות, אך היא גם מסבירה מדוע יתרת המזומנים ירדה במהלך התקופה למרות התזרים החזק.
המרווח הגולמי ירד מעט
הרווח הגולמי עלה ב31% ל1.71 מיליארד דולר, קצב נמוך מצמיחת ההכנסות של 34%. בחישוב על בסיס הנתונים שפורסמו, שיעור הרווח הגולמי ירד מכ48.6% לכ47.7%. הירידה קשורה בין היתר לצמיחה המהירה יותר של פתרונות הסוחרים, שנושאים בדרך כלל מבנה עלויות שונה מהכנסות המנויים. כל עוד הרווח התפעולי והתזרים ממשיכים לצמוח מהר, השינוי אינו מערער את התזה, אך המשך שחיקה עלול להגביל את המינוף התפעולי.
שאלות מפתח
- מה הסביר את העלייה של 76% בהוצאות העסקאות והפסדי ההלוואות, וכמה ממנה נבע מהרחבת הפעילות לעומת הידרדרות באיכות האשראי?
- כמה מהצמיחה בהכנסות מפתרונות לסוחרים הגיעה מהתרחבות היקף העסקאות וכמה מעלייה בשיעור ההכנסה שShopify מפיקה מכל עסקה?
- כיצד החברה מתכננת לאזן בין רכישות עצמיות של מניות, הרחבת פעילות האשראי והשקעה במוצרי בינה מלאכותית לאורך הרבעונים הקרובים?
למה לשים לב ברבעון הבא
המשך הצמיחה בהכנסות
Shopify צופה צמיחה שנתית של קצת מעל 30% ברבעון השלישי. עמידה בתחזית לצד המשך צמיחה רחבה בGMV תחזק את הטענה שהמומנטום אינו מוגבל לרבעון בודד. ירידה מהותית מתחת לקצב הזה עשויה להצביע על התמתנות בביקוש או על חולשה אצל הסוחרים.
שיעור תזרים המזומנים החופשי
החברה צופה שיעור תזרים בטווח שבין סוף העשרה אחוזים לתחילת העשרים אחוזים. שמירה על שיעור של כ18% ומעלה לצד צמיחה של יותר מ30% תצביע על מינוף תפעולי חזק. ירידה חדה בתזרים, במיוחד ללא האצה בהשקעות שמסבירה אותה, תחליש את איכות הצמיחה.
הפסדי עסקאות ואשראי
העלייה בהוצאה ל141 מיליון דולר היא הנקודה החלשה המרכזית בדוח. התמתנות בקצב ההפסדים ביחס להכנסות תראה שהרחבת השירותים הפיננסיים מתבצעת באופן מבוקר. המשך צמיחה מהירה מההכנסות עלול ללחוץ על הרווחיות ולהעלות שאלות לגבי איכות תיק האשראי לסוחרים.
Shopify יצאה מהרבעון חזקה יותר, עם צמיחה של יותר מ30% בהיקף המסחר, בהכנסות וברווח הגולמי, לצד שיפור חד ברווח התפעולי ובתזרים. התחזית לרבעון השלישי מצביעה על המשך מומנטום, אך איכות האשראי והמרווח הגולמי יהיו חשובים יותר מהרווח הנקי המדווח, שמושפע מתנודות בשווי ההשקעות.
המניה עולה בטרום המסחר בכ23%, לפי הנתון האחרון שפורסם בזמן הכתיבה