סיכום דו״ח Q2 2026 חברת Novo Nordisk (NVO)
5.8.2026

בקצרה
- מכירותיה המתואמות של Novo Nordisk צמחו ב-7% בשערי חליפין קבועים והגיעו ל-78.5 מיליארד קרונה דנית, כאשר הרווח התפעולי המתואם עלה ב-11% ל-33.4 מיליארד קרונה, מה שמעיד על התאוששות מסחרית מהירה מהצפוי ועל מומנטום חיובי בפעילות הליבה של החברה.
- פעילות הטיפול בהשמנה של החברה רשמה צמיחה מרשימה של 16%, בהובלת ההשקה המהירה של גלולת Wegovy שצברה למעלה מ-5 מיליון מרשמים בארה"ב, מה שמחזק את תזת ההשקעה לטווח הקצר ומצביע על פוטנציאל הרחבת שוק משמעותי באמצעות מעבר לטיפול פומי.
- החברה שיפרה את התחזית השנתית למכירות ולרווח התפעולי המתואם לשנת 2026 לטווח שבין יציבות לירידה של 6%, לעומת תחזית קודמת לירידה של 4%-12%, וכן העלתה את תחזית תזרים המזומנים החופשי ל-45-55 מיליארד קרונה, דבר המעיד על התייצבות התרחיש העסקי וציפיות גבוהות יותר למוצרי GLP-1.
- שיעור הרווח הגולמי המתואם של Novo Nordisk ירד מ-82.7% ל-78.2%, בעיקר בשל מחירים ממומשים נמוכים יותר ועלויות חד פעמיות של כ-3 מיליארד קרונה, מה שמדגיש את הסיכון בתמחור וברווחיות ומעלה חשש שהתרחבות שוק התרופות להשמנה לא תתורגם בהכרח לצמיחה זהה בהכנסות וברווחים.
עיקרי הדוח
• מכירות: המכירות המתואמות צמחו ב7% בשערי חליפין קבועים והגיעו ל78.5 מיליארד קרונה דנית.
• רווח תפעולי מתואם: עלה ב11% ל33.4 מיליארד קרונה, אך הרווח המדווח ירד ב16%.
• צמיחת פעילות: פעילות הטיפול בהשמנה צמחה ב16%, בהובלת ההשקה המהירה של גלולת Wegovy.
• תחזית: החברה שיפרה את התחזית השנתית מירידה של 4%-12% לטווח שבין יציבות לירידה של 6%.
• שיעור רווח גולמי מתואם: ירד מ82.7% ל78.2%, בעיקר בשל מחירים נמוכים יותר ועלויות חד פעמיות.
חברת Novo Nordisk היא חברת תרופות דנית המתמקדת בטיפול בסוכרת, בהשמנה ובמחלות נדירות. החברה פרסמה את תוצאותיה המלאות היום לפני מספר רגעים (יום ד׳), והציגה רבעון שבו ההתאוששות המסחרית התקדמה מהר יותר מהצפוי, בעיקר בזכות משפחת מוצרי Wegovy.
התמונה המרכזית חיובית יותר מזו שהציגה החברה ברבעון הקודם. המכירות המתואמות צמחו ב7% בשערי חליפין קבועים, כלומר בנטרול השפעת השינויים במטבעות, והרווח התפעולי המתואם עלה ב11%.
גלולת Wegovy צברה יותר מ5 מיליון מרשמים בארצות הברית מאז השקתה והגיעה ליותר מ265 אלף מרשמים שבועיים באמצע יולי.
במקביל, החברה העלתה את התחזית השנתית בעקבות ציפיות גבוהות יותר למכירות מוצרי GLP 1, תרופות המחקות הורמון המסייע בוויסות רמות הסוכר והתיאבון.
עם זאת, הדוח לא פתר את השאלות האסטרטגיות שמלוות את החברה. המחירים הממומשים ממשיכים לרדת, שיעור הרווח הגולמי נשחק וצנרת התרופות ספגה הפחתות ערך ותוצאות מאכזבות.
תזת ההשקעה התחזקה במישור המסחרי לטווח הקצר, אך עדיין תלויה מאוד ביכולת של Novo Nordisk להתמודד עם התחרות ולייצר דור נוסף של תרופות מצליחות.
התרחיש השורי
מנוע הצמיחה המרכזי הוא הרחבת משפחת Wegovy מעבר לזריקה הקיימת. מכירות גלולת Wegovy הגיעו ל3.2 מיליארד קרונה ברבעון, והיא ממשיכה לצבור מרשמים במהירות בארצות הברית.
החברה השיקה אותה גם באיחוד האמירויות ובבריטניה, קיבלה אישור באירופה ומתכננת כניסה לשווקים נוספים.
מעבר מזריקה לגלולה עשוי להרחיב את השוק לקהלים שמעדיפים טיפול פומי, להקל על תהליך הטיפול ולחזק את מעמדה של החברה בשוק ההשמנה. כדי שהמגמה תהפוך למנוע צמיחה ארוך טווח, Novo Nordisk תצטרך לשמור על קצב המרשמים גם לאחר תקופת ההשקה ולהוכיח שהביקוש מתורגם להכנסות רווחיות.
המנוע השני נמצא בהתרחבות הבינלאומית ובשיפור התחזית.
המכירות המתואמות מחוץ לארצות הברית צמחו ב10% בשערי חליפין קבועים, לעומת 4% בלבד בפעילות האמריקאית. פעילות ההשמנה כולה צמחה ב16% והגיעה ל23.2 מיליארד קרונה. בעקבות המומנטום במוצרי GLP 1, החברה שיפרה את תחזית המכירות והרווח התפעולי המתואם לשנת 2026 לטווח שבין יציבות לירידה של 6%, לעומת תחזית קודמת לירידה של 4%-12%. גם תחזית תזרים המזומנים החופשי הועלתה מ36-46 מיליארד קרונה ל45-55 מיליארד קרונה. השיפור מלמד שהתרחיש העסקי מתייצב, אך כדי שהתזה תתחזק עוד נדרש מעבר מתחזית של התכווצות לצמיחה בפועל.
בתרשים מטה רואים שהחדירה לטיפול בהשמנה עדיין נמוכה מאוד, כאשר רק כ5 מיליון מתוך כ934 מיליון אנשים עם השמנה מטופלים בתרופות ממותגות.
גם בתחום הסוכרת, תרופות GLP 1 מהוות רק כ9% מהמרשמים בעולם, כך שלNovo Nordisk עדיין קיים שוק פוטנציאלי רחב להתרחבות.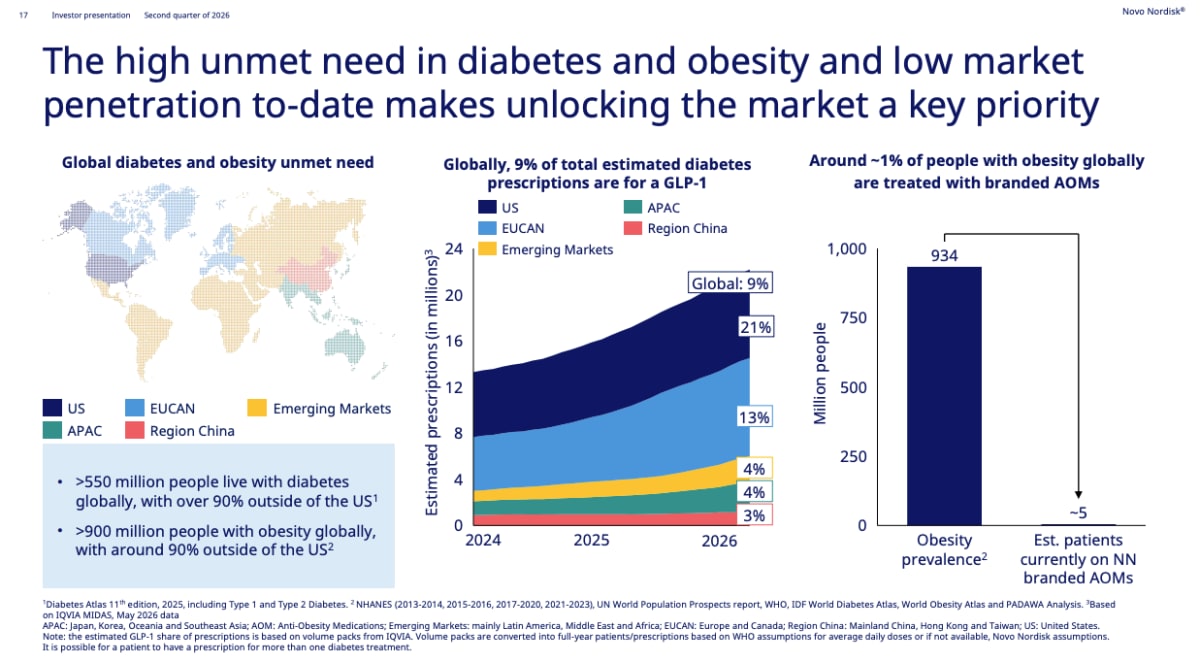
התרחיש הדובי
הסיכון הראשון נמצא בתמחור וברווחיות. שיעור הרווח הגולמי המתואם ירד מ82.7% ל78.2%, על רקע מחירים ממומשים נמוכים יותר, השפעת מטבע ועלויות חד פעמיות של כ3 מיליארד קרונה הקשורות להתאמת הסכמי כושר הייצור.
הירידה במחירים קיזזה חלק מהצמיחה בכמויות וממחישה שהתרחבות שוק התרופות להשמנה לא מבטיחה צמיחה זהה בהכנסות וברווח.
אם התחרות, ההנחות והלחץ מצד מערכות הבריאות יתגברו, החברה תצטרך למכור כמויות גדולות יותר רק כדי לשמור על רמת הרווחיות הנוכחית.
הסיכון השני הוא איכות צנרת התרופות.
החברה רשמה הפחתות ערך לא תזרימיות של 6.3 מיליארד קרונה בנכסים הקשורים לתרופות בפיתוח, מתוכן 4 מיליארד קרונה עבור monlunabant.
בנוסף, ניסוי שלב 3 בתרופה ziltivekimab לא השיג את היעד המרכזי, והחברה ציינה כי התוצאה עשויה להוביל להפחתת ערך נוספת ברבעון השלישי.
הכישלונות חשובים במיוחד מכיוון שNovo Nordisk זקוקה לדור חדש של תרופות שירחיב את הפעילות מעבר לסמגלוטייד ויחזק את יכולתה להתמודד עם Eli Lilly.
המשך אכזבות בניסויים עלול להגדיל את התלות במוצרים הקיימים ולהקשות על שמירת קצב הצמיחה בעתיד.
האם משהו השתנה בתזת החברה?
הדוח חיזק את התזה המסחרית לטווח הקצר, בעיקר בזכות גלולת Wegovy, הצמיחה הבינלאומית והעלאת התחזית.
מנגד, שחיקת הרווח הגולמי, לחץ המחירים והחולשה בצנרת התרופות מונעים סיווג חיובי מלא.
המשתנה המרכזי יהיה היכולת להפוך את קצב האימוץ של מוצרי Wegovy לצמיחה רווחית, תוך הצגת התקדמות ממשית בתרופות הדור הבא.
הנושאים המרכזיים
גלולת Wegovy הופכת למנוע משמעותי
הגלולה הגיעה ליותר מ265 אלף מרשמים שבועיים בארצות הברית וליותר מ5 מיליון מרשמים מצטברים מאז ההשקה.
מכירותיה הסתכמו ב3.2 מיליארד קרונה ברבעון, והיא החלה להתרחב גם מחוץ לארצות הברית. מדובר בשינוי חשוב בתמהיל המוצרים, שכן החברה כבר לא תלויה רק בזריקות לצורך הגדלת שוק הטיפול בהשמנה.
הצמיחה עוברת לפעילות ההשמנה
מכירות הטיפול בהשמנה צמחו ב16% בשערי חליפין קבועים, בעוד שמכירות הטיפול בסוכרת עלו ב3% בלבד.
מכירות Ozempic צמחו ב5%, בעוד שמכירות Rybelsus וגרסת Ozempic הפומית ירדו ב4%.
התמהיל החדש מחדד את חשיבות Wegovy לעתיד החברה, אך גם מגדיל את הרגישות לביצועי מותג אחד ולתחרות בשוק ההשמנה.
בתרשים מטה רואים שהמכירות המתואמות צמחו ב7%, כאשר פעילות ההשמנה הובילה עם צמיחה של 16% בשערי חליפין קבועים.
הפעילות הבינלאומית הציגה צמיחה של 37% בתחום ההשמנה, לעומת 4% בלבד בארצות הברית, והפכה למנוע משמעותי יותר עבור החברה.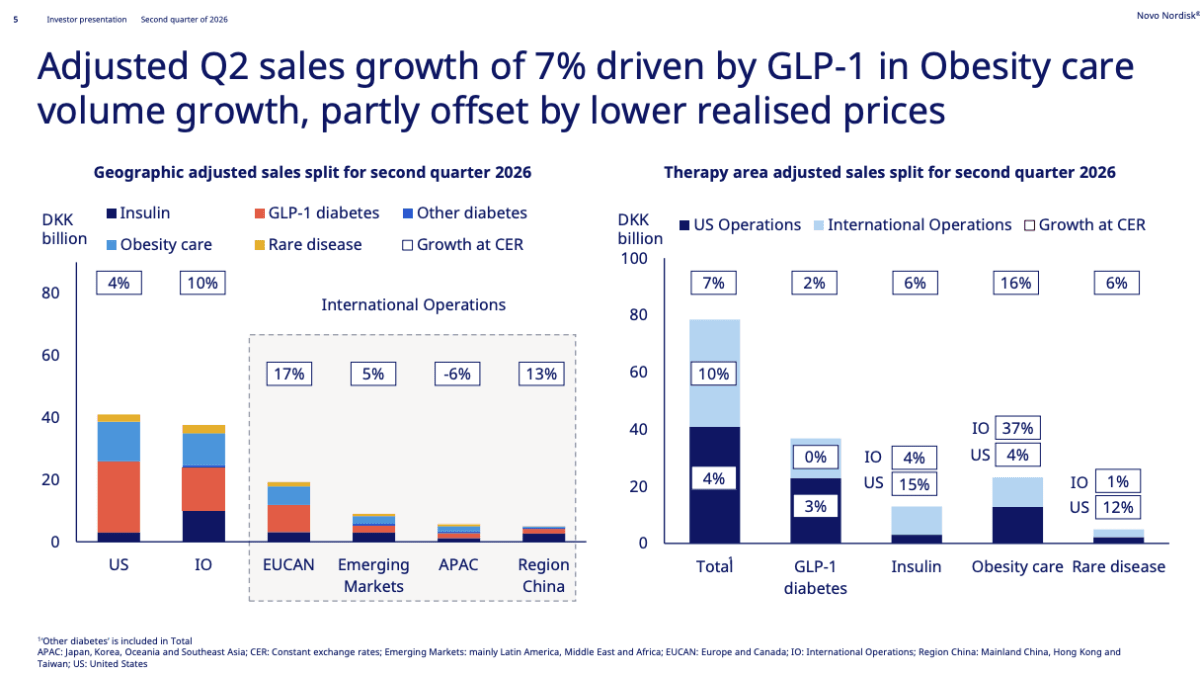
שיפור תפעולי לצד שחיקה גולמית
הרווח התפעולי המתואם עלה ב11% ושיעור הרווח התפעולי הגיע ל42.5%, בין היתר בזכות ירידה בהוצאות המכירה וההפצה בעקבות תוכנית ההתייעלות. מנגד, שיעור הרווח הגולמי ירד ב4.5 נקודות אחוז.
המשמעות היא שהשיפור התפעולי נשען בשלב זה גם על חיסכון בהוצאות, ולא רק על שיפור בכלכלת המוצרים.
הפער בין התוצאות המדווחות למתואמות
הרווח התפעולי המדווח ירד ב16% ל27.1 מיליארד קרונה והרווח המדולל למניה ירד ב20% ל4.75 קרונה. לאחר נטרול הפחתות הערך וההשפעות החריגות, הרווח התפעולי עלה ב11% והרווח המתואם למניה עלה ב5% ל6.18 קרונה.
הפער נובע ברובו מאירועים חשבונאיים שאינם תזרימיים, אך הוא גם משקף את המחיר הכלכלי של כישלונות בצנרת התרופות.
שאלות מפתח
-
כמה מהצמיחה המהירה במרשמי גלולת Wegovy נובעת מביקוש יציב וכמה מתמריצים, הנחות או מאפיינים זמניים של ההשקה?
-
כיצד צפויים להתפתח המחירים הממומשים ושיעור הרווח הגולמי ככל שהתחרות בשוק תרופות ההשמנה מתרחבת?
-
אילו נכסים בצנרת הפיתוח יכולים להפחית את התלות בסמגלוטייד, ומה לוח הזמנים להצגת נתונים שיאפשרו להעריך את הפוטנציאל שלהם?
למה לשים לב ברבעון הבא
קצב המרשמים והמכירות של גלולת Wegovy
עלייה עקבית במרשמים לצד צמיחה במכירות תעיד שההשקה מתפתחת לביקוש יציב.
האטה משמעותית או פער מתרחב בין המרשמים להכנסות יצביעו על לחץ תמחור או על היחלשות המומנטום, ויפגעו במנוע המרכזי שעליו מבוססת העלאת התחזית.
שיעור הרווח הגולמי
התייצבות מעל 78% או תחילת התאוששות תראה שהעלויות החד פעמיות ולחץ המחירים ניתנים לניהול. ירידה נוספת תעיד שהצמיחה בכמויות מגיעה במחיר כלכלי גבוה יותר, ותעלה שאלות לגבי היכולת לתרגם את התרחבות שוק ההשמנה לצמיחה ברווח.
התקדמות בצנרת התרופות
אישורים נוספים לWegovy, השקות באירופה ונתונים חיוביים מתרופות חדשות יחזקו את התזה ארוכת הטווח.
הפחתות ערך נוספות, דחיות או כישלונות בניסויים יעמיקו את התלות במוצרים הקיימים ויגדילו את הפער מול המתחרות.
סיכום
Novo Nordisk הציגה התאוששות מסחרית ברורה, כאשר גלולת Wegovy והפעילות הבינלאומית תמכו בצמיחה ובהעלאת התחזית.
החברה יצאה מהרבעון חזקה יותר מבחינת הביקוש למוצריה, אך עדיין חלשה יחסית ברווחיות הגולמית ובצנרת הפיתוח.
עד הדוח הבא, המבחן החשוב יהיה האם המומנטום במרשמים יכול להימשך בלי שחיקה נוספת במחירים וברווחיות.
המניה יורדת בכ6% בעת כתיבת סיכום זה ככל הנראה בגלל היחלשות שולי הרווח הגולמי ובצנרת הפיתוח.