סיכום דו״ח Q2 2026 חברת TeraWulf (WULF)
5.8.2026

בקצרה
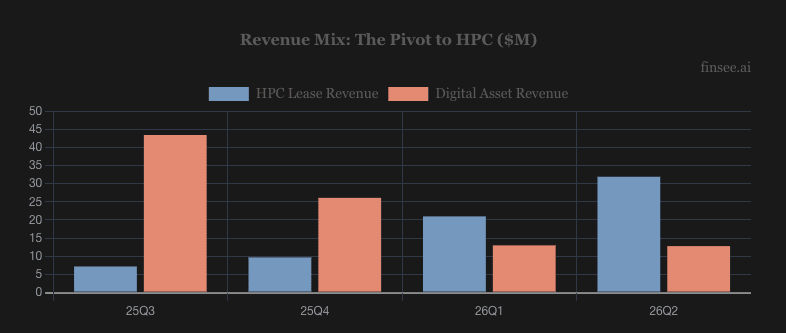
- חברת TeraWulf מציגה שינוי אסטרטגי משמעותי, כאשר הכנסותיה מפעילות מחשוב עתיר ביצועים (HPC) זינקו ל-31.9 מיליון דולר ברבעון השני של 2026, והפכו למקור ההכנסה המרכזי שלה, מה שמעיד על מעבר מוצלח מפעילות כריית ביטקוין לתשתיות דיגיטליות מבוססות חוזי שכירות ארוכי טווח.
- החברה הרחיבה את קיבולת ה-IT המניבה הכנסות ל-102 מגה ואט, עם 336 מגה ואט נוספים בבנייה, וחתמה על חוזה ענק עם Anthropic בהיקף של 19 מיליארד דולר ל-20 שנה, מה שמחזק את תזת הצמיחה ומספק נראות הכנסות ארוכת טווח משמעותית.
- למרות הצמיחה המסחרית, TeraWulf רשמה הפסד נקי של 940.8 מיליון דולר, בעיקר עקב הפסד חשבונאי משערוך כתבי אופציה, והפסד EBITDA מתואם של 18.3 מיליון דולר, מה שמדגיש את האתגר בכיסוי הוצאות התפעול הגבוהות והצורך בהוכחת רווחיות על ההשקעות העצומות בקיבולת חדשה.
- החברה נדרשת להשקעות הון כבדות, עם הוצאות של 1.38 מיליארד דולר על ציוד ונכסים במחצית הראשונה, ועלויות פיתוח עתידיות גדולות בהרבה, מה שמעלה את הסיכון לחריגה מתקציב של 8-10 מיליון דולר למגה ואט או עיכובים במסירות, ועלול להגדיל את צורכי המימון ולדחות את תחילת דמי השכירות.
עיקרי הדוח
• הכנסות: הסתכמו ב44.8 מיליון דולר, ירידה של 6% לעומת השנה שעברה, אך עלייה של 32% לעומת הרבעון הקודם.
• הפסד נקי: הגיע ל940.8 מיליון דולר, בעיקר בשל הפסד חשבונאי של 755.7 מיליון דולר משערוך התחייבויות כתבי אופציה.
• הפסד הEBITDA המתואם: הסתכם ב18.3 מיליון דולר, לעומת EBITDA מתואם חיובי של 14.5 מיליון דולר לפני שנה.
• הספק חשמל: החברה מפעילה כעת 102 מגה ואט של קיבולת IT מניבת הכנסות ובונה 336 מגה ואט נוספים בLake Mariner.
TeraWulf מפתחת ומפעילה תשתיות חשמל ומרכזי נתונים עבור בינה מלאכותית ומחשוב עתיר ביצועים, לצד פעילות כריית ביטקוין שהולכת ומצטמצמת בחשיבותה. החברה, שדיווחה היום לפני פתיחת המסחר, נמצאת בעיצומו של שינוי עסקי מחברת כרייה לחברת תשתיות דיגיטליות הנשענת על חוזי שכירות ארוכי טווח.
הרבעון השני מספק את ההוכחה הברורה ביותר עד כה לכך שהמעבר הזה כבר מופיע בהכנסות. HPC, מחשוב עתיר ביצועים המשמש בין היתר להרצת יישומי בינה מלאכותית, ייצר 31.9 מיליון דולר והפך למקור ההכנסה המרכזי של החברה. ההכנסות הכוללות עדיין ירדו לעומת השנה שעברה בגלל צמצום פעילות הכרייה, אך התמהיל השתנה מהותית לטובת הכנסות שכירות חוזרות.
מנגד, המעבר דורש השקעות הון כבדות מאוד, ההוצאות התפעוליות זינקו והחברה עדיין לא הוכיחה שהחוזים הגדולים מייצרים תשואה מספקת על ההון. תזת הצמיחה התחזקה, אך המבחן עבר מהיכולת לחתום על חוזים ליכולת לבנות את הקיבולת בזמן, במסגרת התקציב ובתשואה שמצדיקה את הסיכון והמימון.
קרדיט: Finsee
התרחיש השורי
מנוע הצמיחה הראשון הוא הפיכת הקיבולת החשמלית להכנסות שכירות ארוכות טווח. בסוף הרבעון הפעילה החברה 81 מגה ואט של קיבולת IT מניבת הכנסות בLake Mariner, ובתחילת יולי השלימה את CB 3 והעלתה את הקיבולת ל102 מגה ואט. המסירה הפעילה תמיכת אשראי של 600 מיליון דולר מצד Google להתחייבויות השכירות של Fluidstack. עוד 336 מגה ואט נמצאים בבנייה, כאשר המסירה המדורגת של CB 4 אמורה להתחיל במחצית השנייה של 2026 וCB 5 בתחילת 2027. אם לוחות הזמנים נשמרים, הכנסות השכירות עשויות לעלות בהדרגה עם כל אולם נתונים שנמסר.
המנוע השני הוא הרחבת מאגר האתרים והחוזים מעבר לLake Mariner. החוזה עם Anthropic מכסה כ401 מגה ואט לתקופה ראשונית של 20 שנה ומייצג הכנסות חוזיות של כ19 מיליארד דולר, שעשויות להגיע לכ33 מיליארד דולר אם שתי אופציות ההארכה ימומשו. Muskie מספק לחברה גישה חוזית לעד 1 גיגה ואט של חשמל, וChesapeake עשוי לתמוך בעתיד בקמפוס נוסף בהספק של עד 1 גיגה ואט. אם TeraWulf תשכפל את מודל החיבור בין קרקע, חשמל ולקוח ארוך טווח, היא עשויה להפוך מבעלת אתר מרכזי אחד לפלטפורמת תשתיות ארצית.
התרחיש הדובי
הסיכון הראשון נמצא בעוצמת ההשקעות הנדרשת לפני שהחוזים הופכים להכנסות. במחצית הראשונה החברה הוציאה כ1.38 מיליארד דולר על ציוד ונכסים ועוד 231.4 מיליון דולר על רכישת נכס, בזמן שהפעילות השוטפת צרכה 154.3 מיליון דולר. החברה מחזיקה בכ3 מיליארד דולר במזומן ובמזומן מוגבל ומצפה לקבל כ530 מיליון דולר ממכירת חלקה במיזם Abernathy, אך היקף הפיתוח העתידי גדול בהרבה. חריגה מעל עלות היעד של 8 עד 10 מיליון דולר לכל מגה ואט קריטי או עיכוב במסירות עלולים להגדיל את צורכי המימון ולדחות את תחילת דמי השכירות.
הסיכון השני הוא שהרווחיות עדיין לא הדביקה את ההתקדמות המסחרית. ההפסד התפעולי גדל ל140.5 מיליון דולר והפסד הEBITDA המתואם הגיע ל18.3 מיליון דולר. ההפסד הנקי של 940.8 מיליון דולר הושפע בעיקר מהפסד לא מזומני על שערוך כתבי אופציה, ולכן הוא לא משקף לבדו את פעילות הליבה. עם זאת, הוצאות הנהלה וכלליות של 126.9 מיליון דולר, כולל הוצאות הקשורות לצד קשור, והוצאות תגמול מבוסס מניות גבוהות מראות שגם לאחר נטרול השערוך, מבנה העלויות עדיין כבד ביחס להכנסות.
מסקנה
תזת ההשקעה התחזקה בצד המסחרי אך עדיין לא הוכחה בצד הכלכלי. פעילות הHPC כבר מייצרת את רוב ההכנסות, הקיבולת המופעלת גדלה והחוזה עם Anthropic מעניק לחברה נראות ארוכת טווח בהיקף חריג. מנגד, TeraWulf עדיין שורפת מזומנים, משקיעה סכומים גדולים מאוד ומציגה הפסד EBITDA מתואם. המשתנה המרכזי עד הדוח הבא הוא היכולת להמיר את הקיבולת שבבנייה להכנסות ולרווח תפעולי בלי חריגות מהותיות בתקציב ובמימון.
הנושאים המרכזיים
HPC הפך לפעילות המרכזית
הכנסות השכרת תשתיות HPC עלו מ21 מיליון דולר ברבעון הראשון ל31.9 מיליון דולר ברבעון השני והיוו כ71% מהכנסות החברה. מנגד, ההכנסות מכריית ביטקוין ושירותי אירוח ירדו מ47.6 מיליון דולר לפני שנה ל12.8 מיליון דולר. התוצאה הכוללת עדיין מציגה ירידה שנתית, אך התמהיל חשוב יותר משיעור הצמיחה: TeraWulf הופכת מחברה שתלויה במחיר הביטקוין ובקושי הרשת לחברה המבוססת יותר על חוזי שכירות ארוכים.
החוזה עם Anthropic משנה את היקף התזה
החוזה בJustified אמור להתחיל לייצר הכנסות במחצית השנייה של 2027 ולהגיע למסירה מלאה בתחילת 2028. הכנסות חוזיות של כ19 מיליארד דולר הן נתון משמעותי, אך הן יתפרסו על פני 20 שנה ותלויות בהשלמת קמפוס גדול של כ401 מגה ואט. המשקיעים צריכים להפריד בין ערך חוזי עתידי לבין הכנסות ורווחים שכבר נרשמו, ולבחון את ההון הנדרש, מבנה המימון וההחזר על ההשקעה.
הנזילות גבוהה אך חלקה מוגבל
בסוף יוני החזיקה החברה ב2.62 מיליארד דולר במזומן ועוד כ409.4 מיליון דולר במזומן מוגבל. רמת הנזילות מאפשרת לקדם את הפרויקטים החוזיים, אך מזומן מוגבל לא עומד כולו לשימוש חופשי של החברה. במקביל, הוצאות ההשקעה והפעילות צרכו יחד כ1.76 מיליארד דולר במחצית הראשונה, לפני מקורות המימון. מכירת Abernathy תמורת כ530 מיליון דולר תספק הון נוסף, אך גם תוותר על החשיפה העתידית של החברה לפרויקט.
ההפסד למניה מטעה אך הדילול ממשי
ההפסד של 1.94 דולר למניה כולל הפסד של 755.7 מיליון דולר משינוי בשווי כתבי האופציה, סעיף חשבונאי שאינו מייצג יציאת מזומן ברבעון. עם זאת, מספר המניות הקיימות עלה מכ420.1 מיליון בסוף 2025 לכ498.9 מיליון בסוף יוני, גידול של כ19%. החברה גייסה כ1.2 מיליארד דולר באמצעות הנפקת מניות במחצית הראשונה, ולכן ההון החדש חיזק את המאזן אך דילל את חלקם של בעלי המניות הקיימים.
שאלות מפתח
- מהו סך ההון שTeraWulf נדרשת להשקיע בפרויקט Anthropic עד למסירה מלאה, ומהי התשואה הצפויה על ההון לאחר עלויות מימון ותפעול?
- מתוך כ3 מיליארד דולר במזומן ובמזומן מוגבל, איזה סכום עומד לשימוש חופשי ואיזה סכום כבר משויך לפרויקטים ולמימון ברמת האתר?
- באיזה היקף של קיבולת IT מניבת הכנסות צפויה פעילות הHPC לעבור לEBITDA מתואם חיובי ולתזרים מזומנים עצמאי?
למה לשים לב ברבעון הבא
מסירת CB 4
האולם הראשון של CB 4 נכנס לתהליך הפעלה, והחברה צופה מסירות מדורגות ותחילת תשלומי שכירות במחצית השנייה של 2026. מסירה בזמן ובעלות של 8 עד 10 מיליון דולר למגה ואט תחזק את אמינות הביצוע. עיכוב או חריגה מהתקציב יעלו שאלות לגבי היכולת לשכפל את המודל בפרויקטים הגדולים בקנטקי.
הכנסות ורווחיות הHPC
הכנסות הHPC צריכות להמשיך לעלות ככל שקיבולת נוספת נכנסת לפעילות. חשוב לבדוק לא רק את ההכנסות אלא גם את הרווח התפעולי ואת הEBITDA המתואם של הפעילות. צמיחה לצד מעבר לEBITDA חיובי תראה שהמודל מתחיל לייצר מינוף תפעולי. צמיחה בהכנסות ללא שיפור ברווחיות תעיד שהעלות לבניית הפלטפורמה עדיין גבוהה מדי.
קצב צריכת המזומנים והדילול
החברה הוציאה יותר מ1.6 מיליארד דולר על השקעות ורכישות במחצית הראשונה וגייסה כ1.2 מיליארד דולר באמצעות מניות. ירידה בצריכת המזומנים, השלמת מכירת Abernathy והגדלת המימון ברמת הפרויקטים יפחיתו את הסיכון לדילול נוסף. המשך השקעות גבוהות הממומנות בהנפקת מניות ישאיר את צמיחת הערך למניה נמוכה מצמיחת הקיבולת.
סיכום
TeraWulf יצאה מהרבעון עם פעילות HPC משמעותית יותר, קיבולת מניבה גדולה יותר וצבר חוזי שמעניק לתזה בסיס מסחרי חזק. עם זאת, הפער בין חוזים עתידיים לבין רווחיות נוכחית נשאר רחב. עד הדוח הבא, המסירה של CB 4 והשיפור בEBITDA חשובים יותר מהכרזה על אתר נוסף.
המניה יורדת בטרום המסחר בכ3.4%, לפי הנתון האחרון שהיה זמין בזמן הכתיבה