סיכום דו״ח Q3 2026 חברת The Walt Disney Company (DIS)
5.8.2026

בקצרה
- דיסני הציגה צמיחה מרשימה ברווח המתואם למניה ב-28% ל-2.06 דולר, תוך עקיפת תחזיות השוק, מה שמעיד על יעילות תפעולית משופרת ויכולת החברה להפיק רווחים גבוהים יותר מפעילויות הליבה שלה, למרות שההכנסות הכוללות היו מעט מתחת לצפי.
- רווחי מגזר הסטרימינג של דיסני יותר מהוכפלו והגיעו ל-712 מיליון דולר עם שיעור רווח תפעולי של כ-13%, דבר המצביע על התבגרות והתייעלות משמעותית בתחום זה, ומחזק את תזת ההשקעה ביכולת החברה להפוך את שירותי התוכן הדיגיטליים למנוע רווח משמעותי.
- הרווח התפעולי המגזרי של דיסני צמח ב-21% ל-5.56 מיליארד דולר, בהובלת הפארקים, הסטרימינג ותחום הבידור, מה שמשקף שיפור תפעולי רחב ומוכיח את יכולת החברה למנף את הקניין הרוחני שלה למקורות הכנסה מגוונים ורווחיים לאורך זמן.
- מגזר הספורט של דיסני חווה ירידה של 17% ברווח התפעולי ל-858 מיליון דולר, בעיקר עקב התייקרות זכויות שידור, מה שמדגיש את הסיכון הגלום בעלויות תוכן גבוהות ומחייב את החברה למצוא דרכים חדשות לאזן בין צמיחת הכנסות לבין שמירה על רווחיות בתחום זה.
עיקרי הדוח
• הכנסות: ההכנסות צמחו ב7% ל25.25 מיליארד דולר, מעט מתחת לצפי השוק שעמד על כ25.4 מיליארד דולר.
• רווח מתואם למניה: עלה ב28% ל2.06 דולר ועקף את התחזיות שעמדו על כ1.86 דולר.
• רווח תפעולי המגזרי: צמח ב21% ל5.56 מיליארד דולר, בהובלת הפארקים, הסטרימינג ותחום הבידור.
• רווח הסטרימינג: יותר מהוכפל ל712 מיליון דולר ושיעור הרווח התפעולי הגיע לכ13%.
• הרווח התפעולי בספורט: ירד ב17%, בעקבות התייקרות זכויות השידור, מבנה משחקי הפלייאוף ומחלוקת הפצה.
• תחזית: החברה אישרה מחדש את התחזית השנתית והעלתה את יעד הרכישות העצמיות של מניותיה ל9 מיליארד דולר לפחות.
חברת Disney המוכרת לכולנו עוד מהילדות, היא קבוצת בידור עולמית שפועלת באמצעות אולפני קולנוע וטלוויזיה, שירותי סטרימינג, רשתות ספורט, פארקי שעשועים, בתי מלון, ספינות נופש ומוצרי צריכה.
החברה דיווחה היום לפני פתיחת המסחר על תוצאות הרבעון השלישי של שנת הכספים 2026, בתקופה שבה המשקיעים בוחנים אם היא מסוגלת להפוך את מותגי התוכן שלה לצמיחה עקבית ורווחית בכל חלקי הקבוצה.
התוצאות הציגו שיפור תפעולי רחב.
ההכנסות עלו מ23.65 מיליארד דולר ל25.25 מיליארד דולר והרווח התפעולי המגזרי עלה מ4.58 מיליארד דולר ל5.56 מיליארד דולר.
הרווח המתואם למניה הגיע ל2.06 דולר, לעומת 1.61 דולר בשנה שעברה, והיה גבוה מהציפיות.
מנגד, ההכנסות היו מעט מתחת לתחזיות והשיפור לא היה אחיד, עם ירידה ברווחי הספורט וסביבה חלשה יותר בפרסום בסטרימינג.
הרווח המדווח לפי כללי GAAP ירד מ2.92 דולר ל1.51 דולר למניה, אך ההשוואה מושפעת בעיקר מהטבת מס חד פעמית של 3.3 מיליארד דולר שנרשמה ברבעון המקביל בעקבות שינוי בסיווג המס של Hulu.
הרבעון הנוכחי כלל גם ירידת ערך של 812 מיליון דולר על ההחזקה בA+E Global Media והוצאות פיטורים של 88 מיליון דולר.
לאחר נטרול הסעיפים האלה, הפעילות העסקית עצמה השתפרה בצורה ברורה.
התרחיש השורי
המנוע הראשון הוא היכולת של Disney להפיק ערך מאותו קניין רוחני בכמה ערוצים במקביל.
Toy Story 5 עבר הכנסות של מיליארד דולר בקופות ברחבי העולם, הגדיל את הצפייה בזיכיון בDisney+, תמך בצמיחת מכירות המוצרים והמשיך לייצר ערך בפארקים ובספינות הנופש. הכנסות מוצרי הצריכה צמחו ב7% והציגו את קצב הצמיחה השנתי החזק ביותר שלהן ב20 רבעונים.
המודל הזה מאפשר לחברה להרוויח מסרט מצליח לאורך זמן ולא להסתמך רק על מכירת כרטיסים בקולנוע.
המנוע השני הוא השיפור ברווחיות הסטרימינג והפארקים.
הכנסות שירותי הסטרימינג מסוג SVOD, שירותי וידאו במינוי דוגמת Disney+ וHulu, עלו ב11% ל5.53 מיליארד דולר.
ההכנסות מדמי מנוי צמחו ב15% ורווח הסטרימינג יותר מהוכפל ל712 מיליון דולר. במקביל, הכנסות Experiences צמחו ב10% לכ9.97 מיליארד דולר והרווח התפעולי עלה ב20% ל3.02 מיליארד דולר.
אם החברה תמשיך להגדיל מעורבות, להפחית נטישת מנויים ולמלא את קיבולת ספינות הנופש החדשות, שני התחומים עשויים להמשיך להרחיב את הרווחיות.
התרחיש הדובי
הסיכון הראשון נמצא בתחום הספורט.
הכנסות המגזר עלו ב4%, אך הרווח התפעולי ירד ב17% ל858 מיליון דולר, ירידה חדה יותר מהתחזית הקודמת של ההנהלה. עלויות התוכן וההפקה גדלו ב10% בשל התייקרות חוזית, זכויות ספורט חדשות ועיתוי ההכרה בעלויות חוזה הNBA.
המשמעות היא שצמיחה במספר הצופים ובדמי ההפצה לא מבטיחה צמיחה ברווח אם עלויות זכויות השידור ממשיכות לעלות מהר יותר.
הסיכון השני הוא שהחוזקה ברבעון כללה גם תרומות זמניות, בזמן שכמה מהפעילויות מציגות חולשה.
החזר מכסים של כ100 מיליון דולר תרם כ4 נקודות אחוז לצמיחת הרווח התפעולי בExperiences ולא צפויה תרומה מהותית נוספת ממנו.
הפארקים באסיה נותרו חלשים, סביבת הפרסום בסטרימינג התרככה ושני סרטים,
Star Wars: The Mandalorian and Grogu וגרסת הלייב אקשן של Moana, לא עמדו בציפיות הקופות. חולשה מתמשכת בתחומים האלה עלולה להאט את הצמיחה ברבעון הרביעי.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה בעקבות שיפור רחב ברווח התפעולי, הכפלת רווחי הסטרימינג והמשך הצמיחה בפארקים ובספינות הנופש.
הדוח מוכיח שהחברה מסוגלת להמיר את מותגי התוכן שלה להכנסות ורווחים בכמה פעילויות במקביל. המבחן הבא יהיה לשמור על רווחיות דו ספרתית בסטרימינג ולצמצם את הלחץ מעלויות זכויות הספורט, הפרסום החלש והפעילות באסיה.
הנושאים המרכזיים
הסטרימינג הופך לעסק רווחי יותר
הכנסות הסטרימינג עלו ב11%, כאשר צמיחה של 9% במספר המנויים ושל 3% במחיר הממוצע תרמה לעלייה של 15% בהכנסות מדמי מנוי.
הרווח התפעולי הגיע ל712 מיליון דולר, לעומת 329 מיליון דולר בשנה שעברה.
שיעור הרווח התפעולי הגיע לכ13%, אם כי הוא נהנה גם מעיתוי הוצאות השיווק והתוכן.
החברה ממשיכה לצפות לשיעור רווח דו ספרתי בשנת הכספים כולה ומתכננת לשלש בקירוב את מספר הסדרות המקומיות הבינלאומיות במהלך שלוש השנים הבאות.
התרחיש למטה מראה שרווח הסטרימינג התפעולי עלה ברציפות מכ260 מיליון דולר ברבעון הראשון של 2025 ל712 מיליון דולר ברבעון השלישי של 2026.
המגמה מחזקת את ההערכה שהמעבר של Disney מסטרימינג ממוקד צמיחה לעסק רווחי הופך לשינוי מבני ולא לשיפור חד פעמי.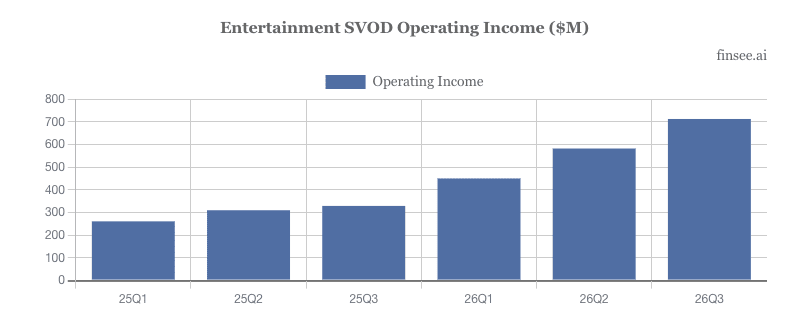
מקור: FINSEE
הפארקים וספינות הנופש מובילים את הצמיחה
הכנסות הפארקים והחוויות עלו ב10%, בזכות צמיחה של כ6% בהיקפי הפעילות ושל כ3% במחירים.
מספר האורחים העולמי גדל ב4% והנוכחות בפארקים בארצות הברית עלתה ב3%.
שתי ספינות הנופש החדשות הגדילו את קיבולת החדרים בכ50% לעומת השנה שעברה, כאשר שיעורי התפוסה וההזמנות העתידיות נותרו חזקים. מנגד, הרווחיות הבינלאומית נפגעה מהחולשה בפארקים באסיה.
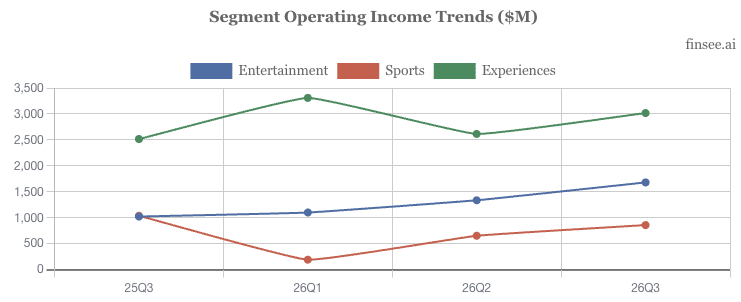
התרחיש למטה מראה שExperiences נותר מקור הרווח הגדול ביותר של Disney, בעוד Entertainment מציג מגמת שיפור רציפה.
מנגד, Sports מתאושש מהשפל שנרשם ברבעון הראשון, אך הרווח התפעולי עדיין נמוך מהרמה שנרשמה ברבעון המקביל.
מקור: FINSEE
איכות הרווח טובה יותר מהשורה המדווחת
הרווח המדווח למניה ירד ב48%, אך הירידה נבעה בעיקר מהשוואה להטבת מס חריגה שנרשמה בשנה שעברה ומירידת הערך של A+E ברבעון הנוכחי.
הרווח המתואם למניה דווקא עלה ב28%, והרווח לפני מס צמח ב14%.
הפער בין שני הנתונים מדגיש שהרווח המתואם מייצג טוב יותר את השיפור בפעילות השוטפת ברבעון, אך גם מזכיר שהחברה עדיין מבצעת התאמות ושינויים משמעותיים במבנה הנכסים שלה.
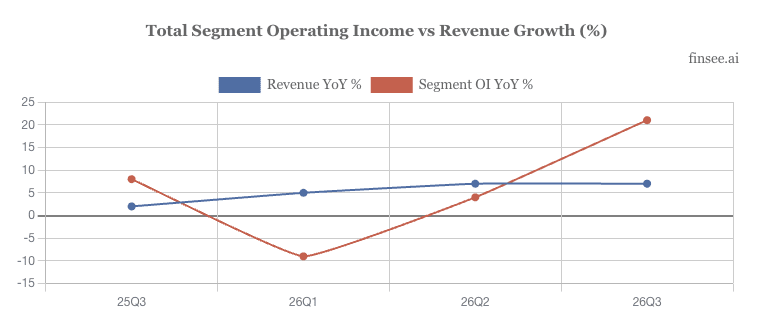
התרחיש למטה מראה שקצב צמיחת הרווח התפעולי המגזרי זינק ל21% ברבעון השלישי, בזמן שההכנסות צמחו ב7%.
הפער מצביע על שיפור משמעותי במינוף התפעולי, לאחר שהרווח המגזרי ירד ברבעון הראשון והתאושש בהדרגה.
מקור: FINSEE
הקצאת ההון הופכת אגרסיבית יותר
Disney הסכימה למכור את חלקה בA+E Global Media תמורת כ1.2 מיליארד דולר ומתכננת להשתמש בתמורה לרכישות עצמיות נוספות.
יעד הרכישות העצמיות לשנת 2026 הועלה ל9 מיליארד דולר לפחות, לעומת 7.25 מיליארד דולר שכבר הושקעו בכך בתשעת החודשים הראשונים.
זה עשוי לתמוך ברווח למניה, אך יתרת המזומנים עומדת על 5.19 מיליארד דולר מול הלוואות כוללות של כ46 מיליארד דולר, כך שהיקף החוב וההשקעות הגבוהות בפארקים מחייבים מעקב.
שאלות מפתח
-
איזה חלק משיעור הרווח של 13% בסטרימינג נובע משיפור מבני במחירים, במעורבות ובנטישת המנויים, ואיזה חלק נובע מעיתוי זמני של הוצאות תוכן ושיווק?
-
כיצד Disney מתכוונת לשפר את רווחיות הספורט כאשר העלויות החוזיות וזכויות השידור גדלות מהר יותר מהכנסות המגזר?
-
מהו לוח הזמנים הצפוי להפיכת ההשקעות בספינות הנופש, בפארקים החדשים ובפרויקטים הבינלאומיים לתזרים מזומנים חופשי?
למה לשים לב ברבעון הבא
שיעור הרווח בסטרימינג
שמירה על שיעור רווח דו ספרתי לצד המשך צמיחה בהכנסות ובמספר המנויים תצביע על כך שהשיפור הופך למבני.
ירידה חדה ברווחיות לאחר חזרת הוצאות התוכן והשיווק תראה שחלק מהחוזקה ברבעון היה קשור לעיתוי בלבד.
הרווחיות בתחום הספורט
שיפור ברווח התפעולי למרות העלויות הגבוהות של חוזי הספורט יחזק את הטענה שESPN מצליחה לתרגם את הגידול בצפייה ובהפצה לרווח.
ירידה נוספת תצביע על כך שהתייקרות הזכויות שוחקת את היתרונות מהעלאת מחירים ומעסקאות ההפצה החדשות.
תזרים המזומנים וההשקעות
תזרים המזומנים החופשי ברבעון עלה ב63% ל3.07 מיליארד דולר, אך בתשעת החודשים הראשונים הוא ירד ב24% ל5.74 מיליארד דולר בעקבות תשלומי מס והשקעות גבוהות בפארקים.
התקדמות לעבר התחזית השנתית של לפחות 19 מיליארד דולר בתזרים מפעילות, לצד השקעות הון של כ9 מיליארד דולר, תראה שהחברה מסוגלת לממן את ההתרחבות ואת הרכישות העצמיות בלי להכביד משמעותית על המאזן.
סיכום
Disney הציגה רבעון תפעולי חזק שבו הסטרימינג, הפארקים ומותגי התוכן המרכזיים תמכו בצמיחה חדה ברווח.
החברה אישרה צפי לצמיחה של כ16% ברווח המתואם למניה בשנת 2026, כולל השפעת השבוע ה53, וצופה צמיחה דו ספרתית נוספת בשנת 2027 בנטרול השפעה זו.
השאלה המרכזית עד הדוח הבא היא האם השיפור ברווחיות יישמר גם מול עלויות הספורט, הפרסום החלש והמשך ההשקעות הגבוהות.
המניה עולה נכון לכתיבת סיכום זה בכ3% לאחר שהרווח המתואם עקף את התחזיות, למרות החמצה קלה בהכנסות.