סיכום דו״ח Q2 2026 חברת SolarEdge (SEDG)
5.8.2026

בקצרה
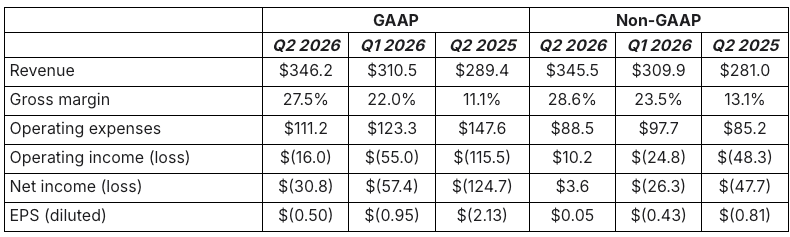
- חברת SolarEdge הציגה צמיחה בהכנסות של 20% ל-346.2 מיליון דולר ברבעון השני של 2026, והגיעה לראשונה לרווח תפעולי של 10.2 מיליון דולר מאז הרבעון השני של 2023, מה שמעיד על הצלחה ראשונית של תוכנית ההתייעלות ושינוי מגמה חיובי בפעילותה.
- הרווח הגולמי המתואם של SolarEdge עלה ל-28.6%, אך כלל הטבת מכסים משמעותית בסך 13.3 מיליון דולר, וללא הטבה זו המרווח היה נמוך יותר, מה שמחייב את המשקיעים לבחון את איכות הרווחיות ולעקוב אחר יכולת החברה לשמור על מרווחים גבוהים ללא תמיכה חד-פעמית.
- ההתאוששות בביקוש באירופה והחוזקה בשוק המסחרי והתעשייתי בארצות הברית היוו מנועי צמיחה מרכזיים, שאפשרו לחברה להגדיל את הכנסותיה ב-19.6% לעומת השנה שעברה למרות חולשה בשוק הסולארי הביתי האמריקאי, ובכך סיפקו איזון גיאוגרפי ופחות תלות בשוק אחד.
- הוצאות התפעול של SolarEdge ירדו ב-25% ל-111.2 מיליון דולר לעומת השנה שעברה, מה שתרם להפיכת הפסד תפעולי מתואם לרווח, ומצביע על משמעת פיננסית חזקה ופוטנציאל להפוך את החזרה לרווחיות לשינוי מבני ארוך טווח אם החברה תצליח לשמור על יעילות זו.
עיקרי הדוח
• הכנסות: צמחו ב20% ל346.2 מיליון דולר והגיעו לחלק העליון של תחזית החברה.
• שיעור רווח גולמי: המתואם עלה ל28.6%, אך כלל הטבת מכסים של 13.3 מיליון דולר.
• רווח תפעולי: של 10.2 מיליון דולר, לראשונה מאז הרבעון השני של 2023.
• הפסד נקי: הצטמצם מ124.7 מיליון דולר ל30.8 מיליון דולר בתוך שנה.
SolarEdge מנסה לשים את התקופה המורכבת מאחוריה, מנפילה בביקושים באירופה ועד מלאים שתקעו את המפיצים לחלוטין.
כדי להתמודד עם הבור הזה, החברה עברה סדרת זעזועים לא קטנה שכללה פיטורים נרחבים של אלפי עובדים, חילופי מנכ"ל, סגירת פעילויות הפסדיות ואפילו גיוס אג"ח להמרת חוב כדי להזריק חמצן למאזן. התוצאות האחרונות עדיין משקפות את השחיקה וההפסדים, אבל עכשיו העיניים נשואות לראות אם תוכנית הקפדנית והייעול שהיא עברה יספיקו כדי להחזיר אותה למסלול הירוק.
הרבעון השני מספק את האישור המשמעותי ביותר עד כה לכך שתוכנית ההתייעלות עובדת. ההכנסות צמחו, המרווח הגולמי התרחב, ההפסדהצטמצם והחברה חזרה לרווח תפעולי מתואם לראשונה מזה שלוש שנים. הביקוש באירופה והפעילות המסחרית והתעשייתית בארצות הברית פיצו על החולשה בשוק הביתי האמריקאי.
עם זאת, איכות השיפור פחות חזקה מהנתונים המדווחים במבט ראשון. הטבת מכסים תרמה 13.3 מיליון דולר לרווח הגולמי, והתחזית לרבעון הבא מצביעה על ירידה בהכנסות ובמרווח. תזת ההתאוששות התחזקה, אך הרבעון השלישי יצטרך להראות שהחברה מסוגלת להישאר רווחית גם ללא עזרה מהותית מסעיפים הקשורים למכסים.
קרדיט: SolarEdge
התרחיש השורי
מנוע הצמיחה הראשון הוא ההתאוששות בביקוש באירופה והחוזקה בשוק המסחרי והתעשייתי בארצות הברית. שני התחומים אפשרו לחברה להגדיל את ההכנסות ב19.6% לעומת השנה שעברה וב11.5% לעומת הרבעון הקודם, למרות חולשה ענפית בשוק הסולארי הביתי בארצות הברית. הביקוש האירופי מספק לחברה איזון גיאוגרפי טוב יותר, בעוד שהפעילות המסחרית פחות תלויה בהחלטת רכישה של משקי בית. המשך ההתאוששות תלוי בשמירה על ביקוש מצד מתקינים ומפיצים ובהצלחת Nexis, פלטפורמת הדור הבא של החברה למערכות סולאריות ואגירת אנרגיה.
המנוע השני הוא השיפור במבנה העלויות. ההוצאות התפעוליות לפי GAAP ירדו ב25% לעומת השנה שעברה והסתכמו ב111.2 מיליון דולר, בזמן שההכנסות צמחו. השילוב בין צמיחה, תמהיל מוצרים טוב יותר והוצאות נמוכות יותר הפך הפסד תפעולי מתואם של 48.3 מיליון דולר לרווח של 10.2 מיליון דולר. אם SolarEdge תצליח לשמור על משמעת ההוצאות גם בתקופות של ירידה עונתית בהכנסות, היא עשויה להפוך את החזרה לרווחיות ממאורע רבעוני לשינוי מבני.
התרחיש הדובי
הסיכון הראשון נמצא באיכות המרווח הגולמי. שיעור הרווח הגולמי המתואם הגיע ל28.6%, מעל טווח התחזית הקודם של 23%-27%, אך הנתון כלל הטבה של 13.3 מיליון דולר הקשורה לענייני מכסים במסגרת IEEPA. ללא ההטבה, המרווח היה נמוך בכמה נקודות אחוז והחברה ככל הנראה לא הייתה מציגה רווח תפעולי מתואם ברמה דומה. תחזית המרווח לרבעון השלישי ירדה ל22%-26%, ולכן המשקיעים צריכים להפריד בין שיפור תפעולי מתמשך לבין תרומה חשבונאית או חד פעמית.
הסיכון השני הוא שההתאוששות עדיין לא אחידה. הביקוש באירופה ובשוק המסחרי האמריקאי היה חזק, אך הפעילות הביתית בארצות הברית נותרה חלשה. במקביל, תחזית ההכנסות לרבעון השלישי עומדת על 310 עד 340 מיליון דולר, מתחת להכנסות הרבעון השני. גם המלאי במאזן עלה מ552.6 מיליון דולר בסוף 2025 ל599.8 מיליון דולר בסוף יוני. אם הביקוש הביתי יישאר חלש והצמיחה באירופה תתמתן, המלאי הגבוה עלול להכביד על התזרים ועל המחירים.
מסקנה
תזת ההתאוששות התחזקה. SolarEdge חזרה לרווחיות תפעולית מתואמת, שמרה על תזרים חיובי וצמצמה משמעותית את ההפסד לפי GAAP. השינוי המרכזי הוא שהחברה כבר לא תלויה רק בהתאוששות עתידית בביקוש, אלא מציגה שיפור ממשי בעלויות וברווחיות. המבחן הבא הוא שמירה על רווח תפעולי ותזרים חיובי גם לאחר נטרול הטבות המכסים ובסביבה של ירידה רבעונית בהכנסות.
הנושאים המרכזיים
החזרה לרווחיות היא נקודת המפנה
הרווח התפעולי המתואם הגיע ל10.2 מיליון דולר, לעומת הפסד של 24.8 מיליון דולר ברבעון הקודם והפסד של 48.3 מיליון דולר ברבעון המקביל. זוהי הפעם הראשונה מאז הרבעון השני של 2023 שבה החברה מציגה רווח תפעולי מתואם. גם הרווח הנקי המתואם הפך לחיובי והגיע ל3.6 מיליון דולר, או 0.05 דולר למניה. החברה עדיין הפסידה 30.8 מיליון דולר לפי GAAP, אך הפער לעומת ההפסד של 124.7 מיליון דולר לפני שנה מלמד שתהליך ההתייעלות כבר משפיע על הדוחות.
המרווח השתפר אך קיבל עזרה מהמכסים
שיעור הרווח הגולמי לפי GAAP עלה מ11.1% ל27.5% בתוך שנה, והמרווח המתואם עלה מ13.1% ל28.6%. זהו שיפור משמעותי שמשקף התאוששות בתמהיל המוצרים, ירידה בעלויות והתקדמות בתוכנית השינוי של החברה. עם זאת, הטבת המכסים תרמה 13.3 מיליון דולר לתוצאה. המשמעות היא שהכיוון חיובי, אך המרווח המדווח אינו מייצג במלואו את כושר הרווחיות השוטף.
התזרים חיובי אך נחלש
תזרים המזומנים החופשי, המזומן שנותר לאחר ההשקעות בציוד ובנכסים, הסתכם ב3.1 מיליון דולר. זהו שיפור לעומת תזרים שלילי של 9.1 מיליון דולר לפני שנה, אך ירידה לעומת 20.7 מיליון דולר ברבעון הראשון. במחצית הראשונה החברה ייצרה 35.8 מיליון דולר מפעילות שוטפת, אך חלק מהתזרים הגיע מעלייה חדה בהתחייבויות לספקים. המשמעות היא שהחזרה לתזרים חיובי חשובה, אך עדיין נדרשת הוכחה שהפעילות מייצרת מזומן באופן יציב ולא רק באמצעות שינויים בהון החוזר.
התחזית מציבה מבחן לרווחיות הבסיסית
החברה צופה הכנסות של 310 עד 340 מיליון דולר ברבעון השלישי, מרווח גולמי מתואם של 22%-26% והוצאות תפעוליות מתואמות של 86 עד 91 מיליון דולר. נקודת האמצע של תחזית ההכנסות נמוכה בכ6% מהכנסות הרבעון השני. החברה קיבלה ביולי החזרי מכסים נוספים של 11.5 מיליון דולר, שלדבריה יביאו אותה לרווח תפעולי מתואם בנקודת האמצע של התחזית. הניסוח הזה מרמז שללא ההחזרים, הרווחיות עלולה להישאר קרובה לנקודת האיזון או לעבור להפסד.
שאלות מפתח
-
מה היה שיעור הרווח הגולמי ברבעון השני לאחר נטרול מלוא הטבת המכסים, ומהו המרווח שהחברה מעריכה שתוכל לשמור עליו ללא החזרים נוספים?
-
כמה מהירידה הצפויה בהכנסות ברבעון השלישי נובעת מעונתיות, כמה מחולשת השוק הביתי בארצות הברית וכמה מתזמון משלוחים באירופה?
-
מה מסביר את העלייה במלאי לכ599.8 מיליון דולר, וכמה מהמלאי קשור להשקת Nexis ולביקוש שכבר מגובה בהזמנות?
למה לשים לב ברבעון הבא
הרווחיות ללא החזרי המכסים
זהו המדד המרכזי לבחינת איכות ההתאוששות. רווח תפעולי מתואם גם לפני הטבת IEEPA יראה שהשיפור במוצרים, בתמחור ובהוצאות מספיק כדי לתמוך ברווחיות עצמאית. חזרה להפסד ללא ההחזר תראה שנקודת האיזון עדיין תלויה בסעיפים שאינם חלק קבוע מהפעילות.
הפעילות הביתית בארצות הברית
החולשה בשוק זה קוזזה ברבעון באמצעות אירופה והפעילות המסחרית. התאוששות בהזמנות הביתיות תחזק את הצמיחה ותפחית את התלות בשווקים אחרים. המשך חולשה, במיוחד לצד האטה באירופה, עלול להקשות על החברה לחזור לצמיחה לאחר הירידה הצפויה ברבעון השלישי.
המלאי ותזרים המזומנים
המלאי הגיע לכ600 מיליון דולר, עלייה של 47.2 מיליון דולר מתחילת השנה. ירידה במלאי לצד תזרים חופשי חיובי תראה שהחברה מצליחה להתאים את הייצור לביקוש ולשחרר מזומן מהמאזן. עלייה נוספת במלאי או חזרה לתזרים שלילי תגדיל את הסיכון להנחות, מחיקות והצטברות מוצרים אצל החברה או המפיצים.
סיכום
SolarEdge יצאה מהרבעון חזקה יותר, עם צמיחה בהכנסות, שיפור חד ברווחיות וחזרה לרווח תפעולי מתואם. עם זאת, הטבת המכסים תרמה מהותית לתוצאה והתחזית מצביעה על נסיגה ברבעון הבא. המשתנה החשוב ביותר מעכשיו הוא היכולת לשמור על רווחיות ותזרים חיובי גם ללא הטבות חד פעמיות.
המניה יורדת בטרום המסחר בכ11.2%, לפי הנתון האחרון שהיה זמין בזמן הכתיבה