סיכום דו״ח Q2 2026 חברת Uber Technologies (UBER)
5.8.2026

בקצרה
- הזמנות הברוטו של Uber זינקו ב-24% והגיעו ל-58 מיליארד דולר ברבעון השני של 2026, נתון שחצה את הקצה העליון של תחזיות החברה, מה שמצביע על ביקוש חזק במיוחד לשירותיה ועל פוטנציאל צמיחה גבוה יותר מהצפוי.
- הרווח התפעולי Non GAAP של החברה גדל ב-40% והסתכם ב-2.14 מיליארד דולר, קצב צמיחה מהיר משמעותית מזה של ההכנסות, מה שמדגים מינוף תפעולי משופר ויכולת להמיר היקף פעילות גדול יותר לרווחיות גבוהה יותר עבור המשקיעים.
- מספר המשתמשים הפעילים החודשיים של Uber עלה ב-16% ל-208 מיליון, כאשר מספר הנסיעות וההזמנות צמח ב-18% ל-3.87 מיליארד, מה שמעיד על הרחבת בסיס הלקוחות ועלייה בשימוש בפלטפורמה, גורמים קריטיים להמשך צמיחה ארוכת טווח.
- הרווח הנקי המדווח של Uber כלל הטבה חשבונאית משמעותית של 1.6 מיליארד דולר משערוך השקעות, מה שמחייב את המשקיעים להתמקד ברווח התפעולי ובתזרים המזומנים החופשי (FCF) כמדדים מהימנים יותר להערכת ביצועי הליבה של החברה.
עיקרי הדוח
• הזמנות ברוטו: צמחו ב24% ל58 מיליארד דולר, מעל הקצה העליון של תחזית החברה לרבעון.
• הכנסות: ההכנסות עלו ב12% ל14.2 מיליארד דולר, למרות השפעה שלילית של 8 נקודות אחוז משינויים במודל העסקי.
• רווח תפעולי Non GAAP: צמח ב40% ל2.14 מיליארד דולר, מהר משמעותית מקצב הצמיחה בהכנסות.
• משתמשים: מספר המשתמשים הפעילים החודשיים עלה ב16% ל208 מיליון ומספר הנסיעות וההזמנות צמח ב18% ל3.87 מיליארד.
• צמיחה: פעילות המשלוחים הובילה את הצמיחה עם עלייה של 25% בהזמנות ברוטו במטבע קבוע ושיפור ברווחיות המגזרית.
• תחזית: התחזית לרבעון השלישי מצביעה על המשך צמיחה דו ספרתית ורווח Non GAAP למניה של 0.84 עד 0.88 דולר.
Uber היא פלטפורמה עולמית שמחברת בין נוסעים, נהגים, שליחים, מסעדות, בתי עסק ולקוחות באמצעות שירותי ניידות, משלוחים והובלה.
החברה דיווחה היום לפני פתיחת המסחר, והדוח ממחיש כיצד היא הופכת את היקף הפעילות העצום שלה לצמיחה רווחית ולתזרים מזומנים משמעותי יותר.
ההפתעה המרכזית הייתה העוצמה בהזמנות ברוטו, שהגיעו ל58 מיליארד דולר ועברו את טווח התחזית הקודם של 56.25 עד 57.75 מיליארד דולר.
במקביל, הרווח התפעולי צמח מהר מההכנסות ושיעורו מתוך ההזמנות המשיך להשתפר.
תזת ההשקעה התחזקה בעיקר בזכות השילוב בין צמיחת משתמשים, העמקת השימוש בפלטפורמה ושיפור ברווחיות, אך איכות הרווח הנקי המדווח דורשת זהירות, שכן חלק משמעותי ממנו הגיע משערוך השקעות. מכאן המשקיעים יתמקדו ביכולת לשמור על צמיחה גבוהה במשלוחים ובניידות, תוך מימון ההתרחבות למסחר מקומי ולרכב אוטונומי בלי לפגוע בתזרים.
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת בסיס המשתמשים והגדלת הפעילות על גבי אותה פלטפורמה.
מספר המשתמשים הפעילים החודשיים, כלומר צרכנים שביצעו לפחות נסיעה אחת או קיבלו משלוח במהלך החודש, עלה ב16% ל208 מיליון.
מספר הפעולות הממוצע למשתמש גדל ב2%, כך שהצמיחה הכוללת במספר הנסיעות וההזמנות הגיעה ל18%.
המשמעות היא שהצמיחה לא נשענת רק על שימוש אינטנסיבי יותר מצד לקוחות קיימים, אלא בעיקר על הצטרפות משתמשים חדשים.
הרחבת Uber One והגדלת שיעור הלקוחות שמשתמשים גם בניידות וגם במשלוחים עשויות לחזק את הנאמנות, להוזיל את עלות גיוס הלקוחות ולהגדיל את ההכנסה מכל משתמש לאורך זמן.
בתרשים מטה רואים שמספר המשתמשים הפעילים החודשיים עלה ב16% ל208 מיליון, ומספר הנסיעות וההזמנות צמח ב18% ל3.87 מיליארד.
תדירות השימוש גדלה ב2% בלבד, מה שמראה שעיקר הצמיחה הגיע מהצטרפות משתמשים חדשים ולא מעלייה משמעותית בפעילות של כל משתמש.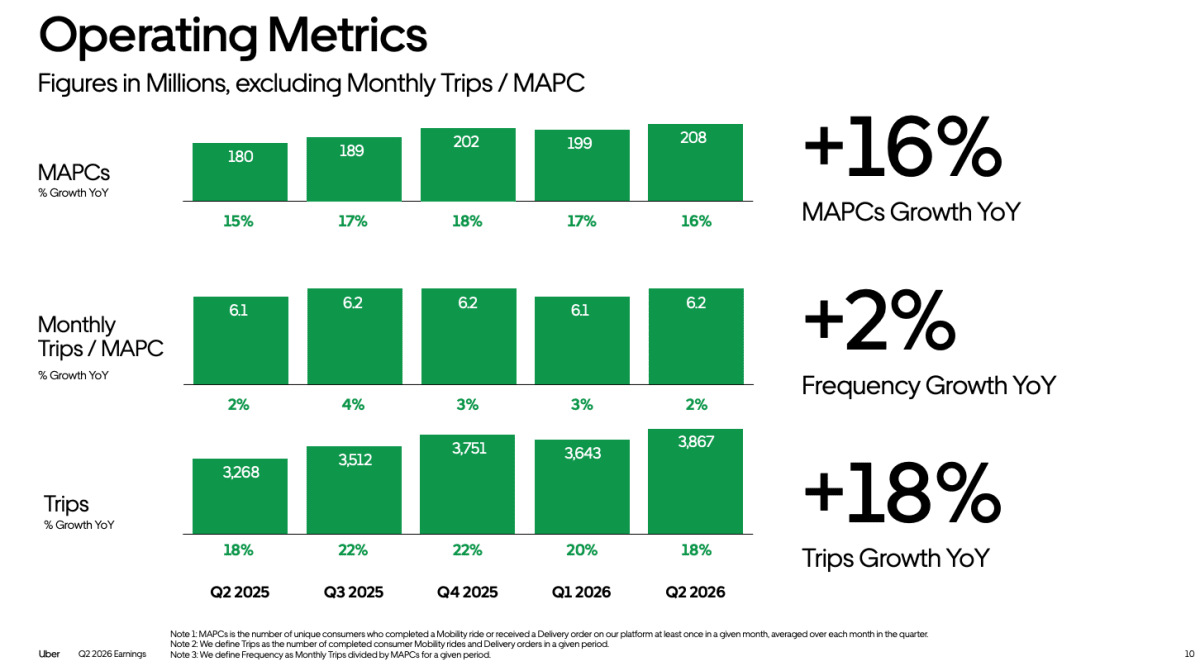
מקור: מצגת משקיעים UBER
מנוע הצמיחה השני הוא המינוף התפעולי, כלומר היכולת להגדיל את הרווח מהר יותר מההכנסות. הרווח התפעולי Non GAAP, נתון מתואם שמנטרל סעיפים שאינם מייצגים לדעת החברה את הפעילות השוטפת, צמח ב40% ל2.14 מיליארד דולר.
שיעורו מתוך ההזמנות ברוטו עלה מ3.3% ל3.7%. במקביל, FCF, תזרים המזומנים החופשי שנותר לאחר השקעות הוניות, הגיע ל2.79 מיליארד דולר ברבעון וליותר מ10 מיליארד דולר ב12 החודשים האחרונים.
אם Uber תמשיך להציג צמיחה דו ספרתית לצד שיפור בשיעורי הרווח, היא תוכל להשקיע במוצרים עתידיים, לצמצם את מספר המניות ולבצע מהלכים אסטרטגיים בלי להישען במידה דומה על מימון חיצוני.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח המדווח. הרווח הנקי לפי GAAP הגיע ל2.39 מיליארד דולר והרווח המדולל למניה הסתכם ב1.17 דולר, אך התוצאות כללו הטבה של 1.6 מיליארד דולר לפני מס משערוך השקעות הוניות. מדובר ברווח חשבונאי תנודתי שלא נובע ישירות מהפעלת שירותי הניידות והמשלוחים. הרווח Non GAAP למניה, שמנטרל בין היתר השפעות מסוג זה, עמד על 0.81 דולר.
הפער אינו מבטל את השיפור בפעילות הליבה, אך הוא מחייב את המשקיעים להתמקד ברווח התפעולי ובתזרים ולא להסתמך על הרווח הנקי המדווח כמדד יחיד לאיכות הביצועים.
הסיכון השני הוא שהתרחבות לרכב אוטונומי ולרכישות אסטרטגיות עלולה להגדיל את דרישות ההון ואת מורכבות הביצוע. Uber פועלת לבנות תשתית מסחרית לרכב אוטונומי, עם פעילות בשבע ערים והשקות מתוכננות בשמונה ערים נוספות עד סוף 2026.
המהלך עשוי להרחיב את הפלטפורמה, אך החברה עדיין תלויה בשותפי חומרה, טכנולוגיית נהיגה וניהול ציים.
במקביל, הרחבת פעילות המסחר המקומי דרך נכסים שנרכשו מDelivery Hero אמורה להוסיף שווקים ומשתמשים פוטנציאליים.
הצלחת המהלכים תלויה באינטגרציה יעילה, במשמעת השקעות ובהוכחה שהיקף הפעילות החדש מתורגם לרווחיות ולא רק לצמיחה בהזמנות.
בתרשים מטה רואים שUber כבר מפעילה שירותי ניידות אוטונומית בשבע ערים ומתכננת להשיק פעילות בשמונה ערים נוספות עד סוף 2026.
החברה בונה את הפעילות באמצעות שותפויות עם יצרני רכב, מפתחי טכנולוגיית נהיגה אוטונומית וחברות לניהול ציים, במקום לפתח את כל המערכת בעצמה.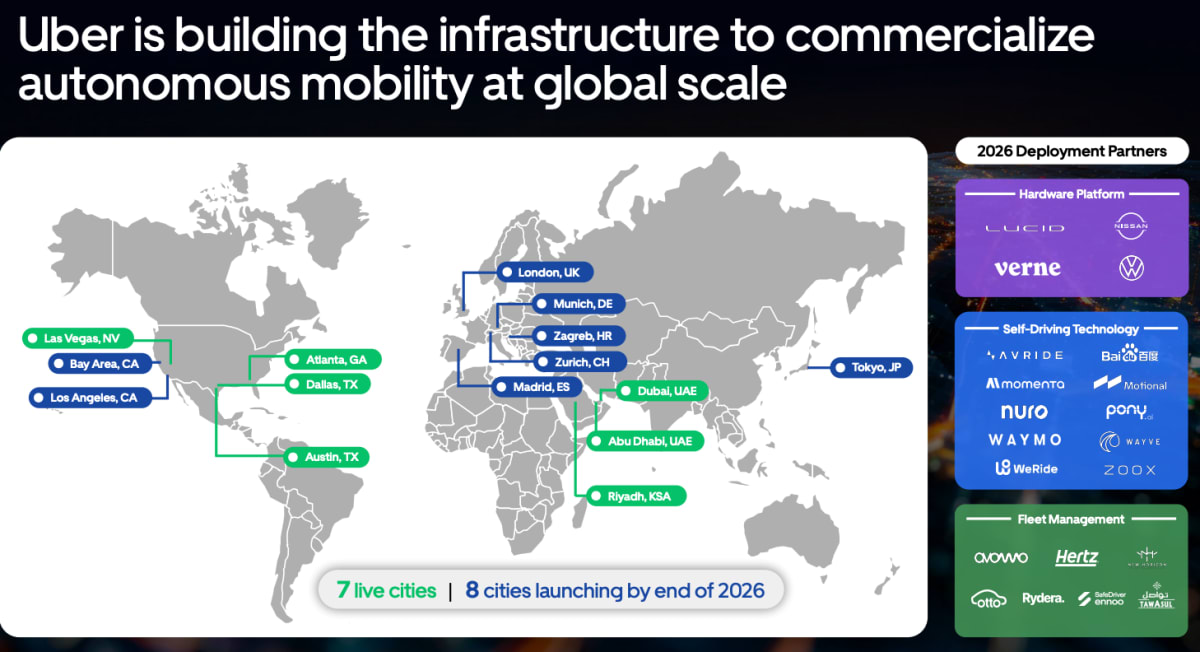
האם משהו השתנה בתזת החברה?
הרבעון מחזק את התזה שUber כבר אינה רק עסק שצומח באמצעות הגדלת מספר הנסיעות, אלא פלטפורמה שמצליחה לתרגם את הצמיחה לרווח תפעולי ולמזומנים.
ההזמנות עברו את תחזית החברה, בסיס המשתמשים התרחב והרווחיות השתפרה בשני המגזרים המרכזיים.
המשתנה החשוב ביותר מעכשיו יהיה היכולת לממן את ההתרחבות לרכב אוטונומי ולמסחר מקומי בלי לפגוע במינוף התפעולי ובתזרים.
הנושאים המרכזיים
הצמיחה רחבה יותר מההכנסות המדווחות
ההכנסות עלו ב12%, שיעור נמוך מהצמיחה של 24% בהזמנות ברוטו, אך החברה הסבירה ששינויים במודל העסקי גרעו 8 נקודות אחוז מקצב הצמיחה בהכנסות.
הפער חשוב משום שההכנסות החשבונאיות לבדן אינן משקפות את מלוא קצב התרחבות הפעילות. ההזמנות ברוטו ומספר הפעולות מצביעים על ביקוש חזק יותר מהצמיחה המדווחת בשורה העליונה.
המשלוחים הופכים למנוע רווח משמעותי
הזמנות המשלוחים ברוטו צמחו ב26% ל27.46 מיליארד דולר, וההכנסות מהמגזר עלו ב28% ל5.25 מיליארד דולר.
הרווח התפעולי המגזרי גדל ב38% ל1.06 מיליארד דולר ושיעורו מתוך ההזמנות עלה מ3.5% ל3.8%. הנתונים מלמדים שהמשלוחים כבר אינם רק כלי להגדלת השימוש בפלטפורמה, אלא פעילות שמייצרת תרומה הולכת וגדלה לרווח הכולל.
הניידות ממשיכה לייצר את מרבית הרווח
הזמנות הניידות ברוטו צמחו ב22% ל28.99 מיליארד דולר, או ב20% במטבע קבוע.
ההכנסות נותרו כמעט ללא שינוי בשל השינויים במודל העסקי, אך הרווח התפעולי המגזרי עלה ב28% ל2.22 מיליארד דולר.
שיעור הרווח מתוך ההזמנות השתפר מ7.3% ל7.6%, מה שממחיש שהפעילות ממשיכה להתחזק גם כאשר ההכנסות המדווחות אינן מציגות את מלוא הצמיחה הכלכלית.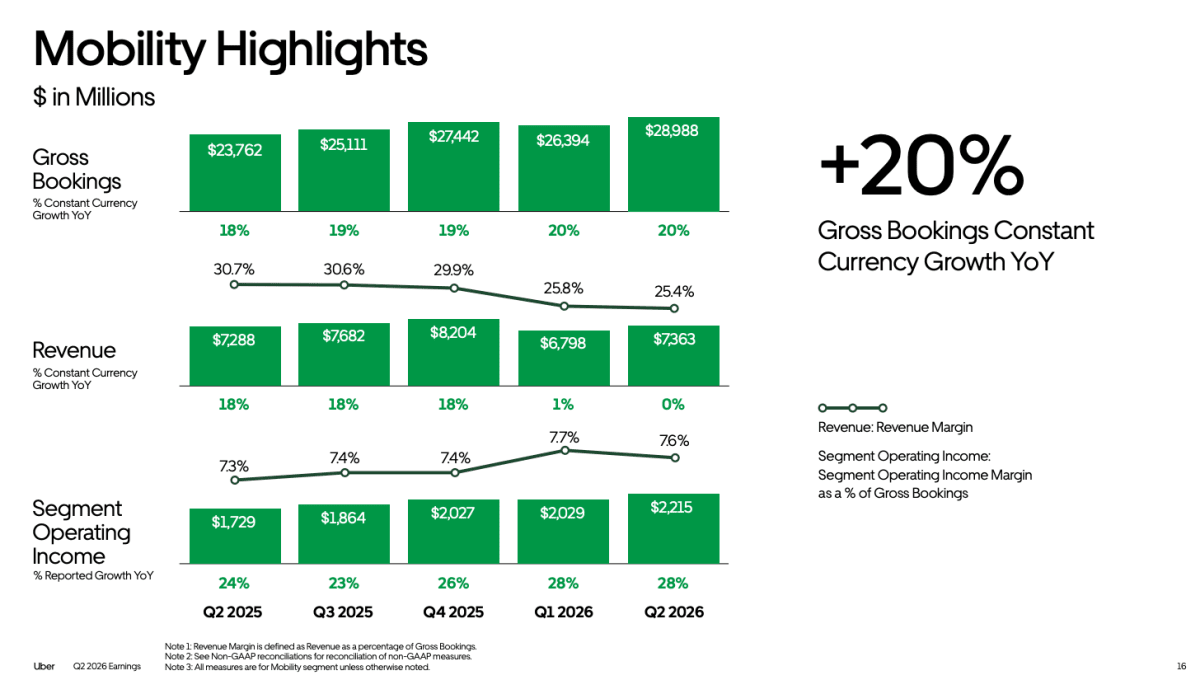
מקור: מצגת משקיעים UBER
התחזית מצביעה על המשכיות
ברבעון השלישי Uber צופה הזמנות ברוטו של 58.25 עד 60.25 מיליארד דולר, המשקפות צמיחה של 18% עד 22% במטבע קבוע.
הרווח Non GAAP למניה צפוי לעמוד על 0.84 עד 0.88 דולר, והרווח המתואם לפני ריבית, מסים, פחת והפחתות צפוי להגיע ל2.86 עד 2.96 מיליארד דולר.
התחזית אינה מצביעה על האצה חדה, אך היא תומכת בהמשך צמיחה גבוהה וברווח שגדל מהר יותר מהיקף הפעילות.
שאלות מפתח
-
מהו היקף ההשקעות הצפוי ברכב אוטונומי, וכיצד מתכוונת החברה למנוע מהן לפגוע בצמיחת תזרים המזומנים החופשי?
-
כמה מהצמיחה במשלוחים מגיעה מהתרחבות המסחר המקומי מעבר למסעדות, ומה ההבדל ברווחיות בין הפעילויות?
-
כיצד צפויה רכישת נכסי Delivery Hero להשפיע על שיעורי הרווח, על הוצאות האינטגרציה ועל קצב הצמיחה בשנים הקרובות?
למה לשים לב ברבעון הבא
קצב צמיחת ההזמנות ברוטו
המדד משקף בצורה טובה יותר את היקף העסקאות שעוברות בפלטפורמה, במיוחד בתקופה שבה שינויים במודל העסקי מעוותים את ההשוואה בהכנסות.
צמיחה קרובה לקצה העליון של טווח התחזית תחזק את הטענה שהביקוש נשאר עמיד.
ירידה מתחת לקצה התחתון תעלה חשש להאטה בניידות או במשלוחים.
שיעור הרווח התפעולי מתוך ההזמנות
שיפור נוסף מעבר ל3.7% יצביע על המשך מינוף תפעולי ועל יכולת להפיק יותר רווח מכל דולר שעובר בפלטפורמה.
עצירה בשיפור או ירידה בשיעור עלולות להעיד שההשקעות ברכב אוטונומי, בשיווק או באינטגרציה מתחילות לקזז את יתרונות הגודל.
תזרים המזומנים החופשי
הגעה עקבית לתזרים רבעוני שמתקרב ל3 מיליארד דולר תחזק את הגמישות הפיננסית של החברה ותתמוך בהשקעות ובהפחתת מספר המניות.
ירידה חדה, במיוחד אם תלווה בעלייה בהוצאות אסטרטגיות, תגדיל את החשש שהשלב הבא בצמיחה יהיה עתיר הון יותר מהפעילות הנוכחית.
סיכום
Uber יצאה מהרבעון חזקה יותר, עם הזמנות גבוהות מהתחזית, בסיס משתמשים מתרחב ושיפור ברווחיות של פעילויות הניידות והמשלוחים.
איכות הפעילות השוטפת גבוהה יותר ממה שקצב הצמיחה בהכנסות לבדו מציג, אך הרווח הנקי נהנה מהטבת שערוך משמעותית.
עד הדוח הבא, המבחן המרכזי יהיה שמירת המינוף התפעולי בזמן שהחברה מגדילה השקעות ברכב אוטונומי ובהתרחבות גיאוגרפית.