סיכום דו״ח Q2 2026 חברת EOSE
5.8.2026

בקצרה
- הכנסות חברת EOSE זינקו ב-351% והגיעו ל-68.8 מיליון דולר ברבעון השני של 2026, כתוצאה מעלייה של 207% במספר מערכות האחסון שנמסרו, מה שמצביע על התקדמות מסחרית משמעותית ויכולת החברה להגדיל את היקף הפעילות והמשלוחים בשוק אגירת האנרגיה.
- צבר ההזמנות של EOSE הגיע לשיא של 807 מיליון דולר, עלייה של 25% לעומת הרבעון הקודם, המייצג קיבולת של 3.4 גיגה ואט שעה, נתון המעיד על ביקוש חזק לפתרונות אגירת האנרגיה של החברה ומספק בסיס איתן לצמיחה עתידית בהכנסות, בתנאי שהחברה תצליח להפוך הזמנות אלו למשלוחים רווחיים.
- למרות השיפור בשיעור ההפסד הגולמי ממינוס 203% למינוס 71%, EOSE עדיין רשמה הפסד גולמי של 48.8 מיליון דולר על הכנסות של 68.8 מיליון דולר, מה שמשקף עלות מכר גבוהה של 1.71 דולר לכל דולר הכנסה ומדגיש את האתגר המרכזי של החברה בהשגת רווחיות תפעולית.
- החברה צמצמה את טווח תחזית ההכנסות השנתית מ-300-400 מיליון דולר ל-300-350 מיליון דולר, בנוסף לשריפת מזומנים גבוהה של 191.8 מיליון דולר במחצית הראשונה, מה שמעיד על קשיים במימוש פוטנציאל ההכנסות ועל תלות מתמשכת במימון חיצוני, המהווה סיכון משמעותי ליציבותה הפיננסית.
עיקרי הדוח
• הכנסות: זינקו ב351% ל68.8 מיליון דולר, בעקבות עלייה של 207% במספר מערכות האחסון שנמסרו.
• שיעור הפסד גולמי: השתפר ממינוס 203% למינוס 71%, אך החברה עדיין הפסידה 48.8 מיליון דולר ברמת הרווח הגולמי.
• צבר ההזמנות: הגיע לשיא של 807 מיליון דולר, עלייה של 25% לעומת הרבעון הקודם.
• תחזית ההכנסות: השנתית החברה צמצמה את טווח תחזית ההכנסות השנתית מ300 עד 400 מיליון דולר ל300 עד 350 מיליון דולר.
Eos Energy Enterprises מפתחת ומייצרת מערכות לאגירת אנרגיה ארוכת טווח המבוססות על סוללות אבץ כחלופה לליתיום-יון, ומכוונת לפרויקטים של רשתות חשמל, מתקנים תעשייתיים, תשתיות ביטחוניות ואנרגיה מתחדשת לפרקים של 4 עד 16 שעות ויותר.
לאחרונה חוותה החברה צניחה חדה במניה בעקבות חזרה להפסדים תפעוליים עמוקים, שולי רווח שליליים וקושי להגיע לרווחיות, לצד פחד משמעותי של משקיעים מדילול מניות לאחר שגיוסי הון והנפקת זכויות הניבו סכומים נמוכים מהמתוכנן.
השילוב של שריפת מזומנים גבוהה, קשיים תפעוליים בייצור, פספוס תחזיות אנליסטים והורדות דירוג בנקים יוצר לחץ כבד על ערך החברה בבורסה.
הרבעון מציג התקדמות מסחרית ותפעולית ברורה. ההכנסות צמחו במהירות, הצבר הגיע לשיא וקו הייצור החדש במפעל Thorn Hill החל לפעול.
עם זאת, החברה עדיין מוכרת כל מערכת בהפסד משמעותי, הפסד הEBITDA המתואם גדל ושריפת המזומנים האיצה. נוסף על כך, מרבית הכנסות הרבעון הגיעו מפרויקט אחד שהועבר לאחר סיום הרבעון למיזם המשותף Frontier Power USA.
תזת ההשקעה התחזקה בצד הביקוש, יכולת הייצור והנגישות להון, אך עדיין לא קיבלה אישור בצד הכלכלי. Eos הוכיחה שהיא מסוגלת להגדיל משלוחים, אך טרם הוכיחה שהיא מסוגלת לעשות זאת ברווחיות.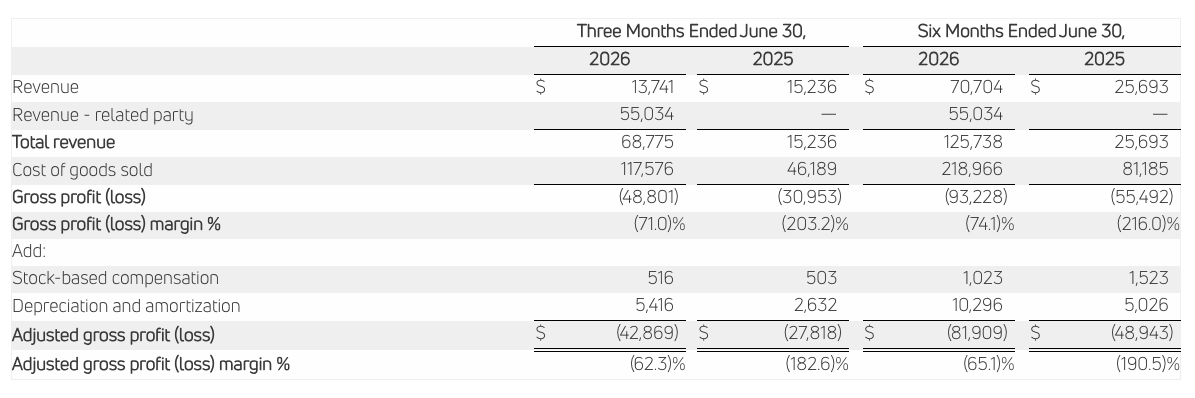
קרדיט: EOSE
התרחיש השורי
מנוע הצמיחה הראשון הוא הביקוש הגובר לאגירת אנרגיה ארוכת טווח מתוצרת אמריקאית. צבר ההזמנות עלה ב25% לעומת הרבעון הקודם וב20% לעומת השנה שעברה והגיע ל807 מיליון דולר, המייצגים קיבולת של 3.4 גיגה ואט שעה. הצבר גדל בזכות ארבעה לקוחות חדשים ושני לקוחות חוזרים, והחברה קיבלה לאחר סיום הרבעון הזמנת רכש נוספת בהיקף של 100 מיליון דולר לפרויקט Blanquilla. הזכייה בפרויקט הקשור ליוזמת Golden Dome והשותפות עם משרד המלחמה האמריקאי פותחות לחברה שוק ביטחוני נוסף, שבו בטיחות, ייצור מקומי ועמידות חשובים לא פחות מהמחיר. המשך המגמה תלוי ביכולת להפוך הזמנות מחייבות למשלוחים ולהכנסות בקצב מהיר.
המנוע השני הוא הרחבת כושר הייצור באמצעות קו 2 במפעל Thorn Hill. הקו החל בייצור מסחרי באמצע יוני ומציג בשלב הראשוני קיצור של כ10% בזמן הייצור של הסוללות וכ11% בקו הרכיבים הדו קוטביים לעומת קו 1.
החברה מפעילה כרגע חלק ממשמרת ייצור אחת ומתכננת להגיע לקיבולת מלאה ברבעון הרביעי. איחוד קווי הייצור באתר אחד עשוי לשפר את ניצול הציוד, להפחית כפילויות ולהקטין את עלות הייצור לכל מערכת. אם השיפור בזמני המחזור יימשך במקביל לעלייה בנפח הייצור, Eos עשויה להתקרב לנקודה שבה הצמיחה בהכנסות מתחילה לייצר שיפור אמיתי ברווח הגולמי.
התרחיש הדובי
הסיכון הראשון נמצא בכלכלת הייצור. למרות השיפור החד בשיעור הרווח הגולמי, Eos עדיין רשמה הפסד גולמי של 48.8 מיליון דולר על הכנסות של 68.8 מיליון דולר. עלות המכר הגיעה ל117.6 מיליון דולר, כלומר החברה הוציאה כ1.71 דולר על ייצור ואספקת המוצרים עבור כל דולר של הכנסה. חלק מהפער נבע מניצול חלקי וזמני של שני אתרי ייצור ומעלויות הקשורות להתרחבות בסיס המערכות המותקנות. עם זאת, עד שהרווח הגולמי יהפוך לחיובי, הגדלת הייצור עלולה להגדיל את צריכת המזומנים ולא רק את ההכנסות.
הסיכון השני הוא השילוב בין ריכוזיות גבוהה לשריפת מזומנים. פרויקט שמומן באמצעות גוף הקשור לCerberus ייצר 55 מיליון דולר, כ80% מהכנסות הרבעון, והוא וFrontier Power USA היו אחראים יחד לכ49% מנפח הצבר בסוף יוני. במקביל, תזרים המזומנים ששימש לפעילות השוטפת במחצית הראשונה הגיע ל191.8 מיליון דולר, לעומת 95 מיליון דולר בתקופה המקבילה, והחברה השקיעה 70.6 מיליון דולר נוספים. גם לאחר גיוסי ההון, המודל העסקי ממשיך להיות תלוי במימון חיצוני ובהצלחה של מספר קטן של פרויקטים גדולים.
מסקנה
תזת ההשקעה התחזקה בצד המסחרי והתפעולי, אך טרם השתפרה מספיק בצד הפיננסי.
הצבר, הזמנת Blanquilla, החוזה הביטחוני וקו הייצור החדש מראים שקיים ביקוש ממשי לטכנולוגיה. מנגד, ההפסד הגולמי נשאר עמוק, שריפת המזומנים עלתה והתחזית השנתית צומצמה. המשתנה המרכזי מעכשיו הוא לא היקף ההזמנות, אלא היכולת לייצר ולספק אותן ברווח גולמי חיובי.
הנושאים המרכזיים
הצמיחה בהכנסות נשענת על פרויקט אחד
הכנסות הרבעון הגיעו ל68.8 מיליון דולר, עלייה של 351% לעומת השנה שעברה. 55 מיליון דולר מתוכן הגיעו מפרויקט קיים שמומן באמצעות גוף הקשור לCerberus והועבר לFrontier Power USA לאחר סיום הרבעון. הפרויקט מוכיח שEos מסוגלת לספק מערכת גדולה ולהכיר בהכנסות משמעותיות, אך הוא גם מקשה לראות את קצב הצמיחה של יתר הפעילות. ללא ההכנסה מהצד הקשור, ההכנסות היו מסתכמות בכ13.7 מיליון דולר, נמוך מהכנסות הרבעון המקביל.
שיעור ההפסד השתפר אך ההפסד הכספי גדל
שיעור ההפסד הגולמי השתפר ממינוס 203% ברבעון המקביל וממינוס 78% ברבעון הראשון למינוס 71%. זהו שיפור מהותי שמראה כי הגדלת היקף הייצור מפזרת את העלויות הקבועות על מספר גדול יותר של מערכות. עם זאת, ההפסד הגולמי הכספי גדל מ31 מיליון דולר ל48.8 מיליון דולר והפסד הEBITDA המתואם, הרווח לפני ריבית, מס, פחת והפחתות בנטרול סעיפים מסוימים, גדל מ51.6 מיליון דולר ל71.4 מיליון דולר. החברה מתקדמת בכיוון הנכון בשיעורי הרווחיות, אך עדיין רחוקה מהוכחה שהפעילות יכולה לממן את עצמה.
Frontier Power USA משנה את מבנה הפעילות
המיזם גייס כ263 מיליון דולר, מעל יעד ההון המקורי של 250 מיליון דולר, וצפוי לקבל גישה ליותר ממיליארד דולר של הון לפרויקטים. למיזם צינור פיתוח של כ16 גיגה ואט שעה, שמתוכו כ5 גיגה ואט שעה כבר נרכשו, נבחרו או נמצאים בבדיקת נאותות פעילה. המבנה עשוי לפתור בעיה מרכזית בענף אגירת האנרגיה, שבה פרויקטים מתעכבים בגלל קושי במימון מצד הלקוחות. מנגד, הוא גם מחבר בין Eos כספקית הציוד לבין גוף פרויקטלי שבו היא משקיעה, ולכן חשוב להפריד בין ביקוש חיצוני לבין הכנסות שמגיעות מהמיזם המשותף.
התחזית צומצמה בגלל איחוד הייצור
החברה השאירה את הקצה התחתון של תחזית ההכנסות על 300 מיליון דולר, אך הפחיתה את הקצה העליון מ400 ל350 מיליון דולר. בנקודת האמצע, מדובר בהפחתה של 25 מיליון דולר בצפי. ההנהלה מייחסת את השינוי לבחינת מועד איחוד פעילות הייצור במפעל Thorn Hill, מהלך שאמור לשפר יעילות ורווחיות בעתיד. המשמעות למשקיעים היא שחלק מההכנסות עלול להידחות כדי לבנות מבנה עלויות בריא יותר, אך בשלב זה מדובר בציפייה של ההנהלה ולא בשיפור שכבר נרשם בדוחות.
שאלות מפתח
-
מהו שיעור הרווח הגולמי הצפוי בקו 2 לאחר הגעה לקיבולת מלאה, ואיזה נפח ייצור דרוש כדי להגיע לרווח גולמי חיובי?
-
לאחר העברת הפרויקט לFrontier Power USA, כיצד יירשמו ההכנסות והעלויות בין Eos למיזם, ואיזה חלק מהצבר מייצג ביקוש מצד לקוחות חיצוניים?
-
מתוך תחזית ההכנסות השנתית של 300 עד 350 מיליון דולר, כמה כבר מגובה במשלוחים מתוכננים ובהזמנות מחייבות, וכמה תלוי בתזמון איחוד הייצור?
למה לשים לב ברבעון הבא
הרווח הגולמי
זהו המדד החשוב ביותר בתזה. שיפור נוסף לעבר נקודת האיזון יראה שהגדלת נפח הייצור וקיצור זמני המחזור מורידים את העלות לכל מערכת. שיפור בשיעור ההפסד בלבד, לצד גידול נוסף בהפסד הכספי, יראה שהחברה עדיין זקוקה להיקף ייצור גדול בהרבה כדי להגיע למודל כלכלי יציב.
קצב הייצור בThorn Hill
החברה מתכננת להגיע לקיבולת מלאה בקו 2 במהלך הרבעון הרביעי. חשוב לעקוב אחר מספר המשמרות, קצב ייצור הסוללות, זמני המחזור ורמת ניצול הקו. עמידה בלוח הזמנים לצד חיסכון בעלויות תחזק את הטענה שאיחוד הייצור הוא השקעה ברווחיות. עיכובים או עלויות מעבר גבוהות יגדילו את הלחץ על התחזית ועל המזומנים.
תזרים המזומנים והרכב הנזילות
בסוף יוני היו לחברה 364.1 מיליון דולר במזומן ובמזומן מוגבל, אך פעילותה השוטפת וההשקעות צרכו יחד כ262.3 מיליון דולר במחצית הראשונה. חשוב לבדוק כמה מהמזומן עומד לרשות החברה עצמה, כמה הוקצה לFrontier Power USA וכיצד שריפת המזומנים משתנה עם העלייה בייצור. ירידה מהותית בצריכת המזומנים תחזק את התזה, בעוד שהמשך הקצב הנוכחי ישאיר את הסיכון לדילול נוסף.
סיכום
Eos יצאה מהרבעון עם צבר גדול יותר, קו ייצור חדש והוכחה לביקוש משמעותי למערכות אגירת האבץ שלה. עם זאת, הרבעון גם המחיש שהמעבר מביקוש לעסק רווחי עדיין רחוק: כל דולר של הכנסה דרש עלות מכר גבוהה משמעותית, הפעילות שרפה מזומנים וההכנסות היו מרוכזות בפרויקט אחד. עד הדוח הבא, הרווח הגולמי חשוב יותר מכל הזמנה חדשה.
המניה יורדת בטרום המסחר בכ18.2%, לפי הנתון האחרון שהיה זמין בזמן הכתיבה