סיכום דו״ח Q2 2026 חברת (Eli Lilly (LLY
5.8.2026

בקצרה
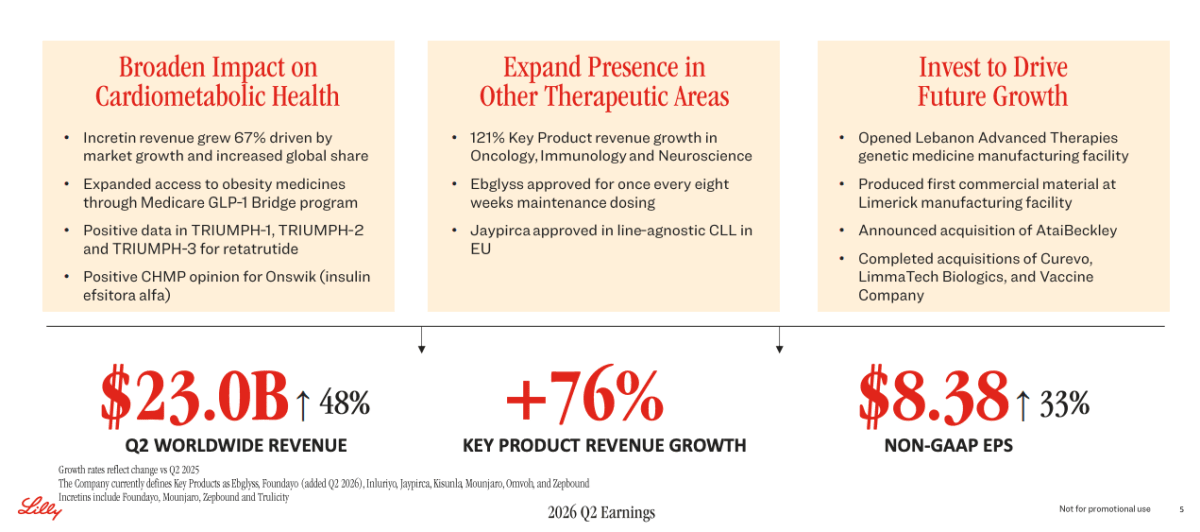
- הכנסות Eli Lilly זינקו ב-48% ל-22.97 מיליארד דולר ברבעון השני של 2026, בעיקר בזכות מכירות חזקות של Mounjaro ו-Zepbound, מה שמדגיש את הצמיחה המהירה של החברה בשוק התרופות המטבוליות ומחזק את תזת ההשקעה בה.
- הרווח למניה של החברה עלה ב-33% ל-8.38 דולר, והרווח הנקי המתואם הגיע ל-7.49 מיליארד דולר, נתונים המעידים על רווחיות גבוהה ויעילות תפעולית, למרות עדכון תחזית הרווח למניה ל-35.50-36.50 דולר עקב הוצאות רכישת מחקר ופיתוח.
- מכירות תרופות האינקרטין, Mounjaro ו-Zepbound, הניבו כ-14.8 מיליארד דולר, כאשר נתח השוק של Lilly בארה"ב הגיע ל-60.9% ובשווקים מחוץ לארה"ב ל-54.9%, מה שמצביע על דומיננטיות בשוק מתרחב ועל יכולת החברה לצמוח גם תחת לחץ מחירים.
- Eli Lilly הציגה תוצאות חיוביות במחקרי שלב 3 עבור retatrutide, שהובילה להפחתת משקל ממוצעת של 28.3%, דבר המבסס את צנרת המוצרים העתידית שלה ומצביע על פוטנציאל להרחבת שוק ההשמנה עם טיפולים נוספים מעבר למוצרי הדגל הקיימים.
עיקרי הדוח
• הכנסות: זינקו ב48% ל22.97 מיליארד דולר, בעיקר בזכות גידול חד במכירות Mounjaro וZepbound.
• רווח למניה: עלה ב33% ל8.38 דולר והרווח הנקי המתואם הגיע ל7.49 מיליארד דולר.
• תחזית רווח למניה: עודכנה ל35.50 עד 36.50 דולר, לאחר הכללת הוצאה של 3.03 דולר למניה בגין רכישת מחקר ופיתוח.
חברת התרופות Eli Lilly מתמקדת בטיפול בסוכרת, השמנת יתר, סרטן, מחלות חיסוניות ומחלות נוירולוגיות. החברה, שדיווחה היום לפני פתיחת המסחר בארצות הברית, נמצאת במרכז מהפכת התרופות המטבוליות בזכות Mounjaro לטיפול בסוכרת וZepbound לטיפול בהשמנה.
הדוח מציג חברה שעדיין צומחת בקצב חריג ביחס לגודלה. ההכנסות התקרבו ל23 מיליארד דולר ברבעון אחד, המכירות מחוץ לארצות הברית האיצו והחברה העלתה את תחזית ההכנסות והרווחיות לשנה.
הסיפור החשוב הוא שאפילו ירידה של 13% במחירים לא עצרה את הצמיחה, משום שהעלייה בהיקף המכירות הייתה חזקה בהרבה. תזת ההשקעה התחזקה, אך התלות הגוברת במשפחת תרופות אחת וההשקעות הגדולות בצנרת העתידית מחייבות מעקב.
בנוסף, המתחרה שלה , Novo Nordisk גם מדווחת השבוע , המשקיעים הסתכלו על ההשוואה בין 2 ענקיות התרופות.
קרדיט: Eli Lilly
התרחיש השורי
מנוע הצמיחה הראשון הוא התרחבות שוק תרופות האינקרטין, תרופות שמחקות הורמונים המעורבים בוויסות רמות הסוכר, התיאבון ומשקל הגוף. הכנסות התחום צמחו ב67%, כאשר Mounjaro וZepbound ייצרו יחד מכירות של כ14.8 מיליארד דולר.
לפי נתוני החברה, שוק האינקרטין האמריקאי גדל ב31% ונתח השוק שלה הגיע ל60.9%. מחוץ לארצות הברית, השוק צמח ב74% ונתח החברה הגיע ל54.9%. המשמעות היא שהצמיחה נובעת גם מהתרחבות השוק וגם מהגדלת נתח השוק, שילוב שמאפשר לLilly להמשיך לצמוח גם תחת לחץ מחירים.
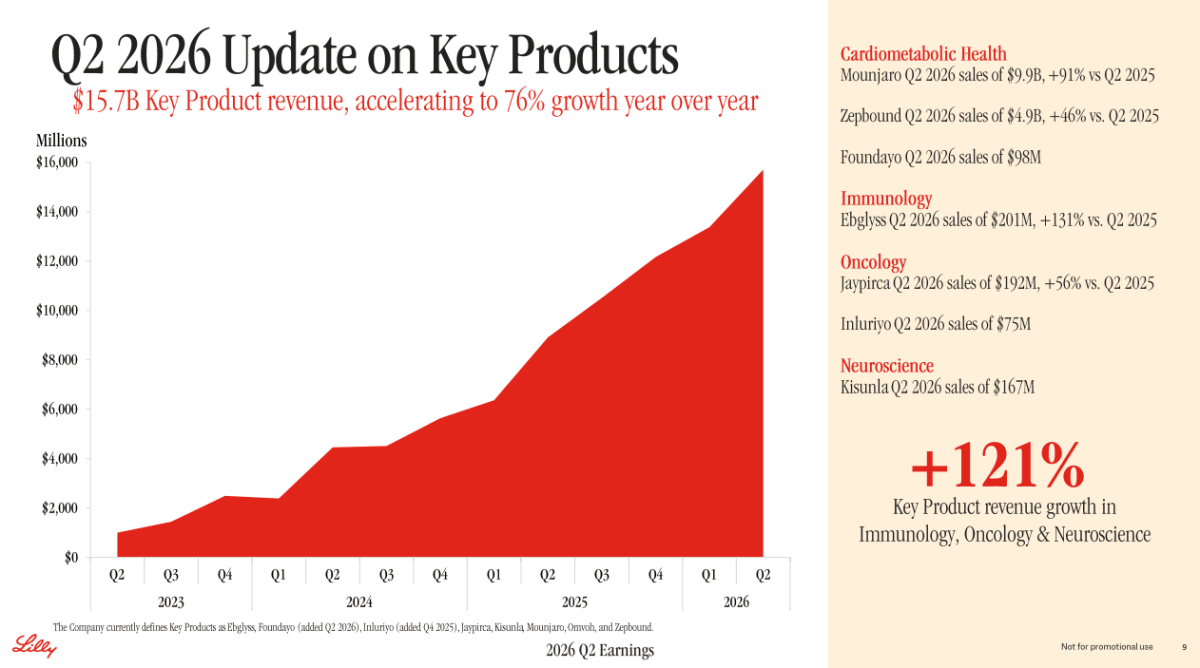
המנוע השני הוא עומק צנרת התרופות והתרחבות הפעילות מעבר לשני מוצרי הדגל. הכנסות מוצרי המפתח באונקולוגיה, אימונולוגיה ונוירולוגיה צמחו ב121%, בעוד שהחברה פרסמה תוצאות חיוביות בשלושה מחקרי שלב 3 בretatrutide. במינון הגבוה ביותר, התרופה הובילה להפחתת משקל ממוצעת של 28.3% במחקר TRIUMPH 1. אם התרופה תאושר ותציג יתרון מסחרי משמעותי, היא עשויה להרחיב את שוק ההשמנה של Lilly ולאפשר לה להציע מספר טיפולים המתאימים לקבוצות שונות של מטופלים.
התרחיש הדובי
הסיכון הראשון נמצא בריכוז ההכנסות.
Mounjaro וZepbound ייצרו יחד כמעט שני שלישים מהכנסות החברה ברבעון. ריכוז כזה מגדיל את החשיפה לתחרות, שינויים בכיסוי הביטוחי, מגבלות רגולטוריות ולחצים על המחירים. ברבעון הנוכחי, הירידה במחירים גרעה 13% מההכנסות והצמיחה נשענה על עלייה של 60% בהיקף המכירות. כל עוד מספר המטופלים גדל במהירות, החברה יכולה לספוג את הלחץ, אך האטה בביקוש לצד המשך ירידת מחירים תשנה מהותית את פרופיל הצמיחה.
הסיכון השני נמצא בעלויות בניית מנועי הצמיחה העתידיים. ההוצאות התפעוליות המתואמות עלו ב61%, מהר יותר מההכנסות, והרווח התפעולי המתואם צמח ב40%. החברה רשמה הוצאה של 2.8 מיליארד דולר לפני מס עבור מחקר ופיתוח שנרכש, והקצתה מתחילת השנה 15.3 מיליארד דולר לפיתוח עסקי, 6 מיליארד דולר למחקר ופיתוח לאחר מס ו5.2 מיליארד דולר להשקעות הוניות. ההשקעות עשויות להרחיב את הצנרת ואת כושר הייצור, אך התשואה עליהן תלויה בהצלחת תרופות שעדיין נמצאות בפיתוח או בשלבי השקה מוקדמים.
קרדיט: Eli Lilly
מסקנה
תזת ההשקעה התחזקה.
Lilly הוכיחה שהצמיחה אינה נשענת על העלאות מחירים, אלא על ביקוש גבוה, הגדלת נתח שוק והתרחבות בינלאומית. העלאת תחזית ההכנסות והרווחיות מספקת ביטחון נוסף להמשך 2026. המשתנה המרכזי מעכשיו הוא היכולת לשמור על צמיחת היקף מכירות שתפצה על לחץ המחירים, תוך קידום retatrutide ותרופות נוספות לקראת השקה מסחרית.
הנושאים המרכזיים
היקף המכירות מפצה על שחיקת המחירים
הכנסות החברה צמחו ב48%, אף ששינויי המחירים גרעו 13% מההכנסות. העלייה בהיקף המכירות תרמה 60% והמטבע הוסיף 1%. הנתון מראה שהביקוש לתרופות החברה עדיין חזק מספיק כדי לספוג הנחות, החזרים ביטוחיים ומחירים נמוכים יותר בשווקים מסוימים. זהו מבנה צמיחה איכותי כל עוד מספר המטופלים ממשיך להתרחב, אך הוא גם מגדיל את החשיבות של כושר הייצור ושל זמינות התרופות.
Mounjaro וZepbound ממשיכות להוביל
מכירות Mounjaro הגיעו ל9.9 מיליארד דולר, מתוכם 5.2 מיליארד דולר מחוץ לארצות הברית, ומכירות Zepbound הגיעו ל4.9 מיליארד דולר. הנתונים מצביעים על שני מסלולי התרחבות שונים: Mounjaro כבר הפכה למוצר בינלאומי משמעותי, בעוד שZepbound עדיין תלויה בעיקר בשוק האמריקאי. התרחבות Zepbound לשווקים נוספים יכולה להוסיף מנוע צמיחה, אך גם להגדיל את החשיפה למערכות בריאות שמפעילות לחץ משמעותי יותר על המחירים.
הרווחיות השתפרה למרות ההשקעות
שיעור הרווח הגולמי המתואם עלה ב1.3 נקודות אחוז ל86.3%, ושיעור הביצועים המתואם הגיע ל54.8%, שיפור של 8.9 נקודות אחוז. החברה העלתה את תחזית שיעור הביצועים השנתי מ47%-48.5% ל49%-50.5%. השיפור מלמד שהגידול במכירות מאפשר לחברה לספוג חלק מההשקעות הגבוהות במחקר, ייצור ושיווק. עם זאת, הגידול החד בהוצאות מחייב המשך צמיחה מהירה כדי שהמינוף התפעולי יישמר.
התחזית הועלתה אך הוצאות הרכישה השפיעו על הרווח למניה
תחזית ההכנסות הועלתה ל85 עד 87 מיליארד דולר, עם נקודת אמצע שמשקפת צמיחה שנתית של 32%. לפני השפעת הוצאות המחקר והפיתוח שנרכש, החברה העלתה את נקודת האמצע של תחזית הרווח המתואם למניה ב2.78 דולר. לאחר הכללת הוצאה של 3.03 דולר למניה שנרשמה ברבעון, הטווח המדווח עודכן ל35.50 עד 36.50 דולר. כלומר, הפעילות העסקית השתפרה, אך ההוצאה החד פעמית מסתירה חלק מהעלייה בתחזית.
שאלות מפתח
-
איזה קצב גידול בהיקף המכירות נדרש במחצית השנייה כדי לפצות על ירידה אפשרית נוספת במחירים, במיוחד בארצות הברית ובשווקים ציבוריים?
-
כמה מההשקעה בכושר הייצור כבר מיועדת לביקוש קיים לMounjaro ולZepbound, וכמה מבוססת על ההנחה שretatrutide ותרופות עתידיות יאושרו?
-
בעקבות דחיית ההגשות הרגולטוריות של retatrutide ל2027, מהו לוח הזמנים המעודכן להשקה וכיצד הדבר משפיע על תכנון הייצור וההוצאות?
למה לשים לב ברבעון הבא
צמיחת Mounjaro וZepbound
שני המוצרים מייצרים את מרבית הצמיחה ולכן חשוב לעקוב אחר קצב המכירות שלהם בנפרד בארצות הברית ובשווקים הבינלאומיים. המשך צמיחה מהירה, במיוחד מחוץ לארצות הברית, יחזק את התזה שהביקוש עדיין רחוק מרוויה. האטה חדה במקביל לירידת מחירים תעלה חשש שהצמיחה מתחילה להתמתן.
השפעת המחירים מול היקף המכירות
הפער בין ירידה של 13% במחירים לעלייה של 60% בהיקף המכירות הוא המדד החשוב ביותר לאיכות הצמיחה. התמתנות בלחץ המחירים או שמירה על צמיחת היקפים גבוהה תחזק את התחזית. ירידה מהירה יותר במחירים ללא האצה מקבילה בכמות המרשמים תפגע בקצב הצמיחה וברווחיות.
ההתקדמות בצנרת התרופות
המשקיעים צריכים לעקוב אחר הנתונים הנוספים על retatrutide, ההתקדמות הרגולטורית של orforglipron ותחילת מחקרים מתקדמים בתרופות נוספות. התקדמות במוצרים אלה תפחית את התלות בשתי תרופות הדגל. עיכובים נוספים או תוצאות קליניות חלשות יגדילו את הסיכון שההשקעות הגבוהות לא יהפכו להכנסות בקצב המצופה.
סיכום
Lilly יצאה מהרבעון חזקה יותר, עם צמיחה שמבוססת על היקף מכירות, נתח שוק גבוה ותחזית שנתית משופרת. Mounjaro וZepbound ממשיכות להוביל, בעוד שretatrutide והצנרת הרחבה אמורות לבנות את השלב הבא. המבחן המרכזי הוא שמירה על קצב הצמיחה מול לחץ המחירים והתלות הגבוהה בתחום האינקרטין.
המניה עולה בטרום המסחר בכ2.9%, לפי הנתון האחרון שהיה זמין בזמן הכתיבה