סיכום דו״ח Q2 2026 חברת Circle Internet Group (CRCL)
5.8.2026

בקצרה
- היקף העסקאות במטבע USDC של Circle זינק ב-151% והגיע ל-14.8 טריליון דולר, בעוד ההכנסות צמחו ב-7% בלבד ל-701 מיליון דולר, מה שמעיד על צמיחה מהירה בשימוש ברשת אך חוסר תרגום הולם להכנסות עקב תלות במודל הפיננסי המבוסס על רזרבות.
- החברה חזרה לרווח נקי של 48 מיליון דולר ברבעון, לעומת הפסד של 482 מיליון דולר ברבעון המקביל אשתקד, אך שיפור זה נבע בעיקר מהוצאות תגמול מבוססות מניות חריגות שנרשמו בעבר, מה שמצביע על כך שהרווחיות התפעולית הבסיסית עדיין דורשת שיפור.
- Circle מציגה צמיחה משמעותית בתשתיותיה, כאשר מספר הארנקים המשמעותיים עלה ב-24% ל-7 מיליון ורשת Circle Payments Network הגיעה לקצב עסקאות שנתי של 14.7 מיליארד דולר, מה שמחזק את תזת ההשקעה סביב אימוץ רחב ופוטנציאל לגיוון מקורות ההכנסה מעבר לריבית.
- הכנסות הרזרבה היוו כ-95% מסך ההכנסות, אך התשואה על הרזרבות ירדה ב-66 נקודות בסיס ל-3.5%, מה שמדגיש את התלות הגבוהה של Circle בריבית ומעלה חשש מפני האטה בצמיחת ההכנסות והרווחים אם הריבית תמשיך לרדת והיקף ה-USDC לא יצמח בקצב מספק.
עיקרי הדוח
• היקף המטבע USDC: במחזור הגיע ל73.3 מיליארד דולר, עלייה של 19% לעומת השנה שעברה.
• נפח העסקאות במטבע USDC: זינק ב151% ל14.8 טריליון דולר, הרבה מעבר לקצב הצמיחה בהכנסות.
• ההכנסות והכנסות הרזרבה: צמחו ב7% ל701 מיליון דולר, והרווח המדולל למניה הסתכם ב0.18 דולר.
• EBITDA המותאם: עלה ב8% ל143 מיליון דולר.
Circle היא חברת תשתיות פיננסיות דיגיטליות שמנפיקה את USDC, מטבע יציב שמגובה בנכסים דולריים ונועד לשמור על ערך של דולר אחד. החברה, שדיווחה היום לפני פתיחת המסחר, מייצרת את מרבית הכנסותיה מהריבית על הנכסים המגבים את המטבע, ובמקביל מפתחת תשתיות להעברת כספים, תשלומים ופעילות פיננסית על גבי רשתות בלוקצ׳יין.
המסר המרכזי של הרבעון הוא שהשימוש ברשת ממשיך לצמוח במהירות, אך הצמיחה עדיין לא מתורגמת באותו קצב להכנסות. היקף העסקאות בUSDC זינק ב151%, בעוד ההכנסות צמחו ב7% בלבד. הסיבה היא שהמודל הפיננסי של Circle תלוי בעיקר בכמות הUSDC הממוצעת במחזור ובתשואה שהחברה מקבלת על הרזרבות, ולא רק במספר העסקאות שעוברות ברשת.
החברה חזרה לרווח נקי של 48 מיליון דולר, לעומת הפסד של 482 מיליון דולר ברבעון המקביל, אך עיקר השיפור נבע מהוצאות תגמול מבוסס מניות חריגות שנרשמו סביב ההנפקה אשתקד. בהשוואה לרבעון הראשון של 2026, הרווח הנקי דווקא ירד מ55 מיליון דולר והרווחיות המתואמת נחלשה. תזת ההשקעה מתחזקת מצד האימוץ, הרגולציה והמוצרים החדשים, אך איכות הצמיחה והיכולת להפחית את התלות בריבית עדיין דורשות הוכחה.
התרחיש השורי
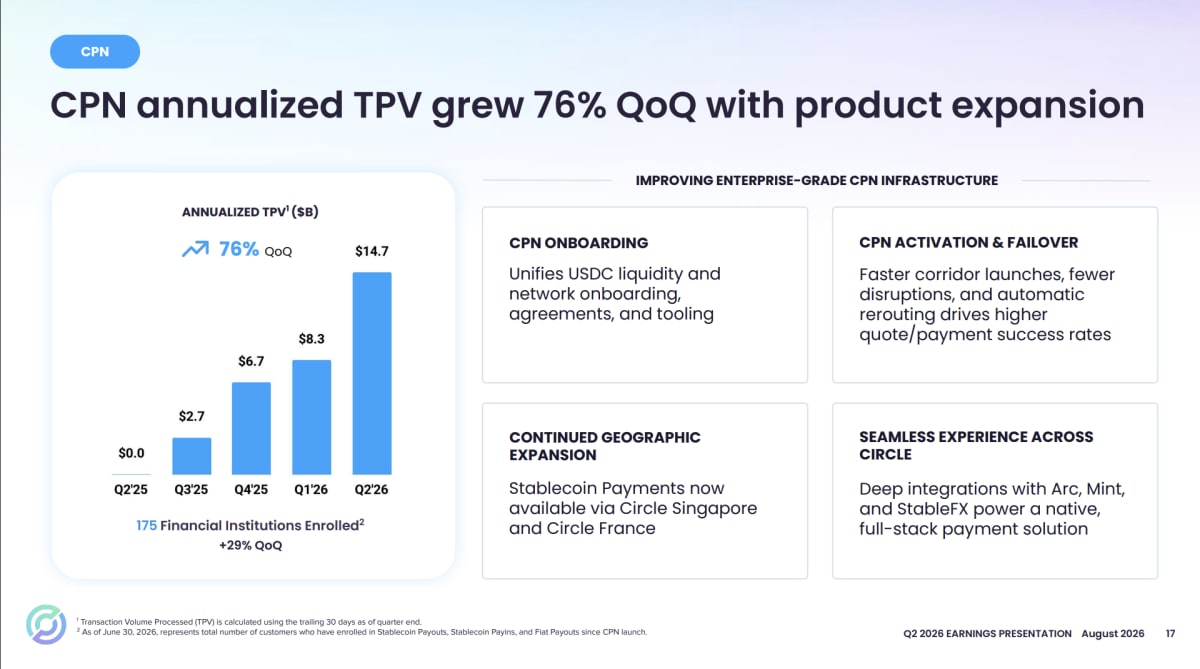
התרחיש החיובי מתחיל בהתרחבות השימוש בUSDC כתשתית ולא רק כנכס למסחר בקריפטו. היקף העסקאות הרבעוני הגיע ל14.8 טריליון דולר, מספר הארנקים המשמעותיים עלה ב24% ל7 מיליון והיקף הUSDC המוחזק ישירות בפלטפורמה של Circle זינק ב106% ל12.4 מיליארד דולר. במקביל, Circle Payments Network, רשת להעברת תשלומים בין מוסדות פיננסיים, הגיעה לקצב עסקאות שנתי של 14.7 מיליארד דולר, עלייה של 76% מהרבעון הקודם. אם השימושים האלה יהפכו בהדרגה למקורות הכנסה ישירים, Circle תוכל לבנות מודל מגוון יותר שמושפע פחות משיעור הריבית.
המנוע השני הוא Arc, רשת הבלוקצ׳יין של Circle שצפויה לעלות לרשת הציבורית ב16 בספטמבר. יותר מ100 גופים משתתפים באקוסיסטם, וגופים כמו BlackRock, BNY, DTCC וStandard Chartered בוחנים או מפתחים חיבורים לרשת. Circle קיבלה גם אישור להקמת בנק נאמנות פדרלי ואישור להקמת חברת נאמנות בניו יורק. השילוב בין תשתית עצמאית, רישוי רגולטורי ומוסדות פיננסיים גדולים עשוי להפוך את החברה ממנפיקת מטבע יציב לספקית תשתית רחבה עבור נכסים דיגיטליים, סליקה ותשלומים.
מקור: מצגת המשקיעים של חברת Circle Internet Group
התרחיש הדובי
הסיכון הראשון הוא התלות בהכנסות הריבית. הכנסות הרזרבה הסתכמו ב668 מיליון דולר והיוו כ95% מסך ההכנסות, אך התשואה על הרזרבות ירדה ב66 נקודות בסיס ל3.5%. הגידול של 25% בהיקף הUSDC הממוצע במחזור הצליח לפצות על ירידת התשואה, אך אם הריבית תמשיך לרדת והיקף המטבע לא יצמח במהירות מספקת, הצמיחה בהכנסות וברווח עלולה להיעצר. הפער בין יעד החברה לצמיחה שנתית ממוצעת של 40% במחזור USDC לבין הצמיחה השנתית בפועל של 19% בסוף הרבעון מדגיש את הסיכון.
הסיכון השני נמצא באיכות התחזית המעודכנת. Circle העלתה את תחזית ההכנסות האחרות מ150 עד 170 מיליון דולר ל310 עד 330 מיליון דולר ואת תחזית שיעור RLDC, ההכנסות שנותרות לאחר עלויות הפצה, עסקאות ועלויות אחרות, מ38%-40% ל41.7%-43.7%. עם זאת, החברה מציינת ששני הטווחים כוללים הכנסות שיוכרו ממכירה מוקדמת של טוקן Arc. ללא פירוט הסכום, קשה לדעת כמה מהשיפור מגיע מפעילות חוזרת וכמה מאירוע נקודתי. נוסף לכך, ההוצאות התפעוליות המתואמות עלו ב23%, מהר יותר מההכנסות, ושיעור Adjusted EBITDA ירד מ53% ל50%.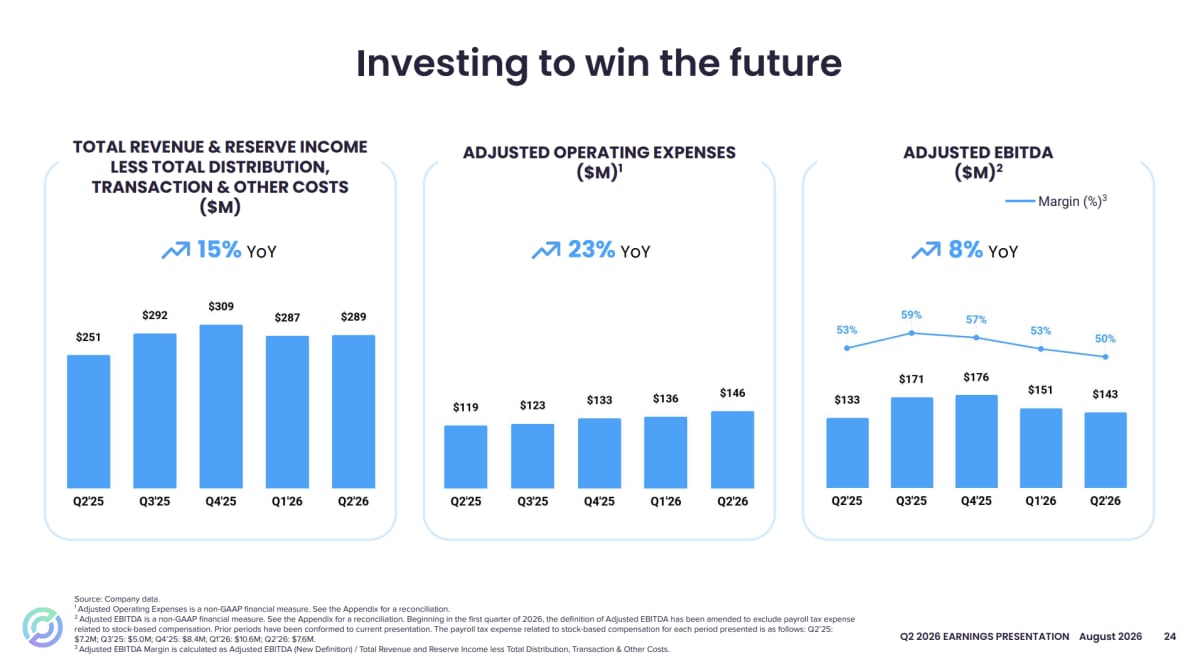 מקור: מצגת המשקיעים של חברת Circle Internet Group
מסקנה
הדוח מחזק את התזה שCircle בונה שכבת תשתית משמעותית עבור הכלכלה הדיגיטלית, עם צמיחה חדה בשימוש, התרחבות בקרב מוסדות פיננסיים והתקדמות רגולטורית חשובה. מנגד, המודל עדיין תלוי מאוד בהכנסות ריבית, שיעור השוק של USDC נשחק והעלאת התחזית נשענת לפחות בחלקה על הכנסות ממכירת טוקן. המשתנה המרכזי עד הדוח הבא יהיה היכולת של Arc ושל מוצרי התשלומים להפוך את הצמיחה בפעילות להכנסות חוזרות ואיכותיות.
הנושאים המרכזיים
השימוש בUSDC צומח מהר יותר מהמודל העסקי
נפח העסקאות בUSDC עלה ב151%, בעוד ההכנסות צמחו ב7% והכנסות הרזרבה עלו ב5%. הפער מלמד שהרשת הופכת שימושית יותר, אך Circle עדיין לא גובה הכנסות ישירות על חלק גדול מהפעילות שעוברת דרכה. כדי שהצמיחה התפעולית תתבטא בשווי העסקי, החברה צריכה להרחיב שירותים בתשלום סביב סליקה, תשלומים, המרות ונכסים דיגיטליים.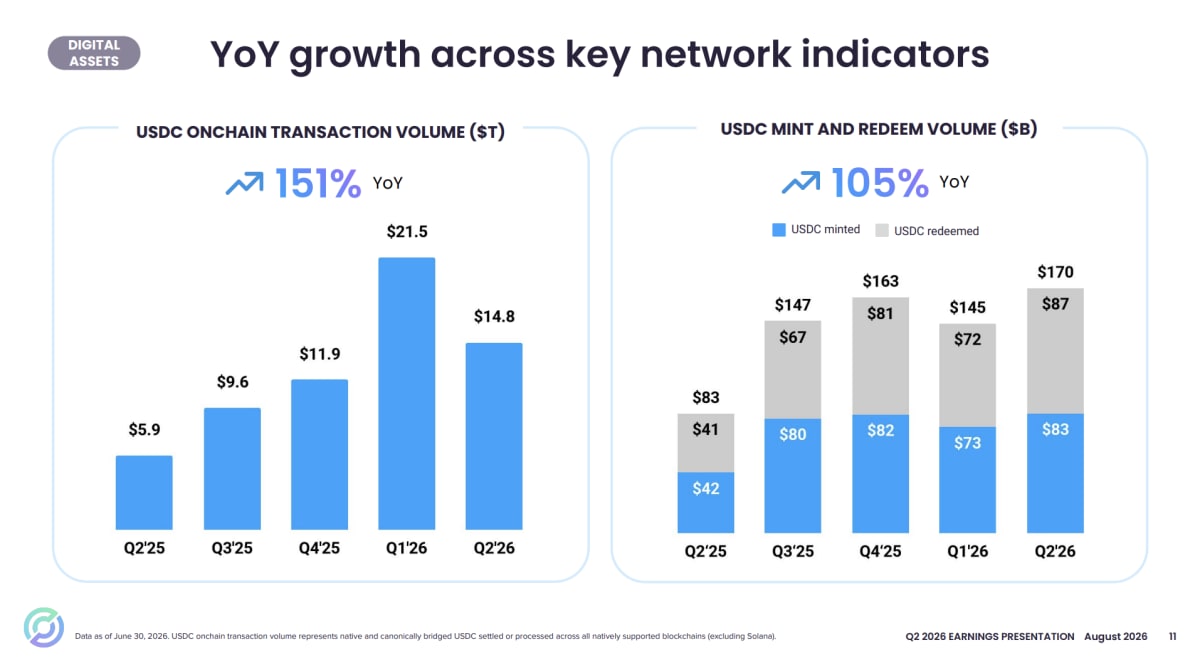 מקור: מצגת המשקיעים של חברת Circle Internet Group
שיפור במרווח לאחר עלויות ההפצה
ההכנסות שנותרו לאחר עלויות הפצה, עסקאות ועלויות אחרות עלו ב15% ל289 מיליון דולר, ושיעור RLDC השתפר מ38% ל41%. זהו שיפור חשוב מכיוון שחלק גדול מהכנסות הרזרבה מועבר לשותפי הפצה. עם זאת, העלייה הרבעונית בסכום שנותר הייתה מתונה, מ287 מיליון דולר ברבעון הראשון ל289 מיליון דולר, כך שהשיפור השנתי לא מעיד עדיין על האצה ברווחיות.
Arc הופכת מהבטחה למבחן ביצוע
Arc צפויה לעלות לרשת הציבורית ב16 בספטמבר לאחר שצברה יותר מ502 מיליון עסקאות בסביבת הניסוי, 2.8 מיליון ארנקים ויותר מ100 שותפים. ההשקה יכולה לפתוח לCircle מקורות הכנסה חדשים ולחזק את הביקוש לUSDC, אך היא גם יוצרת סיכוני ביצוע, אבטחה, רגולציה ואימוץ. המשקיעים יצטרכו להפריד בין שמות השותפים המרשימים לבין שימוש מסחרי שמייצר הכנסות בפועל.
הרווח הנקי דורש פרשנות זהירה
הרווח הנקי של 48 מיליון דולר נראה חזק לעומת ההפסד החריג אשתקד, אך ההשוואה מושפעת מהוצאות תגמול מבוסס מניות של 435 מיליון דולר שנרשמו ברבעון המקביל בעקבות ההנפקה. ברבעון הנוכחי הוצאות התגמול מבוסס המניות עדיין הסתכמו ב54 מיליון דולר, והרווח הנקי ירד לעומת הרבעון הראשון. התמונה התפעולית השתפרה מול השנה שעברה, אך לא באותה עוצמה שמציג השינוי ברווח הנקי.
שאלות מפתח
-
איזה חלק מהתחזית המעודכנת להכנסות אחרות ולשיעור RLDC נובע ממכירת טוקן Arc, ואיזה חלק צפוי להגיע מפעילות חוזרת?
-
כיצד החברה מתכננת לשמור על צמיחה שנתית ממוצעת של 40% בהיקף USDC במחזור, בזמן שקצב הצמיחה בסוף הרבעון עמד על 19% ונתח השוק ירד?
-
מהם המדדים המסחריים שלפיהם ניתן יהיה להעריך את הצלחת Arc לאחר ההשקה, מעבר למספר השותפים, הארנקים והעסקאות ברשת?
למה לשים לב ברבעון הבא
השקת Arc והכנסות מסחריות
ההשקה הציבורית ב16 בספטמבר תהיה אבן הדרך החשובה ביותר. שיפור יתבטא בשימוש פעיל מצד מוסדות, בהיקף נכסים שעוברים לרשת ובהכנסות חוזרות שאינן תלויות במכירת הטוקן. עיכוב, פעילות מסחרית נמוכה או תלות בתמריצים יחלישו את הטענה שArc מסוגלת להפוך למנוע צמיחה עצמאי.
היקף USDC והתשואה על הרזרבות
יש לעקוב במקביל אחר כמות הUSDC הממוצעת במחזור ואחר התשואה על הרזרבות. עלייה במחזור שתפצה על ירידת התשואה תאפשר להכנסות הרזרבה להמשיך לצמוח. האטה במחזור לצד ירידה נוספת בתשואה תפגע בליבת המודל העסקי ותגדיל את החשיבות של מקורות הכנסה חדשים.
הכנסות אחרות מול הוצאות מתואמות
הכנסות המנויים, השירותים והעסקאות צריכות לצמוח מהר יותר מההוצאות התפעוליות המתואמות. שיפור ייראה אם ההכנסות האחרות ימשיכו לגדול גם ללא רכיב חד פעמי ממכירת הטוקן, בזמן שקצב הגידול בהוצאות יתמתן. המשך עלייה מהירה בהוצאות ללא הכנסות חוזרות מקבילות ילחץ על Adjusted EBITDA.
סיכום
Circle יצאה מהרבעון עם תשתית רחבה יותר, מעמד רגולטורי חזק יותר ושימוש גובר בUSDC, אך עדיין לא עם מודל הכנסות מגוון מספיק. Arc עשויה להיות הגשר בין צמיחת הרשת לבין הכנסות ישירות, ובאותה מידה היא עלולה לחשוף שהביקוש התפעולי עדיין לא מתורגם לעסק רווחי בקנה המידה שהשוק מצפה לו.
נכון לנתון האחרון שנבדק, המניה עולה בטרום המסחר בכ8.11%, לאחר שהחברה פרסמה את התוצאות לפני פתיחת המסחר.