סיכום דו״ח Q2 2026 חברת נייס
5.8.2026

בקצרה
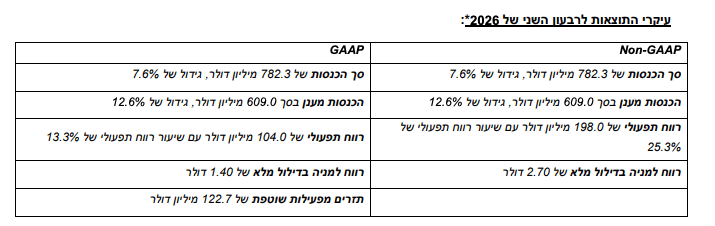
- הכנסות חברת נייס צמחו ב-7.6% ל-782.3 מיליון דולר ברבעון השני של 2026, ועקפו את תחזית החברה, מה שמעיד על ביקוש חזק למוצריה ומחזק את תזת ההשקעה בצד הביקוש, במיוחד לאור שיא בהזמנות AI וענן חדשות.
- הרווח למניה של נייס הסתכם ב-2.70 דולר, בקצה העליון של התחזית, אך ירד מ-3.01 דולר ברבעון המקביל, כאשר הרווח התפעולי המתואם ירד ב-9.9% ל-198 מיליון דולר, מה שמעיד על שחיקה ברווחיות עקב השקעות מוגברות בפיתוח ושילוב פעילויות נרכשות.
- הכנסות ה-AI השנתיות החוזרות (AI ARR) הגיעו ל-362 מיליון דולר ומהוות 15% מהכנסות הענן, נתון המעיד על הפיכת ה-AI למנוע צמיחה מהותי שאינו נשען רק על ניסויים, אך החברה צריכה להוכיח שהפתרונות מגדילים הכנסות מלקוחות קיימים או מביאים חדשים.
- קצב צמיחת הכנסות הענן התמתן ל-12.6% לעומת 14.6% ברבעון הקודם, וצמח בפחות מ-1% בהשוואה רבעונית, מה שמציב אתגר בפני נייס להאצת הצמיחה במחצית השנייה כדי לעמוד בתחזית השנתית של 13%-15% ולהפוך את הזמנות ה-AI להכנסות מהירות.
עיקרי הדוח
• הכנסות: צמחו ב7.6% ל782.3 מיליון דולר, מעל הרף העליון של תחזית החברה שעמד על 771 מיליון דולר.
• הכנסות הענן: עלו ב12.6% ל609 מיליון דולר, אך קצב הצמיחה התמתן לעומת 14.6% ברבעון הראשון.
• הרווח למניה: הסתכם ב2.70 דולר, בקצה העליון של התחזית, אך ירד מ3.01 דולר ברבעון המקביל.
חברת נייס הישראלית מפתחת הפלטפורמות תוכנה לניהול חוויית לקוח, מוקדי שירות, מניעת הונאות ובטיחות ציבורית, דיווחה היום לפני פתיחת המסחר בארצות הברית, והמשקיעים חיפשו הוכחה שהשילוב בין פלטפורמת CXone לבין Cognigy מתחיל לייצר האצה בצמיחה ולא רק גידול בהוצאות.
הדוח סיפק תשובה חיובית בצד הביקוש, אך מורכבת בצד הרווחיות. ההכנסות עקפו את התחזית, הזמנות הענן החדשות הגיעו לשיא לרבעון שני והזמנות הAI הגיעו לשיא של כל הזמנים.
במקביל, הרווח התפעולי המתואם והרווח המתואם למניה ירדו לעומת השנה שעברה, למרות הצמיחה בהכנסות. תזת ההשקעה התחזקה בכל הנוגע למעמדה של NiCE בשוק פתרונות הAI לחוויית לקוח, אך החברה עדיין צריכה להוכיח שהצמיחה החדשה תוכל להחזיר את שיעורי הרווחיות לרמות גבוהות יותר.
קרדיט: NICE
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר של לקוחות מניסויים נקודתיים בבינה מלאכותית להטמעה מסחרית רחבה.
AI ARR, הכנסות שנתיות חוזרות המחושבות לפי קצב ההכנסות הנוכחי, הגיע ל362 מיליון דולר ומהווה 15% מהכנסות הענן.
ההנהלה דיווחה על שיא בהזמנות AI ועל מומנטום חזק בCognigy, פלטפורמה שמאפשרת להפעיל סוכני AI עצמאיים בשיחות עם לקוחות. אם השילוב המובנה של Cognigy בתוך CXone יגדיל את היקף העסקאות ואת מספר המוצרים שכל לקוח רוכש, הבינה המלאכותית עשויה להפוך מתוספת למוצר למנוע צמיחה מרכזי.
המנוע השני הוא ההתרחבות בקרב ארגונים גדולים ובשווקים הבינלאומיים. ההכנסות מחוץ לשוק המקומי של החברה צמחו ב22%, או ב21% בנטרול השפעת המטבע, לעומת צמיחה של 7.6% בהכנסות הכוללות. ההנהלה ציינה עלייה באימוץ מצד ארגונים גדולים ובהשתתפות שותפים בתהליך המכירה. התרחבות זו יכולה להגדיל את פוטנציאל ההכנסה מכל לקוח ולחזק את מעמדה של CXone כפלטפורמה מרכזית, אך המשך המגמה תלוי ביכולת לתרגם את ההזמנות החדשות להכנסות בקצב מהיר.
התרחיש הדובי
הסיכון הראשון נמצא בשחיקת הרווחיות. הרווח התפעולי המתואם ירד ב9.9% ל198 מיליון דולר ושיעורו ירד מ30.2% ל25.3%, אף שההכנסות צמחו. ההוצאות התפעוליות המתואמות עלו בכ18.7%, מהר משמעותית מהצמיחה בהכנסות, בעקבות השקעות בפיתוח, מכירות, הנהלה ושילוב הפעילות הנרכשת. ההשקעות עשויות לתמוך בצמיחה עתידית, אך אם קצב ההכנסות לא יאיץ, נייס עלולה להישאר עם צמיחה חד ספרתית גבוהה ורווחיות נמוכה מהרמה ההיסטורית שלה.
הסיכון השני נמצא באיכות הצמיחה. הכנסות הענן עלו ב12.6% לעומת השנה שעברה, אך בהשוואה לרבעון הראשון הן צמחו בפחות מ1%, מ603.4 מיליון דולר ל609 מיליון דולר. במקביל, הכנסות השירותים ירדו ב11.3% ל124.6 מיליון דולר. החברה צופה צמיחה שנתית של 13% עד 15% בענן, ולכן היא זקוקה להאצה במחצית השנייה כדי להגיע לחלק העליון של הטווח. אם הזמנות הAI לא יהפכו במהירות להכנסות, הפער בין המומנטום שעליו מדברת ההנהלה לבין התוצאות המדווחות עלול להישאר.
מסקנה
תזת ההשקעה השתפרה בצד הביקוש לAI, אך עדיין לא התחזקה באופן מלא ברמה הפיננסית.
נייס הציגה הזמנות חזקות, צמיחה בינלאומית והתקדמות בCognigy, אך לא העלתה את תחזית ההכנסות השנתית והרווחיות התפעולית המשיכה להישחק. המשתנה המרכזי מעכשיו הוא היכולת להפוך את הזמנות הAI לצמיחה מהירה יותר בענן, תוך בלימת הגידול בהוצאות ושיפור שיעור הרווח התפעולי.
הנושאים המרכזיים
הAI הופך לחלק מהותי מפעילות הענן
AI ARR הגיע ל362 מיליון דולר ומהווה 15% מהכנסות הענן של החברה. הנתון מלמד שהפעילות כבר אינה נשענת רק על ניסויים או עסקאות קטנות, אלא מתחילה לייצר בסיס הכנסות משמעותי. השאלה למשקיעים היא אם פתרונות הAI מגדילים את ההכנסה מלקוחות קיימים, מביאים לקוחות חדשים או מחליפים הכנסות ממוצרים ותיקים. האפשרות הראשונה תחזק את קצב הצמיחה, בעוד שהאפשרות האחרונה תייצר שינוי בתמהיל בלי האצה מספקת בהכנסות הכוללות.
הצמיחה בענן נותרה חזקה אך התמתנה
הכנסות הענן הגיעו ל609 מיליון דולר, עלייה של 12.6% לעומת השנה שעברה. מדובר בקצב גבוה מהצמיחה הכוללת, אך נמוך מהצמיחה של 14.6% שנרשמה ברבעון הראשון. החברה ממשיכה לצפות לצמיחת ענן שנתית של 13%-15%, כך שהמחצית השנייה צריכה להציג יציבות או האצה. ההזמנות החזקות מספקות בסיס לכך, אך הדוח לא מפרט כמה מהן יוכרו כהכנסה במהלך 2026.
ההוצאות צומחות מהר מהפעילות
הוצאות המחקר והפיתוח עלו ב14.6%, הוצאות המכירה והשיווק עלו ב18% והוצאות ההנהלה והכלליות זינקו ב44.3%. חלק מהעלייה קשור לתגמול מבוסס מניות, להפחתת נכסים בלתי מוחשיים ולהוצאות רכישה, אך גם בנטרול ההתאמות הרווח התפעולי ירד. החברה משקיעה כדי לבנות את פעילות הAI ולהרחיב את המכירות, אך היא צריכה להראות שההשקעות מייצרות קצב צמיחה גבוה יותר ולא הופכות לבסיס הוצאות קבוע.
התזרים השתפר ברבעון אך נחלש מתחילת השנה
תזרים המזומנים מפעילות שוטפת ברבעון עלה מ61.3 מיליון דולר ל122.7 מיליון דולר, ותזרים המזומנים החופשי עלה מ38.6 מיליון דולר ל93.1 מיליון דולר. מנגד, במחצית הראשונה תזרים המזומנים החופשי ירד מ303.2 מיליון דולר ל241.9 מיליון דולר, בעיקר בעקבות שינויים בהון החוזר והשקעות גבוהות יותר בתוכנה פנימית. המאזן נותר נקי מחוב, אך החברה הוציאה 311.2 מיליון דולר על רכישה עצמית של מניות מתחילת השנה, סכום גבוה מתזרים המזומנים החופשי בתקופה.
שאלות מפתח
-
איזה חלק מAI ARR בסך 362 מיליון דולר הגיע מCognigy, וכמה ממנו מייצג הכנסות חדשות לעומת העברת לקוחות מפתרונות קיימים?
-
מהו לוח הזמנים הצפוי להפיכת שיא ההזמנות בענן ובAI להכנסות, והאם הוא תומך בהאצה הנדרשת במחצית השנייה כדי לעמוד בתחזית צמיחת הענן?
-
מתי החברה מצפה שההשקעות בשילוב Cognigy ובהרחבת פעילות המכירות יתחילו לייצר שיפור בשיעור הרווח התפעולי המתואם?
למה לשים לב ברבעון הבא
הכנסות וצמיחת הענן
החברה צופה הכנסות כוללות של 780 עד 790 מיליון דולר ברבעון השלישי, צמיחה שנתית של 7.2% בנקודת האמצע. תוצאה מעל הטווח, לצד האצה בצמיחת הענן, תראה שההזמנות החדשות מתחילות להפוך להכנסות. תוצאה בחלק התחתון של הטווח או ירידה נוספת בקצב צמיחת הענן יקשו על החברה להגיע לחלק העליון של התחזית השנתית.
הרווח התפעולי המתואם
שיעור הרווח התפעולי המתואם ירד מ30.2% ל25.3% בתוך שנה ומ26% ברבעון הראשון. התייצבות או שיפור ברבעון השלישי יראו שהגידול בהכנסות מתחיל לספוג את ההשקעות בCognigy ובמכירות. שחיקה נוספת תצביע על כך שהמעבר לAI דורש השקעות ממושכות יותר ותקשה על צמיחת הרווח לעמוד בקצב ההכנסות.
AI ARR והמרת ההזמנות להכנסות
המדד החשוב ביותר יהיה המשך העלייה בAI ARR לצד האצה בהכנסות הענן. גידול בשני הנתונים יצביע על כך שהבינה המלאכותית מוסיפה הכנסות ולא רק משנה את תמהיל המוצרים. עלייה בהזמנות ללא שינוי מהותי בצמיחת הענן תאריך את פרק הזמן עד שהמומנטום המסחרי יופיע בתוצאות הכספיות.
סיכום
נייס יצאה מהרבעון עם הוכחה נוספת לכך שהביקוש לפתרונות הAI שלה מתחזק, במיוחד בקרב ארגונים גדולים ובשווקים הבינלאומיים. עם זאת, קצב הצמיחה בענן התמתן, הרווחיות נשחקה ותחזית ההכנסות השנתית לא הועלתה. עד הדוח הבא, המבחן יהיה המעבר מהזמנות AI חזקות לצמיחה מהירה יותר בהכנסות וברווח.