תעלומת מחירי הפירות והירקות
5.8.2026

בקצרה
- בדיקה מקיפה של מחירי פירות וירקות ב-14 רשתות מזון חשפה פערים קיצוניים של עד 75% בסל קניות זהה, כאשר רמי לוי הציגה את הסל הזול ביותר בעלות 147.20 שקלים לעומת טיב טעם עם 257.60 שקלים, מה שמעיד על חוסר יעילות תחרותית בשוק ופוגע בכוח הקנייה של הצרכן.
- פערים משמעותיים נרשמו גם במוצרים בודדים, לדוגמה, מחיר מלפפון לקילוגרם נע בין 1.90 שקלים ברמי לוי ל-6.90 שקלים בקשת טעמים, הפרש של כ-263%, דבר המצביע על תמחור לא אחיד ועלול להקשות על צרכנים למצוא מחירים הוגנים למוצרי יסוד.
- ניתוח מפת התחרות חילק את הרשתות לארבע קבוצות מחיר, כאשר רמי לוי ו-ויקטורי מובילות את הקצה המוזל, ואילו קשת טעמים וטיב טעם ממוקמות בקצה הפרימיום היקר, מה שמדגיש את הצורך של הצרכן להשוות מחירים באופן אקטיבי כדי לחסוך בעלויות הקנייה.
- רשת שופרסל, כולל פורמט 'דיל' המוזל, נוטה להתברג בצד היקר של הדירוג עם פערים של עשרות אחוזים בסל הכולל מול הרשתות המוזלות, מה שמערער את תדמיתה כמובילת שוק תחרותית ודורש מהצרכנים לבחון חלופות זולות יותר גם ברשתות הגדולות.
השאלה כיצד מוצרים חקלאיים בסיסיים, שגדלים באותם שדות, מושקים באותם מים ומובלים באותן דרכים, מגיעים אל הצרכן הישראלי בהפרשי מחיר קיצוניים כל כך, נותרת אחת התעלומות המטרידות ביותר בשוק הקמעונאות המקומי, (בהמשך נבין שהתעלומה הזאת מאוד ברורה).
בבדיקת מחירים מקיפה שערכתי על מחירי מחלקות הפירות והירקות ב-14 רשתות מזון מובילות בישראל (בהתבסס על נתוני אתר השוואת המחירים פרייסז), נחשפת תמונה עגומה של פערים שיטתיים וקיצוניים. אלה אינם סתם הבדלים זניחים של כמה אגורות, אלא פערים עמוקים המעלים שאלות נוקבות לגבי יעילות השוק, הוגנות התמחור ומבנה התמריצים של השחקניות הגדולות.
קרדיט: קשת
הפערים במספרים, עד 75% הפרש על אותו הסל בדיוק
הפער הכספי המוחלט בין סל הפירות והירקות הזול ביותר ליקר ביותר עומד על לא פחות מ-110.40 שקלים עבור אותם פריטים בדיוק. רשת רמי לוי מציגה את הסל הזול ביותר, בעלות של 147.20 שקלים. מנגד, רשת טיב טעם מציגה את הסל היקר ביותר, שהסתכם ב-257.60 שקלים. מדובר בפער חריג של כ-75% לטובת הסל היקר, או לחלופין, הסל של רמי לוי זול בכ-42.9% מזה של טיב טעם.
הפערים אינם עוצרים בהשוואה הכללית של הסל, אלא חודרים לעומק כמעט כל מוצר בודד על המדף.
כך למשל, המלפפון נמכר ברמי לוי ב-1.90 שקלים בלבד לקילוגרם, לעומת מחיר נסיקה של 6.90 שקלים ברשת קשת טעמים, המשקף פער נוראי של כ-263%. תמונה דומה עולה גם בשום היבש, שמארז של ארבע יחידות ממנו נע בין 2.50 שקלים ברשת הזולה ל-7.90 שקלים ברשת היקרה, ובבטטה, שנמכרה בטווח פערים קיצוני של בין 3.90 ל-11.90 שקלים לקילוגרם.
בגזרת פירות הקיץ הפערים הפכו לכבדלי משקל ממש, כאשר בנקטרינות, אפרסקים ושזיפים אדומים נרשמו הפרשים חריגים של 12 עד 15 שקלים לקילוגרם בודד בין הרשתות השונות.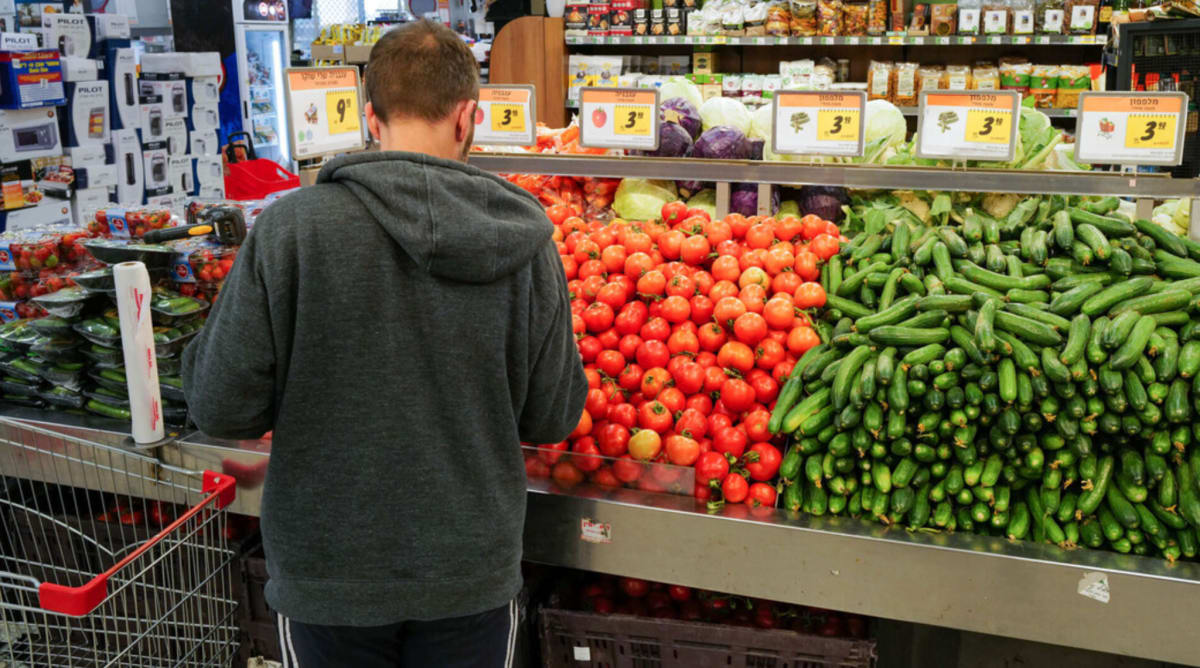
קרדיט: מיכאל גלעדי
מפת התחרות, הדירוג המלא של הרשתות
ניתוח מפת התחרות בשוק חשף חלוקה ברורה וחדה של הרשתות המובילות לארבע קבוצות מחיר שונות. בקצה המוזל והאגרסיבי ביותר ניצבת רמי לוי עם הסל הזול ביותר (147.20 שקלים), כשרשת ויקטורי נושפת בעורפה עם סל קרוב במיוחד של 156.30 שקלים.
מעט מעליהן בטווח הביניים התמקמו רשתות כמו נטו חיסכון ויוחננוף, המציעות סל היקר בכ-17% עד 18% מהרשת הזולה ביותר. הקבוצה המרכזית והגדולה בשוק, הכוללת את קרפור היפר (מקבוצת אלקטרה צריכה), אושר עד, מחסני השוק ויוניברס, מתרכזת בטווח מחירים הגבוה ב-23% עד 28% מהרף הנמוך, בעוד שבקצה הפרימיום היקר מכולם ניצבות קשת טעמים (239.60 שקלים) וטיב טעם (257.60 שקלים).
התמונה הצרכנית הופכת מורכבת עוד יותר כשבוחנים את התנהלותה של שחקנית הענק שופרסל.
בדיקות תקופתיות לאורך זמן מראות כי גם הרשת הגדולה במדינה, ובפרט בפורמט המוזל כביכול שופרסל דיל, נוטה להתברג לעיתים מזומנות בצד היקר של הדירוג.
הרשת מציגה פערים של עשרות אחוזים בסל הכולל מול הרשתות המוזלות, לצד פערי שיא במוצרים ספציפיים, כמו מארז גזר ארוז, שנמכר ברשתות המוזלות בשקל אחד בלבד לעומת מחירי שיא של כמעט ארבעה שקלים ברשתות היקרות יותר, פער בלתי נתפס של כ-290% על אותו המוצר בדיוק.
הנרטיב התפעולי מול המציאות בשטח
על הנייר, הרשתות היקרות ממהרות להסביר את פערי הענק הללו באמצעות מאפייני המוצר החקלאי ועלויות התפעול.
לטענתן, פירות וירקות הם תוצרת חיה ורגישה הסובלת מפחת מהיר, דורשת קירור מבוקר, מיון קפדני וכוח אדם ייעודי.
הן טוענות כי המחיר הגבוה משקף פרמיית איכות ונראות, סחורה ממוינת ללא פגמים אסתטיים, גדלים אחידים וחיי מדף ארוכים יותר בבית הלקוח. בנוסף, מועלה הטיעון של עלויות שכירות גבוהות במיקומים עירוניים מרכזיים והנכונות של הצרכן לשלם על נוחות.
אלא שהנתונים וההיסטוריה של הענף מעלים סימני שאלה קשים לגבי תקפות ההסברים הללו.
ראשית, הצרכן הישראלי אינו מקבל מידע אחיד או שקוף על המדף לגבי זן הפרי, ארץ המוצא שלו, דרגת האיכות או מועד הקטיף. בהיעדר נתונים אלו, טיעון האיכות משמש לא פעם כמסך עשן שיווקי שאינו ניתן לאימות אובייקטיבי על ידי הקונה בקופה. פערים של מאות אחוזים במוצרים בסיסיים כמו מלפפון או בטטה אינם יכולים להיות מוסברים באופן רציונלי רק על ידי עלויות מיון או פחת, אלא מעידים לכאורה על אסטרטגיות תמחור אגרסיביות המנצלות את חוסר התחרותיות הגיאוגרפית ואת כוח השוק של הרשתות.
ניתן לראות ההסבר המבני לעליית המחירים המתמשכת גם בדוחות מבקר המדינה. הנתונים מראים כי בין השנים 2011 למאי 2024 עלו מחירי הפירות הטריים בישראל בכ-51.1% ומחירי הירקות הטריים בכ-39.1% זאת לעומת עלייה של כ-17% בלבד במדד המחירים לצרכן הכללי באותה תקופה.
נתונים אלו מצביעים על כשל שוק מתמשך, מרווחי תיווך נפתח וריכוזיות גבוהה בשרשרת האספקה, שבה גורמים מתווכים וסיטונאים גוזרים קופון שמן, בעוד החקלאים עצמם מקבלים אחוז זעום בלבד ממחיר הקצה.
שלושת מנגנוני הליבה
עבור המשקיעים במניות דוגמת רמי לוי, ויקטורי, יוחננוף, טיב טעם ואלקטרה, מחלקת הפירות והירקות אינה רק סוגיה צרכנית, אלא קטגוריה אסטרטגית המשפיעה ישירות על הדוחות הכספיים דרך שלושה מנגנונים:
שחיקת הרווחיות הגולמית
מחלקת התוצרת הטרייה נחשבת מסורתית למנוע רווחיות משמעותי, בהיעדר מחירי מחירון קשיחים של מותגים בינלאומיים המגבילים את כוח התמחור.
אם לחץ ציבורי או התערבות רגולטורית (כגון חובת סימון דרגות איכות וארץ מקור, או הגבלת מרווחי תיווך) יאלצו את הרשתות היקרות להפחית מחירים, הדבר יוביל לירידה ישירה ברווחיות הגולמית, שתתגלגל לפגיעה בשורה התפעולית והנקייה.
תנועת לקוחות והסל הכולל
פירות וירקות הם מוצרי יעד לקוחות בוחרים היכן לבצע את הקנייה השבועית לפי המחיר והאיכות במחלקה הטרייה. ביסוס הדומיננטיות של רשתות מוזלות מושך לקוחות חדשים לסניפים ומייצר הזדמנויות למכירה צולבת (קנייה של מוצרים אחרים בעקבות מחיר טוב למוצר אחד) של מוצרים יבשים ומותג פרטי בעלי שולי רווח גבוהים.
כתוצאה מכך גדל הפדיון למ"ר והמכירות בחנויות זהות, בעוד הרשתות היקרות מסתכנות בנטישת לקוחות.
אינטגרציה אנכית בשרשרת האספקה
חברות המחזיקות בזרוע סיטונאית עצמאית, נהנות מגמישות תפעולית, שליטה בפחת ועלויות רכש נמוכות. מנגנון זה מאפשר להן להציע מחירי קצה נמוכים במיוחד מבלי לפגוע אנושות ברווחיות המגזרית, בניגוד לרשתות התלויות בסיטונאים חיצוניים.
השאלות שחייבות להישאל
סופו של דבר, הסוגיה הזו מציבה סימני שאלה כבדים שחייבים לעמוד במרכז הדיון הציבורי והרגולטורי. מצד אחד, סוגיית שקיפות האיכות שבה בהיעדר סימון אחיד של דרגות איכות, זנים ומועדי קטיף, לא ניתן לדעת עד כמה הפער במחיר משקף הבדל פיזי אמיתי במוצר ועד כמה הוא מנצל את חוסר האונים והיעדר המידע של הצרכן.
מצד שני, שאלת חלוקת העוגה הנוגעת לאופן שבו מתחלק מרווח השיווק לאורך שרשרת האספקה ולשאלה כמה מתוך הפרמיה שמשלם הצרכן בקופה מגיע בסופו של דבר לחקלאי שגידל את התוצרת. כל עוד שאלות יסוד אלו נותרות ללא מענה רגולטורי שקוף, הצרכן הישראלי ימשיך לשלם את מחיר כבלי "השוק החופשי" לכאורה, והפערים הקיצוניים בין רשתות השיווק רק ילכו ויתרחבו.