סיכום דו״ח Q2 2026 חברת (Kratos (KTOS
5.8.2026

בקצרה
- חברת Kratos (KTOS) הציגה ברבעון השני של 2026 צמיחה מרשימה בהכנסות של 30.5% ל-458.8 מיליון דולר, ורווח למניה של 0.21 דולר, נתונים שעלו באופן ניכר על תחזיות השוק והחברה, מה שמחזק את תזת ההשקעה ומצביע על ביצועים תפעוליים חזקים בתקופה של ביקוש ממשלתי מוגבר.
- צבר ההזמנות של Kratos הגיע לשיא של 2.084 מיליארד דולר, עם יחס הזמנות להכנסות של 1.3 ב-12 החודשים האחרונים, נתון המעיד על המשך צמיחה עתידית משמעותית, במיוחד לאור ההשקעות בפעילות הטילים והמנועים שצפויות להכפיל את הכנסותיהן עד 2027.
- פעילות הטילים ההיפרסוניים ומנועי הסילון הקטנים מהווה מנוע צמיחה מרכזי, כאשר ההכנסות מתחום הטייס צפויות לעלות מ-200 מיליון דולר ב-2025 ל-700 מיליון דולר ב-2027, וייצור מנועי Spartan בהיקף של אלפי יחידות צפוי להוסיף מאות מיליוני דולרים להכנסות, מה שמצביע על פוטנציאל אדיר להתרחבות.
- למרות הצמיחה המרשימה בהכנסות, Kratos רשמה תזרים מזומנים חופשי שלילי של 18.9 מיליון דולר ברבעון, וצופה שימוש של 85 עד 105 מיליון דולר בתזרים החופשי לשנה כולה, מה שמעלה חשש לגבי יכולת החברה להמיר את ההשקעות העצומות בייצור לרווחיות ותזרים מזומנים חיובי בטווח הקצר.
עיקרי הדוח
• הכנסות: צמחו ב30.5% ל458.8 מיליון דולר, מעל תחזית השוק לכ411 מיליון דולר.
• רווח למניה: הגיע ל0.21 דולר, לעומת 0.11 דולר אשתקד ומעל התחזית לכ0.13 דולר.
• צבר ההזמנות: הסתכם ב2.084 מיליארד דולר, לצד יחס הזמנות להכנסות של 1.3 ב12 החודשים האחרונים.
חברת Kratos Defense, הענקית הבטחונית שמפתחת מערכות טילים היפרסוניים, מנועי סילון קטנים, מל״טים, מערכות לוויין, מוצרי מיקרוגל ופתרונות להגנה אווירית. החברה דיווחה לאחר סיום המסחר ב4 באוגוסט, בתקופה שבה ממשלת ארצות הברית מנסה להרחיב במהירות את יכולת הייצור של טילים, מנועים ומערכות בלתי מאוישות.
זה היה רבעון חזק משמעותית מהתחזית של החברה. ההכנסות הגיעו ל458.8 מיליון דולר, לעומת התחזית הפנימית לטווח של 400 עד 410 מיליון דולר, וEBITDA מתואם, הגיע ל38.2 מיליון דולר לעומת תחזית של 30 עד 35 מיליון דולר. החברה גם הציגה רווח נקי חשבונאי של 4.4 מיליון דולר, אך רשמה הפסד תפעולי של 1.6 מיליון דולר.
הנקודה החשובה אינה רק היקף הצמיחה, אלא המקום שממנו היא מגיעה. פעילות הפתרונות הממשלתיים צמחה אורגנית ב22%, בעוד שמערכות הטילים וההגנה צמחו ב50.2%, טכנולוגיות הטורבינה ב43.3% ומוצרי המיקרוגל ב29.5%. מנגד, פעילות המערכות הבלתי מאוישות צמחה ב8.1% בלבד. תזת ההשקעה התחזקה, אך היא תלויה כעת ביכולת להפוך חוזים, השקעות ומתקני ייצור להכנסות ורווחיות בקנה מידה רחב.
התרחיש השורי
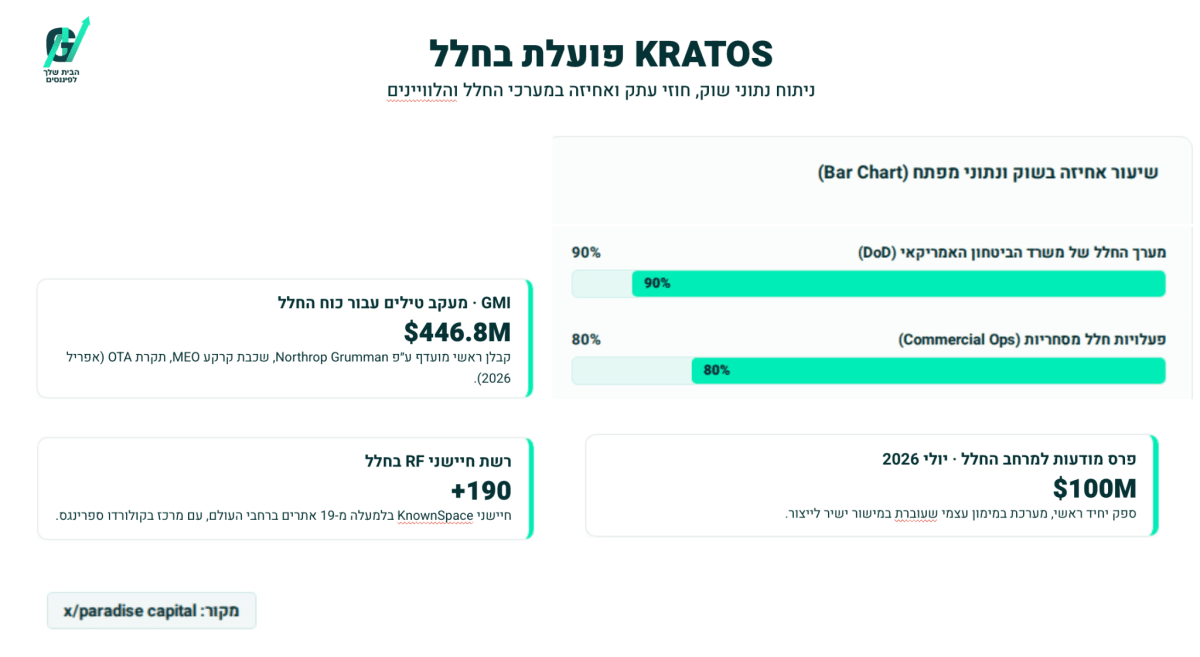
מנוע הצמיחה הבולט ביותר הוא הפעילות הטייס. לפי ההנהלה, ההכנסות מהתחום צפויות לעלות מכ200 מיליון דולר ב2025 לכ400 מיליון דולר ב2026 ולפחות ל700 מיליון דולר ב2027. מתקן האינטגרציה החדש באינדיאנה כבר פעיל, החברה קיבלה מימון חדש בהיקף של מאות מיליוני דולרים והיא צפויה להגדיל את קצב הפעילות ברבעון השלישי והרביעי. אם לוחות הזמנים יישמרו, התחום עשוי להפוך לפעילות הגדולה ביותר של Kratos ולהוביל גם לשיפור ברווחיות בעקבות ניצול טוב יותר של מתקני הייצור.
מנוע הצמיחה השני נמצא במנועי הסילון הקטנים המיועדים לטילי שיוט זולים. Kratos מתחילה להזמין רכיבים לייצור של לפחות 3,000 מנועי Spartan ב2027 ומתכננת להיערך ל5,000 מנועים נוספים ב2028. מחיר המכירה הממוצע שציינה ההנהלה הוא כ50 אלף דולר למנוע, כך ש3,000 יחידות מייצגות פוטנציאל הכנסות של כ150 מיליון דולר לפני רכיבים או מוצרים נוספים. המספר עדיין אינו תחזית הכנסות מחייבת, אך הוא ממחיש את קנה המידה האפשרי אם תוכניות הטילים יעברו להזמנות ייצור מלאות.
התרחיש הדובי
הסיכון המרכזי נמצא בתזרים המזומנים. החברה השתמשה ב11 מיליון דולר בפעילות השוטפת ברבעון וב18.9 מיליון דולר בתזרים המזומנים החופשי, בעיקר בשל גידול בחייבים, במלאי ובהוצאות על רכיבים בעלי זמני אספקה ארוכים. התחזית השנתית כוללת תזרים תפעולי חיובי של 30 עד 50 מיליון דולר, אך השקעות הון של 125 עד 135 מיליון דולר, ולכן החברה צופה שימוש של 85 עד 105 מיליון דולר בתזרים החופשי. כל עיכוב בחוזים או בקבלת מימון ממשלתי עלול להשאיר את Kratos עם מלאי, מתקנים והוצאות לפני שההכנסות מגיעות.
הסיכון השני הוא הפער בין הצמיחה בהכנסות לבין הרווחיות החשבונאית. ההכנסות זינקו ב30.5%, אך שיעור EBITDA המתואם עמד על 8.3% בלבד והרווח התפעולי היה שלילי. הרווח המתואם הושפע מנטרול של 16.3 מיליון דולר בתגמול מבוסס מניות, 12.5 מיליון דולר בהפחתות ופריטים נוספים.
בנוסף, התחזקות השקל הפחיתה כ2.5 מיליון דולר מEBITDA המתואם ברבעון, והחברה מעריכה פגיעה שנתית של 5 עד 7 מיליון דולר בפעילות הישראלית. המשקיעים צריכים לראות שהתרחבות הייצור מובילה לרווחיות ולתזרים, ולא רק לקצב הכנסות גבוה יותר.
מסקנה
הדוח חיזק את תזת ההשקעה בזכות צמיחה אורגנית רחבה, ביצועים מעל התחזית, צבר של יותר מ2 מיליארד דולר והעלאת התחזית השנתית. השינוי המרכזי הוא המעבר מהשקעה בפיתוח להיערכות לייצור בכמויות גדולות של מערכות היפרסוניות ומנועים. עם זאת, איכות התזה תלויה בהמרת ההשקעות לתזרים וברווחיות שתעלה יחד עם ההכנסות.
הנושאים המרכזיים
הפעילות הממשלתית מובילה את הצמיחה
הכנסות מגזר Kratos Government Solutions עלו ב36.4% ל379.7 מיליון דולר, כולל צמיחה אורגנית של 22%. הרכישות של Nomad וOrbit תרמו 40.2 מיליון דולר, אך רוב תנופת הצמיחה נבעה מהפעילות הקיימת. המגזר מייצג כ83% מהכנסות החברה, ולכן הביצועים בו חשובים יותר מתוצאות פעילות המל״טים לבדה. יחס ההזמנות להכנסות במגזר הגיע ל1.4 ב12 החודשים האחרונים, נתון התומך בהמשך הצמיחה אם ההזמנות יתורגמו למסירות.
המערכות הבלתי מאוישות עדיין מחכות להאצה
הכנסות מערכות המל״טים עלו ב8.1% ל79.1 מיליון דולר, בעיקר בזכות פעילות הקשורה לValkyrie. הרווח התפעולי השתפר ל1.2 מיליון דולר וAdjusted EBITDA עלה ל5.1 מיליון דולר. עם זאת, הצבר ירד מעט מ375.4 מיליון דולר ל374.6 מיליון דולר. ההנהלה מצפה להזמנה נוספת מחיל הנחתים עד סוף השנה ומתכננת להגיע לייצור של כ40 מטוסי Valkyrie בשנה מתחילת 2028. עד שיופיעו הזמנות ייצור משמעותיות, הפעילות נותרת מנוע צמיחה עתידי יותר מאשר המנוע המרכזי הנוכחי.
הצבר וההזדמנויות תומכים בהמשך
ההזמנות ברבעון הסתכמו ב492.2 מיליון דולר, מעל ההכנסות, והצבר המאוחד עלה ל2.084 מיליארד דולר. צינור ההצעות, כלומר היקף ההזדמנויות שהחברה מתמודדת עליהן אך טרם זכתה בהן, גדל מ14.3 מיליארד דולר ל15 מיליארד דולר. מתוכו, 1.572 מיליארד דולר מהצבר כבר ממומן ו512.7 מיליון דולר עדיין אינם ממומנים. הנתונים מצביעים על ביקוש חזק, אך צינור הצעות אינו חוזה והצבר הלא ממומן חשוף יותר להחלטות תקציביות.
המחצית השנייה צריכה להוכיח את התחזית
החברה צופה הכנסות של 460 עד 480 מיליון דולר ברבעון השלישי, המייצגות צמיחה אורגנית של 19% עד 25%. ברבעון הרביעי צפויה צמיחה אורגנית של 19% עד 31%, וAdjusted EBITDA במחצית השנייה אמור להיות גבוה יותר מהמחצית הראשונה. התחזית נשענת על קבלת רכיבים, גידול בקצב הפעילות ההיפרסונית והתקדמות בתוכניות הגנה וטילים. המשמעות היא שחלק גדול מהשיפור השנתי עדיין תלוי בביצוע במחצית השנייה.
שאלות מפתח
-
איזה חלק מיעד ההכנסות ההיפרסוניות של לפחות 700 מיליון דולר ב2027 כבר מכוסה בחוזים ממומנים, ואיזה חלק תלוי בזכיות או בתקציבים נוספים?
-
מהו קצב ניצול הקיבולת הנדרש במתקני המנועים והמערכות ההיפרסוניות כדי להשיג את שיפור הרווחיות המתוכנן ל2027?
-
כיצד החברה מגנה על שיעורי הרווח בפעילות הישראלית מפני התחזקות נוספת של השקל, והאם קיימים מנגנוני תמחור או גידור מול הלקוחות?
למה לשים לב ברבעון הבא
האצת הפעילות ההיפרסונית
ההנהלה מצפה לתוספת של כ20 עד 25 מיליון דולר בהכנסות ההיפרסוניות ברבעון השלישי לעומת הרבעון השני. עמידה בקצב הזה תחזק את היעד לכ400 מיליון דולר ב2026 ואת הצפי ל700 מיליון דולר לפחות ב2027. עיכוב בקבלת מנועים, באינטגרציה או בלוחות השיגור יחליש את התחזית.
שיפור בשיעור הרווחיות
Adjusted EBITDA ברבעון השלישי צפוי להגיע ל40 עד 45 מיליון דולר על הכנסות של 460 עד 480 מיליון דולר. שיעור שמתקרב לחלק העליון של הטווח יצביע על מינוף תפעולי, כלומר על כך שההכנסות גדלות מהר יותר מההוצאות הקבועות. המשך רווחיות סביב 8% בלבד יעורר שאלה לגבי התשואה על ההשקעות הכבדות.
תזרים, מלאי והון חוזר
יש לעקוב אחר החייבים, המלאי והתזרים התפעולי בזמן שהחברה מזמינה רכיבים ל3,000 מנועים ומגדילה את ייצור מערכות הטילים. גידול במלאי שמלווה בהזמנות ובמימון לקוחות יתמוך בתזה. עלייה חדה בהון החוזר ללא התקדמות בצבר הממומן תגדיל את הסיכון הפיננסי.
סיכום
Kratos הציגה רבעון חזק שהוכיח כי הביקוש למערכות היפרסוניות, מנועים ופתרונות הגנה כבר מתורגם לצמיחה אורגנית משמעותית. החברה יצאה מהרבעון חזקה יותר, אך המבחן הבא יהיה תפעולי ופיננסי: להגדיל ייצור, לשפר רווחיות ולרסן את השימוש במזומנים.
המניה עלתה לאחר שעות המסחר בכ4.26%, לאחר שהדוח פורסם בתום המסחר.