סיכום דו״ח Q2 2026 חברת Booking Holdings (BKNG)
5.8.2026

בקצרה
- חברת Booking Holdings הציגה צמיחה מרשימה ברווח המתואם למניה של 15% ל-2.54 דולר ברבעון השני של 2026, זאת למרות עלייה מתונה יותר של 5% במספר הלילות שהוזמנו, מה שמעיד על יעילות תפעולית גבוהה ויכולת להפיק רווחיות משופרת גם בסביבת צמיחה מתונה.
- החברה הציגה תזרים מזומנים חופשי חזק שצמח ב-16% ל-3.6 מיליארד דולר, ואף החזירה סכום שיא של 4.1 מיליארד דולר לבעלי המניות באמצעות רכישות עצמיות של מניות, מה שמדגיש את איתנותה הפיננסית ואת מחויבותה לייצר ערך לבעלי המניות.
- אסטרטגיית ה-Connected Trip של Booking Holdings, המאפשרת ללקוחות להזמין מספר שירותי נסיעה בפלטפורמה אחת, הראתה גידול דו-ספרתי נמוך במספר העסקאות המחוברות, מה שצפוי לשפר את נאמנות הלקוחות ולהפחית את התלות בפרסום ממומן בטווח הארוך.
- התחזית לרבעון השלישי מצביעה על האטה בצמיחה של 3%-5% בלילות ו-4%-6% בהכנסות ובהזמנות ברוטו, בעיקר עקב מחירי טיסות גבוהים וביקוש חלש יותר לקווים בינלאומיים, מה שמעלה חשש מפני המשך התמתנות בקצב הצמיחה התפעולי של החברה.
עיקרי הדוח
• הזמנות: מספר הלילות שהוזמנו עלה ב5% ל325 מיליון, למרות הפגיעה בטיסות ארוכות הטווח בעקבות העימות במזרח התיכון.
• היקף ההזמנות ברוטו: צמח ב9% ל51 מיליארד דולר וההכנסות עלו ב8% ל7.35 מיליארד דולר.
• הרווח המתואם למניה: עלה ב15% ל2.54 דולר, בסיוע ירידה של 6% במספר המניות הממוצע.
• EBITDA המתואם: הרווח לפני ריבית, מסים, פחת והפחתות, עלה ב9% ל2.65 מיליארד דולר ושיעורו השתפר ל36%.
• תזרים המזומנים החופשי: צמח ב16% ל3.6 מיליארד דולר, והחברה החזירה לבעלי המניות סכום שיא של 4.1 מיליארד דולר.
• התחזית לרבעון השלישי: מצביעה על האטה לצמיחה של 3%-5% בלילות ושל 4%-6% בהכנסות ובהזמנות ברוטו.
חברת Booking Holdings שככל הנראה יצא לכם להזמין דרכה חופשה, היא פלטפורמת תיירות גלובלית שמפעילה מותגים כמו Booking.com, Priceline, Agoda, KAYAK וOpenTable, ומחברת בין מטיילים לבין מלונות, דירות נופש, טיסות, השכרת רכב ואטרקציות.
החברה דיווחה לאחר סיום המסחר ב4 באוגוסט והציגה רבעון חזק מהתחזית הפנימית שלה, למרות שמחירי הטיסות הגבוהים והירידה בקיבולת בקווים מסוימים המשיכו לפגוע בתיירות הבינלאומית ארוכת הטווח.
הסיפור המרכזי בדוח הוא היכולת להפיק צמיחה ורווחיות גם כאשר מספר הלילות גדל בקצב מתון יחסית. העלייה במחירי הלינה, הרחבת פעילות הטיסות והתשלומים, התייעלות בהוצאות הקבועות ורכישות עצמיות של מניות אפשרו לרווח המתואם למניה לצמוח פי שלושה מקצב הלילות.
לצד זאת, התחזית חושפת האטה נוספת ברבעון השלישי והחברה הפחיתה את צפי הצמיחה השנתי בהזמנות ברוטו, בעיקר בגלל צמיחה נמוכה מהצפוי בכרטיסי הטיסה.
תזת ההשקעה התחזקה מבחינת איכות הרווח, המזומנים והביצוע, אך קצב הצמיחה התפעולי ממשיך להתמתן.
התרחיש השורי
המנוע הראשון הוא Connected Trip, האסטרטגיה שמטרתה לאפשר ללקוח להזמין כמה מרכיבי נסיעה בתוך מערכת אחת.
מספר העסקאות שבהן הוזמן יותר מסוג שירות אחד צמח בשיעור דו ספרתי נמוך, יותר מפי שניים מקצב הצמיחה הכולל בעסקאות Booking.com, והגיע לשיעור דו ספרתי נמוך מכלל העסקאות בפלטפורמה. לקוחות שמזמינים לינה, טיסה או רכב באותה מערכת חוזרים בתדירות גבוהה יותר, ולכן המשמעות רחבה יותר מההכנסה הנוספת בעסקה בודדת.
אם Booking תמשיך להגדיל את שיעור העסקאות המחוברות, היא עשויה לשפר את נאמנות הלקוחות, להגדיל את ההכנסה מכל נסיעה ולצמצם לאורך זמן את התלות בפרסום ממומן.
המנוע השני הוא שילוב בין התייעלות, בינה מלאכותית והחזרת הון לבעלי המניות.
החברה העלתה את יעד החיסכון השנתי מתוכנית השינוי מ550 מיליון דולר ל650 מיליון דולר, לעומת יעד מקורי של 450 מיליון דולר, וצופה להגיע לקצב החיסכון המלא עד סוף 2027.
במקביל, עלות שירות הלקוחות לכל הזמנה ממשיכה לרדת בשיעור דו ספרתי בעזרת כלים מבוססי בינה מלאכותית.
תזרים המזומנים החופשי החזק אפשר רכישה עצמית של מניות בהיקף של 3.7 מיליארד דולר ברבעון, והירידה במספר המניות תרמה לצמיחה של 15% ברווח המתואם למניה.
המשך המגמה תלוי ביכולת להפוך את החיסכון להשקעה בצמיחה אמיתית ולא רק לשיפור חשבונאי ברווח למניה.
התרחיש הדובי
הסיכון הראשון הוא ההאטה בקצב הביקוש. מספר הלילות צמח ב5%, לעומת 6% ברבעון הראשון ו9% ברבעון הרביעי של 2025, והתחזית לרבעון השלישי עומדת על 3%-5% בלבד.
הנסיעות המקומיות צמחו בשיעור חד ספרתי גבוה, אך הלילות הבינלאומיים עלו בשיעור קל בלבד בעקבות חולשה בטיסות ארוכות הטווח.
החברה מניחה שמחירי הטיסות הגבוהים, הקיבולת המוגבלת והביקוש החלש יותר בקווים בינלאומיים יימשכו לאורך הרבעון השלישי.
אם השיבושים יימשכו או יתרחבו, החולשה עלולה לעבור מתחום הטיסות גם ללינה, לרכב ולאטרקציות.
הסיכון השני נמצא בעלות רכישת התנועה ובשינוי באופן שבו צרכנים מחפשים חופשות.
הוצאות השיווק עלו ב11%, מהר יותר מהצמיחה של 9% בהזמנות ברוטו, בשל שינוי בתמהיל התנועה והגדלת ההשקעה בפרסום ממומן.
התנועה הישירה עדיין יציבה בשיעור של אמצע שנות ה60 מכלל הלילות בפעילות הצרכנית, אך החברה דיווחה על לחץ מתמשך בתוצאות החיפוש האורגניות, בין היתר בעקבות השינויים בתצוגת Google.
התנועה שמגיעה ממודלי שפה עדיין מהווה פחות מ1% מהלילות, ולכן מוקדם לקבוע אם הבינה המלאכותית תהיה ערוץ הפצה חדש או גורם שיחזק את המתווכים ואת המלונות עצמם.
פגיעה בערוץ הישיר עלולה להעלות את הוצאות השיווק וללחוץ על הרווחיות.
האם משהו השתנה בתזת החברה?
הדוח מחזק את התזה של Booking כחברה שמסוגלת להמיר צמיחה מתונה יחסית בביקוש לצמיחה מהירה יותר ברווח ובתזרים.
פעילות התשלומים, Connected Trip, ההתייעלות ורכישות המניות העצמיות משפרות את הערך מכל הזמנה.
מנגד, התחזית המתונה לרבעון השלישי והפחתת צפי ההזמנות השנתי מראות שהחברה עדיין רגישה לשיבושים בענף התעופה.
עד הדוח הבא, המשתנה המרכזי יהיה השאלה אם ההאטה בלילות נשארת מוגבלת לנסיעות בינלאומיות או מתרחבת לביקוש הרחב.
הנושאים המרכזיים
הצמיחה ברווח חזקה מהצמיחה בלילות
מספר הלילות עלה ב5%, אך ההכנסות צמחו ב8%, EBITDA המתואם עלה ב9% והרווח המתואם למניה גדל ב15%.
הפער נבע מעלייה של כ2% במחיר היומי הממוצע במטבע קבוע, תרומה מטיסות ומשירותים נוספים, שיפור בהוצאות הקבועות וירידה במספר המניות.
הרווח הנקי לפי GAAP זינק ב118% ל1.95 מיליארד דולר, אך נתון זה הושפע בעיקר מהמעבר מהוצאה של 962 מיליון דולר להכנסה של 159 מיליון דולר בסעיף ההכנסות וההוצאות האחרות, בעיקר בגלל השפעות מטבע על חוב נקוב באירו ונגזרים.
הרווח המתואם, שעלה ב8%, משקף בצורה טובה יותר את השיפור בפעילות השוטפת.
התרחיש מטה מציג שEBITDA המתואם צמח ב9% ל2.65 מיליארד דולר ברבעון השני, מהר יותר מהצמיחה של 8% בהכנסות.
הרווח המתואם למניה עלה ב15% ל2.54 דולר, בין היתר בזכות השיפור התפעולי והירידה של 6% במספר המניות הממוצע.
התשלומים הופכים לחלק מרכזי במודל
הזמנות במודל merchant, שבו Booking מעורבת בגביית התשלום מהלקוח ובהעברתו לספק, הגיעו לכ73% מההזמנות ברוטו, עלייה של כ4 נקודות אחוז בתוך שנה.
המודל מאפשר לחברה להציע שיטות תשלום מקומיות, לחבר בין שירותים שונים ולהפיק הכנסות נוספות מעיבוד תשלומים.
היתרון הוא חוויית לקוח חלקה יותר ויכולת טובה יותר לבנות את Connected Trip.
מנגד, המודל מגדיל את מורכבות הפעילות ואת עלויות התשלום, ולכן חשוב שההכנסה הנוספת תמשיך לעלות מהר יותר מהעלויות.
נאמנות ואפליקציה מחזקות את הקשר הישיר
חברי Genius ברמות 2 ו3 היוו יותר מ30% מבסיס הלקוחות הפעילים ואחראים לשיעור גבוה משנות ה50 מהלילות בBooking.com.
גם שיעור ההזמנות דרך האפליקציה נמצא בשנות ה50 הגבוהות ועלה לעומת השנה הקודמת.
לקוחות נאמנים מזמינים מוקדם יותר, חוזרים בתדירות גבוהה יותר ומשתמשים יותר בערוץ הישיר. המשמעות היא פחות תלות בגורמי הפצה חיצוניים ויכולת להציע ללקוח שירותים נוספים לאורך הנסיעה.
התרחיש מטה מציג עלייה הדרגתית בשיעור הלילות שהוזמנו דרך אפליקציות המובייל של Booking, משנות ה50 הנמוכות לשנות ה50 הגבוהות בתוך שנתיים.
המגמה מחזקת את הקשר הישיר עם הלקוחות ועשויה לצמצם את התלות בערוצי שיווק חיצוניים.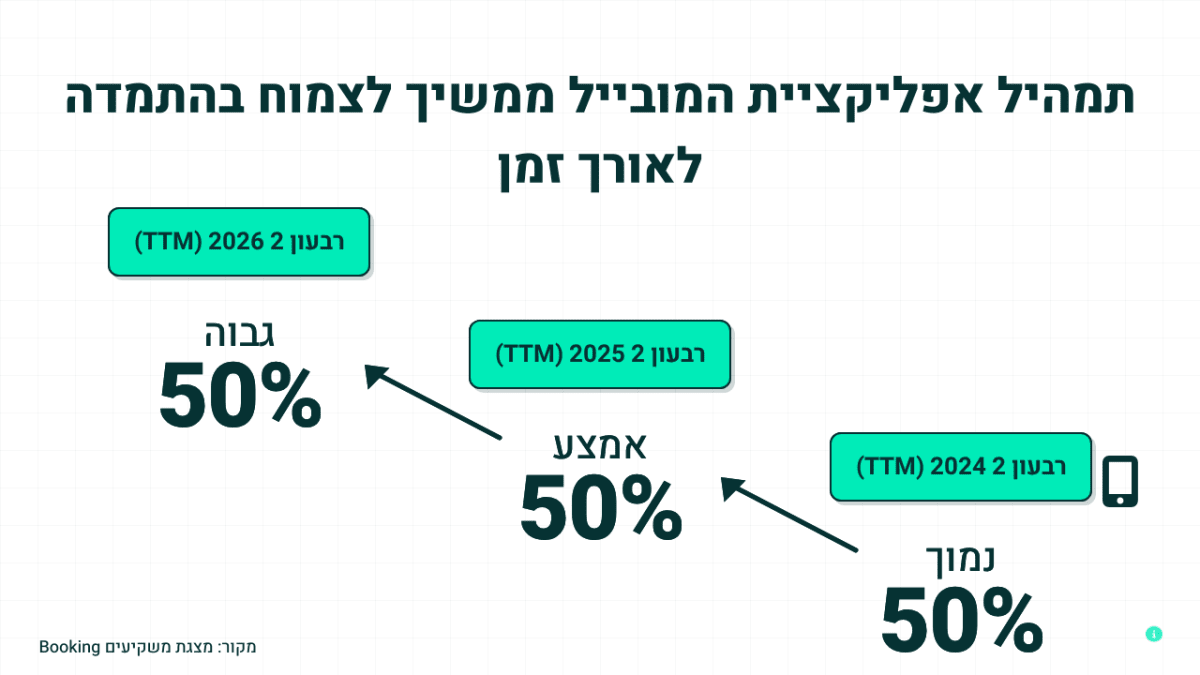
החזרת ההון תומכת ברווח למניה
Booking ייצרה ברבעון תזרים מזומנים חופשי של 3.6 מיליארד דולר והחזירה לבעלי המניות 4.1 מיליארד דולר, הסכום הרבעוני הגבוה בתולדותיה.
במחצית הראשונה נרכשו מניות בהיקף של 7.4 מיליארד דולר במחיר ממוצע של כ173 דולר למניה. רכישות אלה הפחיתו את מספר המניות הממוצע ב6% והאיצו את הצמיחה ברווח למניה.
זהו מנגנון משמעותי ליצירת ערך, אך הוא נשען על המשך יצירת תזרים גבוהה ועל משמעת במחיר שבו החברה רוכשת את מניותיה.
שאלות מפתח
-
כמה מהצמיחה בעסקאות Connected Trip מגיעה מלקוחות קיימים וכמה מלקוחות חדשים, והאם החברה כבר רואה שיפור מדיד בתדירות החזרה ובהכנסה ללקוח?
-
כיצד צפוי להשתנות היחס בין הוצאות השיווק להזמנות ברוטו אם הלחץ על תוצאות החיפוש האורגניות יימשך ותנועת הבינה המלאכותית תישאר קטנה?
-
איזה חלק מהחיסכון השנתי המתוכנן בסך 650 מיליון דולר צפוי להישאר בשורת הרווח ואיזה חלק יושקע מחדש במוצרים, מלאי לינה, ארצות הברית ואסיה?
למה לשים לב ברבעון הבא
קצב הצמיחה בלילות
התחזית עומדת על צמיחה של 3%-5%.
תוצאה בחלק העליון של הטווח, לצד התאוששות בלילות הבינלאומיים, תראה שהפגיעה נשארת זמנית וממוקדת.
ירידה מתחת לטווח או התמתנות בביקוש המקומי תצביע על האטה רחבה יותר ותלחץ על תזת הצמיחה.
התרשים מטה מציג את תחזית Booking לרבעון השלישי של 2026, הכוללת צמיחה של 3% עד 5% במספר הלילות. ההזמנות ברוטו, ההכנסות וEBITDA המתואם צפויים לצמוח ב4% עד 6%, נתונים שמצביעים על האטה לעומת הרבעון השני.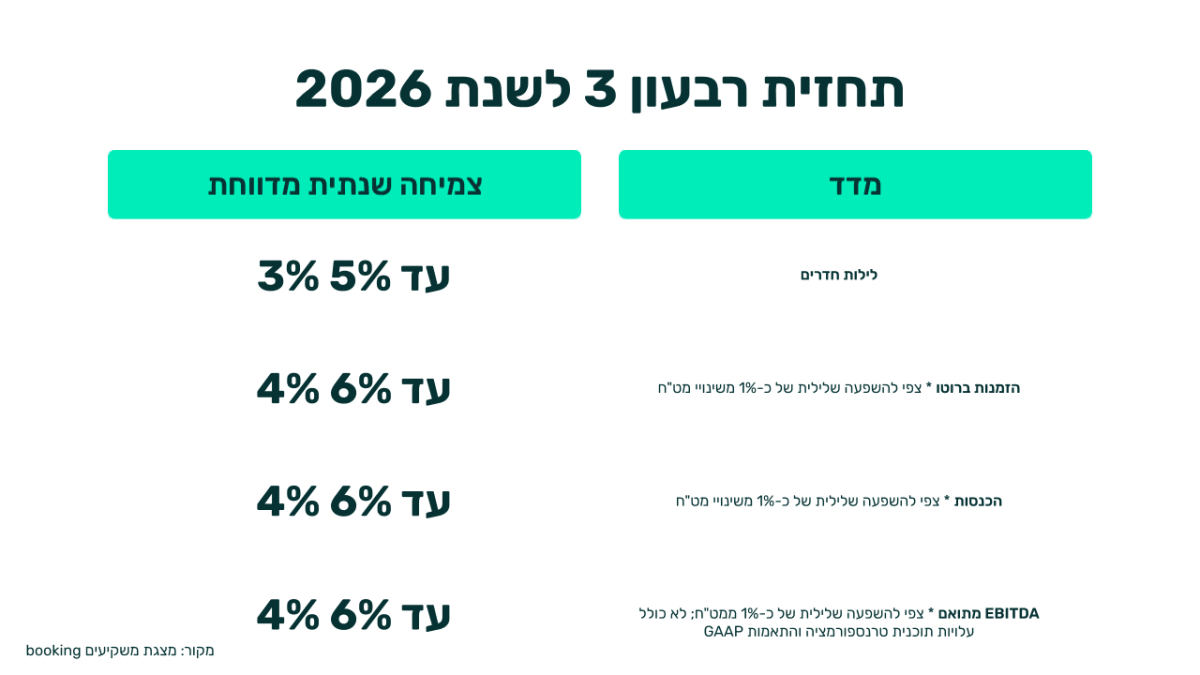
יעילות השיווק והערוץ הישיר
חשוב לבדוק אם הוצאות השיווק חוזרות לצמוח בקצב נמוך או דומה להזמנות ברוטו, ואם שיעור ההזמנות הישירות נשאר באמצע שנות ה60.
יציבות בערוץ הישיר לצד שיפור בעלויות השיווק תחזק את יתרון המותג.
עלייה נוספת בתלות בפרסום ממומן תגדיל את הסיכון לשחיקת מרווחים.
רווחיות מול האטה בהכנסות
החברה צופה צמיחה של 4%-6% גם בהכנסות וגם בEBITDA המתואם ברבעון השלישי. צמיחה מהירה יותר בEBITDA תראה שתוכנית החיסכון ממשיכה לייצר מינוף תפעולי.
צמיחה נמוכה מההכנסות תעיד שהוצאות השיווק, התשלומים וההשקעות האסטרטגיות מתחילות לקזז את ההתייעלות.
סיכום
Booking הציגה רבעון חזק באיכות הרווח, בתזרים ובמשמעת ההוצאות, והוכיחה שהיא מסוגלת להתמודד עם סביבת תיירות מורכבת.
Connected Trip, התשלומים, הנאמנות וההתייעלות מחזקים את המודל העסקי, אך הירידה בקצב הלילות והחולשה בטיסות מגבילות את הצמיחה בטווח הקרוב.
השאלה החשובה עד הדוח הבא היא אם החברה תמשיך להרחיב את הרווחיות גם תחת צמיחה חד ספרתית מתונה.
המניה עלתה לאחר שעות המסחר בכ5.57%, לאחר שהתוצאות עקפו את התחזיות למרות הפחתת צפי ההזמנות השנתי.