סיכום דו״ח Q2 2026 חברת בזק
5.8.2026

בקצרה
- הכנסות הליבה של בזק צמחו ב-4% והגיעו ל-2.03 מיליארד שקל, לצד עלייה של 38% ברווח הנקי ל-315 מיליון שקל, מה שמעיד על שיפור משמעותי ביעילות התפעולית וביכולת החברה להגדיל רווחיות מפעילויות הליבה שלה.
- מספר מנויי הסיבים האופטיים של בזק זינק ב-17% והגיע ל-1.06 מיליון, כאשר ההכנסה החודשית הממוצעת מלקוח אינטרנט קמעונאי עלתה ב-4.4% ל-142 שקל, מה שמדגיש את הצלחת החברה בהמרת השקעות בתשתית לגידול בהכנסות ובבסיס לקוחות איכותי יותר.
- חברת yes הציגה התאוששות מרשימה עם צמיחה של 8.7% בהכנסות ל-348 מיליון שקל ורווח נקי של 12 מיליון שקל, לעומת הפסד ברבעון המקביל, דבר המצביע על שינוי חיובי במבנה העלויות והפיכתה למקור רווח יציב יותר עבור קבוצת בזק.
- תזרים המזומנים החופשי של בזק ירד ב-33% ל-155 מיליון שקל, למרות העלייה ברווחים, בעיקר עקב שינויים בהון החוזר ותזרים שלילי בפלאפון, מה שמחייב את המשקיעים לבחון האם הרווחיות החשבונאית תתורגם באופן עקבי למזומנים לאורך זמן.
עיקרי הדוח
• הכנסות: הכנסות הליבה צמחו ב4% ל2.03 מיליארד שקל, עם צמיחה בכל מגזרי הפעילות המרכזיים.
• EBITDA השוואתי: הרווח התפעולי לפני ריבית, מסים, פחת והפחתות, עלה ב6.2% ל978 מיליון שקל.
• רווח נקי: צמח ב38% ל315 מיליון שקל, בזכות הצמיחה בהכנסות והירידה בהוצאות התפעול והמימון.
• תזרים מזומנים חופשי: ירד ב33% ל155 מיליון שקל, בעיקר בעקבות שינויים בהון החוזר.
• מספר מנויי הסיבים: עלה ב17% ל1.06 מיליון, וההכנסה החודשית הממוצעת מלקוח אינטרנט קמעונאי עלתה ב4.4% ל142 שקל.
• תחזית: החברה הותירה את התחזית השנתית ללא שינוי והודיעה על דיבידנד של 415 מיליון שקל ורכישה עצמית נוספת של מניות בהיקף 100 מיליון שקל.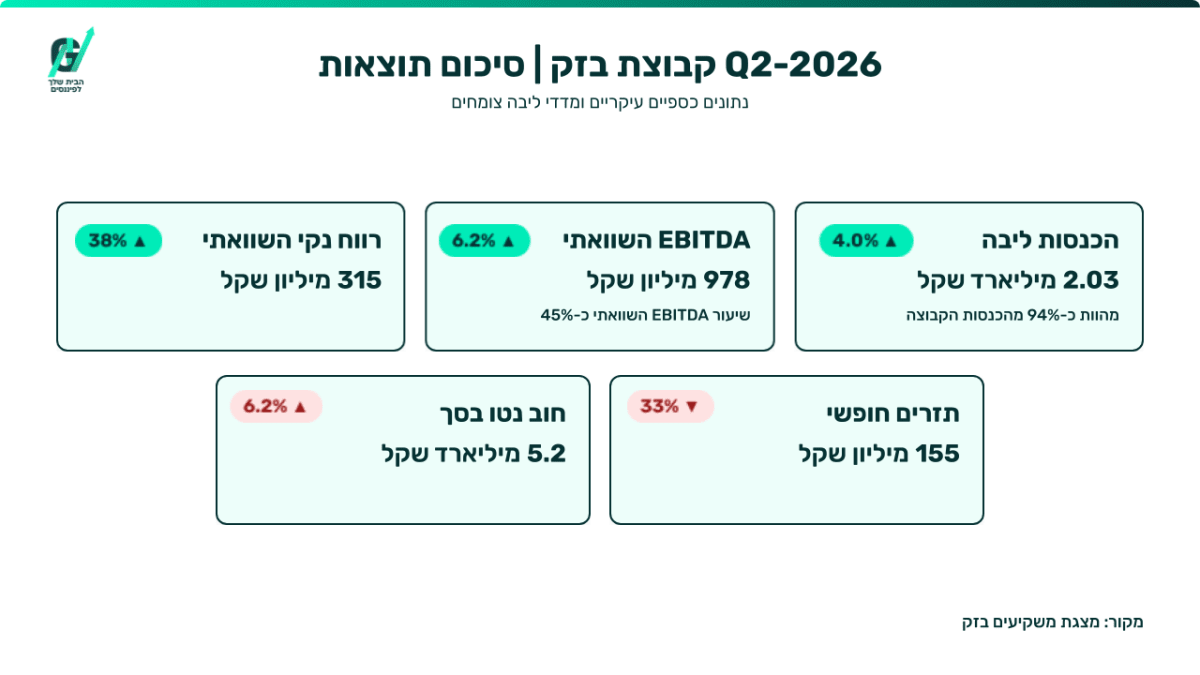
חברת בזק שאני לא חושב שיש מישהו שלא מכיר אותה אבל בכל זאת אסביר, היא קבוצת התקשורת הגדולה בישראל ופועלת באמצעות בזק קווי, פלאפון, yes ובזק בינלאומי.
החברה פרסמה לפני מספר רגעים את תוצאות הרבעון השני, בתקופה שבה מרכז הכובד שלה עובר משירותי טלפוניה מסורתיים לסיבים אופטיים, דור 5, טלוויזיה על גבי האינטרנט ושירותי ענן ודיגיטל.
הרבעון מציג שיפור ברור באיכות הפעילות.
ההכנסות הכוללות נותרו כמעט ללא שינוי והסתכמו ב2.17 מיליארד שקל, אך הכנסות הליבה, שמנטרלות פעילויות מסורתיות שנמצאות בירידה, צמחו בכל המגזרים המרכזיים.
במקביל, EBITDA ההשוואתי והרווח הנקי ההשוואתי צמחו מהר יותר מההכנסות, סימן לכך שהשקעות התשתית וההתייעלות מתחילות לייצר מינוף תפעולי.
מנגד, הירידה בתזרים החופשי והעלייה בחוב נטו מזכירות שהשיפור החשבונאי עדיין צריך להתבטא באופן עקבי יותר במזומנים.
התרחיש השורי
מנוע הצמיחה המרכזי ממשיך להיות המעבר לסיבים.
רשת הסיבים של בזק הגיעה ליותר מ3.03 מיליון משקי בית ול1.06 מיליון מנויים פעילים, עלייה של 17% לעומת הרבעון המקביל.
שיעור החדירה לתשתית, Take Up, כלומר שיעור משקי הבית שמתחברים בפועל מתוך אלה שהתשתית זמינה עבורם, עומד על כ35%.
במקביל, ההכנסה החודשית הממוצעת מלקוח אינטרנט קמעונאי עלתה ל142 שקל.
המשמעות היא שבזק לא רק מחליפה תשתית נחושת בסיבים, אלא מצליחה בהדרגה לתרגם את השדרוג הטכנולוגי להכנסה גבוהה יותר מכל לקוח.
המשך עלייה בשיעור החדירה ובמהירויות הגלישה עשוי לתמוך בצמיחה גם ללא הרחבה משמעותית במספר לקוחות האינטרנט הכולל.
מנוע השיפור השני נמצא ברווחיות של הקבוצה ובפרט בהתאוששות של yes.
הכנסות yes צמחו ב8.7% לשיא רבעוני של 348 מיליון שקל, EBITDA ההשוואתי עלה ב27% ל71 מיליון שקל והרווח הנקי ההשוואתי הגיע ל12 מיליון שקל, לעומת הפסד של 22 מיליון שקל ברבעון המקביל.
המעבר משידורי לוויין להפצת תוכן באמצעות האינטרנט, לצד גידול בחבילות המשולבות ובהכנסות מהסכם פרטנר, מתחיל לשנות את מבנה העלויות של הפעילות.
אם השיפור יישמר גם לאחר נטרול תרומת ההסכם עם פרטנר, yes עשויה לעבור ממוקד חולשה היסטורי למקור יציב יותר של רווח ותזרים.
התרחיש הדובי
נקודת החולשה המרכזית היא הפער בין הצמיחה ברווח לבין התזרים ברבעון.
תזרים המזומנים החופשי ירד ב33% ל155 מיליון שקל, למרות העלייה בEBITDA וברווח הנקי ההשוואתי. החברה הסבירה שהירידה נבעה בעיקר משינויים בהון החוזר, ולכן ייתכן שחלק מההשפעה זמני.
עם זאת, בפלאפון נרשם תזרים שלילי של 49 מיליון שקל, בין היתר בעקבות תשלומים לעובדים ועיתוי רכישת ציוד קצה.
במחצית הראשונה התמונה טובה יותר, עם עלייה של 24% בתזרים החופשי ל610 מיליון שקל, אך המשקיעים יצטרכו לוודא שהרווחיות הגבוהה אכן מתורגמת למזומנים לאורך זמן.
הסיכון השני נמצא בבשלות של חלק ממנועי הצמיחה.
בזק כבר פרסה סיבים ביותר מ3 מיליון משקי בית, אך שיעור החדירה לתשתית נותר כ35%, ללא שיפור לעומת הרבעון הקודם.
במקביל, הכנסות שירותי האינטרנט בבזק קווי ירדו ב1.2% בעקבות הפחתת התעריפים בשוק הסיטונאי, וההכנסה החודשית הממוצעת בפלאפון ירדה ב2.2% ל45 שקל בשל הירידה בהכנסות מנדידה בזמן המלחמה עם איראן.
אם העלייה במספר מנויי הסיבים ודור 5 לא תתורגם לקצב צמיחה גבוה יותר בהכנסה ללקוח, החזר ההשקעה בתשתיות עשוי להתקדם לאט מהצפוי.
האם משהו שהשתנה בתזת החברה?
תזת ההשקעה התחזקה בעקבות הרבעון.
בזק מצליחה להגדיל את הכנסות הליבה, לשפר את הרווחיות ולהציג התאוששות משמעותית בyes, תוך המשך מעבר של הלקוחות לסיבים ולדור 5.
עם זאת, איכות השיפור תיבחן לפי קצב החיבור בפועל לרשת הסיבים והיכולת להמיר את העלייה ברווח לתזרים מזומנים יציב.
התחזית נותרה ללא שינוי, ולכן המשך ביצוע ברמה הנוכחית עשוי להציב את החברה באזור העליון של טווח היעדים השנתי.
הנושאים המרכזיים
הצמיחה נמצאת בהכנסות הליבה
הכנסות הקבוצה הכוללות ירדו קלות מ2.17 מיליארד שקל ל2.165 מיליארד שקל, אך נתון זה מושפע מירידה בפעילויות מסורתיות כמו טלפוניה וקישוריות.
הכנסות הליבה צמחו ב4% ל2.025 מיליארד שקל והגיעו לכ94% מהכנסות הקבוצה. השינוי בתמהיל חשוב יותר מהיציבות בהכנסות הכוללות, מפני שהוא מעיד שהפעילויות הצומחות כבר מפצות כמעט לחלוטין על השחיקה במקורות ההכנסה הישנים.
הרווחיות צומחת מהר מההכנסות
EBITDA ההשוואתי עלה ב6.2% ל978 מיליון שקל ושיעורו עלה מ43% ל45% מההכנסות.
הרווח הנקי ההשוואתי זינק ב38% ל315 מיליון שקל, בעיקר בזכות הצמיחה בהכנסות, ירידה בהוצאות התפעול בנטרול השפעות חשבונאיות ברבעון המקביל וירידה בהוצאות המימון.
מדובר בשיפור באיכות הפעילות, אך בסיס ההשוואה הושפע מסעיפים חד פעמיים, ולכן חשוב לבחון את המשך המגמה ברבעונים הבאים.
סיבים, דור 5 וטלוויזיה על גבי האינטרנט
מספר מנויי הסיבים עלה ל1.06 מיליון, מספר מנויי חבילות דור 5 הגיע ל1.49 מיליון וכ90% מלקוחות yes כבר מחוברים באמצעות האינטרנט.
בפלאפון נרשמה עלייה של 2.3% במספר המנויים ל2.71 מיליון, אך ההכנסה הממוצעת מלקוח ירדה. בyes נרשמה יציבות במספר מנויי הטלוויזיה לצד עלייה של 7.9% בהכנסה הממוצעת מלקוח ל204 שקל.
הנתונים מראים שהצמיחה מגיעה בעיקר משדרוג תמהיל הלקוחות והשירותים, ולא מגידול מהיר בבסיס הלקוחות הכולל.
התרשים מטה מציג יציבות יחסית במספר המנויים הכולל, לצד ירידה הדרגתית במנויי האינטרנט והטלפוניה הקמעונאיים.
במקביל, ההכנסה הממוצעת מלקוח yes ומלקוח אינטרנט קמעונאי עלתה, מה שממחיש שהצמיחה נשענת בעיקר על שיפור בתמהיל ובהכנסה מכל לקוח.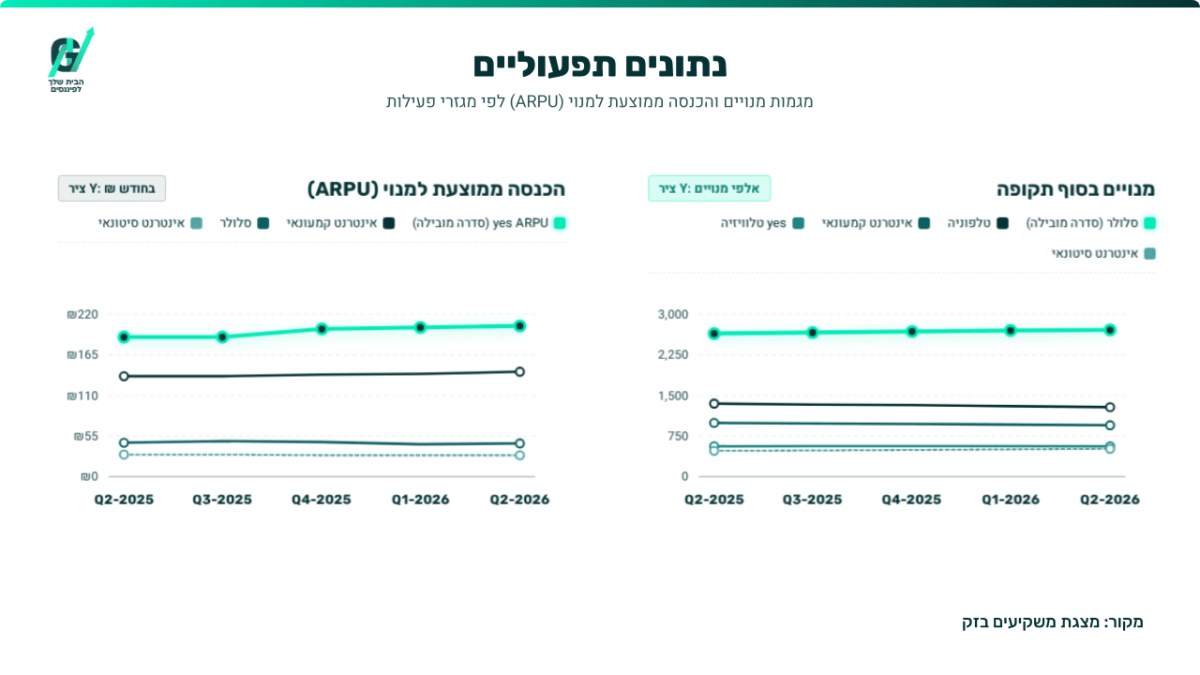
חלוקה לבעלי המניות לצד עלייה בחוב
הדירקטוריון המליץ על דיבידנד של 415 מיליון שקל, כ15 אגורות למניה, המייצג 80% מהרווח הנקי במחצית הראשונה.
בנוסף, החברה מתכננת רכישה עצמית חדשה של מניות בהיקף 100 מיליון שקל, כחלק ממסגרת רב שנתית של 800 מיליון שקל.
במקביל, החוב נטו עלה ב303 מיליון שקל ל5.2 מיליארד שקל, אך יחס החוב נטו לEBITDA ההשוואתי נותר מתון ברמה של 1.6.
החלוקה נראית כרגע נתמכת במאזן, אך המשך העלייה בחוב לצד תזרים רבעוני חלש יותר ידרוש מעקב.
שאלות מפתח
-
שיעור החדירה לרשת הסיבים נותר כ35% למרות המשך הגידול בפריסה. אילו צעדים יכולים להאיץ את קצב החיבור ולהביא את הקבוצה ליעד של כ43% עד 2029?
-
כמה מהשיפור בהכנסות וברווחיות של yes נובע מהתייעלות מבנית בעקבות המעבר מהלוויין, וכמה נובע מהכנסות הסכם פרטנר?
-
מהו קצב התזרים החופשי המייצג של פלאפון לאחר נטרול התשלומים לעובדים ועיתוי רכישת ציוד הקצה, והאם החברה צופה חזרה לתזרים חיובי כבר ברבעון הבא?
התרשים מטה מציג כי בזק הותירה את התחזית השנתית ללא שינוי, עם EBITDA השוואתי של 3.7 עד 3.8 מיליארד שקל ורווח נקי השוואתי של 1 עד 1.1 מיליארד שקל.
במקביל, החברה צופה ירידה בהשקעות ההוניות לכ1.6 מיליארד שקל, מה שעשוי לתמוך בשיפור בתזרים המזומנים.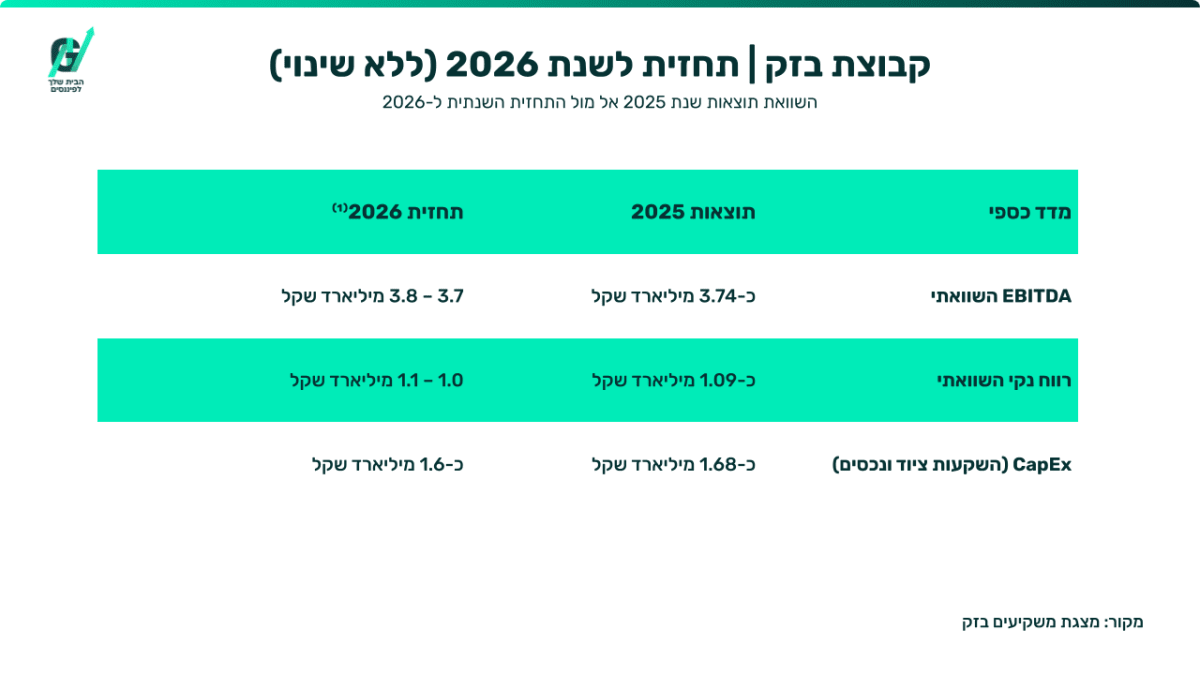
למה לשים לב ברבעון הבא
שיעור החדירה לסיבים
שיפור יגיע מעלייה בשיעור החדירה מעבר לכ35%, לצד המשך גידול במספר הלקוחות ובהכנסה הממוצעת מלקוח.
קיפאון בשיעור החדירה, למרות המשך ההשקעה בפריסה, יצביע על קושי בתרגום התשתית לצמיחה מסחרית ויחליש את מנוע הצמיחה המרכזי של החברה.
תזרים המזומנים החופשי
המשקיעים צריכים לבחון אם הירידה הרבעונית אכן נבעה מתזמון של הון חוזר. התאוששות בתזרים, במיוחד בפלאפון, תחזק את איכות הרווח ותתמוך בדיבידנדים וברכישות העצמיות.
המשך פער בין הרווח הנקי לתזרים עשוי להגביל את יכולת החלוקה ולהוביל לעלייה נוספת בחוב.
רווחיות yes
שיפור נוסף בEBITDA, ברווח הנקי ובתזרים של yes יחזק את הטענה שהמעבר מהלוויין לאינטרנט יצר שינוי מבני.
ירידה ברווחיות או תלות גבוהה מדי בהכנסות מהסכם פרטנר תעלה סימני שאלה לגבי היכולת לשמור על התוצאות לאחר מיצוי ההשפעות הראשוניות.
סיכום
בזק הציגה רבעון חיובי שבו הכנסות הליבה והרווחיות המשיכו לצמוח, השקעות הסיבים ודור 5 תמכו בעלייה בהכנסה מלקוחות, וyes הציגה שיפור משמעותי.
החברה יוצאת מהרבעון חזקה יותר מבחינה תפעולית, אך עליה להוכיח שהשיפור ברווח מתורגם לתזרים ושהלקוחות ממשיכים להתחבר לתשתיות שכבר נפרסו.