סיכום דו״ח Q2 2026 חברת Opendoor Technologies (OPEN)
5.8.2026

בקצרה
- חברת Opendoor הציגה שיפור משמעותי במדדים התפעוליים ברבעון השני של 2026, כאשר רכישות הבתים זינקו ב-149% לעומת השנה שעברה ל-4,378 בתים, מה שמעיד על התרחבות מהירה של המלאי ופוטנציאל להגדלת הכנסות עתידיות, למרות ירידה של 44% בהכנסות הנוכחיות.
- הרווחיות התפעולית של Opendoor השתפרה באופן ניכר, עם עלייה בשיעור הרווח הגולמי ל-9.7% וברווח התרומתי ל-5.8%, בנוסף לירידה דרמטית בעלויות התפעול לכל עסקה מ-8,400 דולר ל-3,000 דולר, מה שמצביע על מינוף תפעולי משופר ויכולת להגדיל פעילות ביעילות רבה יותר.
- Opendoor הפחיתה באופן משמעותי את הוצאות השיווק שלה, כאשר חתמה על 6,908 חוזי רכישה ברבעון בעלות שיווק של 5 מיליון דולר בלבד, לעומת 81 מיליון דולר ברבעון המקביל ב-2022 עבור היקף דומה של חוזים, מה שמשקף אסטרטגיה יעילה יותר לרכישת בתים והפחתת עלויות.
- החברה הגדילה את מלאי הבתים שלה ל-5,459 בתים בשווי 1.845 מיליארד דולר, עלייה מ-3,420 בתים ברבעון הקודם, מה שחושף אותה לסיכון מוגבר בשוק דיור חלש עם ריביות גבוהות, שעלול להוביל לעלויות החזקה גבוהות יותר והפחתות מלאי אם קצב המכירות יואט.
עיקרי הדוח
• הכנסות: הסתכמו ב883 מיליון דולר, ירידה של 44% לעומת השנה שעברה, אך עלייה של 23% מהרבעון הקודם.
• רווח גולמי: השתפר מ8.2% ל9.7%, ושיעור הרווח התרוּמתי עלה מ4.4% ל5.8%.
• רכישות: החברה רכשה 4,378 בתים, עלייה של 149% לעומת השנה שעברה ושל 77% מהרבעון הקודם.
• הפסד נקי: הגיע ל162 מיליון דולר, אך כלל 100 מיליון דולר של תגמול מבוסס מניות הקשור לתנאי שוק.
• Adjusted EBITDA: רווח תפעולי מתואם לפני ריבית, מס, פחת והפחתות, השתפר מהפסד של 31 מיליון דולר ברבעון הקודם להפסד של 4 מיליון דולר בלבד.
• ההנהלה ממשיכה לצפות למעבר לרווח נקי מתואם חיובי עד סוף 2026, על בסיס קצב הפעילות הצפוי ל12 החודשים הבאים.
פתיחה
חברת Opendoor למי שלא מכיר היא פלטפורמה דיגיטלית לרכישה ומכירה של בתים בארצות הברית. החברה שדיווחה אתמול בלילה לאחר המסחר, מוכרת בעיקר בזכות מודל iBuying, שבו היא רוכשת בתים ישירות מבעלי נכסים, משפצת אותם ומוכרת אותם מחדש.
לצד הפעילות המרכזית היא בונה שירותים משלימים בתחומי המשכנתאות, הביטוח, הרישום והשלמת העסקה.
הכותרת החשבונאית של הרבעון עדיין חלשה.
ההכנסות ירדו ב44% לעומת השנה שעברה, מספר הבתים שנמכרו נחתך כמעט בחצי וההפסד הנקי התרחב ל162 מיליון דולר.
למרות זאת, ההשוואה השנתית מסתירה את השינוי שהתרחש בחודשים האחרונים.
Opendoor הגדילה במהירות את רכישות הבתים, שיפרה את המרווחים וצמצמה כמעט לחלוטין את הפסד הAdjusted EBITDA.
החברה מכרה 2,339 בתים ברבעון, אבל רכשה 4,378 בתים וחתמה על 6,908 חוזי רכישה.
המשמעות היא שהמלאי שנרכש כעת אמור להפוך להכנסות ברבעונים הבאים.
תזת ההתאוששות התחזקה מבחינה תפעולית, אך עדיין לא הוכחה בשורת הרווח הנקי או בתזרים המזומנים. המבחן הבא הוא האם Opendoor תצליח למכור את המלאי החדש במרווחים שעליהם היא בונה, בלי להגדיל את העלויות ואת הסיכון המאזני באותו הקצב.
התרחיש השורי
מנוע הצמיחה הראשון הוא החזרה המהירה להיקפי רכישה גבוהים, בלי לחזור להוצאות השיווק החריגות שאפיינו את החברה בעבר.
Opendoor חתמה על 6,908 חוזי רכישה ברבעון בהוצאה שיווקית של 5 מיליון דולר בלבד.
בפעם הקודמת שבה עברה 6,000 חוזים, ברבעון השני של 2022, היא הוציאה 81 מיליון דולר על שיווק. בשבוע האחרון לפני שיחת המשקיעים חתמה החברה על כ700 חוזים, הקצב השבועי הגבוה ביותר שלה זה שנים.
אם החוזים יהפכו לרכישות ולמכירות בפועל, החברה עשויה להגדיל משמעותית את ההכנסות בלי להחזיר את מבנה העלויות הישן.
בתרשים מטה ניתן לראות שהוצאות התפעול לכל עסקה ירדו מ8,400 דולר ברבעון המקביל ל5,000 דולר ברבעון הקודם ול3,000 דולר ברבעון השני.
הירידה החדה מצביעה על שיפור במינוף התפעולי ועל יכולתה של Opendoor להגדיל את הפעילות בלי שהעלויות יצמחו באותו הקצב.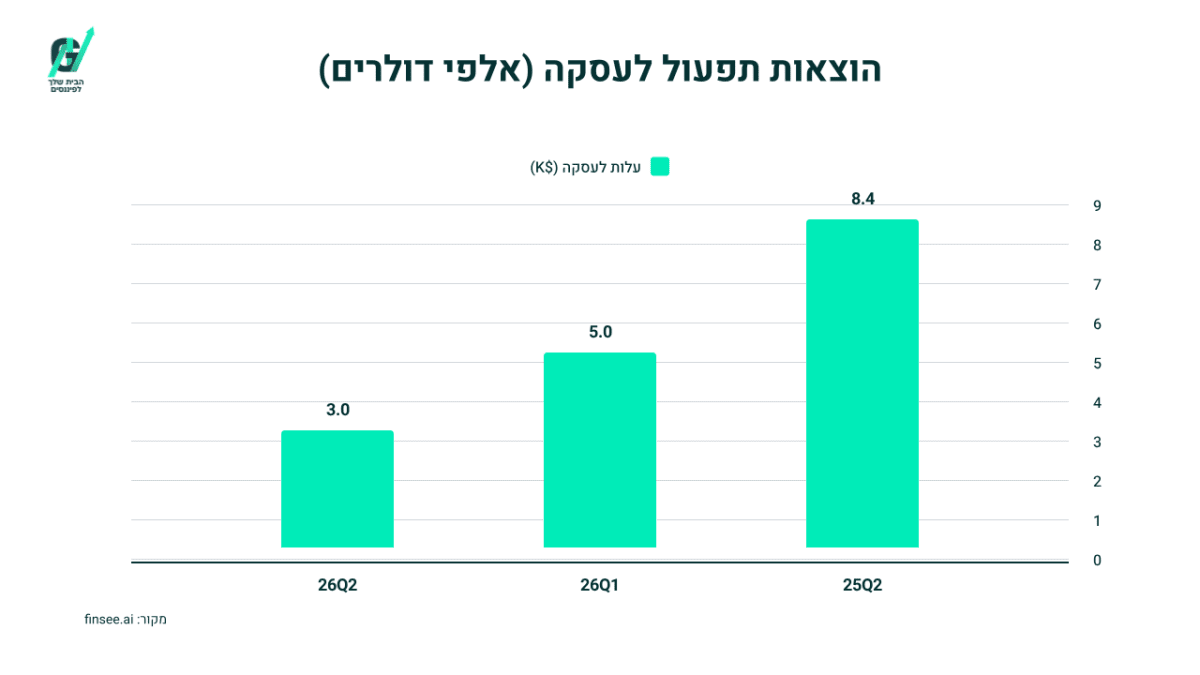
המנוע השני הוא השיפור בכלכלה של כל עסקה וביכולת להוסיף שירותים מסביב למכירת הבית.
שיעור הרווח התרוּמתי, הרווח שנותר לאחר עלות הבית וההוצאות הישירות הקשורות למכירתו, עלה ל5.8% לעומת 4.4% ברבעון הקודם ובשנה שעברה.
במקביל, עלות התפעול לכל בית שנרכש ירדה מ8,400 דולר לפני שנה ומ5,000 דולר ברבעון הקודם ל3,000 דולר.
מוצר המשכנתאות מציג חדירה ראשונית חזקה, עם יותר ממחצית מהעסקאות המתוכננות בקולורדו וכמעט חמישית מהעסקאות בטקסס.
אם החברה תוסיף הכנסות ממשכנתאות, רישום, השלמת עסקאות וביטוח, היא תוכל לשפר את הרווח מכל לקוח בלי להסתמך רק על עליית מחיר הבית.
התרחיש הדובי
הסיכון המרכזי נמצא בהתרחבות המהירה של המלאי.
Opendoor החזיקה בסוף הרבעון 5,459 בתים בשווי של 1.845 מיליארד דולר, לעומת 3,420 בתים בשווי של 1.139 מיליארד דולר בסוף הרבעון הקודם.
בנוסף, 2,310 בתים כבר היו תחת חוזי רכישה.
החברה מעמידה יותר הון בסיכון בתקופה שבה שוק הדיור האמריקאי עדיין חלש, הריבית גבוהה וזמן המכירה עלול להתארך.
ירידה במחירי הבתים או האטה בקצב המכירות עלולות להוביל לעלויות החזקה גבוהות יותר, הפחתות מלאי ולחץ על המרווחים.
הסיכון השני הוא הפער בין הרווחיות המתואמת לבין התוצאות החשבונאיות והתזרימיות.
ההפסד הנקי הגיע ל162 מיליון דולר, לעומת 29 מיליון דולר לפני שנה, כאשר 100 מיליון דולר נבעו מתגמול מבוסס מניות התלוי בתנאי שוק ועוד 19 מיליון דולר מתגמול מבוסס מניות רגיל.
במחצית הראשונה נרשם תזרים מזומנים שלילי מפעילות שוטפת בהיקף של 964 מיליון דולר, בעיקר בשל הגדלת מלאי הבתים, שמומנה במידה רבה באמצעות חוב מגובה נכסים.
לחברה יש 896 מיליון דולר במזומן, אך גם חוב מגובה נכסים של כ1.76 מיליארד דולר.
המעבר לרווחיות מתואמת לא יספיק אם בניית המלאי תמשיך לדרוש כמויות גדולות של הון ומימון.
האם משהו השתנה בתזת החברה?
תזת ההתאוששות של Opendoor התחזקה מבחינה תפעולית.
החברה מצליחה לרכוש יותר בתים, להגדיל את המרווח ליחידה ולהוריד את העלות התפעולית, והAdjusted EBITDA כבר קרוב לאיזון.
מנגד, חלק גדול מהשיפור עדיין נמצא במלאי ובחוזים שטרם הפכו להכנסות, בזמן שההפסד הנקי, צריכת המזומנים והחוב נשארים גבוהים.
המשתנה החשוב ביותר הוא לא מספר הבתים שהחברה רוכשת, אלא המרווח שבו היא תצליח למכור אותם.
הנושאים המרכזיים
המעבר מירידה בהכנסות לבניית צמיחה עתידית
ההכנסות ירדו מ1.567 מיליארד דולר ל883 מיליון דולר ומספר הבתים שנמכרו ירד מ4,299 ל2,339.
עם זאת, ההכנסות עלו ב23% מהרבעון הקודם, ומספר הבתים שנרכשו עלה ל4,378.
המלאי החדש עדיין לא הופיע במלואו בשורת ההכנסות, ולכן התוצאות הנוכחיות משקפות במידה רבה רכישות נמוכות יותר שבוצעו ברבעונים קודמים.
ברבעון השלישי ההנהלה מצפה לצמיחה שנתית של לפחות 20% בהכנסות, מה שיהווה את המבחן הראשון להפיכת הגידול ברכישות לצמיחה מדווחת.
בתרשים מטה ניתן לראות שהכנסות Opendoor התאוששו בהדרגה מהשפל של הרבעון הראשון, ועלו מכ720 מיליון דולר ל883 מיליון דולר ברבעון השני.
תחזית ההנהלה מצביעה על המשך העלייה לכ1.1 מיליארד דולר ברבעון השלישי, בתמיכת הגידול החד במספר הבתים שנרכשו.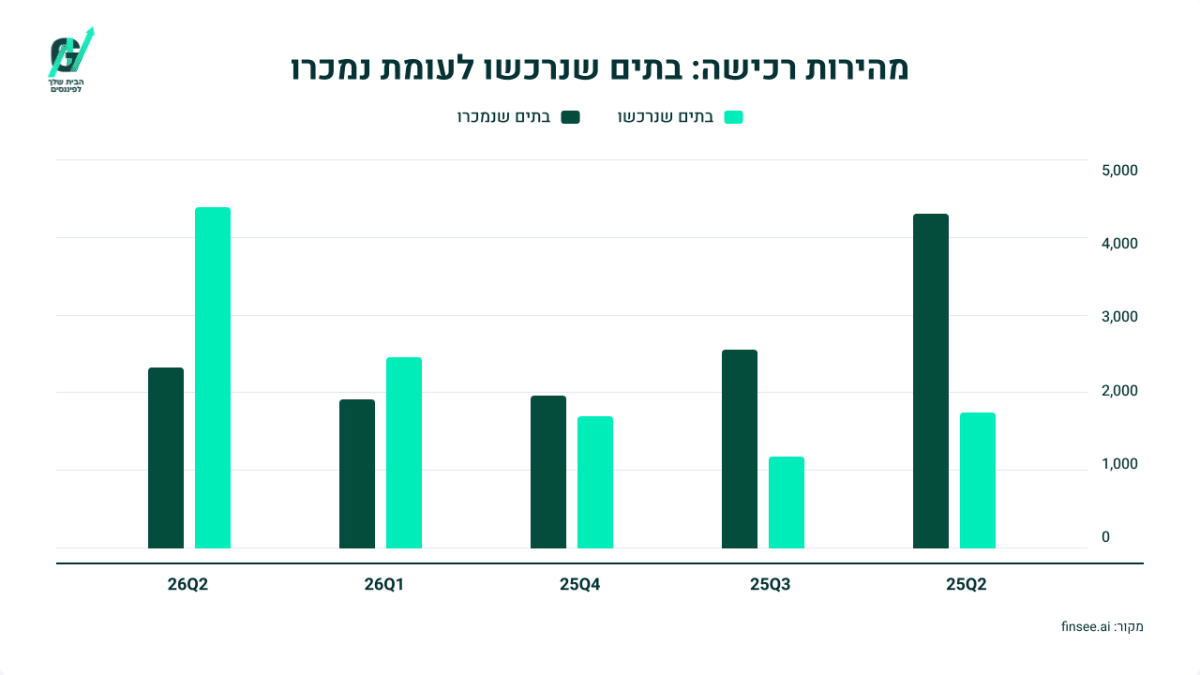
איכות המלאי והמרווחים השתפרה
שיעור הבתים שנמצאים בשוק יותר מ120 יום ירד מ10% ל9%, לעומת 36% לפני שנה.
לפי החברה, מדובר גם ברמה נמוכה משמעותית מהשוק האמריקאי הכללי, שבו שיעור הבתים המקביל עומד על 27%.
השיפור במהירות המכירה מקטין את עלויות המימון,
הביטוח, המסים והתחזוקה. עם זאת, המלאי גדל ביותר מ700 מיליון דולר בתוך רבעון, ולכן החברה צריכה לשמור על אותה איכות גם בהיקף פעילות גדול בהרבה.
הדרך לרווחיות מתקרבת, אך עדיין מתבססת על מדדים מתואמים
הרווח התרוּמתי עלה מ32 מיליון דולר ברבעון הקודם ל51 מיליון דולר, וההפסד בAdjusted EBITDA הצטמצם מ31 מיליון דולר ל4 מיליון דולר.
גם ההפסד הנקי המתואם השתפר מ49 מיליון דולר ל30 מיליון דולר.
ההנהלה מעריכה שקצב של כ6,000 עסקאות רבעוניות, מחיר ממוצע של כ375 אלף דולר ומרווחים דומים לאלו שהושגו ברבעון יספיקו ליצירת רווח נקי מתואם חיובי.
זאת עדיין תחזית המבוססת על הכלכלה הצפויה של המלאי החדש, ולא רווח שכבר נרשם.
המודל החדש מנסה להפחית את התלות במאזן
Cash Now, More Later הוא מוצר שבו Opendoor מעניקה למוכר חלק מהתמורה באופן מיידי ואת היתרה לאחר מכירת הבית.
המודל דורש פחות הון לכל עסקה ומחלק חלק מסיכון המחיר עם המוכר. בטווח הארוך החברה רוצה לאפשר לקונים ולמוכרים לבצע עסקאות ישירות על גבי הפלטפורמה, בלי שהיא תרכוש את הבית בעצמה.
מעבר כזה עשוי להפוך את החברה לעסק קל יותר מבחינת הון, אך ההנהלה הבהירה שהמוצר הישיר עדיין לא הושק ושלא נמסרו יעדי הכנסה או רווחיות.
שאלות מפתח
1. איזה חלק מ6,908 חוזי הרכישה צפוי להתבטל, ומהו המרווח הצפוי בבתים שכבר נרכשו לעומת המרווח שהוצג ברבעון השני?
2. כיצד תיראה צריכת ההון עם המשך העלייה ברכישות, ומהו היקף המלאי המרבי שניתן לממן בלי צורך בגיוס הון נוסף?
3. איזה חלק מהרווח התרוּמתי העתידי צפוי להגיע משירותים כמו משכנתאות ורישום, לעומת הרווח הישיר מרכישה ומכירה של בתים?
למה לשים לב ברבעון הבא
שיעור הרווח התרוּמתי
החברה צופה שיעור של 4%-4.5% ברבעון השלישי, ירידה עונתית לעומת 5.8% ברבעון השני.
תוצאה בחלק העליון של הטווח, לצד הכפלה שנתית של הרווח התרוּמתי בדולרים, תחזק את הטענה שהמלאי החדש נרכש במחירים נכונים.
ירידה מתחת ל4% תעלה חשש שהצמיחה ברכישות נבנתה על חשבון איכות העסקאות.
קצב המכירה ואיכות המלאי
המשקיעים צריכים לעקוב אחר מספר הבתים שנמכרו ושיעור הבתים שנמצאים בשוק יותר מ120 יום.
המשך ירידה בשיעור זה, גם לאחר העלייה החדה במלאי, יעיד שהמערכת התפעולית מסוגלת להתמודד עם ההתרחבות. עלייה מחדש תאותת על האטה במכירות, עלויות החזקה גבוהות יותר וסיכון להפחתות מלאי.
המעבר לרווחיות תפעולית מתואמת
החברה מצפה להיות רווחית בAdjusted EBITDA על בסיס קצב הפעילות הצפוי ל12 החודשים הבאים. ברבעון השלישי צפויה עלייה מתונה בהוצאות בשל המלאי הגדול יותר והשקעה נוספת בשיווק.
שמירה על Adjusted EBITDA קרוב לאיזון או מעבר לרווח, לצד גידול בהכנסות, תחזק את תזת המינוף התפעולי. חזרה להפסד משמעותי תראה שהעלויות עדיין עולות יחד עם הפעילות.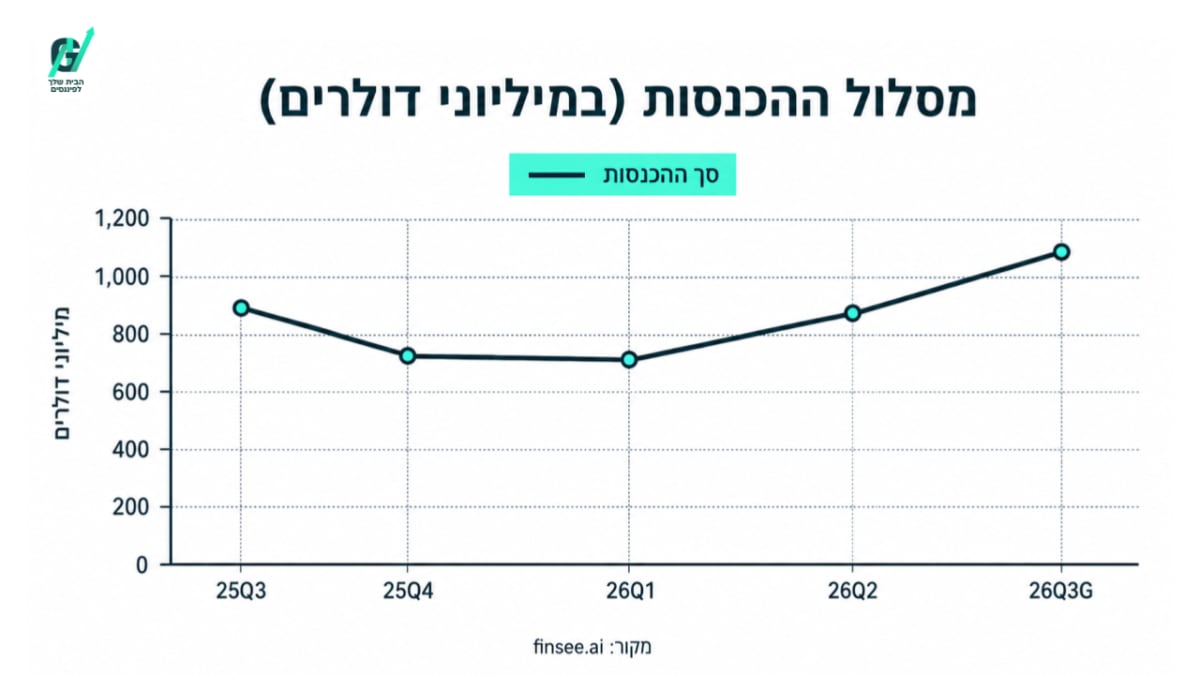
סיכום
Opendoor עדיין לא השלימה את ההתאוששות, אך הרבעון מספק הוכחה ראשונית לכך שהמודל התפעולי החדש יעיל יותר.
החברה רכשה יותר בתים, שיפרה את המרווחים והתקרבה לאיזון תפעולי מתואם, אך עשתה זאת תוך הגדלת המלאי, החוב והחשיפה לשוק הדיור.
עד הדוח הבא, המבחן המרכזי הוא הפיכת חוזי הרכישה להכנסות ולרווח בפועל.
המניה ירדה לאחר שעות המסחר בכ8.25%, למחיר של כ3.78 דולר.