סיכום דו״ח Q2 2026 חברת אל על (ELAL)
5.8.2026

בקצרה
- אל על רשמה צמיחה מרשימה בהכנסות וברווח הנקי ברבעון השני של 2026, כאשר ההכנסות זינקו ב-27% לשיא רבעוני של 986 מיליון דולר והרווח הנקי הוכפל ל-132.1 מיליון דולר, מה שמחזק את תזת ההשקעה בטווח הקצר ומעיד על התאוששות מהירה ויעילה של החברה.
- החברה הציגה שיפור משמעותי במדדי התפעול, עם גידול של 9% בהיצע המושבים, עלייה של 12% בהכנסה למושב קילומטר ושיעור תפוסה גבוה של 90%, נתונים המעידים על יכולת החברה להרחיב את פעילותה תוך שמירה על כוח תמחור חזק ויעילות תפעולית גבוהה.
- אל על הגדילה את תזרים המזומנים הפנוי לאחר שירות חוב מ-69.2 מיליון דולר ל-105.3 מיליון דולר, וצבר הזמנות של 1.392 מיליארד דולר, מה שמספק לחברה גמישות פיננסית משופרת ויכולת להשקיע בצמיחה עתידית ובחיזוק מעמדה בשוק התעופה.
- למרות התוצאות החיוביות, אל על עומדת בפני סיכונים משמעותיים כגון חזרת התחרות לנתב"ג, שעלולה להוריד את מחירי הכרטיסים, והסתמכות על הכנסות מימון שתמכו ברווח הנקי, מה שמחייב את החברה לשמור על חדשנות תפעולית ויעילות כדי לשמר את רווחיותה לאורך זמן.
עיקרי הדוח
• הכנסות: צמחו ב27% והגיעו לשיא רבעוני של 986 מיליון דולר, לעומת 776.6 מיליון דולר אשתקד.
• רווח הנקי: הוכפל ל132.1 מיליון דולר, והרווח המדולל למניה עלה מ0.108 דולר ל0.207 דולר.
• היצע המושבים: גדל ב9%, ההכנסה למושב קילומטר עלתה ב12% ושיעור התפוסה הגיע ל90%.
• תזרים המזומנים הפנוי לאחר שירות חוב: עלה מ69.2 מיליון דולר ל105.3 מיליון דולר.
החברה העלתה את תחזית ההכנסה למושב קילומטר לרבעון השלישי, אך החזרה ההדרגתית של חברות התעופה הזרות עלולה להגביר את התחרות.
אל על היא חברת התעופה הגדולה בישראל, המפעילה טיסות נוסעים ומטען לצד מועדון לקוחות, כרטיסי אשראי ושירותים נלווים.
החברה פרסמה את תוצאות הרבעון השני לפני פתיחת המסחר בתל אביב, לאחר תקופה שבה הפעילות שלה הושפעה ממבצע שאגת הארי, מהתייקרות הדלק ומהתחזקות השקל מול הדולר.
הסיפור המרכזי של הרבעון הוא מהירות ההתאוששות.
לאחר הפגיעה בפעילות בתחילת התקופה, אל על חזרה לפעילות מלאה במהלך מאי וסיימה את הרבעון עם הכנסות שיא, תפוסה גבוהה וצבר הזמנות של 1.392 מיליארד דולר.
הצמיחה לא הגיעה רק מהוספת מושבים, אלא גם מעלייה במחיר ובהכנסה שהחברה מפיקה מכל מושב, מהמטען, מתוכנית הנאמנות ומהשירותים הנלווים.
התוצאה מחזקת את תזת ההשקעה בטווח הקצר, אך דורשת הסתכלות זהירה.
רווחי החברה עדיין נהנים משוק מקומי שבו התחרות נמוכה מהמצב הרגיל, והרווח הנקי קיבל תמיכה משמעותית מהכנסות מימון.
השאלה המרכזית להמשך היא כמה מהר יחזרו המתחרות הזרות, וכמה מהשיפור בהכנסה למושב יישמר לאחר שהיצע הטיסות לישראל יתרחב.
התרחיש השורי
מנוע הצמיחה הראשון הוא השילוב בין הרחבת הקיבולת לבין שמירה על כוח התמחור. ASK, מספר המושבים הזמינים כפול מרחק הטיסה, גדל ב9%, ובמקביל RASK, ההכנסה שמייצרת החברה מכל מושב זמין לכל קילומטר, עלה ב12%.
שיעור התפוסה הגיע ל90%, כך שהרחבת הפעילות לא חייבה את אל על להוריד מחירים כדי למלא את המטוסים.
ההכנסות משירותים נלווים לנוסע עלו מ26 דולר ל33 דולר, נתון שמראה שהחברה מצליחה להפיק יותר הכנסה מכל לקוח מעבר למחיר הכרטיס. כדי שהמגמה תימשך, החברה תצטרך לשמור על תפוסה גבוהה גם כשהתחרות בנתב״ג תגבר.
מנוע הצמיחה השני הוא הרחבת הפעילות מעבר לכרטיס הטיסה. הכנסות המטען עלו מ50 מיליון דולר ל80 מיליון דולר, וההכנסות מתוכנית הנאמנות ומפעילויות אחרות הגיעו ל43 מיליון דולר, לעומת 23 מיליון דולר ברבעון המקביל.
מועדון הנוסע המתמיד כבר כולל 3.7 מיליון חברים ו514 אלף כרטיסי אשראי, כאשר 58% מהרכישות מתבצעות בידי לקוחות מזוהים. הפעילות הזו יכולה לחזק את הקשר עם הלקוח ולהוסיף הכנסות בעלות תלות נמוכה יותר במספר הטיסות.
ההתרחבות לבתי מלון, השכרת רכב ושירותים ביעד עשויה להפוך את בסיס הלקוחות לנכס רחב יותר, אך בשלב זה עדיין צריך להוכיח שהיוזמות החדשות מסוגלות לתרום סכומים מהותיים לרווח.
התרחיש הדובי
הסיכון הראשון הוא חזרת התחרות לנתב״ג. נתח השוק של אל על הגיע לכ50% ברבעון, לעומת כ40% ברבעון המקביל וכ24% ברבעון השני של 2023. העלייה משקפת ביצוע תפעולי חזק, אך גם את הפעילות המצומצמת של חברות זרות. ככל שחברות נוספות יחזרו לישראל, היצע המושבים יגדל והלחץ על מחירי הכרטיסים עשוי להתגבר. בתרחיש כזה, ההכנסה למושב והתפוסה הגבוהה עלולות להתמתן גם אם מספר הנוסעים הכולל בנתב״ג יתאושש. המבחן יהיה היכולת לשמור על לקוחות באמצעות תדירות, שירות ומועדון הנאמנות, ולא רק באמצעות מחסור בטיסות חלופיות.
הסיכון השני נמצא באיכות הרווח ובחשיפה להוצאות חיצוניות. הרווח הנקי הוכפל ל132.1 מיליון דולר, אך הכנסות מימון נטו של כ31 מיליון דולר החליפו הוצאות מימון של כ4 מיליון דולר אשתקד, שיפור של כ35 מיליון דולר שאינו מגיע מליבת הטיסות. במקביל, החברה התמודדה עם התייקרות הדלק ועם השפעת התחזקות השקל על הוצאות השכר. נכון למועד הדוח, שיעור גידור הדלק עדיין היה חלקי, ולכן עלייה נוספת במחירי הדלק עלולה ללחוץ על הרווחיות. גם הסלמה ביטחונית שתוביל להגבלת הפעילות בנתב״ג עלולה לפגוע בתחזית המעודכנת.
מסקנה
תזת ההשקעה התחזקה בעקבות החזרה המהירה לפעילות, הצמיחה בהכנסה למושב, התפוסה הגבוהה והמשך בניית הנזילות. אל על הוכיחה שהיא מסוגלת להרחיב קיבולת בלי לוותר על התמחור, אך חלק מהיתרון נובע מסביבת תחרות חריגה ומהכנסות מימון גבוהות. המשתנה החשוב ביותר עד הדוח הבא יהיה השילוב בין קצב חזרת החברות הזרות לבין היכולת לשמור על RASK ועל שיעור תפוסה של יותר מ90%.
הנושאים המרכזיים
כמעט מיליארד דולר הכנסות ברבעון
הכנסות החברה הגיעו ל986 מיליון דולר, עלייה של 27% לעומת הרבעון המקביל. ההכנסות מהטסת נוסעים גדלו בזכות עלייה של 9% בהיצע המושבים, תפוסה של 90% ועלייה של 12% בהכנסה למושב קילומטר. גם המטען ותוכנית הנאמנות תרמו לצמיחה, כך שהשיפור היה רחב יותר מגידול במחירי הכרטיסים בלבד. זהו סימן חיובי לאיכות ההכנסות, אך עדיין צריך לבחון כמה מהתמחור הגבוה יישמר בסביבת תחרות מלאה יותר.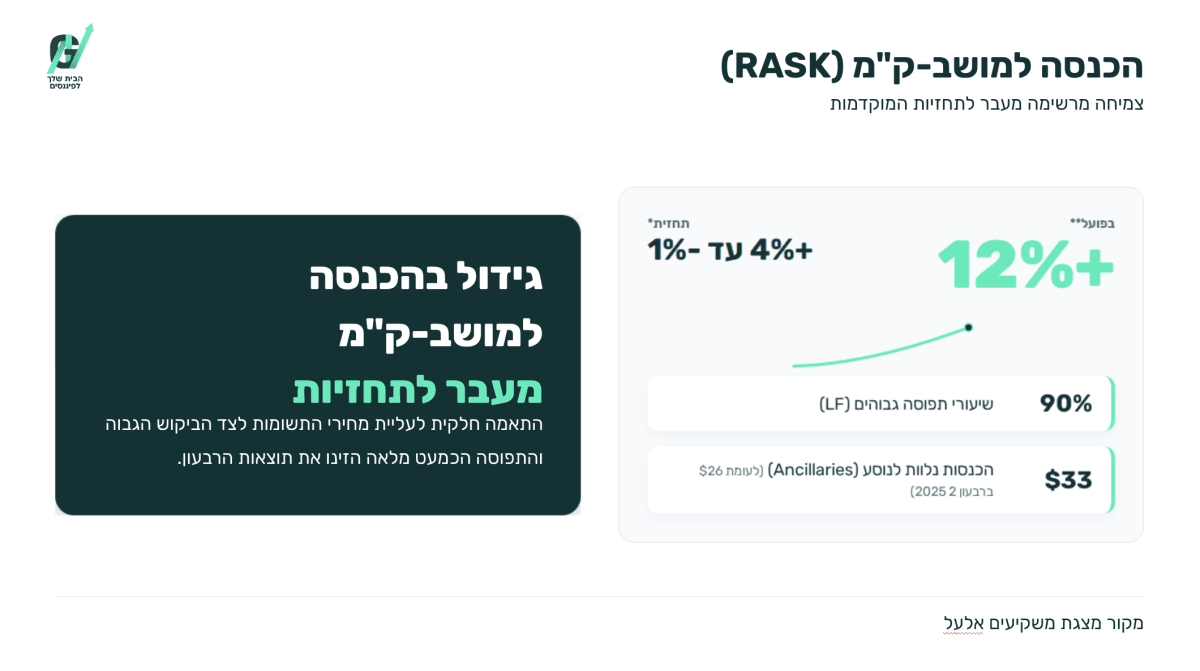
הרווחיות השתפרה, אך לא כולה תפעולית
EBITDA, רווח לפני מימון, מסים, פחת והפחתות, עלה מ154.5 מיליון דולר ל193.4 מיליון דולר, אך שיעורו מההכנסות ירד מעט מ19.9% ל19.6%. EBITDAR עלה ל222.2 מיליון דולר, לעומת 178.8 מיליון דולר. הרווח הנקי גדל מהר יותר והגיע ל132.1 מיליון דולר, בעיקר בזכות השיפור התפעולי ותרומה של כ35 מיליון דולר מהמעבר מהוצאות מימון להכנסות מימון. המשמעות היא שהרבעון היה חזק, אך קצב העלייה ברווח הנקי מציג תמונה טובה יותר מהשיפור בליבת הפעילות.
צבר ההזמנות תומך במחצית השנייה
צבר ההזמנות הגיע לשיא של 1.392 מיליארד דולר, לעומת 1.163 מיליארד דולר שנה קודם. המכירות בחודש מאי הגיעו לשיא חודשי של 632 מיליון דולר, לאחר שיא קודם של 560 מיליון דולר באפריל. הנתונים תומכים בנראות גבוהה יחסית למחצית השנייה, אך חשוב לזכור שמכירות והזמנות אינן הכנסות שכבר הוכרו, וחלק מהכרטיסים ניתן לשינוי או לזיכוי. המבחן יהיה הפיכת הצבר לטיסות שבוצעו ולהכנסות בפועל.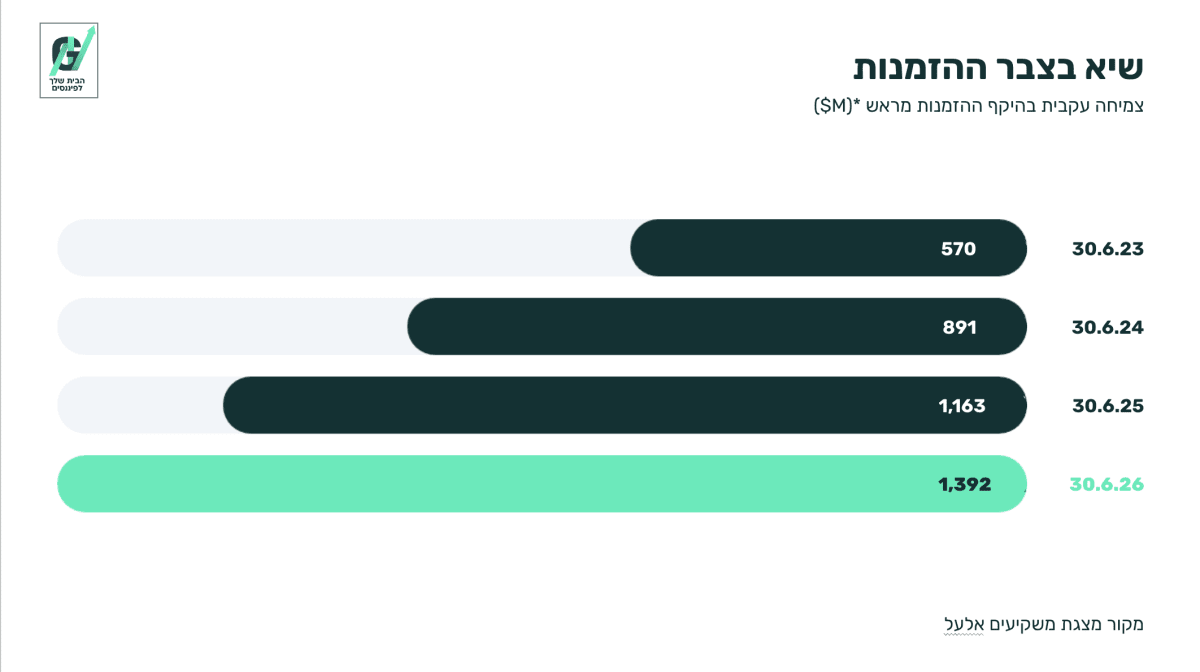
המאזן מאפשר להמשיך להשקיע
המקורות הנזילים הזמינים לשימוש הגיעו ל2.062 מיליארד דולר, מול חוב פיננסי ברוטו של 1.166 מיליארד דולר, כך שלחברה עודף פיננסי נטו של כ896 מיליון דולר. תזרים המזומנים הפנוי לאחר שירות חוב עלה ל105.3 מיליון דולר, למרות גידול בהשקעות השוטפות. המאזן החזק מאפשר לאל על להרחיב את צי המטוסים, לרכוש מטוסים שהיו חכורים ולהשקיע בשירות ובטכנולוגיה. מנגד, בחציון הראשון הושקעו 512.9 מיליון דולר בפעילות השקעה, ולכן המשמעת בהקצאת ההון תישאר חשובה.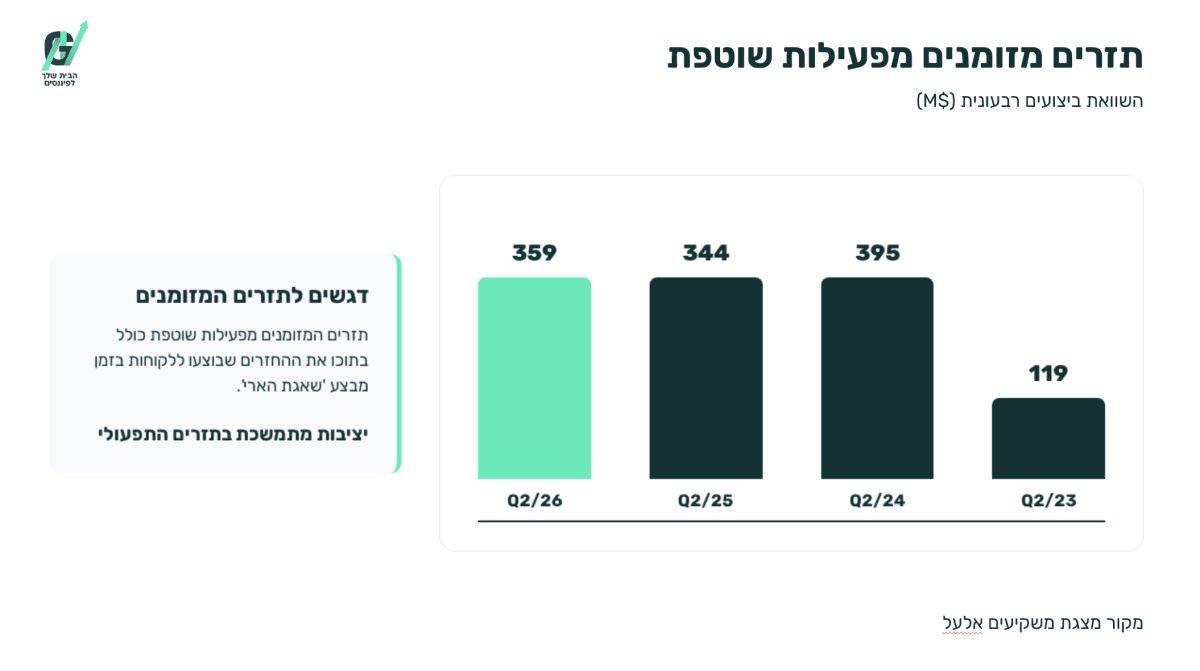
שאלות מפתח
-
איזה חלק מהעלייה של 12% בהכנסה למושב קילומטר נבע ממחירי כרטיסים, ואיזה חלק משירותים נלווים ומתמהיל יעדים?
-
כיצד צפויה חזרת חברות התעופה הזרות להשפיע על התפוסה ועל התמחור במחצית השנייה של 2026 ובתחילת 2027?
-
מהי התרומה הצפויה של תוכנית הנאמנות ושל הפעילויות שאינן תעופתיות להכנסות ולרווחיות, ולא רק לגידול במספר הלקוחות?
למה לשים לב ברבעון הבא
הכנסה למושב קילומטר
החברה צופה ברבעון השלישי עלייה של 4%-7% בRASK לעומת הרבעון המקביל, לאחר שהעלתה את התחזית הקודמת שעמדה על 1%-4%. תוצאה בחלק העליון של הטווח, לצד תפוסה גבוהה, תעיד שאל על מצליחה לשמור על כוח התמחור. ירידה מתחת לטווח עלולה לסמן שהחזרה של המתחרות משפיעה מהר מהצפוי.
שיעור התפוסה והרחבת הקיבולת
התחזית לרבעון השלישי כוללת גידול של 6%-10% בASK ושיעור תפוסה של יותר מ90%. שילוב בין גידול בקיבולת לבין תפוסה מעל היעד יחזק את ההנחה שהביקוש מסוגל לספוג את הרחבת הצי. ירידה בתפוסה במקביל להוספת מושבים עלולה ללחוץ על התמחור ועל שולי הרווח.
איכות הרווח והתזרים
המשקיעים צריכים לבדוק אם הרווח הנקי ממשיך לצמוח גם ללא תרומה דומה מהכנסות מימון, ואם התזרים החופשי נשאר חיובי לצד רכישת מטוסים והשקעות בתשתיות. שיפור בEBITDA ובתזרים מפעילות הליבה יחזק את איכות הדוח. תלות גוברת ברווחי השקעות או עלייה חדה בהוצאות הדלק והצי תחליש אותה.
סיכום
אל על יצאה מהרבעון חזקה יותר, עם הכנסות שיא, שיפור תפעולי, צבר הזמנות גבוה ומאזן שמאפשר לה להמשיך להשקיע בצמיחה.
עם זאת, הרבעון אינו נקי מסימני אזהרה: שיעור EBITDA נשחק מעט, הכנסות המימון תרמו משמעותית לרווח והיתרון התחרותי בנתב״ג עשוי להתמתן. מעכשיו המבחן אינו רק להוסיף טיסות, אלא לשמור על התמחור ועל התפוסה בזמן שהמתחרות חוזרות.