סיכום דו״ח Q2 2026 חברת (Astera Labs (ALAB
5.8.2026

בקצרה
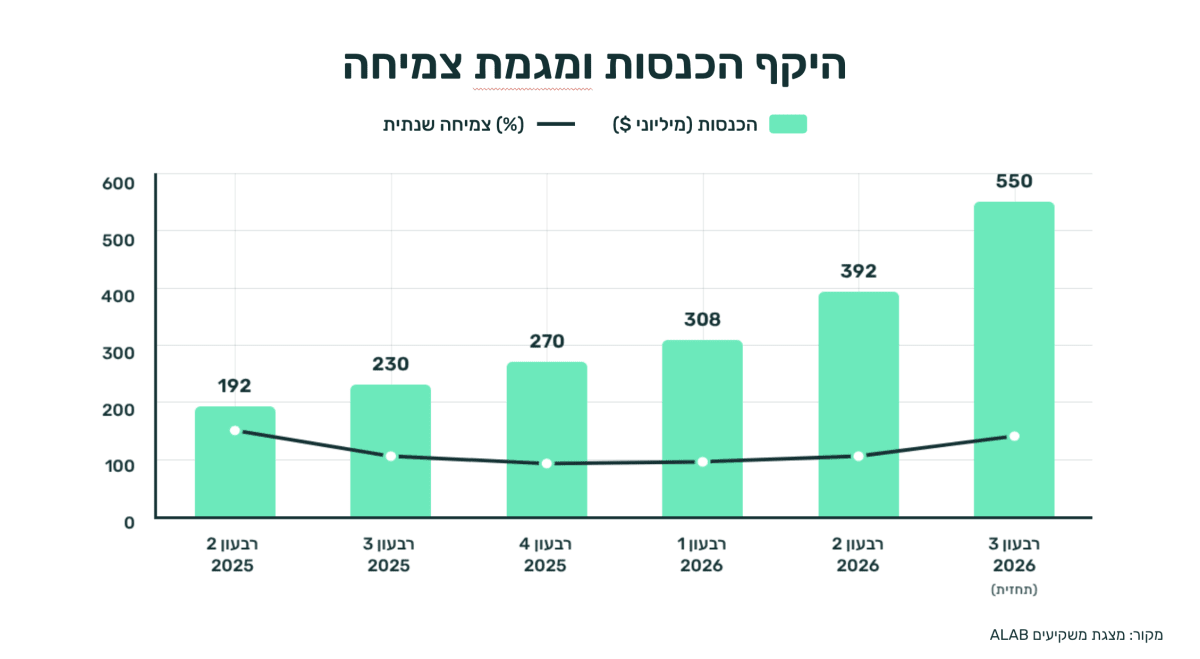
- הכנסות חברת Astera Labs זינקו ב-104% ל-392.4 מיליון דולר ברבעון השני של 2026, וצפויות להגיע ל-540-560 מיליון דולר ברבעון השלישי, מה שמעיד על האצה משמעותית בצמיחה ומחזק את תזת ההשקעה בחברה כספקית תשתיות AI.
- החברה מציגה מעבר אסטרטגי משמעותי עם השקת משפחת מוצרי Scorpio, מתגי תקשורת מתקדמים, שצפויים להפוך למוצר המוביל כבר ברבעון השלישי, ובכך יאפשרו ל-Astera Labs להגדיל את ההכנסה מכל מערכת AI ולהעמיק את מעמדה בארכיטקטורת הלקוח.
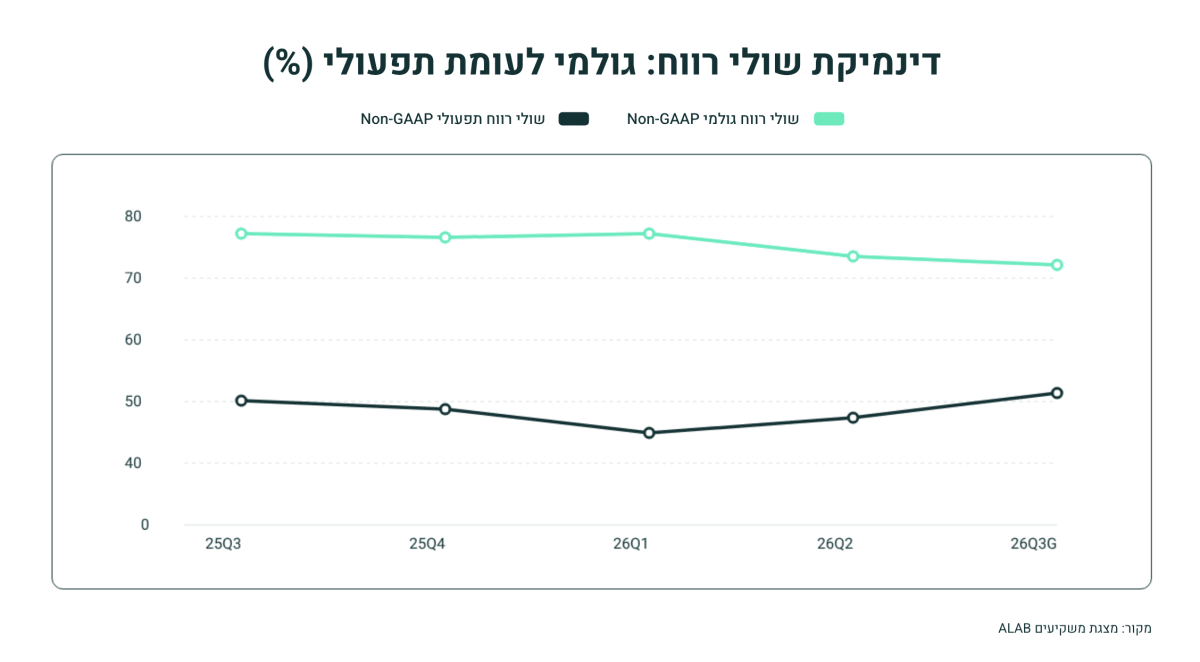
- למרות הצמיחה המרשימה, הרווחיות הגולמית של Astera Labs צפויה לרדת מ-73.7% ל-72% ברבעון השלישי, מה שמעלה חשש לגבי השפעת תמהיל המוצרים החדש ועלויות הייצור על שולי הרווח בטווח הארוך, ודורש מעקב אחר התייצבות הרווחיות.
- קיים פער הולך וגדל בין הרווח הנקי לתזרים המזומנים מפעילות, כאשר במחצית הראשונה נרשם רווח של 233.4 מיליון דולר לעומת תזרים מזומנים של 162.3 מיליון דולר בלבד, מה שמעיד על צורך הון חוזר גבוה עקב גידול בחובות לקוחות ובמלאי, ועלול להפוך את הצמיחה לצורכת מזומנים.
עיקרי הדוח
• הכנסות: זינקו ב104% ל392.4 מיליון דולר, עלייה רבעונית של 27% ושיא חדש לחברה.
• רווח למניה: עלה מ0.44 דולר ל0.80 דולר ושיעור הרווח התפעולי המתואם הגיע ל39.1%.
• צפי הכנסות: של 540 עד 560 מיליון דולר ברבעון השלישי, צמיחה רבעונית של כ40% בנקודת האמצע.
• שיעור רווח גולמי: צפוי לרדת מ73.7% לכ72%, בזמן שהוצאות הפיתוח ממשיכות לעלות.
חברת Astera Labs מפתחת השבבים, רכיבי קישוריות ותוכנה שמאפשרים למעבדים, מאיצים, זיכרונות ורשתות להעביר נתונים במהירות בתוך תשתיות בינה מלאכותית.
המשקיעים חיפשו בדוח הוכחה שהיא מסוגלת להתפתח מספקית של רכיבי עזר לחברה שמספקת חלק רחב יותר מתשתית התקשורת בתוך ארון השרתים.
הרבעון סיפק הוכחה חזקה לכך. ההכנסות יותר מהוכפלו בתוך שנה, קצב הצמיחה הואץ לעומת הרבעון הראשון ותחזית הרבעון השלישי מצביעה על קפיצה נוספת. מנוע הצמיחה הבא יהיה Scorpio, משפחת מתגי תקשורת שמנהלת את תנועת הנתונים בין רכיבי המחשוב וצפויה להפוך למשפחת המוצרים הגדולה בחברה. תזת ההשקעה התחזקה, אך המעבר למוצרים מורכבים יותר מביא עמו ירידה ברווחיות הגולמית, השקעות גדולות ופער בין הרווח החשבונאי לבין יצירת המזומנים.
התרחיש השורי
המנוע המרכזי הוא המעבר של Scorpio לייצור בהיקף גבוה. ההנהלה צופה שהמשפחה תהפוך לגדולה בחברה כבר ברבעון השלישי, רבעון מוקדם מהתכנון הקודם. מדובר בשינוי מהותי משום שמתגי Scorpio ממלאים תפקיד רחב יותר מרכיבי תיקון האות של Aries. הם מנהלים את זרימת הנתונים בין מספר גדול של מאיצים ורכיבים, ולכן מאפשרים לAstera Labs להגדיל את ההכנסה שהיא מייצרת מכל מערכת AI ולהעמיק את מקומה בארכיטקטורה של הלקוח.
המנוע השני הוא הרחבת הפעילות מעבר לקו מוצרים יחיד. Aries הציגה הכנסות רבעוניות שיא, Taurus הורחבה לרכיבים התומכים בEthernet ובUALink, וAstera Labs נכנסת גם לקישוריות אופטית ולפתרונות מותאמים ללקוחות. השילוב מפחית בהדרגה את התלות במוצר אחד ומאפשר לחברה ליהנות ממספר צווארי בקבוק שנוצרים עם המעבר למערכות AI גדולות ומורכבות יותר. זכיות חדשות בתכנון אצל מגוון רחב יותר של לקוחות עשויות להפוך את 2027 לשנת צמיחה נוספת, אך הודעת החברה לא מפרטת את היקף ההכנסות שכבר מגובה בהזמנות.
התרחיש הדובי
הסיכון הראשון נמצא בירידה ברווחיות הגולמית. שיעור הרווח הגולמי המתואם ירד מ76.4% ברבעון הראשון ל73.7%, והתחזית לרבעון השלישי עומדת על כ72%. הירידה אינה מבטלת את הצמיחה, אך היא מצביעה על עלויות הכרוכות בתמהיל המוצרים החדש, בעלייה לייצור ובתנאים מסחריים מול לקוחות גדולים. אם Scorpio תגדיל את ההכנסות אך תשאיר את הרווחיות נמוכה לאורך זמן, חלק מהיתרון של קצב הצמיחה הגבוה לא יעבור לרווח.
הסיכון השני נמצא באיכות הרווח ובצורכי ההון החוזר. במחצית הראשונה החברה רשמה רווח נקי של 233.4 מיליון דולר, אך תזרים המזומנים מפעילות הסתכם ב162.3 מיליון דולר בלבד. הגידול בחובות הלקוחות גרע 109.5 מיליון דולר, העלייה במלאי גרעה 53.1 מיליון דולר והוצאות ששולמו מראש ונכסים נוספים גרעו 41.4 מיליון דולר. מדובר בחלקו בהיערכות לצמיחה, אך המשך התרחבות מהירה בחובות הלקוחות ובמלאי עלול להפוך את הצמיחה לצורכת מזומנים יותר מהצפוי.
הדוחות הכספיים הרשמיים
מסקנה
תזת ההשקעה התחזקה.
Astera Labs הוכיחה שהביקוש אינו נשען רק על מוצר אחד, וסיפקה תחזית שמצביעה על האצה משמעותית עם תחילת הייצור של Scorpio. המשתנה החשוב ביותר מעכשיו הוא איכות המעבר: האם משפחת המוצרים החדשה תוכל לייצר קפיצה בהכנסות תוך התייצבות הרווחיות הגולמית ושיפור ההמרה של הרווח למזומן.
הנושאים המרכזיים
Scorpio משנה את מבנה החברה
הכנסות הרבעון השלישי צפויות להגיע ל540 עד 560 מיליון דולר, לעומת 392.4 מיליון דולר ברבעון השני. בנקודת האמצע מדובר בצמיחה רבעונית של כ40%, וההנהלה מייחסת את השינוי בעיקר לעלייה בייצור של Scorpio X Series. אם התחזית תתממש, Astera Labs תעבור בתוך רבעון אחד מחברה שמוכרת בעיקר רכיבים לשיפור איכות האות לספקית רחבה יותר של תשתיות תקשורת עבור מערכות AI.
המינוף התפעולי ממשיך להשתפר
הרווח התפעולי לפי GAAP עלה ל89.2 מיליון דולר ושיעור הרווח התפעולי השתפר מ20.1% ל22.7%. הרווח התפעולי המתואם עלה ל153.5 מיליון דולר, לעומת 111.7 מיליון דולר ברבעון הראשון, ושיעורו עלה מ36.2% ל39.1%. ההכנסות צמחו מהר יותר מההוצאות, אך ברבעון השלישי ההוצאות התפעוליות המתואמות צפויות לעלות לטווח של 156 עד 160 מיליון דולר. המשך השיפור תלוי בכך שהעלייה בהכנסות מScorpio תהיה מהירה מהגידול בהוצאות.
הרווח הנקי כולל הטבת מס משמעותית
הרווח הנקי לפי GAAP הסתכם ב153.1 מיליון דולר, אך החברה רשמה ברבעון הטבת מס של 50.3 מיליון דולר. הרווח לפני מס עמד על 102.8 מיליון דולר, ולכן הרווח הנקי המדווח גבוה מהרווח שהפעילות ייצרה לפני השפעת המס. מסיבה זו, הרווח המתואם של 145.8 מיליון דולר והרווח התפעולי מספקים בסיס נקי יותר להערכת הביצועים השוטפים מאשר הרווח הנקי לפי GAAP לבדו.
המאזן חזק אך ההון החוזר מתרחב
לחברה היו בסוף הרבעון מזומנים וניירות ערך סחירים בהיקף משולב של כ1.25 מיליארד דולר, מול התחייבויות כוללות של 205.8 מיליון דולר. המאזן מאפשר להמשיך להשקיע במחקר, במוצרים חדשים ובהתרחבות בטייוואן. במקביל, חובות הלקוחות עלו מ83.2 מיליון דולר בסוף 2025 ל192.5 מיליון דולר, והמלאי כמעט הוכפל ל113.8 מיליון דולר. העלייה תומכת בהאצת הייצור, אך מחייבת מעקב אחר גבייה וסיכון המלאי.
שאלות מפתח
-
איזה חלק מהתחזית לרבעון השלישי כבר מגובה בהזמנות לScorpio, ומהו פיזור ההכנסות הצפוי בין לקוחות ותוכניות AI שונות?
-
כמה מהירידה הצפויה בשיעור הרווח הגולמי לכ72% נובעת מתמהיל Scorpio, מעלויות תחילת הייצור ומהשפעת ההסכמים המסחריים עם לקוחות גדולים?
-
מהו קצב ההמרה הצפוי של חובות הלקוחות למזומן, והאם הכפלת המלאי משקפת בעיקר הזמנות קיימות או בניית קיבולת לקראת ביקוש עתידי?
למה לשים לב ברבעון הבא
הכנסות Scorpio
המדד המרכזי יהיה עמידה בתחזית הכנסות של 540 עד 560 מיליון דולר והפיכת Scorpio למשפחת המוצרים הגדולה ביותר. הכנסות מעל הטווח יחזקו את ההערכה שהמוצר נכנס לייצור בקצב מהיר מהצפוי. החמצה או דחייה במעבר לייצור יעלו חשש שהתחזית מקדימה את הפריסות בפועל.
שיעור הרווח הגולמי
החברה צופה שיעור רווח גולמי מתואם של כ72%, לעומת 73.7% ברבעון הנוכחי. התייצבות ברמה זו או תוצאה גבוהה יותר תראה שהחברה שולטת בעלויות העלייה לייצור. ירידה נוספת תעלה חשש שהרחבת הפעילות מגדילה את ההכנסות במחיר של שחיקה מבנית ברווחיות.
מלאי, חובות לקוחות ותזרים
המשך הצמיחה צריך להתחיל להופיע גם בתזרים המזומנים. שיפור בגבייה והתמתנות בקצב בניית המלאי יחזקו את איכות הרווח. עלייה נוספת בשני הסעיפים ללא צמיחה מקבילה בתזרים תצביע על כך שהחברה מממנת חלק גדול יותר מהתרחבותה באמצעות ההון החוזר.
סיכום
Astera Labs יצאה מהרבעון כחברה רחבה יותר, עם מספר משפחות מוצרים ועם Scorpio כמנוע הצמיחה הבא. התוצאות והתחזית מחזקות את מעמדה בתשתיות AI, אך הרבעון הבא יהיה מבחן לביצוע, לרווחיות ולהמרת הצמיחה למזומן.
המניה ירדה לאחר שעות המסחר ביותר מ3%.
התגובה מצביעה על רף ציפיות גבוה במיוחד עוד לפני פרסום התוצאות.