סיכום דו״ח Q2 2026 חברת Zeta Global (ZETA)
5.8.2026

בקצרה
- חברת Zeta Global הציגה צמיחה מרשימה בהכנסות של 44% ל-442.8 מיליון דולר ברבעון השני של 2026, ו-28% בנטרול רכישות והכנסות פוליטיות, מה שמחזק את תזת הצמיחה ומעיד על יכולת החברה להגדיל את בסיס ההכנסות שלה באופן משמעותי, גם מפעילות אורגנית.
- הרווחיות של Zeta השתפרה באופן ניכר, כאשר הרווח המתואם למניה עלה מ-0.14 דולר ל-0.21 דולר, וה-Adjusted EBITDA צמח ב-56% ל-91.7 מיליון דולר, נתונים המצביעים על יעילות תפעולית גוברת ועל יכולת החברה להמיר צמיחה בהכנסות לרווחים גבוהים יותר עבור המשקיעים.
- Zeta Global מציגה התרחבות משמעותית בפעילות עם לקוחות קיימים, כאשר מספר הלקוחות המייצרים מעל מיליון דולר עלה ב-17% ל-197, וההכנסה הממוצעת מהם גדלה ב-17% ל-1.8 מיליון דולר, מה שמעיד על מודל עסקי חזק של כניסה והתרחבות המבטיח המשך צמיחה יציבה.
- החברה ממצבת את עצמה כתשתית בינה מלאכותית ארגונית, כאשר למעלה מ-40% מהלקוחות הגדולים כבר משתמשים ב-Athena, ולקוחות אלו צומחים בקצב גבוה פי ארבעה, מה שמדגיש את הפוטנציאל העצום של הבינה המלאכותית כמנוע צמיחה עתידי ומשפר את שימור הלקוחות והכנסותיהם.
עיקרי הדוח
• הכנסות: צמחו ב44% ל442.8 מיליון דולר, וב28% בנטרול רכישות והכנסות פוליטיות.
• הרווח המתואם: למניה עלה מ0.14 דולר ל0.21 דולר, בעוד שהרווח GAAP למניה הגיע ל0.03 דולר.
• Adjusted EBITDA: רווח תפעולי מתואם לפני ריבית, מסים, פחת והפחתות, צמח ב56% ל91.7 מיליון דולר.
• תזרים המזומנים חופשי: עלה ב73% ל58 מיליון דולר, עם שיעור של 13.1% מההכנסות.
• תחזיות: החברה העלתה את תחזית ההכנסות, הרווחיות, תזרים המזומנים החופשי והרווח GAAP למניה לשנת 2026.
חברת Zeta Global שעובדת עם כל החברות הגדולות במשק הטכנולוגי האמריקאי, מסייעת לארגונים לנתח מידע על לקוחות, לקבל החלטות ולנהל פעילות שיווקית בערוצים דיגיטליים.
החברה שדיווחה אתמול אחרי סיום המסחר, מנסה להרחיב את התדמית שלה מפלטפורמת שיווק לתשתית בינה מלאכותית ארגונית המבוססת על מאגר הנתונים שלה ועל Athena, שכבת הבינה המלאכותית של הפלטפורמה.
הרבעון השני הציג שילוב חזק של צמיחה, שיפור ברווחיות והמרת הכנסות למזומנים. ההכנסות הגיעו ל442.8 מיליון דולר, עלייה של 44% לעומת הרבעון המקביל ו23 מיליון דולר מעל אמצע התחזית של החברה.
גם בנטרול תרומת הרכישות וההכנסות ממועמדים פוליטיים נרשמה צמיחה של 28%, כך שהרבעון לא נשען רק על Marigold.
במקביל, החברה עברה מהפסד נקי GAAP של 12.8 מיליון דולר לרווח של 8.2 מיליון דולר והעלתה את התחזית השנתית בפעם נוספת.
תזת הצמיחה התחזקה, אך המשקיעים יצטרכו לבדוק אם השימוש בAthena והשותפויות החדשות יהפכו להכנסות אורגניות משמעותיות ולא יישארו בעיקר סיפור אסטרטגי.
התרחיש השורי
מנוע הצמיחה הראשון נמצא בהעמקת הפעילות אצל לקוחות קיימים.
מספר הלקוחות שמייצרים לחברה לפחות מיליון דולר בשנה עלה ב17% ל197, וההכנסה השנתית הממוצעת מלקוח כזה עלתה ב17% ל1.8 מיליון דולר.
מספר הלקוחות המשתמשים ביותר מתרחיש שימוש אחד עלה ב90%, מספר המשתמשים בחמישה ערוצים או יותר צמח ב50%, ומספר עסקאות ההרחבה והמכירה הנוספת גדל ב43%.
הנתונים האלה מחזקים את מודל הכניסה וההתרחבות של Zeta, שבו לקוח מתחיל במוצר או בערוץ אחד ובהדרגה מוסיף יכולות נוספות.
מדובר במגמה מבנית יותר מאשר בקפיצה רבעונית, אך המשך הצמיחה תלוי ביכולת להציג החזר מדיד ללקוחות ולשמור על שיעורי חידוש והרחבה גבוהים.
המנוע השני הוא הפיכת הבינה המלאכותית ממוצר משלים לחלק מרכזי במערכת.
יותר מ40% מהלקוחות הגדולים כבר השתמשו בAthena מדי חודש בתוך 130 ימים מההשקה.
לפי החברה, הלקוחות שאימצו באופן רחב את כלי הבינה המלאכותית צמחו בקצב גבוה פי ארבעה מלקוחות שנמצאים בשלבי אימוץ מוקדמים, ושיעור שימור ההכנסות שלהם גבוה ב400 נקודות בסיס מהממוצע. השותפויות עם OpenAI, Palantir וSnowflake עשויות להרחיב את יכולות המוצר ואת הגישה ללקוחות ארגוניים, בעוד שהמעבר לתשתית Foundry של Palantir כבר הושלם.
הנהלת Zeta ציינה שרוב ההזדמנויות העתידיות מהשותפויות עדיין לא נכללו בתחזית, כך שקיים פוטנציאל נוסף, אך בשלב זה מדובר בעיקר בהזדמנות ולא בהכנסה מדווחת.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הצמיחה ובתמהיל ההכנסות.
הצמיחה הכוללת הגיעה ל44%, אך בנטרול רכישות והכנסות פוליטיות היא עמדה על 28%.
פעילות Marigold תרמה 48.1 מיליון דולר ברבעון, ולכן חלק מההאצה נובע משילוב פעילות שנרכשה. בנוסף, שיעור עלות ההכנסות GAAP עלה מ37.9% ל40.9%, ותמהיל ההכנסות הישירות ירד מ75% ל72%, בעקבות צמיחה בפעילות עם סוכנויות ובערוץ החברתי.
שינוי בתמהיל אינו בהכרח שלילי אם הוא מביא לקוחות חדשים, אך הוא עלול ללחוץ על הרווחיות הגולמית. המשקיעים יצטרכו לראות שהצמיחה האורגנית נשארת גבוהה גם לאחר שהשוואת Marigold נכנסת לבסיס וששיפור היעילות התפעולית מפצה על תמהיל פחות רווחי.
הסיכון השני נמצא בפער שבין הרווח המתואם לרווח החשבונאי.
Zeta הציגה לראשונה ברבעון רווח נקי GAAP של 8.2 מיליון דולר, אך הוצאות התגמול מבוסס המניות הסתכמו ב52.1 מיליון דולר, לעומת 46.5 מיליון דולר בשנה שעברה.
הרווח המתואם למניה הגיע ל0.21 דולר, בעוד שהרווח GAAP למניה עמד על 0.03 דולר.
החברה רכשה ברבעון 1.6 מיליון מניות תמורת 29.9 מיליון דולר ומכוונת לדילול שנתי נטו של 3%-4%, אך כל עוד התגמול מבוסס המניות נשאר גבוה, חלק מתזרים המזומנים עשוי להידרש לרכישות עצמיות רק כדי למתן את הדילול.
שיפור אמיתי באיכות הרווח ידרוש צמיחה עקבית ברווח GAAP לצד ירידה בהוצאות האלה כשיעור מההכנסות.
האם השתנה משהו בתזת החברה?
הדוח מחזק את תזת ההשקעה בזכות צמיחה אורגנית גבוהה, התרחבות אצל לקוחות קיימים, שיפור משמעותי ברווחיות והעלאת התחזית בכל המדדים המרכזיים.
השינוי החשוב ביותר הוא שהשימוש בAthena מתחיל לקבל ביטוי במדדי הלקוחות והשימור ולא נשאר רק סיפור מוצרי.
המשתנה המרכזי להמשך יהיה היכולת לתרגם את האימוץ ואת השותפויות החדשות להכנסות אורגניות, תוך שמירה על רווחיות והתמודדות עם תגמול מבוסס מניות גבוה.
הנושאים המרכזיים
הצמיחה נותרה חזקה גם בנטרול הרכישות
ההכנסות עלו מ308.4 מיליון דולר ל442.8 מיליון דולר.
לאחר נטרול Marigold והכנסות פוליטיות, ההכנסות הסתכמו בכ395 מיליון דולר וצמחו ב28%.
הנתון המתואם חשוב מכיוון שהוא מצביע על ביקוש חזק לפעילות הליבה, אך גם מראה שהפער בין הצמיחה המדווחת לצמיחה האורגנית משמעותי.
שמונה מעשרת תחומי הפעילות הגדולים של החברה צמחו ביותר מ20%, כאשר תחומי הקמעונאות, השירותים הפיננסיים, הרכב והבריאות האיצו לעומת הרבעון הראשון.
התרחיש מטה מציג שהתלות של Zeta בתחום פעילות יחיד נמוכה יחסית, עם הכנסות המתפרסות על פני יותר מ15 ענפים.
תחום הצרכנות והקמעונאות הוא הגדול ביותר ומהווה 24% מההכנסות, ואחריו התיירות והאירוח והביטוח עם 11% כל אחד.
הפיזור מפחית את התלות בענף מסוים, בעוד שהצמיחה ביותר מ20% בתשעה מעשרת התחומים המובילים בשנת 2025 מצביעה על ביקוש רחב לפלטפורמה.
חשוב לציין שהנתונים מתייחסים לשנת 2025 ולא לרבעון השני של 2026.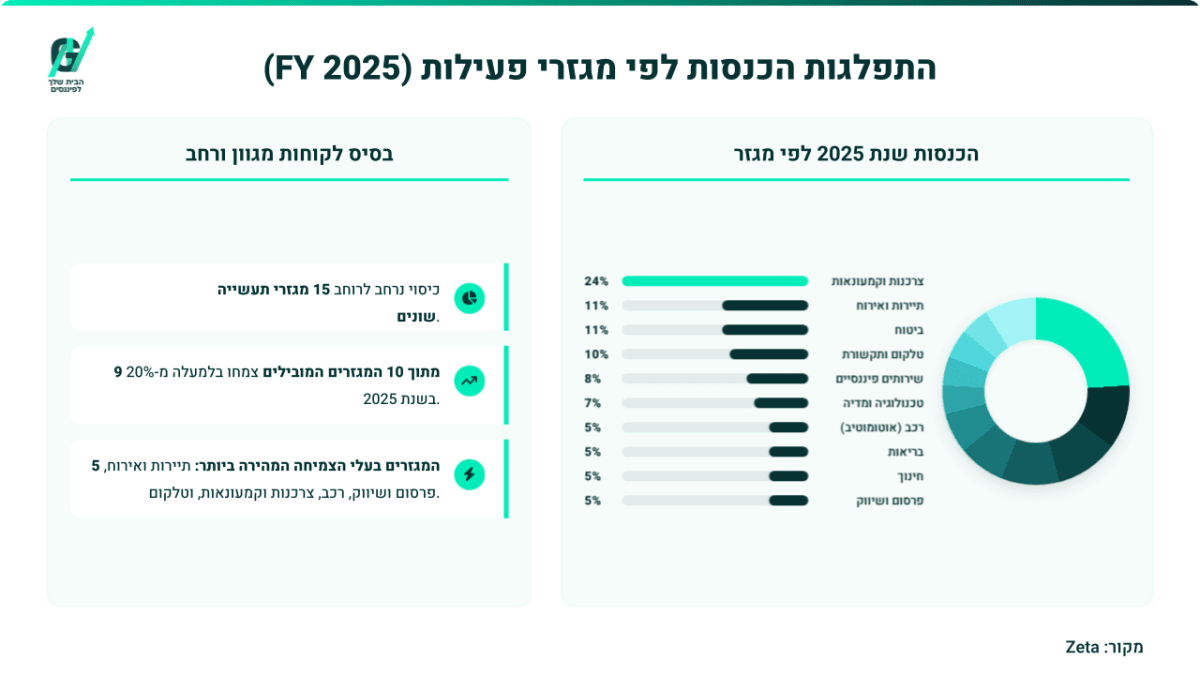
הרווחיות ותזרים המזומנים משתפרים מהר מההכנסות
הAdjusted EBITDA עלה ב56% ל91.7 מיליון דולר ושיעורו מההכנסות התרחב מ19.1% ל20.7%.
תזרים המזומנים מפעילות שוטפת צמח ב65% ל69.2 מיליון דולר, ותזרים המזומנים החופשי הגיע ל58 מיליון דולר.
השיפור נבע מהצמיחה בהכנסות, חיסכון בעקבות שילוב Marigold ושיפור ביחסי ההוצאות למחזור בתחומי הפיתוח, ההנהלה והשיווק.
המשמעות היא שZeta מתחילה להציג מינוף תפעולי, מצב שבו ההוצאות גדלות בקצב מתון יותר מההכנסות.
התרחיש מטה מציג שZeta שומרת על מגמת צמיחה רב שנתית בהכנסות ובתזרים המזומנים החופשי. ההכנסות צפויות להגיע ל1.818 מיליארד דולר בשנת 2026, לעומת 1.305 מיליארד דולר בשנת 2025 ו458 מיליון דולר בשנת 2021.
במקביל, תזרים המזומנים החופשי צפוי לעלות ל255 מיליון דולר, לעומת 165 מיליון דולר בשנת 2025 ו92 מיליון דולר בשנת 2024.
חשוב להדגיש שנתוני 2026 מבוססים על תחזית החברה ולא על תוצאות שכבר הושגו.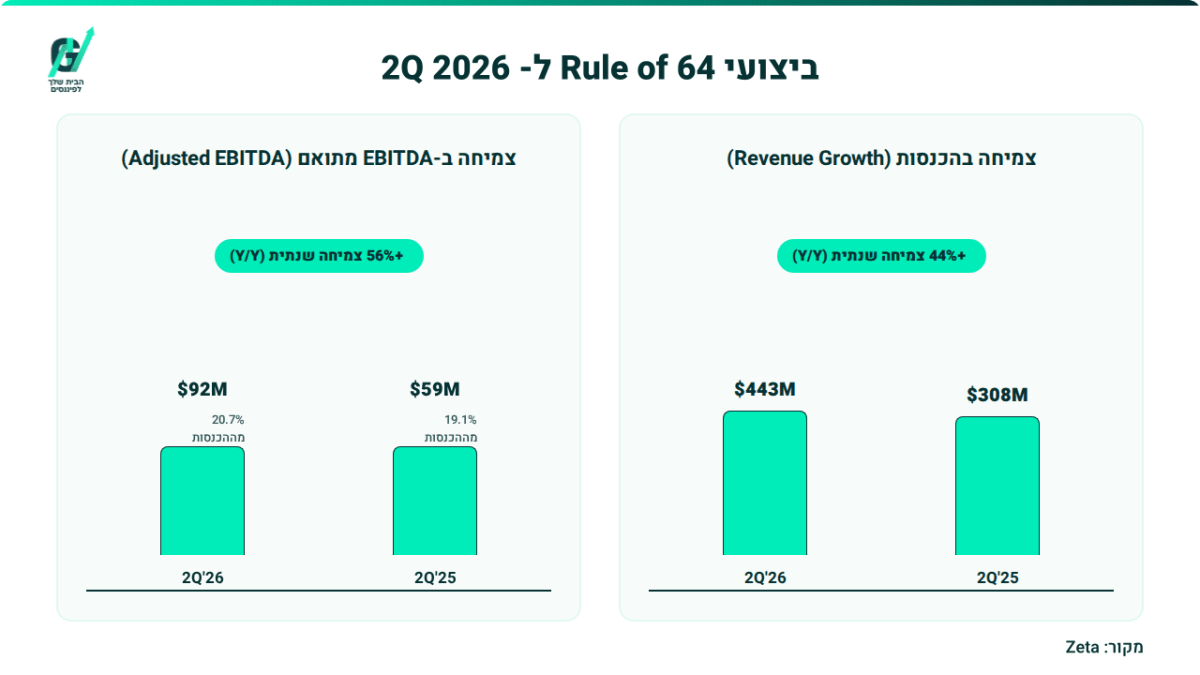
Athena מתחילה לקבל ביטוי במדדים העסקיים
כ20% מכלל הלקוחות, כולל לקוחות בניסוי ובהוכחת היתכנות, שאימצו באופן מקיף את כלי הבינה המלאכותית מייצרים כ70% מההכנסות.
בקרב הלקוחות הגדולים, מחצית מהלקוחות שאימצו את הכלים מייצרים 75% מהכנסות הקבוצה.
הנתונים מצביעים על קשר בין שימוש רחב בפלטפורמה לבין הוצאות גבוהות יותר ושימור טוב יותר, אך עדיין לא מוכיחים שAthena לבדה יצרה את ההבדל.
ייתכן שלקוחות גדולים ומעורבים יותר היו מאמצים את הכלים מהר יותר מלכתחילה, ולכן צריך לעקוב אחר השינוי לאורך זמן.
התחזית עלתה, אך קצב הצמיחה צפוי להתמתן
Zeta העלתה את תחזית ההכנסות לשנת 2026 לטווח של 1.811-1.824 מיליארד דולר, לעומת אמצע תחזית קודם של 1.785 מיליארד דולר.
תחזית הAdjusted EBITDA עלתה ל404.1-406.3 מיליון דולר, תחזית תזרים המזומנים החופשי עלתה ל254.8-255.8 מיליון דולר ותחזית הרווח GAAP למניה עלתה ל0.09-0.11 דולר.
ברבעון השלישי החברה צופה הכנסות של 469-472 מיליון דולר, צמיחה של 39%-40%.
התחזית מצביעה על המשך מומנטום, אך קצב הצמיחה הכולל צפוי להתמתן ל29% ברבעון הרביעי, בין היתר בשל בסיס השוואה גבוה יותר.
התרחיש מטה מציג שZeta שומרת על מגמת צמיחה רב שנתית בהכנסות ובתזרים המזומנים החופשי. ההכנסות צפויות להגיע ל1.818 מיליארד דולר בשנת 2026, לעומת 1.305 מיליארד דולר בשנת 2025 ו458 מיליון דולר בשנת 2021.
במקביל, תזרים המזומנים החופשי צפוי לעלות ל255 מיליון דולר, לעומת 165 מיליון דולר בשנת 2025 ו92 מיליון דולר בשנת 2024.
חשוב להדגיש שנתוני 2026 מבוססים על תחזית החברה ולא על תוצאות שכבר הושגו.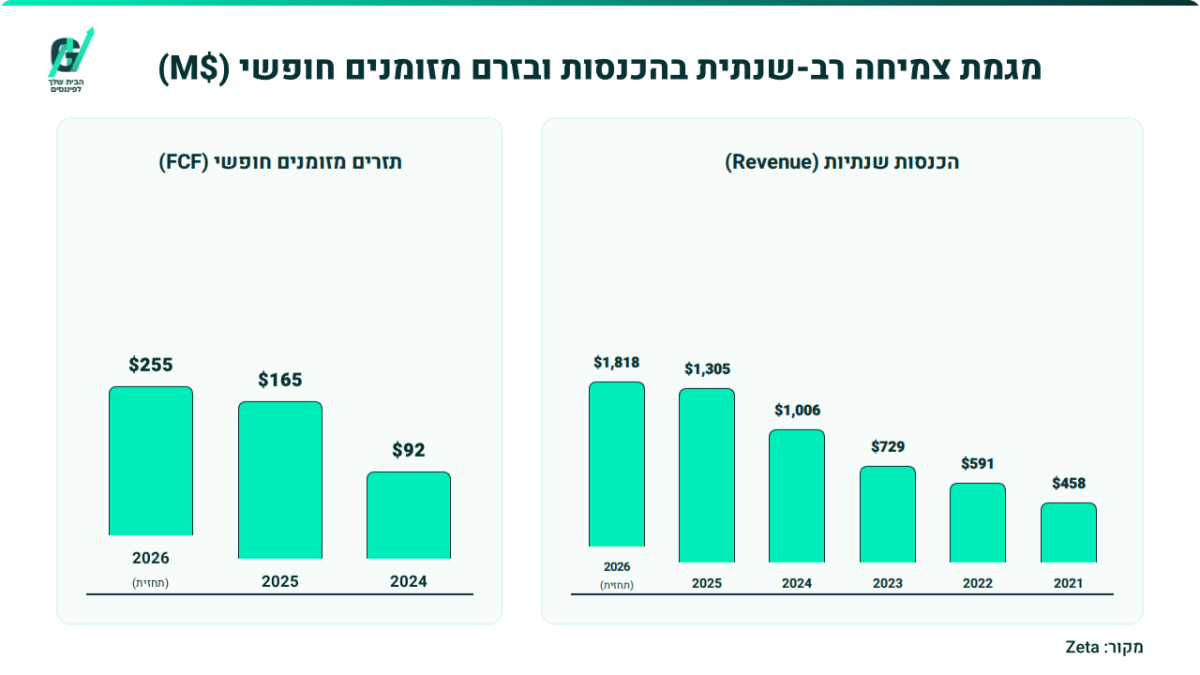
שאלות מפתח
-
כמה מהצמיחה ומהשיפור בשימור ההכנסות אצל מאמצי Athena נוצרו ישירות מהשימוש במוצר, וכמה משקפים מראש את גודלם ובשלותם של הלקוחות האלה?
-
כיצד צפוי תמהיל ההכנסות הישירות מול פעילות הסוכנויות להשפיע על עלות ההכנסות ועל הרווחיות הגולמית במחצית השנייה?
-
מתי השותפויות עם OpenAI וPalantir צפויות להתחיל לייצר תרומה כספית שניתן למדוד בנפרד, ומהו מודל ההכנסות של העסקאות המשותפות?
למה לשים לב ברבעון הבא
הצמיחה האורגנית
המדד המרכזי יהיה קצב הצמיחה בנטרול Marigold וההכנסות הפוליטיות.
שמירה על צמיחה סביב תחזית החברה של 23% ברבעון השלישי תחזק את הטענה שהביקוש לפעילות הליבה נשאר גבוה.
ירידה חדה מהתחזית תעלה חשש שחלק משמעותי מהצמיחה האחרונה הגיע מהרכישות.
ההתרחבות אצל לקוחות גדולים
צריך לעקוב אחר מספר הלקוחות שמייצרים לפחות מיליון דולר בשנה ואחר ההכנסה הממוצעת מהם.
המשך צמיחה דו ספרתית בשני המדדים יצביע על כך שהרחבת השימוש בערוצים, בתרחישי שימוש ובAthena ממשיכה לעבוד.
האטה מקבילה בשני המדדים תחליש את תזת הכניסה וההתרחבות.
איכות הרווח והתזרים
המשקיעים צריכים לבחון אם החברה ממשיכה להציג רווח GAAP חיובי, לצד ירידה בתגמול מבוסס המניות כאחוז מההכנסות ושיפור בשיעור תזרים המזומנים החופשי.
עלייה ברווח המתואם ללא התקדמות מקבילה ברווח החשבונאי ובדילול תעיד שאיכות הרווח עדיין מוגבלת.
סיכום
Zeta יצאה מהרבעון חזקה יותר, עם צמיחה אורגנית גבוהה, שיפור ברווחיות, תזרים מזומנים משמעותי ותחזית שנתית גבוהה יותר.
Athena מתחילה להשתלב במדדי האימוץ והשימור, אך המבחן הבא יהיה היכולת להפריד בין הבטחה טכנולוגית להכנסות חדשות שניתן למדוד.
במקביל, תגמול מבוסס המניות ותלות מסוימת ברכישות ממשיכים לדרוש תשומת לב.
המניה ירדה לאחר שעות המסחר בכ5.07%, לאחר שעלתה בכ7.54% במהלך המסחר הרגיל.
הירידה מיוחסת בין היתר לפער בין הרווח GAAP למניה לבין ציפיות השוק, למרות הצמיחה והעלאת התחזית.