סיכום דו״ח Q2 2026 חברת ANET
5.8.2026

בקצרה
- חברת Arista Networks רשמה צמיחה חסרת תקדים בהכנסותיה ברבעון השני של 2026, כשהן זינקו ב-37.7% והגיעו לשיא של 3.036 מיליארד דולר, ובכך חצתה לראשונה את רף 3 מיליארד הדולר, מה שמחזק את תזת ההשקעה ומעיד על ביקוש חזק לציוד רשת מתשתיות AI ומהשוק הארגוני.
- הרווח למניה של ANET עלה ב-39.7% והגיע ל-1.02 דולר, גבוה משמעותית מתחזית החברה שעמדה על 0.88 דולר, מה שמדגיש את היכולת של החברה למנף את הצמיחה בהכנסות לשיפור מהיר יותר ברווחיות, ומספק אינדיקציה חיובית ליעילות התפעולית שלה.
- הרווח התפעולי המתואם של החברה צמח ב-40.7% ל-1.514 מיליארד דולר ושיעור הרווח התפעולי השתפר ל-49.9%, בעוד שההוצאות התפעוליות גדלו ב-10.8% בלבד, מה שמעיד על מינוף תפעולי חזק ויכולת לשלוט בהוצאות תוך כדי הרחבת פעילות, ומשפר את פוטנציאל הרווחיות העתידית.
- שיעור הרווח הגולמי המתואם ירד מ-65.6% ל-63.4% בשל תמהיל לקוחות הכולל לקוחות ענן גדולים, מה שמעלה חשש מפני לחץ על מרווחי הרווח למרות צמיחת ההכנסות, ומחייב את החברה לנהל בזהירות את תמהיל הלקוחות והתחייבויות הרכש העתידיות בסך 9.7 מיליארד דולר.
עיקרי הדוח
• הכנסות: צמחו ב37.7% לשיא של 3.036 מיליארד דולר, הרבעון הראשון שבו החברה חצתה הכנסות של 3 מיליארד דולר.
• רווח למניה: עלה ב39.7% ל1.02 דולר, לעומת תחזית החברה ל0.88 דולר.
• שיעור רווח תפעולי: השתפר ל49.9%, אף ששיעור הרווח הגולמי ירד מ65.6% ל63.4%.
למי שלא מכיר, חברת Arista Networks מפתחת ציוד ותוכנה לרשתות תקשורת מהירות עבור מרכזי נתונים, תשתיות בינה מלאכותית, שירותי ענן ורשתות ארגוניות.
המשקיעים התמקדו בשאלה אם ההשקעות העצומות בתשתיות AI ממשיכות להפוך לביקוש לציוד רשת, ולא נשארות רק אצל יצרניות המעבדים.
התשובה ברבעון הייתה חיובית.
ההכנסות צמחו ב37.7% לעומת השנה שעברה וב12.1% לעומת הרבעון הראשון, והרווח התפעולי המתואם צמח מהר יותר מההכנסות. הצמיחה הייתה רחבה וכללה את כלל האזורים הגיאוגרפיים, לצד ביקוש מתשתיות AI ומהשוק הארגוני. גם התחזית לרבעון השלישי מצביעה על המשך צמיחה חזקה.
תזת ההשקעה התחזקה, משום שהחברה מוכיחה שהמעבר למרכזי נתונים מבוססי בינה מלאכותית מגדיל גם את הצורך ברשתות Ethernet מהירות. עם זאת, שיעור הרווח הגולמי נשאר נמוך מהשנה שעברה, התחייבויות הרכש הגיעו ל9.7 מיליארד דולר והחברה ממשיכה להיות רגישה לתמהיל הלקוחות ולמספר קטן של לקוחות גדולים.
התרחיש השורי
מנוע הצמיחה המרכזי נמצא בתשתיות AI. ככל שמרכזי הנתונים מחברים מספר גדול יותר של מאיצים ומעבדים, הרשת הופכת לרכיב קריטי שמשפיע על מהירות העברת הנתונים ועל ניצול כוח המחשוב.
Arista נהנית מהמגמה באמצעות מתגי תקשורת מהירים, תוכנה ופתרונות AI Fabrics, רשתות שמחברות את רכיבי המחשוב בתוך מרכזי הנתונים. החברה צופה הכנסות של יותר מ3.5 מיליארד דולר מפעילות זו בשנת 2026. המשך עמידה ביעד יראה שהביקוש הוא מגמה מבנית ולא רק גל הזמנות זמני.
המנוע השני הוא המינוף התפעולי, היכולת להגדיל את הרווח מהר יותר מההכנסות. הרווח התפעולי המתואם עלה ב40.7% ל1.514 מיליארד דולר ושיעור הרווח התפעולי השתפר מ48.8% ל49.9%. ההוצאות התפעוליות המתואמות גדלו ב10.8% בלבד, הרבה פחות מקצב הצמיחה בהכנסות, ומשקלן ירד מ16.8% ל13.5% מההכנסות. המשך צמיחה לצד שליטה בהוצאות עשוי לאפשר לחברה לשמור על רווחיות חריגה גם בזמן שהיא מגדילה השקעות בפיתוח מתגים, קירור נוזלי ותוכנה המותאמת לAI.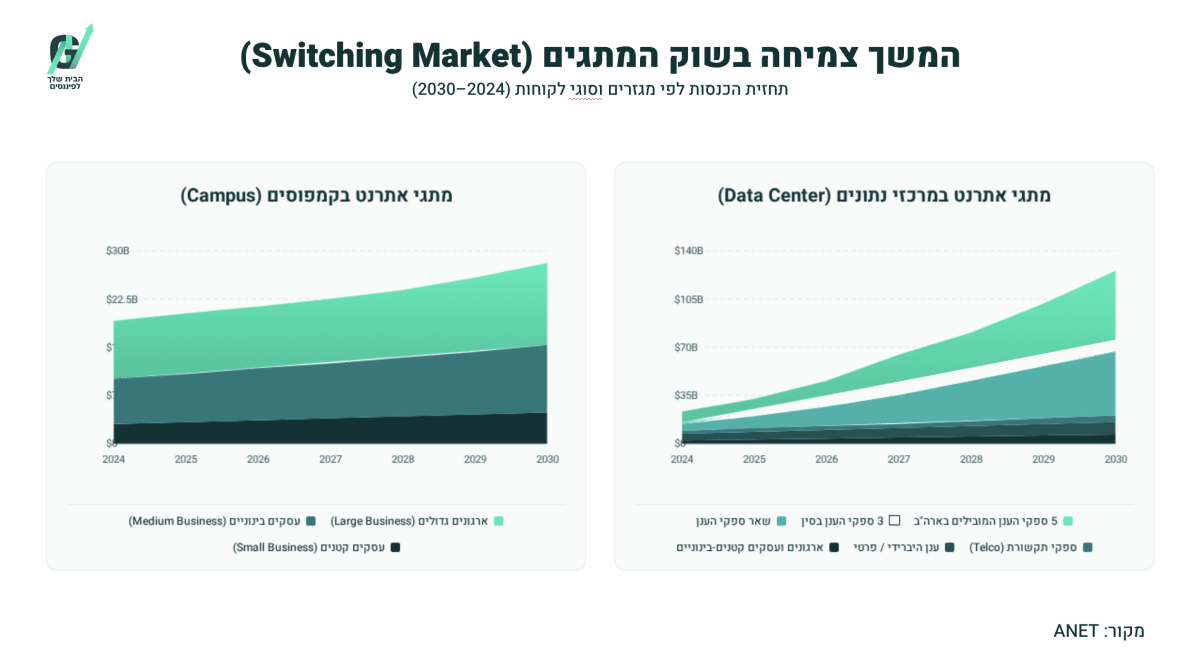
התרחיש הדובי
הסיכון הראשון נמצא בתמהיל הלקוחות וברווחיות הגולמית. שיעור הרווח הגולמי המתואם ירד מ65.6% ל63.4%, בעיקר בשל תמהיל הלקוחות, וגם התחזית לרבעון השלישי עומדת על כ63%. לקוחות ענן גדולים יכולים לייצר הזמנות בהיקף עצום, אך כוח הקנייה שלהם עשוי ללחוץ על המחירים ועל המרווחים. אם משקלם בהכנסות ימשיך לעלות מהר מפעילות הארגונים והשירותים, ההכנסות עשויות להמשיך לצמוח בלי שיפור מקביל ברווחיות הגולמית.
הסיכון השני נמצא בהתחייבויות שנלקחו כדי לתמוך בביקוש העתידי. התחייבויות הרכש הגיעו ל9.7 מיליארד דולר, בזמן שהחברה מבצעת תכנון קיבולת ארוך טווח לרכיבים קריטיים. המהלך מסייע להבטיח אספקה, אך חושף את החברה לשינוי בביקוש, להצטברות מלאי או לירידת מחירים אם מחזור ההשקעות בAI ייחלש. ההכנסות הנדחות הגבוהות מעניקות נראות טובה יותר, אך אינן מבטיחות שכל קצב הצמיחה הנוכחי יישמר לאורך זמן.
מסקנה
תזת ההשקעה התחזקה.
Arista הראתה שההשקעות בתשתיות בינה מלאכותית מתורגמות לצמיחה רחבה, לשיא בהכנסות ולשיפור ברווחיות התפעולית. המשתנה המרכזי מעכשיו הוא איכות הצמיחה: האם החברה תצליח לעמוד ביעד ההכנסות מתחום AI Fabrics, תוך שמירה על שיעור רווח גולמי של לפחות 62%-64% וניהול התחייבויות הרכש הגבוהות.
הנושאים המרכזיים
Arista חצתה לראשונה הכנסות של 3 מיליארד דולר
ההכנסות הגיעו ל3.036 מיליארד דולר, לעומת 2.205 מיליארד דולר בשנה שעברה. הכנסות המוצרים צמחו ב38.8% ל2.605 מיליארד דולר והכנסות השירותים עלו ב31.3% ל430.5 מיליון דולר. הצמיחה בפעילות המוצרים מצביעה על ביקוש חזק להרחבת תשתיות, בעוד שהעלייה בשירותים תומכת בהכנסות יציבות יותר הנוצרות מחוזי תמיכה וחידושים.
ההכנסות הנדחות משפרות את הנראות
ההכנסות הנדחות עלו מ6.199 מיליארד דולר ברבעון הראשון ל6.866 מיליארד דולר. מתוכן, 5.1 מיליארד דולר מסווגים לטווח קצר ו1.8 מיליארד דולר לטווח ארוך. מדובר בתשלומים שהחברה כבר קיבלה או חויבה בגינם, אך עדיין לא הכירה בהם כהכנסה. העלייה מספקת בסיס להכנסות עתידיות, אך קצב ההכרה יהיה תלוי באספקת המוצרים, בהשלמת השירותים ובתנאי החוזים.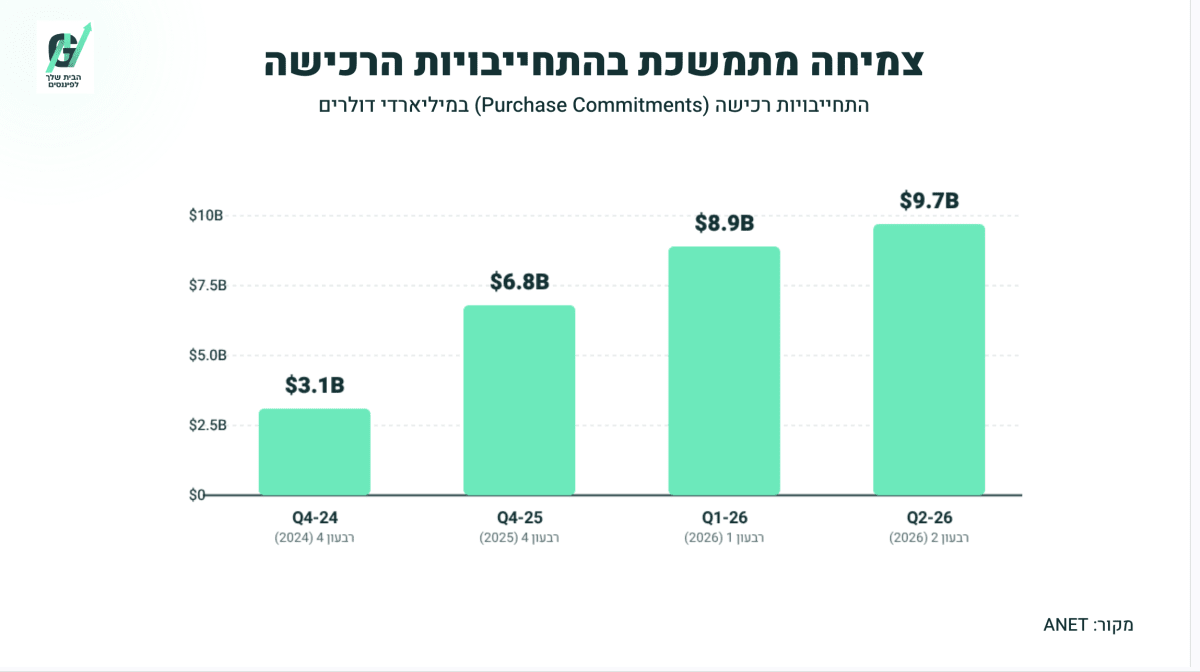
הצמיחה מתרחבת מעבר לשוק האמריקאי
ההכנסות באזור אמריקה צמחו ב36% ל2.338 מיליארד דולר, באירופה, במזרח התיכון ובאפריקה הן עלו ב55% ל438 מיליון דולר ובאסיה פסיפיק הן צמחו ב31% ל260 מיליון דולר. האזור האמריקאי עדיין מייצר כ77% מההכנסות, אך הצמיחה המהירה באירופה מספקת סימן ראשוני להתרחבות בסיס הלקוחות ולהפחתת הריכוז הגיאוגרפי.
התחזית מצביעה על המשך מומנטום
החברה צופה ברבעון השלישי הכנסות של כ3.3 מיליארד דולר, שיעור רווח תפעולי מתואם של 48%-49% ורווח מתואם למניה של 1.06-1.08 דולר. בשנת 2026 כולה היא צופה הכנסות של 12.6 מיליארד דולר, צמיחה של 40%, לצד יותר מ3.5 מיליארד דולר מהכנסות AI Fabrics ויותר מ1.25 מיליארד דולר מפעילות הקמפוס. התחזית מראה שהצמיחה נשענת על שני מנועים, תשתיות AI והתרחבות לרשתות ארגוניות.
שאלות מפתח
-
איזה חלק מהעלייה בהכנסות הנדחות נובע מלקוחות AI גדולים, ומהו לוח הזמנים הצפוי להכרה ב5.1 מיליארד הדולר המסווגים לטווח קצר?
-
כמה מתוך יעד ההכנסות של יותר מ3.5 מיליארד דולר מAI Fabrics כבר מגובים בהזמנות, ומהו הסיכון לדחיית אספקות או לשינוי בתקציבי הלקוחות?
-
כיצד החברה מאזנת בין התחייבויות רכש של 9.7 מיליארד דולר לבין הסיכון להצטברות מלאי אם קצב ההשקעות בתשתיות AI יתמתן?
למה לשים לב ברבעון הבא
הכנסות של כ3.3 מיליארד דולר
עמידה בתחזית תייצג צמיחה רבעונית של כ8.7% ותתמוך ביעד השנתי. תוצאה גבוהה יותר, במיוחד אם תגיע מביקוש רחב ולא מלקוח יחיד, תחזק את איכות הצמיחה. החמצה תעלה חשש שההזמנות וההכנסות הנדחות אינן הופכות להכנסות בקצב המצופה.
שיעור הרווח הגולמי
החברה צופה שיעור רווח גולמי מתואם של כ63%. שיפור מעל 63% יראה שהחזרי המכסים, התמחור או תמהיל הלקוחות ממשיכים לתמוך ברווחיות. ירידה לכיוון התחתית של הטווח השנתי, 62%, תצביע על לחץ גובר מצד לקוחות גדולים או על עלויות אספקה גבוהות יותר.
הכנסות נדחות ותזרים מפעילות
תזרים המזומנים מפעילות הסתכם ב1.083 מיליארד דולר, ירידה מ1.2 מיליארד דולר בשנה שעברה, אף שהרווח הנקי עלה. החברה הסבירה שהרבעון המקביל כלל חוזה משמעותי עם לקוח AI שהגדיל את ההכנסות הנדחות. חזרה לצמיחה בתזרים לצד המשך עלייה בהכנסות הנדחות תחזק את איכות הרווח. פער מתרחב בין הרווח לתזרים ידרוש בדיקה של תזמון הגבייה והאספקות.
סיכום
Arista יצאה מהרבעון כחברה שנהנית באופן ישיר מהקמת תשתיות AI, אך אינה תלויה רק בשבבים או במאיצים. ההכנסות, הרווח התפעולי והתחזית מצביעים על המשך מומנטום, והאתגר יהיה לשמור על הרווחיות בזמן שהחברה מתחייבת לקיבולת גדולה ומוכרת ללקוחות בעלי כוח קנייה משמעותי.
המניה עלתה לאחר שעות המסחר בכ11%.