סיכום דו״ח Q2 2026 חברת (AMD (AMD
5.8.2026
בקצרה
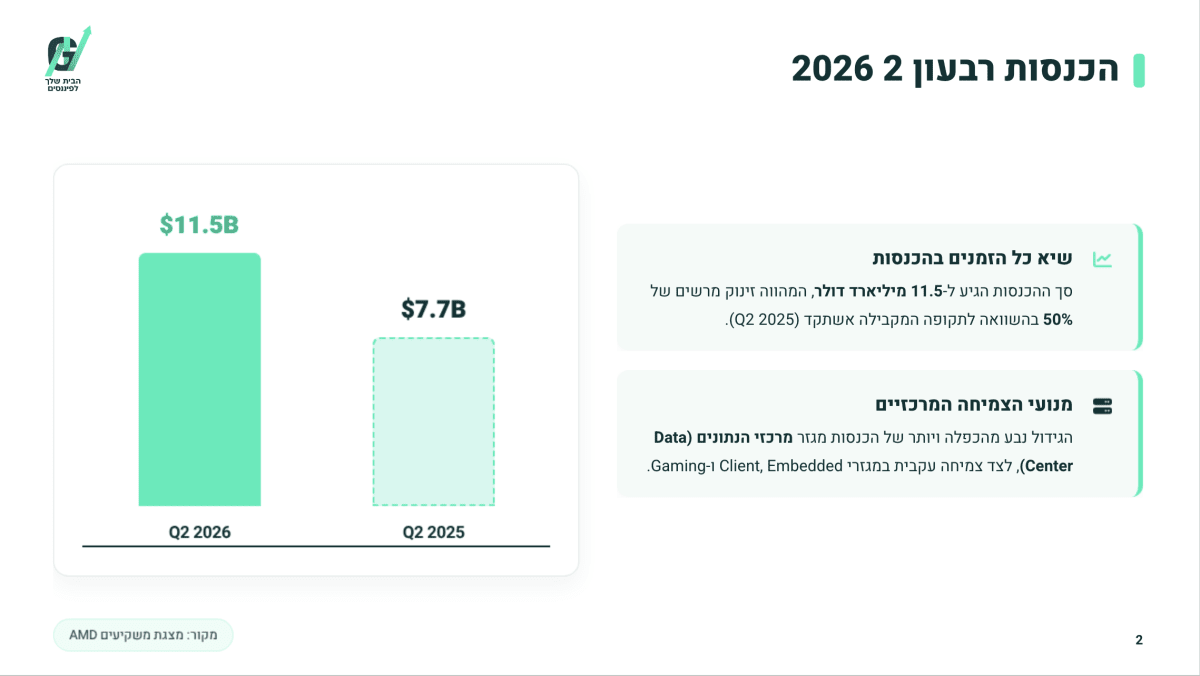
- הכנסות AMD זינקו ב-50% לשיא של 11.54 מיליארד דולר ברבעון השני של 2026, כאשר פעילות מרכזי הנתונים הכפילה את עצמה והיוותה 58% מההכנסות, מה שמחזק את תזת ההשקעה ומצביע על הפיכתה למנוע צמיחה מרכזי עבור החברה.
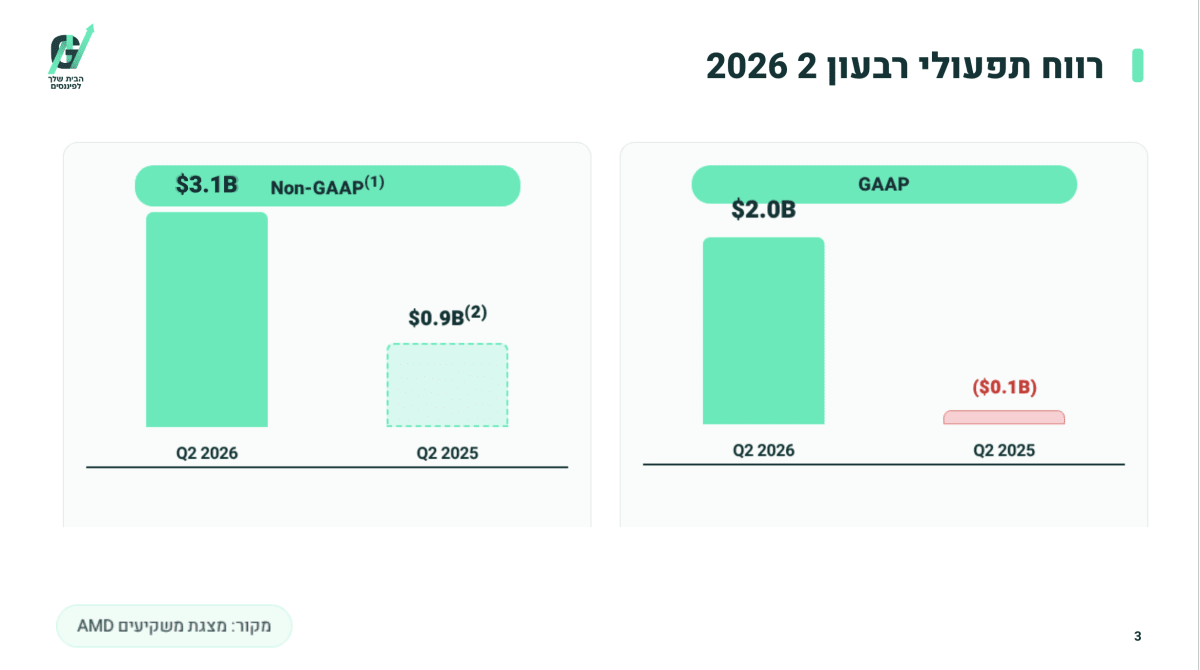
- הרווח למניה של AMD קפץ ב-246% ל-1.66 דולר, והרווח התפעולי המתואם הגיע לשיא של 3.09 מיליארד דולר, המשקף שיפור משמעותי במינוף התפעולי של החברה ויכולתה להגדיל רווחיות מהר יותר מהכנסות, מה שתומך בהמשך גידול בתזרים המזומנים החופשי.
- מגזר מרכזי הנתונים של AMD הציג צמיחה של 107% בהכנסות ל-6.72 מיליארד דולר ורווח תפעולי של 2.1 מיליארד דולר, מה שמדגיש את הצלחתה של החברה במעבדי EPYC ומאיצי Instinct, וממקם אותה כמתחרה משמעותית בשוק תשתיות הבינה המלאכותית עם פוטנציאל להרחבת מעמדה לספקית תשתית שלמה.
- AMD מתמודדת עם סיכון של תלות גוברת במרכזי הנתונים, המהווים 58% מהכנסותיה, לצד חולשה מתמשכת במגזר הגיימינג שהכנסותיו ירדו ב-31% ל-779 מיליון דולר, מה שעלול לקזז חלק מהצמיחה במגזר המחשבים האישיים ולהגביר את הרגישות של החברה לשינויים בתקציבי לקוחות ותחרות.
עיקרי הדוח
• הכנסות: צמחו ב50% לשיא של 11.54 מיליארד דולר, בהובלת פעילות מרכזי הנתונים.
• רווח למניה: זינק ב246% ל1.66 דולר, והרווח התפעולי המתואם הגיע לשיא של 3.09 מיליארד דולר.
• הכנסות מרכזי הנתונים: יותר מהוכפלו ל6.72 מיליארד דולר והיוו 58% מהכנסות החברה.
צפי הכנסות: של כ13 מיליארד דולר ברבעוןהשלישי, שמשקפות צמיחה שנתית של כ41%.
•
AMD שכולנו מכירים, היא חברת שבבים שמפתחת מעבדים למרכזי נתונים, מחשבים אישיים ומערכות משובצות, לצד מאיצים ותשתיות לבינה מלאכותית.
המשקיעים התמקדו בשאלה אם הביקוש למעבדי EPYC ולמאיצי Instinct מתחיל להפוך את AMD למתחרה משמעותית יותר בשוק תשתיות הבינה המלאכותית.
התשובה ברבעון הייתה חיובית ברמה העסקית. ההכנסות הגיעו לשיא של 11.54 מיליארד דולר, עלייה של 50% לעומת השנה שעברה ושל 13% לעומת הרבעון הראשון. הרווחיות השתפרה מהר מההכנסות, והתחזית לרבעון השלישי מצביעה על המשך האצה.
עם זאת, חלק מההשוואה השנתית נהנה מבסיס חלש במיוחד. תוצאות הרבעון המקביל כללו חיוב של 800 מיליון דולר בעקבות מגבלות היצוא האמריקאיות על מאיצי MI308. גם לאחר שמנטרלים את ההשפעה הזאת, AMD הציגה שיפור משמעותי, אך מתון יותר מהקפיצה שמציגים הנתונים המדווחים. תזת ההשקעה התחזקה, אך הציפיות הגבוהות כבר דורשות מהחברה להמשיך לצמוח ולשפר רווחיות בקצב מהיר.
התרחיש השורי
מנוע הצמיחה המרכזי נמצא במרכזי הנתונים. הכנסות המגזר עלו ב107% ל6.72 מיליארד דולר, בזכות ביקוש למעבדי EPYC והתרחבות הפריסה של מאיצי Instinct.
הרווח התפעולי של המגזר הגיע ל2.1 מיליארד דולר ושיעור הרווח התפעולי עמד על 31%. השותפויות עם Anthropic וMicrosoft, לצד תחילת ההתרחבות של Helios, מערכת שרתים מלאה שמשלבת מעבדים, מאיצים ורכיבי תקשורת, עשויות להרחיב את מעמדה של AMD ממוכרת שבבים לספקית תשתית שלמה. כדי שהתרחיש יתחזק, החברה תצטרך להפוך את ההסכמים הגדולים לפריסות מסחריות ולהכנסות בקצב יציב.
המנוע השני נמצא בשיפור במינוף התפעולי, היכולת להגדיל את הרווח מהר יותר מההכנסות. הרווח התפעולי המתואם עלה ב245% ל3.09 מיליארד דולר ושיעור הרווח התפעולי המתואם השתפר מ12% ל27%.
גם לעומת הרבעון הראשון נרשמה התקדמות של 2 נקודות אחוז. תזרים המזומנים החופשי, המזומנים שנותרו לאחר השקעות בציוד, הגיע ל1.56 מיליארד דולר. המשך גידול במשקל מרכזי הנתונים עשוי לתמוך ברווחיות, במיוחד אם העלייה בהוצאות הפיתוח תישאר נמוכה מקצב הצמיחה בהכנסות.
התרחיש הדובי
נקודת הסיכון הראשונה נמצאת בתלות הגוברת במרכזי הנתונים.
המגזר כבר מייצר 58% מהכנסות החברה וחלק גדול עוד יותר מהרווח התפעולי המגזרי. הריכוז הזה מאפשר לAMD ליהנות מביקוש לבינה מלאכותית, אך מגדיל את הרגישות לעיכובים בהשקות, שינויים בתקציבי לקוחות, מגבלות יצוא ותחרות. AMD גם תלויה ביצרנים וספקים חיצוניים לצורך ייצור השבבים והקמת מערכות Helios. כל מגבלה בקיבולת או ברכיבים עלולה לעכב את היכולת להכיר בהכנסות.
הסיכון השני נמצא בפער בין הביצועים החזקים במרכזי הנתונים לבין החולשה בגיימינג. הכנסות פעילות המחשבים האישיים עלו ב23% ל3.1 מיליארד דולר, אך הכנסות הגיימינג ירדו ב31% ל779 מיליון דולר. כתוצאה מכך, הכנסות מגזר Client and Gaming עלו ב6% בלבד והרווח התפעולי שלו ירד ב24% ל582 מיליון דולר. שיעור הרווח התפעולי ירד מ21% ל15%, לאחר שההוצאות גדלו מהר מההכנסות. אם החולשה בקונסולות ובמוצרים מותאמים תימשך, היא תמשיך לקזז חלק מהצמיחה במחשבים האישיים.
מסקנה
תזת ההשקעה התחזקה.
AMD הראתה שמרכזי הנתונים הפכו למנוע הכנסות ורווח משמעותי, בזמן שהתחזית מצביעה על המשך האצה במחצית השנייה. המשתנה החשוב ביותר מעכשיו הוא איכות ההתרחבות בתחום הבינה המלאכותית, האם Helios ומשפחת MI450 יאפשרו לחברה להמשיך להכפיל הכנסות במרכזי הנתונים ולשפר רווחיות, או שהעלייה בהוצאות ובציפיות תתחיל להקדים את ההכנסות בפועל.
הנושאים המרכזיים
מרכזי הנתונים משנים את מבנה החברה
הכנסות מרכזי הנתונים הגיעו ל6.72 מיליארד דולר, לעומת 3.24 מיליארד דולר בשנה שעברה ו5.78 מיליארד דולר ברבעון הראשון. המגזר כבר גדול משמעותית מכל יתר הפעילויות בנפרד. השינוי חשוב משום שAMD הופכת מחברה שהתוצאות שלה תלויות בעיקר במחזור המחשבים והקונסולות לחברה שמושפעת יותר מתקציבי הענן והבינה המלאכותית. התמהיל הזה מציע קצב צמיחה גבוה יותר, אך גם דורש ביצוע טכנולוגי ותפעולי מדויק.
Helios מרחיבה את ההצעה מעבר לשבב הבודד
AMD השיקה את Helios כפתרון ברמת ארון שרתים והרחיבה את המערכת באמצעות מאיצי MI450, מעבדי EPYC מהדור השישי, רכיבי תקשורת ותוכנת ROCm. המעבר לפתרון מלא מאפשר לחברה להתמודד על חלק גדול יותר מתקציב תשתיות הבינה המלאכותית ולצמצם את החיכוך בהטמעת מוצריה. השותפויות עם Anthropic וMicrosoft מספקות אימות מסחרי ראשוני, אך מצגת החברה עדיין לא מפרטת כמה הכנסות כבר נוצרו מHelios.
הרווחיות משתפרת אך ההוצאות ממשיכות לגדול
שיעור הרווח הגולמי המתואם עלה ל56%, לעומת 55% ברבעון הראשון. במקביל, ההוצאות התפעוליות המתואמות גדלו ב40% ל3.39 מיליארד דולר, בעיקר על רקע השקעות בפיתוח ובמסחור תשתיות בינה מלאכותית. ההכנסות צמחו מהר יותר מההוצאות ברבעון הנוכחי, ולכן שיעור הרווח התפעולי השתפר. ברבעון השלישי ההוצאות צפויות לעלות לכ3.65 מיליארד דולר, ולכן AMD תצטרך לשמור על קצב צמיחה גבוה כדי להמשיך להרחיב את המרווחים.
המאזן מאפשר להמשיך להשקיע
AMD סיימה את הרבעון עם 13.11 מיליארד דולר במזומנים ובהשקעות קצרות טווח, מול חוב של 3.23 מיליארד דולר. השקעות ההון הגיעו ל808 מיליון דולר ותזרים המזומנים החופשי הסתכם ב1.56 מיליארד דולר. המאזן מעניק לחברה גמישות להשקיע בפיתוח, ברכישות ובשרשרת האספקה בלי להעמיס חוב משמעותי, אך העלייה של 21% בחשבונות הלקוחות לעומת הרבעון הראשון דורשת מעקב אחר קצב הגבייה.
שאלות מפתח
-
כמה מהכנסות מרכזי הנתונים ברבעון הגיעו ממאיצי Instinct וכמה ממעבדי EPYC, ומהו לוח הזמנים להכרה בהכנסות מהפריסות שעליהן הוכרז עם Anthropic וMicrosoft?
-
מה צפויה להיות השפעת תחילת הייצור של Helios וMI450 על שיעור הרווח הגולמי במהלך המחצית השנייה של 2026 ותחילת 2027?
-
האם הירידה בהכנסות הגיימינג נובעת בעיקר ממחזור הקונסולות, מאובדן נתח שוק או משינוי זמני בתזמון ההזמנות, ומתי החברה צופה שהפעילות תחזור לצמיחה?
למה לשים לב ברבעון הבא
הכנסות מרכזי הנתונים
המשך צמיחה רבעונית מעל 16% יחזק את דברי ההנהלה לגבי האצה במחצית השנייה. האטה משמעותית, במיוחד אם תגיע לפני ההתרחבות המסחרית של MI450 וHelios, תעלה חשש שהציפיות משותפויות הבינה המלאכותית מקדימות את ההכנסות בפועל.
שיעור הרווח הגולמי
החברה צופה שיעור רווח גולמי מתואם של כ56% ברבעון השלישי, ללא שיפור לעומת הרבעון הנוכחי. עלייה מעבר לכך תראה שהתמהיל של מרכזי הנתונים מתחיל לייצר יתרון כלכלי נוסף. ירידה תעיד שעלויות ההשקה, התמחור או תמהיל המוצרים מקזזים את הצמיחה.
הוצאות תפעוליות ורווח תפעולי
ההוצאות המתואמות צפויות לעלות מכ3.39 מיליארד דולר לכ3.65 מיליארד דולר. אם הרווח התפעולי ימשיך לצמוח מהר מההכנסות, הדבר יחזק את איכות הצמיחה. התרחבות בהוצאות בלי שיפור ברווחיות תעלה חשש שהמעבר לפתרונות מערכת מלאים דורש השקעה כבדה יותר מהצפוי.
סיכום
AMD יצאה מהרבעון כחברה שמרכז הכובד שלה נמצא בבירור במרכזי הנתונים ובבינה המלאכותית. הצמיחה, הרווחיות והתחזית השתפרו, אך השלב הבא דורש מהחברה להמיר שותפויות ומוצרים חדשים להכנסות בקנה מידה גדול תוך שמירה על שיעורי הרווח.
המניה ירדה לאחר שעות המסחר בכ8.9%, למרות התוצאות החזקות.
התגובה מיוחסת לציפיות גבוהות לפני הדוח ולתחזית לשיעור רווח גולמי מתואם של 56%.