סיכום דו״ח Q2 2026 חברת (SpaceX (SPCX
5.8.2026

בקצרה
- הכנסות SpaceX זינקו ב-92% ל-7.81 מיליארד דולר ברבעון השני של 2026, כאשר Starlink ופעילות הבינה המלאכותית הובילו את הצמיחה, מה שמצביע על התחזקות משמעותית ביכולת החברה להגדיל את היקף עסקיה ולמנף את פעילויות הליבה שלה.
- Starlink הפכה למנוע הרווח העיקרי של SpaceX, עם הכנסות קישוריות שעלו ב-66% ל-4.29 מיליארד דולר ומספר מנויים שהוכפל ל-12 מיליון, מה שמדגיש את הפוטנציאל העצום של שירותי התקשורת הלוויינית כמקור הכנסה יציב וצומח לחברה.
- פעילות הבינה המלאכותית של SpaceX הציגה צמיחה מרשימה עם זינוק של 247% בהכנסות ל-2.56 מיליארד דולר ורווח EBITDA מתואם של 1.15 מיליארד דולר, מה שמעיד על יכולת החברה למסחר במהירות את תשתיות הבינה המלאכותית שלה ולהפוך אותן למנוע צמיחה משמעותי.
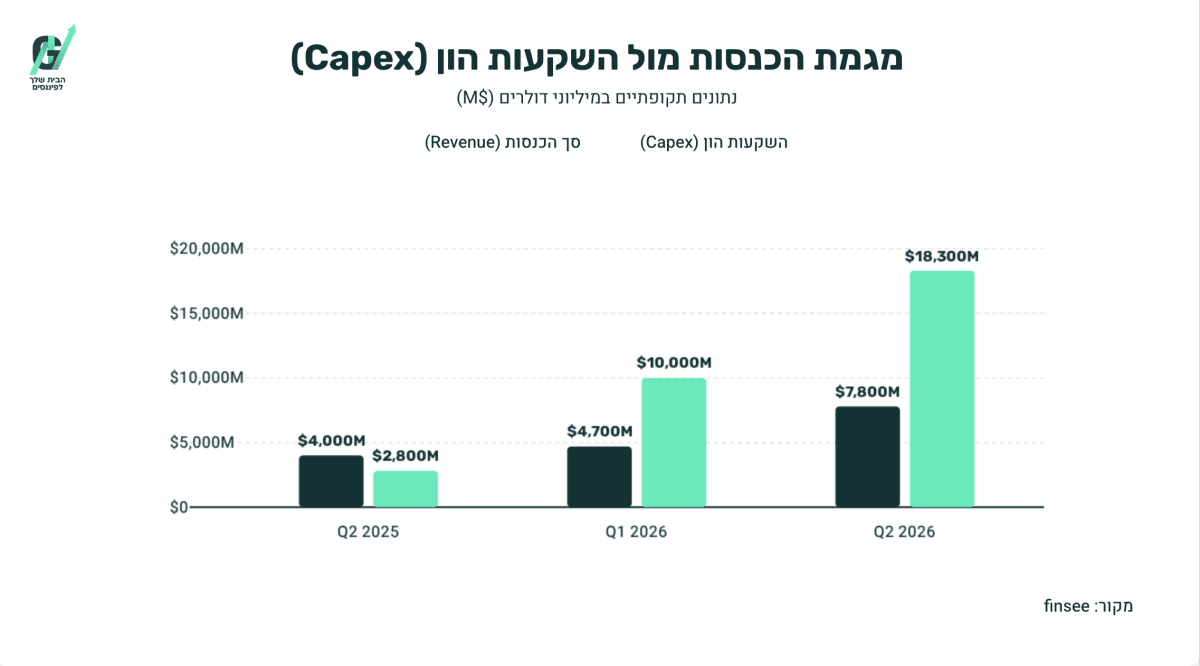
- SpaceX מתמודדת עם סיכון מהותי של השקעות הון גבוהות במיוחד, שהגיעו ל-18.37 מיליארד דולר ברבעון, לעומת EBITDA מתואם של 3.54 מיליארד דולר, מה שמעלה חשש לגבי יעילות ההון ויכולת החברה לממן את צמיחתה ללא תלות מתמשכת בגיוסי הון וחוב.
עיקרי הדוח
• הכנסות: זינקו ב92% ל7.81 מיליארד דולר, בהובלת Starlink ופעילות הבינה המלאכותית.
• הפסד נקי: הצטמצם מ1.01 מיליארד דולר ל541 מיליון דולר, וההפסד למניה הסתכם ב0.09 דולר.
• EBITDA מתואם: רווח לפני ריבית, מסים, פחת והפחתות, גדל ב191% ל3.54 מיליארד דולר.
SpaceX, חברת החלל, התקשורת והבינה המלאכותית שדיווחה לאחר סיום המסחר, פרסמה את הדוח הרבעוני הראשון שלה מאז ההנפקה בנאסד״ק ביוני. החברה משלבת שיגורי חלל באמצעות Falcon וStarship, שירותי תקשורת לוויינית דרך Starlink ותשתיות מחשוב ומודלים תחת פעילות הבינה המלאכותית. הודעת התוצאות הרשמית שהוגשה לSEC
הרבעון הציג האצה בכל שלושת תחומי הפעילות, אך הסיפור הגדול נמצא בשינוי בתמהיל החברה. פעילות הבינה המלאכותית כבר מייצרת יותר הכנסות מפעילות השיגורים, בזמן שStarlink הפכה למנוע הרווח העיקרי של הקבוצה. לצד הצמיחה, החברה מוציאה סכומים חריגים על מרכזי נתונים, Starship והרחבת מערך הלוויינים.
תזת ההשקעה התחזקה מבחינת יכולת הצמיחה והמינוף התפעולי, כלומר היכולת להגדיל את הרווח מהר יותר מההכנסות. מנגד, היא נעשתה מורכבת ומסוכנת יותר בשל השקעות ההון הגבוהות, רכישת Cursor המתוכננת ב60 מיליארד דולר והתלות בהמרת חוזי תשתיות הבינה המלאכותית להכנסות מתמשכות.
התרחיש השורי
Starlink הוא מנוע הצמיחה והרווח הברור ביותר. מספר המנויים הוכפל בתוך שנה ל12 מיליון, והכנסות הקישוריות עלו ב66% ל4.29 מיליארד דולר. הרווח התפעולי של התחום צמח ב79% ל1.66 מיליארד דולר, מהר יותר מההכנסות. נוסף על השוק הצרכני, הכנסות מארגונים וממשלות יותר מהוכפלו ל1.81 מיליארד דולר, והחברה זכתה בחוזים רב שנתיים בהיקף של יותר מ6 מיליארד דולר עבור Starshield.
המשך התרחבות בתעופה, בספנות, בסלולר ובביטחון עשוי להגדיל את ההכנסה מכל לוויין ולהפוך את Starlink לפלטפורמת תקשורת רחבה יותר משירות אינטרנט ביתי.
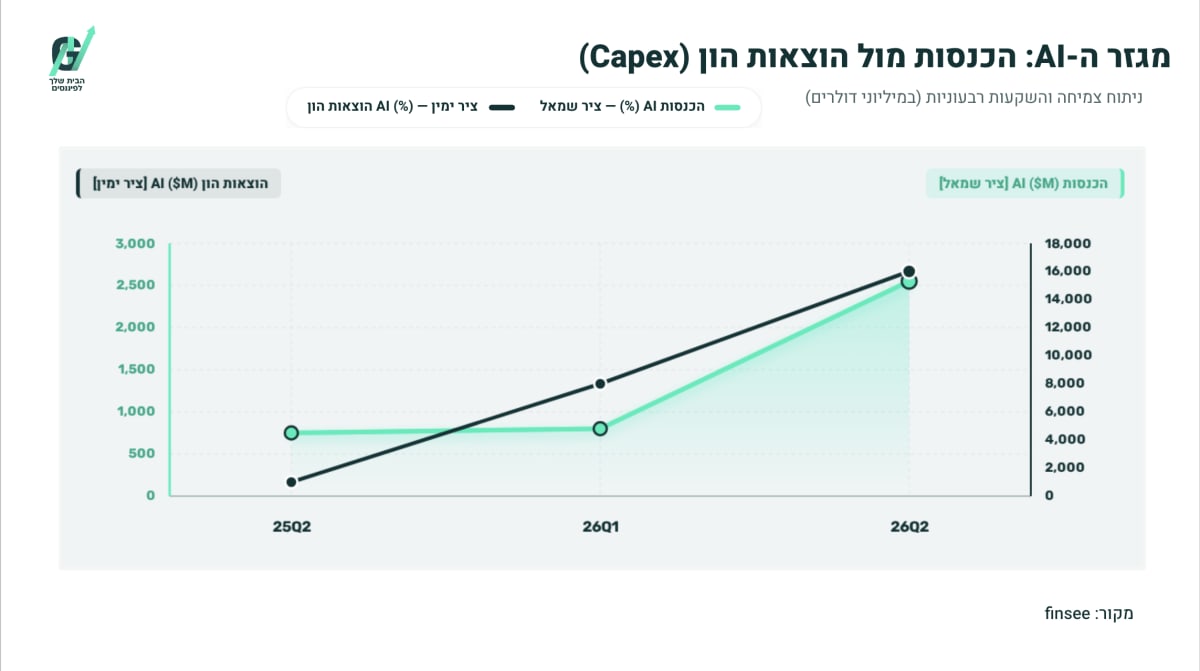
המנוע השני נמצא במסחור המהיר של תשתיות הבינה המלאכותית. הכנסות התחום זינקו ב247% ל2.56 מיליארד דולר, לאחר שהחברה חתמה על הסכמי שירותי ענן בהיקף מכירות חוזי של 14.1 מיליארד דולר. התחום עבר מהפסד EBITDA מתואם של 276 מיליון דולר לרווח של 1.15 מיליארד דולר, אף שנותר בהפסד תפעולי של 1.26 מיליארד דולר.
אם החברה תמשיך להגדיל את ניצול מתקני המחשוב ולהכיר בהכנסות מהחוזים הקיימים, הפעילות עשויה להפוך ממוקד השקעות כבד למנוע רווח משמעותי.
התרחיש הדובי
הסיכון המרכזי הוא פער עצום בין הרווח המתואם לבין המזומנים הנדרשים להשקעות. החברה הציגה EBITDA מתואם של 3.54 מיליארד דולר, אך השקעות ההון הגיעו ל18.37 מיליארד דולר ברבעון ול28.48 מיליארד דולר במחצית הראשונה. פעילות הבינה המלאכותית לבדה צרכה השקעות של 15.83 מיליארד דולר ברבעון. המזומנים שגויסו בהנפקת המניות והאג״ח מספקים כרית משמעותית, אך אינם משנים את העובדה שהמודל הנוכחי דורש השקעות גבוהות בהרבה מהמזומנים שהפעילות מייצרת.
הסיכון השני נמצא במורכבות ובאיכות הרווח. תחום הבינה המלאכותית עדיין מפסיד יותר ממיליארד דולר ברמה התפעולית, פעילות החלל הגדילה את ההפסד התפעולי ל542 מיליון דולר, וStarlink הוא התחום היחיד שמציג רווח תפעולי משמעותי. במקביל, SpaceX מתכננת לרכוש את Cursor ב60 מיליארד דולר. שילוב רכישה גדולה בזמן שהחברה מרחיבה מרכזי נתונים, מפתחת את Starship ומשקיעה בדור חדש של לוויינים מגדיל את סיכון הביצוע ואת האפשרות שההון יתפרס על יותר מדי פרויקטים במקביל.
מסקנה
תזת ההשקעה התחזקה ברמה העסקית. SpaceX הראתה שStarlink מסוגלת לייצר צמיחה ורווח תפעולי משמעותי, בזמן שפעילות הבינה המלאכותית החלה להפוך השקעות להכנסות חוזיות ולEBITDA חיובי. המשתנה החשוב ביותר מעכשיו הוא יעילות ההון: האם החברה תצליח לייצר תשואה מספקת מעשרות מיליארדי הדולרים שהיא משקיעה, בלי להפוך את הצמיחה לתלות קבועה בגיוסי הון וחוב.
הנושאים המרכזיים
Starlink הופכת לעוגן הכלכלי של הקבוצה
פעילות הקישוריות ייצרה כ55% מהכנסות הקבוצה ואת כל הרווח התפעולי החיובי ברמת המגזרים. מספר המנויים הוכפל, אך ARPU, ההכנסה החודשית הממוצעת ממנוי, ירד מ85 דולר ל66 דולר בשל התרחבות למדינות ולמסלולים זולים יותר. הצמיחה בכמות המשתמשים מפצה בינתיים על הירידה בהכנסה מכל משתמש, אך המשקיעים יצטרכו לבדוק אם המודל נשאר רווחי גם ככל שהחברה נכנסת לשווקים בעלי כוח קנייה נמוך יותר.
הבינה המלאכותית משנה את זהות החברה
הכנסות הבינה המלאכותית כבר גבוהות כמעט פי שלושה מהכנסות פעילות החלל. עיקר הצמיחה הגיע משירותי תשתית ומחשוב ולא מפרסום, שהכנסותיו ירדו מ426 מיליון דולר ל367 מיליון דולר. השינוי מעביר את מרכז הכובד של הפעילות ממודל המבוסס על X ומנויים למודל עתיר הון המבוסס על מכירת כוח מחשוב. החוזים החדשים מספקים נראות טובה יותר, אך גם דורשים הקמת קיבולת מראש.
פעילות השיגורים צומחת אך ההפסד מתרחב
הכנסות החלל עלו ב29% ל962 מיליון דולר בעקבות מספר גבוה יותר של שיגורים ללקוחות ותמהיל חיובי, אך ההפסד התפעולי גדל מ369 מיליון דולר ל542 מיליון דולר. הוצאות המחקר והפיתוח על Starship עלו ב55% ל1.08 מיליארד דולר. Starship עשויה להפחית מהותית את עלות השיגור ולהרחיב את יכולת פריסת הלוויינים, אך עד שתגיע לשימוש מסחרי רחב היא ממשיכה להכביד על הרווחיות.
המאזן חזק בזכות ההנפקה
SpaceX סיימה את הרבעון עם כ100 מיליארד דולר במזומנים ובניירות ערך סחירים, לאחר שגייסה כ85.7 מיליארד דולר נטו בהנפקה ועוד 25 מיליארד דולר באג״ח. מנגד, החוב והתחייבויות החכירה הגיעו לכ39.36 מיליארד דולר. הנזילות מאפשרת לחברה לממן את תוכנית ההתרחבות הנוכחית, אך חלק משמעותי ממנה נוצר מגיוס הון ולא מפעילות שוטפת.
שאלות מפתח
-
מתוך 14.1 מיליארד דולר של מכירות חוזיות בתחום הבינה המלאכותית, מהו לוח הזמנים להכרה בהכנסות וכמה השקעות נוספות נדרשות כדי לספק את הקיבולת שהובטחה?
-
כיצד רכישת Cursor ב60 מיליארד דולר צפויה להיות ממומנת, ומהם יעדי ההכנסות והרווחיות שיצדיקו את מחיר העסקה?
-
באיזו נקודה החברה צופה שההשקעות בStarship ובמרכזי הנתונים יתחילו לרדת ביחס להכנסות ויאפשרו יצירת תזרים מזומנים חופשי חיובי?
למה לשים לב ברבעון הבא
השקעות ההון בתחום הבינה המלאכותית
השקעות של 15.83 מיליארד דולר ברבעון הן המדד החשוב ביותר לאיכות הצמיחה. המשך צמיחה מהירה בהכנסות לצד התמתנות בהשקעות יחזק את האפשרות שהפעילות מתקרבת למינוף תפעולי. עלייה נוספת בהשקעות בלי גידול מקביל בהכנסות תגדיל את הסיכון לשריפת מזומנים ממושכת.
רווחיות Starlink
המשקיעים צריכים לעקוב אחר הרווח התפעולי, מספר המנויים וההכנסה הממוצעת למנוי. המשך צמיחה ברווח למרות ירידה בARPU יראה שהתרחבות בינלאומית מייצרת יתרונות לגודל. האטה במספר המצטרפים או לחץ על שולי הרווח עשויים לערער את המנוע הפיננסי שמממן את שאר הקבוצה.
ההפסד התפעולי בתחום הבינה המלאכותית
המעבר לEBITDA מתואם חיובי הוא התקדמות, אך ההפסד התפעולי עדיין עומד על 1.26 מיליארד דולר. צמצום נוסף בהפסד לצד הכרה בהכנסות מהחוזים החדשים יחזק את איכות השיפור. חזרה להתרחבות בהפסד תראה שהרווח המתואם מושפע במידה רבה מהנטרול של פחת ותגמול מבוסס מניות.
סיכום
SpaceX יצאה מהרבעון עם בסיס הכנסות רחב יותר, Starlink רווחית יותר ופעילות בינה מלאכותית שכבר מייצרת הכנסות משמעותיות. עם זאת, היא הפכה לחברה עתירת הון בצורה קיצונית, והמבחן המרכזי יהיה לא קצב הצמיחה בלבד אלא התשואה שתייצר על ההשקעות העצומות.
המניה ירדה לאחר שעות המסחר בכ7%