סיכום דו״ח Q2 2026 הבורסה לניירות ערך (TASE)
4.8.2026

בקצרה
- הבורסה לניירות ערך הציגה צמיחה מרשימה בהכנסות של 36% ל-185.4 מיליון ש"ח ברבעון השני של 2026, וזינוק של 81% ברווח הנקי ל-78.9 מיליון ש"ח, מה שמשקף מינוף תפעולי חזק ויכולת להמיר עלייה בפעילות לרווחיות גבוהה יותר עבור המשקיעים.
- העלייה במחזורי המסחר היומיים, שכללה זינוק של 84% במניות ל-5.8 מיליארד ש"ח ו-38% באג"ח תאגידיות, הובילה לצמיחה של 37% בהכנסות מעמלות מסחר וסליקה, דבר המעיד על חוסן וגיוון במקורות ההכנסה התלויים בפעילות השוק.
- ההכנסות משירותי מסלקה זינקו ב-67% ל-58.6 מיליון ש"ח, והכנסות מדמי רישום ומידע צמחו ב-13% ו-15% בהתאמה, מה שמדגיש את הרחבת בסיס ההכנסות שאינו תלוי ישירות במחזורי המסחר ומחזק את יציבות המודל העסקי של הבורסה.
- דירקטוריון החברה אישר תוכנית רכישה עצמית של מניות בהיקף של עד 150 מיליון ש"ח, מה שמהווה איתות חיובי מצד ההנהלה לגבי הערכתה לשווי החברה ומספק תמיכה נוספת למחיר המניה, במיוחד בתקופה של התייצבות קצב הצמיחה הרבעוני.
עיקרי הדוח
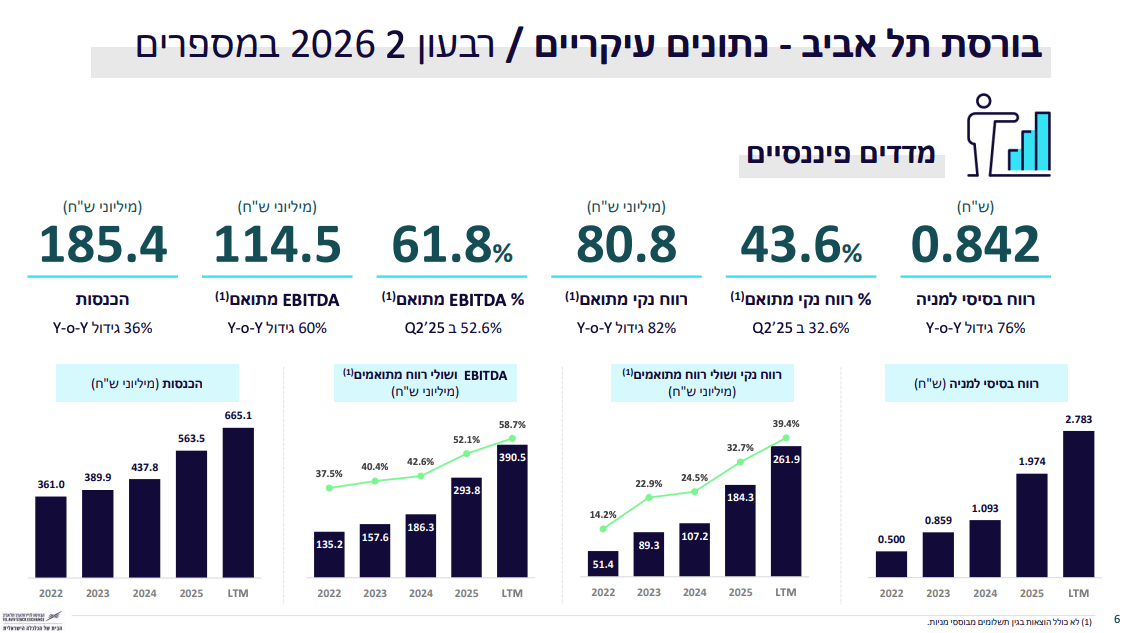
• ההכנסות: צמחו ב36% והגיעו ל185.4 מיליון ש״ח, לעומת 136.1 מיליון ש״ח ברבעון המקביל.
• הרווח הנקי המדווח: זינק ב81% ל78.9 מיליון ש״ח, והרווח הבסיסי למניה עלה ב76% ל0.842 ש״ח.
• הEBITDA מתואם: צמח ב60% ל114.5 מיליון ש״ח.
• שיעור EBITDA המתואם: עלה מ52.6% ל61.8%, בזכות צמיחה מהירה בהכנסות ביחס להוצאות.
• עמלות המסחר והסליקה צמחו ב37%, וההכנסות משירותי מסלקה זינקו ב67%.
• דירקטוריון החברה אישר תוכנית לרכישה עצמית של מניות בהיקף של עד 150 מיליון ש״ח.
הבורסה לניירות ערך בתל אביב שכולנו מכירים, היא התשתית המרכזית שעליה מתנהל שוק ההון הישראלי. החברה מפעילה את מערכות המסחר והסליקה, גובה עמלות ממסחר בניירות ערך, מספקת שירותי משמורת ומידע ומנהלת את רישום החברות והמכשירים הפיננסיים הנסחרים בישראל. החברה פרסמה היום את תוצאות הרבעון השני, בתקופה שהתאפיינה בעלייה חדה במחזורי המסחר, בהנפקות ובהיקף הנכסים המוחזקים במערכות הבורסה.
הרבעון היה חזק מאוד בהשוואה לשנה שעברה. העלייה בפעילות בשוק המניות, באגרות החוב ובקרנות הנאמנות תורגמה לצמיחה כמעט בכל מקורות ההכנסה ולשיפור חד ברווחיות. עם זאת, בהשוואה לרבעון הראשון של 2026, ההכנסות נותרו כמעט ללא שינוי, בעוד ששיעור EBITDA המתואם ירד מעט מ63.1% ל61.8%. כלומר, המגמה השנתית חזקה, אך קצב השיפור הרבעוני מתחיל להתייצב לאחר הזינוק בתחילת השנה.
התרשים מטה מציג את הצמיחה בהכנסות וברווחיות של הבורסה, לצד העלייה ברווח הבסיסי למניה ל0.842 ש״ח.
מקור: מצגת משקיעים, הבורסה לניירות ערך.
התרחיש השורי
מנוע הצמיחה הראשון הוא העלייה החדה בפעילות בשוק ההון הישראלי. מחזור המסחר היומי הממוצע במניות ובהמירים עלה ב84% ל5.8 מיליארד ש״ח, המחזור באג״ח תאגידיות עלה ב38% ל1.5 מיליארד ש״ח והמחזור באג״ח ממשלתיות עלה ב22% ל4.6 מיליארד ש״ח.
כתוצאה מכך, ההכנסות מעמלות מסחר וסליקה צמחו ב37% ל67.4 מיליון ש״ח. העלייה רחבה ואינה נשענת רק על אפיק מסחר אחד, מה שמחזק את איכות הצמיחה. אם הפעילות הגבוהה בשוק המקומי תימשך, הבורסה יכולה להמשיך ליהנות מצמיחה בהכנסות בלי להגדיל את בסיס ההוצאות באותו קצב.
מנוע הצמיחה השני מגיע מהשירותים שאינם תלויים ישירות במספר העסקאות. ההכנסות משירותי מסלקה זינקו ב67% ל58.6 מיליון ש״ח, בין היתר בזכות עלייה בדמי המשמורת, בשווי הנכסים ובשירותים הניתנים לחברי הבורסה. ההכנסות מדמי רישום ואגרות עלו ב13% ל28.3 מיליון ש״ח, וההכנסות מהפצת מידע ושירותי קישוריות צמחו ב15% ל30.2 מיליון ש״ח. הגיוון הזה חשוב מפני שהוא מפחית במידה מסוימת את התלות במחזורי המסחר ומחזק את היציבות של המודל העסקי.
התרחיש הדובי
הסיכון המרכזי נמצא בתלות הגבוהה בפעילות שוק ההון. העלייה במחזורי המסחר תמכה ברוב הצמיחה ברבעון, אך מחזורים גבוהים מושפעים מתנודתיות, מביצועי המדדים, מהיקף ההנפקות ומהמצב הכלכלי והביטחוני. אם הפעילות בשוק תיחלש, ההכנסות מעמלות מסחר וסליקה עלולות לרדת במהירות. פעילות הנגזרים כבר סיפקה דוגמה לכך, עם ירידה של 14% במחזור היומי הממוצע וירידה של 6% בהכנסות מהתחום.
הסיכון השני הוא שההשוואה השנתית החזקה מסתירה התמתנות לעומת הרבעון הקודם. ההכנסות עלו מ183.3 מיליון ש״ח ברבעון הראשון ל185.4 מיליון ש״ח בלבד ברבעון השני, בעוד שEBITDA המתואם ירד מ115.6 מיליון ש״ח ל114.5 מיליון ש״ח. ההוצאות המדווחות עלו ב10% לעומת השנה שעברה, בעיקר בשל עלייה בהוצאות העובדים ובהוצאות תפעוליות נוספות. אם מחזורי המסחר יתייצבו וההוצאות ימשיכו לעלות, השיפור בשיעורי הרווח עלול להיעצר.
מסקנה
הדוח מחזק את תזת ההשקעה בבורסה בזכות צמיחה רחבה בהכנסות, מינוף תפעולי חזק ושיפור משמעותי ברווחיות. החברה הצליחה לתרגם את הגידול בפעילות בשוק ההון לעלייה מהירה יותר ברווח, ובמקביל הרחיבה מקורות הכנסה שאינם תלויים רק במסחר. תוכנית הרכישה העצמית מוסיפה איתות חיובי מצד ההנהלה, אך המשתנה המרכזי להמשך יהיה היכולת לשמור על רמת הפעילות הגבוהה גם לאחר ההתייצבות שנרשמה בין הרבעון הראשון לשני.
הנושאים המרכזיים
מחזורי המסחר הפכו לצמיחה בהכנסות
העלייה במחזורי המסחר במניות, באג״ח ובמק״מ תרמה לצמיחה של 37% בהכנסות ממסחר וסליקה. במניות ובהמירים ההכנסות הושפעו מעלייה חדה במחזור היומי הממוצע מכ3.2 מיליארד ש״ח לכ5.8 מיליארד ש״ח. הירידה מ60 ל57 ימי מסחר קיזזה חלק מהשיפור, אך לא מנעה צמיחה חזקה. הנתון מראה שהבורסה נהנית ממינוף תפעולי גבוה בתקופות של התרחבות בפעילות.
שירותי המסלקה הפכו למנוע הכנסות מרכזי
שירותי המסלקה ייצרו 58.6 מיליון ש״ח והיוו 32% מהכנסות הרבעון, לעומת 26% ברבעון המקביל. העלייה נבעה משירותים לחברי הבורסה ומדמי משמורת, שהושפעו מהעלייה בשווי הנכסים ומהעמלה הנגבית בגינם. זהו שינוי חשוב בתמהיל, מפני שהפעילות הזאת תלויה יותר בשווי הנכסים ובשימוש בתשתיות הבורסה ופחות במספר העסקאות בכל יום.
התרשים מטה מציג את תמהיל ההכנסות של הבורסה ואת התרומה הגוברת של שירותי המסלקה ומקורות ההכנסה שאינם תלויים ישירות במחזורי המסחר.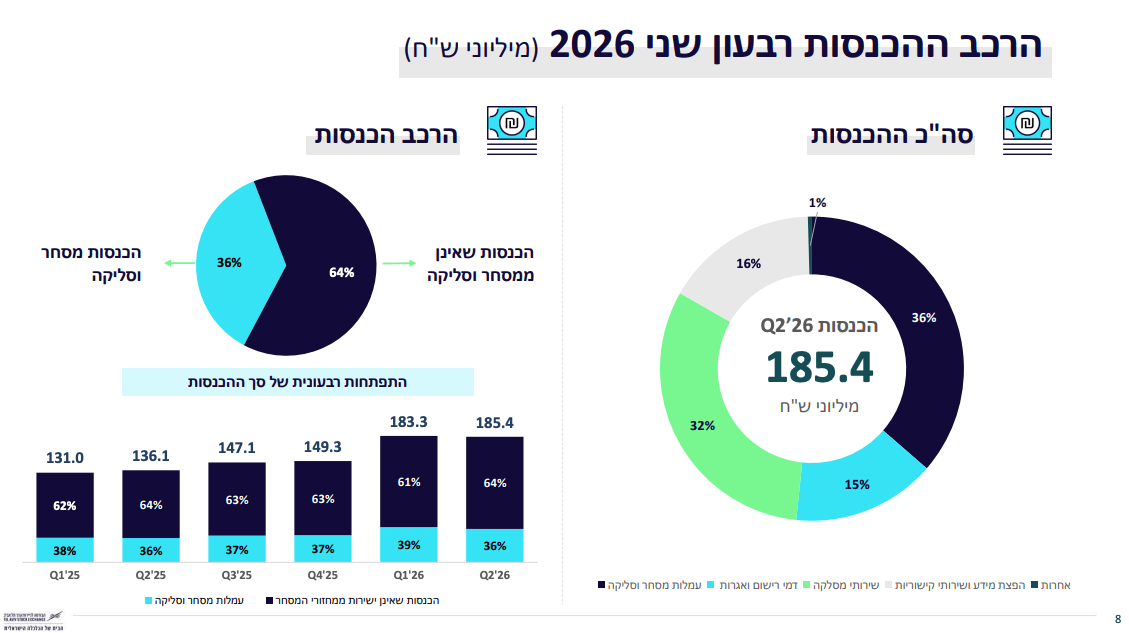
מקור: מצגת משקיעים, הבורסה לניירות ערך.
הרווח צמח מהר יותר מההכנסות
ההוצאות המדווחות עלו ב10%, בזמן שההכנסות צמחו ב36%. כתוצאה מכך, הרווח מפעילות עלה ב75% ל97 מיליון ש״ח והרווח הנקי המדווח זינק ב81% ל78.9 מיליון ש״ח. הרווח הנקי המתואם, שאינו כולל הוצאות בגין תשלומים מבוססי מניות, הגיע ל80.8 מיליון ש״ח ושיעורו מההכנסות עלה מ32.6% ל43.6%. הפער בין קצב צמיחת ההכנסות להוצאות ממחיש את המינוף התפעולי הגבוה במודל העסקי.
החזרת ההון לבעלי המניות מתרחבת
הבורסה שילמה במרץ 2026 דיבידנד של 144.8 מיליון ש״ח, מתוכו 54.3 מיליון ש״ח כדיבידנד מיוחד. לאחר תאריך הדוח אישר הדירקטוריון תוכנית לרכישה עצמית בהיקף של עד 150 מיליון ש״ח, שתוכל להתבצע עד סוף 2026 בהתאם לתנאי השוק ושיקול דעת ההנהלה. האישור אינו מבטיח שכל הסכום ינוצל, אך הוא מצביע על ביטחון במאזן וביכולת החברה להחזיר הון נוסף לבעלי המניות.
שאלות מפתח
- איזה חלק מהצמיחה בשירותי המסלקה נובע מעלייה זמנית בשווי הנכסים, ואיזה חלק משקף הרחבה מתמשכת בשירותים ובמספר הלקוחות?
- האם ההנהלה מעריכה שמחזורי המסחר במניות ובהמירים יכולים להישאר קרובים לרמה של 5.8 מיליארד ש״ח ביום גם בתקופה של ירידה בתנודתיות?
- מהם התנאים שיקבעו כמה מתוך תוכנית הרכישה העצמית בהיקף של 150 מיליון ש״ח ימומש בפועל ועד סוף השנה?
למה לשים לב ברבעון הבא
מחזור המסחר היומי
המשך מחזור יומי גבוה במניות, באג״ח ובקרנות יתמוך בהכנסות מעמלות ובמינוף התפעולי. שמירה על מחזור המניות קרוב לרמת הרבעון הנוכחי תיחשב חיובית, בעוד שירידה חדה תחזיר את החשש שהצמיחה ברבעון הייתה מחזורית וזמנית.
שיעור EBITDA המתואם
שיעור EBITDA המתואם עמד על 61.8%, לעומת 52.6% בשנה שעברה אך מעט מתחת ל63.1% ברבעון הראשון. שמירה על שיעור של יותר מ60% תעיד שהחברה מצליחה לשלוט בהוצאות. ירידה מתמשכת לצד הכנסות יציבות תצביע על שחיקה במינוף התפעולי.
מימוש הרכישה העצמית
המשקיעים צריכים לעקוב אחר היקף המניות שיירכש בפועל, מחיר הרכישה וקצב הביצוע. מימוש משמעותי בתמחור סביר עשוי לצמצם את מספר המניות ולתמוך ברווח למניה. היעדר ביצוע לא יהיה בהכרח שלילי, מפני שהתוכנית כפופה לתנאי השוק, אך הוא יחליש את המסר שהתקבל מעצם האישור.
סיכום
הבורסה הציגה רבעון חזק עם צמיחה רחבה, שיפור ברווחיות ומאזן שמאפשר לה להמשיך להשקיע בפעילות ולהחזיר הון לבעלי המניות. העלייה בשירותי המסלקה ובמקורות ההכנסה שאינם תלויים ישירות במסחר משפרת את איכות התוצאות, אך החברה עדיין רגישה למחזוריות בשוק המקומי. עד הדוח הבא, השאלה המרכזית תהיה אם הפעילות הגבוהה תישמר או שההתייצבות בין שני הרבעונים הראשונים תהפוך להאטה.