בית המשפט עצר את קיצור הדרך של חוסכי סלייס, ולמה גם רוב לא יכול להחליט על הכסף של כולם
4.8.2026

בקצרה
- בית המשפט המחוזי בתל אביב עצר הסדר שהוצע לעמיתי אשכול פינברט בפרשת סלייס, וקבע שרוב העמיתים אינם יכולים לוותר בשם המיעוט על זכויות כספיות ותביעות עתידיות, מה שמבטיח הגנה על זכויות כלל החוסכים ומחייב הסדר כולל שיאושר על ידי המנהל המורשה.
- פרשת סלייס מתמקדת בכ-850 עד 900 מיליון שקל מכספי חוסכים שהועברו ל'קרנות אדומות' פרטיות בחו"ל, ללא מידע מספק על הנכסים או דרך מימושם, מה שמדגיש את הסיכונים בהשקעות מורכבות ובלתי נזילות ומחייב בחינה יסודית של מנגנוני הפיקוח והשקיפות.
- ההצעה שנדחתה כללה שתי חלופות: קבלת כ-27 מיליון דולר (כ-51.5% מהחבות) תוך 18 חודשים, או המתנה של 5-6 שנים בתקווה לקבל סכום גבוה יותר, תוך ויתור על תביעות עתידיות, מה שמציג דילמה קשה לחוסכים בין נזילות מיידית לויתור על חלק מהכסף לבין סיכון והמתנה ארוכה יותר.
- השופטת קבעה כי רק המנהל המורשה של סלייס, רו"ח אפי סנדרוב, מוסמך להגיש תוכנית הסדר שתחייב את כלל העמיתים, כדי למנוע 'מרוץ אל הכסף' שבו קבוצה אחת מקבלת נכסים בקלות ומשאירה פחות לאחרים, מה שמבטיח חלוקה הוגנת ושוויונית של הנכסים בין כל החוסכים.
תארו לעצמכם שחסכתם במשך עשרים או שלושים שנה לפרישה, לילדים או פשוט לשקט הנפשי שלכם.
יום אחד אתם מגלים שחלק מהכסף תקוע בקרנות בחו״ל, בלי אפשרות ברורה למשוך אותו ובלי לדעת מתי, וכמה ממנו, יחזור.
ואז מגיעה הצעה קשה, לקבל בערך מחצית מהכסף בתוך שנה וחצי, או להמתין עוד חמש עד שש שנים בתקווה לקבל יותר.
עבור חוסך שזקוק לכסף עכשיו, גם החזר חלקי יכול להרגיש כמו גלגל הצלה.
על הרקע הזה ניסו עורכי הדין המייצגים חלק מעמיתי אשכול פינברט לקדם הסדר בפרשת סלייס.
אלא שההצעה לא נגעה רק למי שתמך בה. היא ביקשה לאפשר לרוב העמיתים לאשר את המתווה ולחייב גם חוסכים שהתנגדו לו.
בית המשפט המחוזי בתל אביב עצר את המהלך. השופטת סיגל יעקבי קבעה שרוב העמיתים לא יכול לוותר בשם המיעוט על כסף, זכויות ותביעות עתידיות. לפי ההחלטה, רק המנהל המורשה של סלייס, רו״ח אפי סנדרוב, מוסמך להגיש תוכנית שיכולה לחייב את כלל העמיתים.
מאחורי הדיון המשפטי נמצאת שאלה פשוטה: איך מחזירים לחוסכים את כספם במהירות, בלי שהקבוצה שהתארגנה ראשונה תקבל יותר ותשאיר לאחרים רק את מה שנותר?
כדי להבין את ההחלטה צריך לחזור לפרשת סלייס
סלייס ניהלה קופות גמל וקרנות השתלמות, ובהן קופות בניהול אישי המוכרות בשם IRA.
במסלול כזה החוסך מקבל חופש רחב יותר לבחור את השקעותיו בעצמו או בעזרת מנהל מטעמו.
החופש הזה יכול להישמע מושך, אבל הכסף עדיין נמצא בתוך חיסכון פנסיוני וכפוף לכללים ולפיקוח.
בדצמבר 2023 מינתה רשות שוק ההון את רו״ח אפי סנדרוב למנהל מורשה של סלייס, לאחר שנמצאו כשלים בהתנהלות החברה.
בלב הפרשה נמצאות קרנות חוץ פרטיות שכונו ״הקרנות האדומות״, שאליהן הועברו לפי מסמכי ההליך כ850 עד 900 מיליון שקל מכספי החוסכים.
בחלק מהמקרים לא התקבל מידע מספק על הנכסים, על שוויים, על זהות הגורמים ששלטו בהם או על הדרך למכור אותם ולהחזיר את הכסף.
העמיתים חולקו לקבוצות המכונות אשכולות, לפי הסוכנים והיזמים שדרכם בוצעו ההשקעות.
אחד האשכולות הגדולים והמורכבים הוא פינברט, שבמסגרתו הועברו יותר מ60 מיליון דולר לקרנות זרות.
המארגנים והמספרים מאחורי הקרנות האדומות
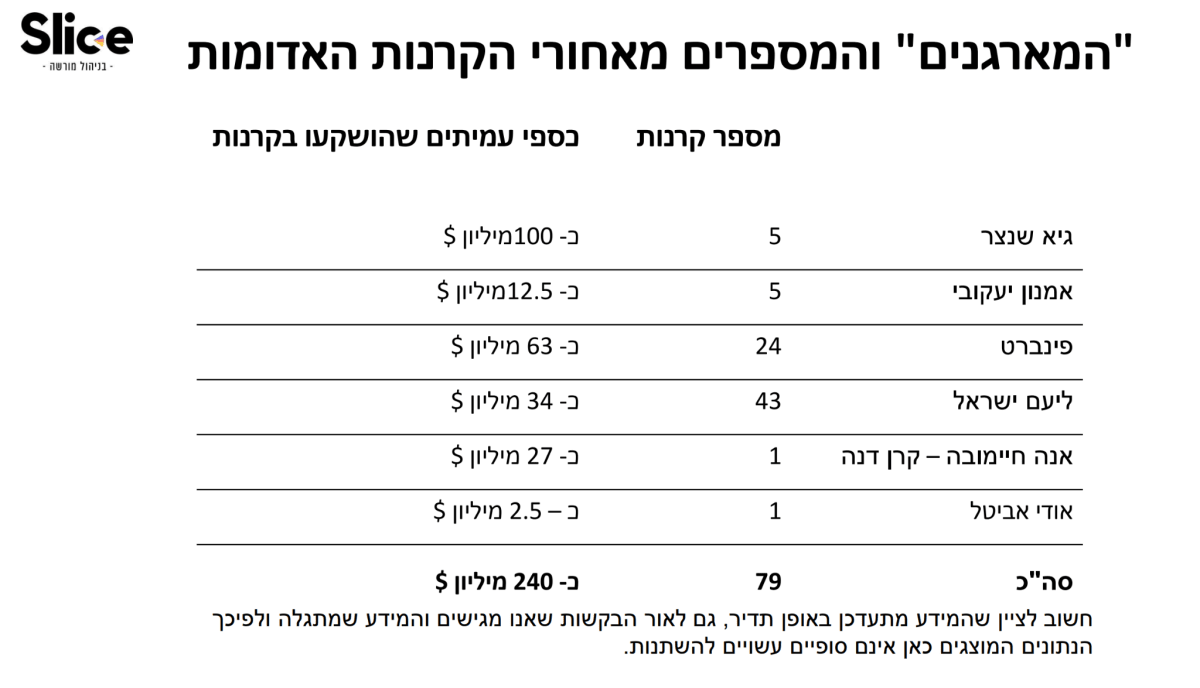
בכתבה שכתבתי ביולי 2025, הצגתי את סלייס כחלק מתופעה רחבה יותר של השקעות מורכבות ולא נזילות ששיווקו לחוסכים לצד פיקוח חלש וניגודי עניינים.
הכתבה הנוכחית ממשיכה מאותה נקודה בדיוק אחרי שהכסף כבר נתקע, השאלה עוברת מאיך זה קרה למי מוסמך להחליט כיצד מנסים להשיב אותו.
ההצעה היא מחצית מהכסף בקרוב או להמתין בתקווה לקבל יותר
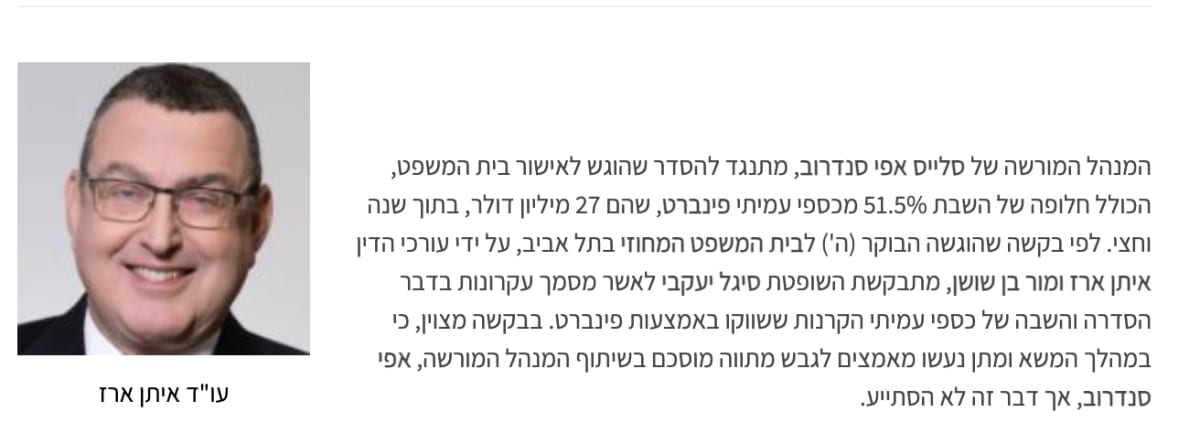
עורכי הדין איתן ארז ומור בן שושן, המייצגים חלק מעמיתי אשכול פינברט, גיבשו הסכם עקרונות מול גורמים הקשורים לקרנות.
האפשרות הראשונה הייתה לממש נכסים ולקבל כ27 מיליון דולר בתוך 18 חודשים, סכום שהוצג ככ51.5% מהחבות הרלוונטית.
האפשרות השנייה הייתה להשאיר את הכסף בקרנות לחמש עד שש שנים, בתקווה לקבל סכום גבוה יותר.
בשני המסלולים נדרשו העמיתים לוותר על תביעות עתידיות נגד חלק מהצדדים.
מנקודת המבט של יוזמי ההצעה, היתרון ברור.
חוסך שזקוק לכסף יכול לבחור בהחזר מהיר יותר, גם במחיר של ויתור על חלק מהסכום.
חוסך שמוכן להמתין ולקחת סיכון נוסף יכול לנסות לקבל יותר בעתיד.
הבעיה התחילה ברגע שהבקשה ביקשה לקבל החלטה ברוב קולות ולחייב גם עמיתים שהתנגדו, כאן בית המשפט עצר את המהלך.
למה הרוב לא יכול להחליט בשם כולם
אנחנו רגילים לחשוב שהרוב קובע, אבל רוב לא תמיד יכול לוותר על זכות אישית של אדם אחר.
אם עשרה אנשים מחזיקים בזכויות בנכס ושישה רוצים למכור אותו במהירות במחיר נמוך, הם לא יכולים בהכרח לוותר בשם ארבעת האחרים על תביעות או נכסים השייכים להם.
זה העיקרון שעמד בבסיס ההחלטה.
השופטת קבעה שאין למתווה בסיס משפטי שמאפשר לחייב את כלל העמיתים.
החוק מעניק למנהל המורשה את הסמכות להציע תוכנית הסדר, להביא אותה לבית המשפט, לשמוע התנגדויות ולבדוק כיצד היא משפיעה על הקבוצות השונות.
המסלול הזה נועד למנוע מרוץ אל הכסף.
אם קבוצה אחת מאתרת נכס שקל למכור ומקבלת את התמורה לפני כולם, עלולים להישאר פחות נכסים לחוסכים אחרים המחזיקים בזכויות דומות.
במצב כזה, מי שיקבל יותר יהיה מי שהתארגן ראשון או הצליח לממן ייצוג משפטי טוב יותר.
זה גם לא אומר שכל חוסכי סלייס אמורים לקבל אותו שיעור החזר.
לכל אשכול עשויים להיות נכסים, חוזים ובטוחות שונים.
השוויון שבית המשפט מבקש להגן עליו הוא שוויון בדרך, לבדוק את הזכויות בצורה מסודרת ולא לאפשר לקבוצה אחת לבצע מהלך שפוגע באחרות.
בית המשפט לא קבע שההסדר גרוע
חשוב לדייק בנקודה הזאת.
בית המשפט לא קבע שהחזר של 51.5% נמוך מדי ולא בחן אם עדיף להמתין חמש או שש שנים.
הבקשה נדחתה מפני שהוגשה במסלול שלא יכול לחייב את כל העמיתים.
עמית בודד או קבוצת עמיתים עדיין יכולים להגיע להסכמה פרטית, כל עוד הם לא מקבלים כספים השייכים לאחרים ולא מחייבים חוסכים שלא הצטרפו.
השופטת גם קראה למנהל המורשה לבחון את עקרונות ההצעה ולבדוק אם ניתן לשלב חלקים ממנה בתוכנית רשמית.
עורכי הדין מסרו כי בכוונתם לבקש רשות לערער לבית המשפט העליון.
במילים פשוטות, הדלת להסדר לא נסגרה.
בית המשפט רק קבע מי רשאי להחזיק בידית ולפתוח אותה.
למה הסדר אחר בפרשת סלייס דווקא אושר
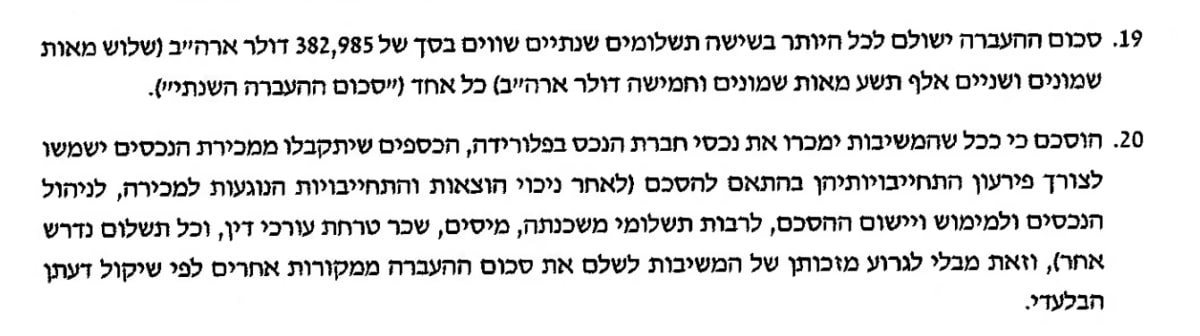
יום לפני ההחלטה בעניין פינברט אישר בית המשפט הסדר באשכול אודי אביטל.
במסגרת ההסדר התחייבו קבוצת SMI ואודי אביטל להעביר לעמיתים כ2.3 מיליון דולר, סכום המייצג כ91% מההפקדות הנומינליות בדולרים, בתשלומים לאורך תקופה של עד שש שנים.
ההבדל המרכזי לא נמצא רק בשיעור ההחזר.
ההסדר באשכול אביטל הוגש בידי המנהל המורשה במסגרת הסמכות שקיבל בחוק.
הסדר פינברט קודם בידי קבוצה פרטית שביקשה לחייב גם את מי שלא הסכים לו.
גם ההשוואה בין 91% לבין 51.5% עלולה להטעות. קבלת 91% לאורך שש שנים לא שווה לקבלת אותו סכום היום.
הכסף נשחק, אי אפשר להשתמש בו או להשקיע אותו וקיים סיכון שהתשלומים יתעכבו.
מהצד השני, החזר של 51.5% בתוך 18 חודשים עשוי להתאים לחוסך שזקוק לכסף, אך להיראות נמוך מדי לחוסך שמוכן להמתין.
לפני שמשווים בין הסדרים צריך לשאול כמה כסף יתקבל, מתי הוא יגיע, אילו בטוחות קיימות ומה קורה אם התשלומים נעצרים.
שיעור ההחזר לבדו לא מספר את הסיפור המלא.
 מקור: פוליסה
 מקור: הסדר אודי אביטל
גם למסלול הרשמי יש מחיר
קל להבין למה צריך מנהל מורשה שרואה את התמונה המלאה. קשה יותר להסביר זאת לחוסך שהכסף שלו תקוע כבר שנים.
מאז מינוי המנהל המורשה בדצמבר 2023 עברו יותר משנתיים וחצי. עבור מי שהגיע לגיל פרישה, הזמן הזה מתבטא בחסכונות שלא ניתן להשתמש בהם.
גם עלויות הניהול המורשה עוררו ביקורת. ביולי 2026 התבקשה ועדת הכספים לאשר הלוואה נוספת של 13 מיליון שקל למימון המשך הפעילות וההליכים להשבת הכספים.
הוועדה סירבה לאשר את הבקשה ודרשה פירוט נוסף על העלויות, התוצאות והסיכוי להשיב את הכסף.
מכאן מגיע הטיעון החזק של יוזמי הסדר פינברט. גם הליך שנועד להגן על כולם עלול להפוך לאיטי, יקר ומתיש. חלק מהחוסכים יעדיפו לקבל סכום נמוך יותר ולסיים את הסיפור.
בית המשפט לא ביטל את התסכול הזה, אבל קבע שתסכול מוצדק לא יוצר סמכות משפטית שלא קיימת בחוק.
עכשיו המבחן עובר למנהל המורשה
החלטת בית המשפט מעניקה למנהל המורשה שליטה ברורה במסלול ההסדר, ויחד איתה גם אחריות גדולה יותר.
לא מספיק להסביר למה המתווה הפרטי לא יכול להתקדם.
החוסכים צריכים לדעת אילו חלקים ממנו אפשר לאמץ, איזה שיעור החזר ניתן להשיג, כמה זמן התהליך צפוי להימשך ומה היתרון בהמשך המאבק המשפטי לעומת הסכמה מהירה יותר.
אם המסלול הרשמי ישיג החזר גבוה יותר ויחלק אותו בצורה הוגנת, ההחלטה לעצור את ההסדר הפרטי תיראה מוצדקת.
אם השנים יעברו בלי פתרון ברור, החוסכים ישאלו בצדק אם ההגנה על ההליך באה על חשבון היכולת להציל את הכסף.
זה המתח האמיתי בפרשת סלייס.
אסור לאפשר לקבוצה אחת לסגור עסקה על חשבון אנשים שלא היו מיוצגים בחדר, אבל הליך משפטי מסודר לא באמת עוזר לחוסך אם הכסף מגיע מאוחר מדי, נשחק לאורך השנים או נבלע בעלויות.
הלקח לחוסכים מתחיל לפני שהכסף נתקע
רוב האנשים נתקלים במונחים כמו ״מנהל מורשה״ ו״תוכנית הסדר״ רק אחרי שמשהו משתבש.
בשלב הזה מרחב הבחירה שלהם כבר קטן והם תלויים בבתי משפט, ברגולטור ובנכסים שנמצאים לעיתים במדינות אחרות.
הלקח החשוב מגיע הרבה קודם. לפני שמעבירים חיסכון פנסיוני להשקעה פרטית או אלטרנטיבית, לא מספיק לשאול איזו תשואה הוצגה במצגת.
צריך להבין מה בדיוק קונים, מי מחזיק בכסף, מי קובע את שווי הנכס, מתי אפשר למכור אותו, אילו בטוחות קיימות ובאיזו מדינה צריך לפעול אם משהו משתבש.
אם אי אפשר לקבל תשובות ברורות, זו כבר תשובה בפני עצמה. נכס שלא נסחר בבורסה לא מגיע עם מחיר יומי או קונה שממתין בלחיצת כפתור.
הוא יכול להמשיך להופיע בדוח עם שווי מסוים, בזמן שהמרחק בין המספר לבין כסף שאפשר להשתמש בו גדול מאוד.
אין קיצור דרך, אבל גם אסור שהדרך תהפוך למטרה
החלטת בית המשפט לא פתרה את המצוקה של עמיתי פינברט ולא הוכיחה שהמתווה הפרטי היה גרוע.
היא קבעה שקבוצה אחת לא יכולה להשתמש ברוב קולות כדי לוותר על זכויות של אחרים, ורק הגורם שקיבל סמכות בחוק רשאי להגיש תוכנית שמחייבת את כולם.
הכלל הזה נועד להגן על החוסכים, אבל הוא יעמוד במבחן רק אם המסלול הרשמי יצליח לייצר תוצאה.
עכשיו המנהל המורשה צריך לבחון את ההצעה שכבר גובשה ולהציג דרך ברורה קדימה.
הבחירה עדיין קשה, לקבל פחות בתוך זמן סביר, או להמשיך להילחם על יותר בלי לדעת כמה זמן יעבור ומה יישאר בסוף.
בית המשפט קבע מי מוסמך לקבל את ההחלטה בשם כולם.
עכשיו צריך לוודא שהסמכות הזאת לא הופכת לעוד סיבה לחוסכים להמתין.