העסקה התפוצצה, החוב נשאר, מאיפה נורסטאר תשיג עכשיו את הכסף?
4.8.2026

בקצרה
- ביטול העסקה בין נורסטאר לצחי אבו מותיר את נורסטאר ללא מקור מזומנים חיוני של כ-381 מיליון שקל, סכום שהיה מיועד לכיסוי חובותיה, מה שמחייב אותה למצוא פתרונות מימון חלופיים במהירות כדי לעמוד בהתחייבויותיה הפיננסיות הקרובות.
- העסקה שבוטלה הייתה אמורה לכלול רכישת כ-26% ממניות ג'י סיטי מנורסטאר תמורת כ-660.8 מיליון שקל, לפי מחיר של 14.95 שקל למניה, מה שהיה מפחית את החזקת נורסטאר בג'י סיטי ומספק לה נזילות משמעותית.
- ג'י סיטי איבדה התחייבות משולבת להשקעה של כ-540 מיליון שקל מצד נורסטאר והרוכשת במסגרת גיוס הון מתוכנן של כמיליארד שקל, מה שפוגע ביכולתה לחזק את המאזן ולהפחית את התלות בחובות.
- מבנה העסקה המקורי הראה כי רק כ-381 מיליון שקל מתוך 661 מיליון שקל היו מיועדים לשימוש חופשי של נורסטאר, כאשר היתרה של 280 מיליון שקל יועדה להשתתפותה בגיוס ההון של ג'י סיטי, מה שמדגיש את המורכבות הפיננסית של הקבוצה.
במבט ראשון, ביטול העסקה בין חיים כצמן, בעל השליטה בקבוצת הנדל״ן ג׳י סיטי, לבין צחי אבו, איש הנדל״ן שהיה אמור להיכנס לקבוצה כשותף מרכזי, נראה כמו עוד עסקה שהתפרקה בגלל מחלוקת בין אנשי עסקים.
אבל מאחורי העימות האישי מסתתרת שאלה הרבה יותר חשובה למשקיעים: מאיפה נורסטאר תשיג עכשיו את הכסף שהיא צריכה כדי לעמוד בהתחייבויותיה בשנים הקרובות?
כדי להבין את הבעיה, צריך להכיר את מבנה הקבוצה.
ג׳י סיטי (GCT) היא חברת נדל״ן שמחזיקה ומנהלת מרכזים מסחריים, משרדים, דירות ונכסים המשלבים כמה שימושים בישראל, באירופה, בארצות הברית ובברזיל.
מי שמחזיקה בכ54% ממניות ג׳י סיטי היא נורסטאר (NSTR), חברת החזקות שנמצאת בשליטתו של חיים כצמן. במילים פשוטות, נורסטאר היא הקומה שמעל ג׳י סיטי, ורוב השווי שלה נשען על המניות שהיא מחזיקה בחברת הנדל״ן.
הבעיה היא שנורסטאר צריכה לשלם גם חובות משלה. החזקה במניות יכולה להיות שווה הרבה כסף על הנייר, אבל כדי להשתמש בשווי הזה לתשלום החובות צריך למכור חלק מהמניות, לקבל כנגדן מימון או ליהנות מדיבידנדים שג׳י סיטי תחלק.
כאן נכנסה העסקה עם צחי אבו. היא הייתה אמורה להפוך חלק ממניות ג׳י סיטי למזומן עבור נורסטאר, לחזק את ההון של ג׳י סיטי ולהכניס לקבוצה שותף חדש בעל יכולת פיננסית.
העסקה בוטלה, אבל הצורך בכסף נשאר. כעת נורסטאר צריכה למצוא פתרון אחר, והמשקיעים רוצים לדעת לא רק מתי הוא יגיע, אלא גם כמה מניות היא תיאלץ למכור ובאיזה מחיר.
העסקה הייתה אמורה לפתור שתי בעיות במקביל
במסגרת ההסכם המקורי, ארי נדל״ן שבשליטת צחי אבו הייתה אמורה לרכוש מנורסטאר כ26% ממניות ג׳י סיטי תמורת כ660.8 מיליון שקל, לפי מחיר של כ14.95 שקל למניה.
זה היה רק השלב הראשון, ארי נדל״ן הייתה אמורה לקבל גם אפשרות לרכוש בהמשך כ7% נוספים תמורת 192 עד 204 מיליון שקל. אם האפשרות הייתה ממומשת, ההחזקה של נורסטאר בג׳י סיטי הייתה יורדת מכ54% לכ21% בקירוב.
המשמעות הייתה שחיים כצמן מוותר בהדרגה על השליטה בג׳י סיטי, אך נורסטאר נשארת עם החזקה משמעותית בחברה ויכולה ליהנות מעלייה עתידית בשווייה.
אבל העסקה לא נועדה רק להעביר את השליטה מידיו של כצמן לידיו של אבו.
היא נבנתה כדי לטפל בשתי בעיות במקביל. נורסטאר הייתה זקוקה למזומן כדי להיערך לתשלומי החוב שלה, ואילו ג׳י סיטי הייתה זקוקה להון נוסף כדי לחזק את המאזן ולהפחית את התלות בחובות.
זו נקודה חשובה, משום שכספי העסקה לא היו אמורים להישאר כולם בנורסטאר. חלק מהסכום היה מיועד לשימושיה, וחלק אחר היה אמור לעבור לג׳י סיטי במסגרת גיוס הון.
כך עסקה אחת הייתה אמורה לספק פתרון פיננסי לשתי החברות, אך בדרך שונה לכל אחת מהן.
לא כל 661 מיליון השקלים היו נשארים בנורסטאר
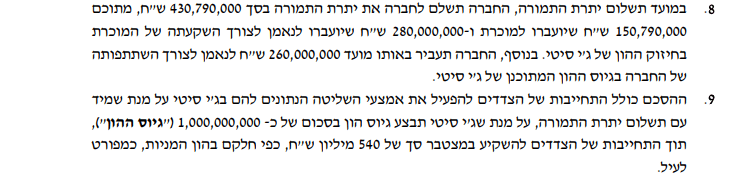
בעמוד השני של הדיווח הרשמי מופיעה חלוקת הכסף בעסקה.
מתוך יתרת התמורה, 150.8 מיליון שקל היו אמורים לעבור לנורסטאר, 280 מיליון שקל היו מיועדים להשתתפות נורסטאר בגיוס ההון של ג׳י סיטי ו260 מיליון שקל נוספים היו אמורים להגיע מארי נדל״ן.
מקור: הבורסה לניירות ערך בתל אביב
נורסטאר לא הייתה מקבלת 661 מיליון שקל לשימוש חופשי
בקריאה ראשונה אפשר לחשוב שנורסטאר הייתה מוכרת מניות, מקבלת כ661 מיליון שקל ומשתמשת בכל הסכום לסגירת חובות, אך בפועל המבנה היה מורכב יותר.
נורסטאר הייתה אמורה לקבל 230 מיליון שקל במועד השלמת העסקה ועוד כ150.8 מיליון שקל בהמשך, כלומר כ380.8 מיליון שקל לשימושיה לפני הוצאות העסקה.
סכום נוסף של 280 מיליון שקל היה עובר לנאמן ונשמר לצורך השתתפות נורסטאר בגיוס הון של ג׳י סיטי.
ארי נדל״ן הייתה אמורה להוסיף לגיוס עוד 260 מיליון שקל, כך ששני הצדדים יחד התחייבו להזרים לג׳י סיטי כ540 מיליון שקל מתוך גיוס מתוכנן של כמיליארד שקל.
ההבדל הזה חשוב למשקיעים, משום שביטול העסקה לא מחק רק מקור מזומן לנורסטאר, אלא גם את העוגן המרכזי של גיוס ההון שתוכנן עבור ג׳י סיטי.
נורסטאר איבדה בשלב זה אפשרות לקבל כ381 מיליון שקל לשימושיה, ואילו ג׳י סיטי איבדה התחייבות משולבת להשקעה של כ540 מיליון שקל מצד נורסטאר והרוכשת.
למה העסקה התפרקה כל כך מהר
העסקה נחתמה בתחילת יולי 2026, אך היחסים בין כצמן לאבו הידרדרו בתוך שבועות.
אבו מתח ביקורת פומבית על הוצאות ההנהלה של ג׳י סיטי ועל שכר הבכירים, והציג כוונה לבצע קיצוץ משמעותי בהוצאות לאחר כניסתו לחברה.
במקביל, ג׳י סיטי הקדימה את כניסתה של קרן כליפה לתפקיד המנכ״לית ואישרה את תנאי העסקתה, מהלך שעורר שאלות לגבי מידת החופש שתישאר לבעל השליטה החדש לבצע שינויים בהנהלה.
המתח החריף לאחר שאבו צירף לעסקה את ישפרו, שבשליטת כידן דהרי וירון אדיב, כשותפה שווה בגוף שהיה אמור לרכוש את המניות.
כצמן טען שההסכם בין ארי נדל״ן לישפרו שינה חלק מההבנות המקוריות ואף אפשר שינוי בזהות הגורם שישלוט בגוף הרוכש, מצב שלדבריו עלול היה ליצור בעיה מול תנאי איגרות החוב של נורסטאר.
אבו הציג תמונה אחרת ומסר שהצדדים הבינו שהם לא רואים את המשך ההתקשרות באותה צורה ולכן החליטו להיפרד בהסכמה.
חשוב להפריד כאן בין העובדה לבין גרסאות הצדדים.
העובדה היא שהעסקה בוטלה בהסכמה, הפיקדון של 20 מיליון שקל יוחזר לרוכשים והצדדים ויתרו על תביעות הדדיות.
השאלה מי דחף בפועל לביטול ומי אחראי להתפרקות היחסים נשארה חלק מהמחלוקת ביניהם.
הלחץ קיים אבל החוב לא עומד לפירעון מחר בבוקר
הכותרת ״נורסטאר נשארה עם חוב של חצי מיליארד שקל״ נשמעת כאילו החברה צריכה למצוא חצי מיליארד שקל באופן מיידי, אך זו לא התמונה המדויקת.
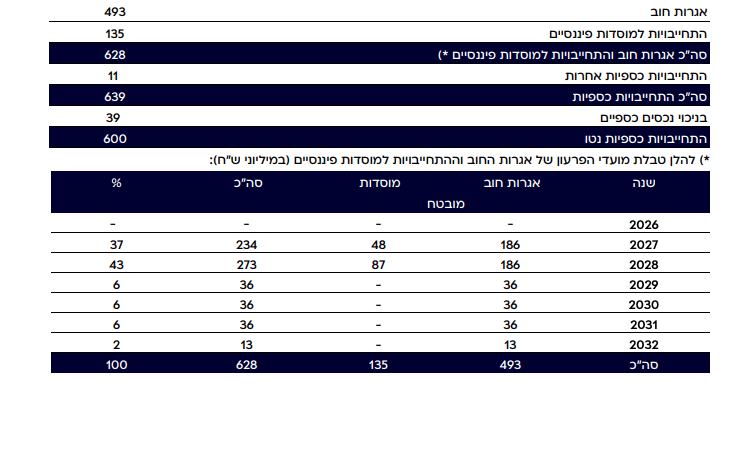
בדוח הרבעוני האחרון, שהתייחס למצב החברה בסוף מרץ 2026, נורסטאר הציגה התחייבויות כספיות של 639 מיליון שקל ונכסים כספיים של 39 מיליון שקל, כך שההתחייבויות הכספיות נטו הסתכמו בכ600 מיליון שקל.
לוח הפירעונות הראה שאין לחברה תשלומי קרן בשנת 2026, בעוד שב2027 היא נדרשת לפרוע כ234 מיליון שקל וב2028 כ273 מיליון שקל.
יחד מדובר בכ507 מיליון שקל בשנתיים האלה.
זה בהחלט סכום שדורש פתרון, במיוחד בחברת החזקות שהנכס המרכזי שלה הוא מניות של חברה אחרת, אך זה לא משבר פירעון שמתרחש היום.
לנורסטאר יש זמן לפעול, והזמן הזה מאפשר לה לחפש משקיע אחר, למכור חלק נוסף ממניות ג׳י סיטי, למחזר חוב קיים, לגייס הון או להשתמש בדיבידנדים שתקבל מג׳י סיטי.
הבעיה היא שכל פתרון כזה מגיע עם מחיר.
לא כל 661 מיליון השקלים היו נשארים בנורסטאר
מכירת מניות במחיר נמוך עלולה לפגוע בבעלי המניות, גיוס הון עלול לדלל אותם, מחזור חוב עלול להיות יקר יותר, ומשיכת דיבידנדים מג׳י סיטי עלולה להשאיר פחות כסף בתוך חברת הנדל״ן לצורך הפחתת החוב והמשך הפעילות.
עיקר הלחץ של נורסטאר מרוכז בשנים 2027 ו2028
טבלת מועדי הפירעון הרשמית של נורסטאר מראה אפס פירעונות קרן ב2026, כ234 מיליון שקל ב2027 וכ273 מיליון שקל ב2028.
הטבלה מחזקת את הטענה שקיים לחץ פיננסי אמיתי, אך לא פירעון מיידי של חצי מיליארד שקל.
מקור: נורסטאר והבורסה לניירות ערך בתל אביב
כצמן חוזר לחפש משקיע אבל עדיין אין עסקה חדשה
כצמן הודיע שדירקטוריון נורסטאר החליט לפתוח מחדש את תהליך המכירה באמצעות דיסקונט קפיטל חיתום.
לדבריו, בתהליך הקודם התקבלו 17 הצעות, ולאחר הודעת הביטול כבר התקבלו פניות נוספות.
הוא גם הבהיר שנורסטאר עדיין מוכנה למכור נתח שיאפשר למשקיע מתאים לקבל את השליטה בג׳י סיטי, כל עוד מדובר בגורם בעל יכולת פיננסית מתאימה.
אלה אמירות חשובות, אך עדיין צריך להתייחס אליהן כהצהרת כוונות ולא כאל פתרון שהושלם.
התעניינות ראשונית שונה מאוד מהצעה מחייבת, והצעה מחייבת עדיין צריכה לכלול מחיר, תנאי תשלום, אישורים רגולטוריים ומקור מימון.
בתקשורת פורסם שכצמן מנהל מגעים למכירת כ23% ממניות ג׳י סיטי תמורת כ850 מיליון שקל, אך נכון למועד כתיבת הסקירה לא נמצא לכך אישור בדיווח רשמי לבורסה.
מסיבה זו, אי אפשר עדיין להניח שהסכום יתקבל או לבנות עליו את יכולת החזר החוב של נורסטאר.
המשקיעים צריכים להבדיל בין נורסטאר לג׳י סיטי
למרות הקשר ההדוק ביניהן, נורסטאר וג׳י סיטי הן שתי חברות שונות עם בעלי מניות, חובות וצרכים פיננסיים שונים.
מחזיקי האג״ח של נורסטאר צריכים להתמקד במקורות המזומן של חברת ההחזקות, בלוח הפירעונות ובמחיר שבו היא תצליח למכור מניות של ג׳י סיטי.
בעלי מניות נורסטאר צריכים לשאול כמה מניות יימכרו, האם העסקה תבוצע במחיר שמייצג את הערך של ג׳י סיטי וכמה מהתמורה באמת יישאר בחברה לאחר פירעון התחייבויות והשקעות נוספות.
בג׳י סיטי עצמה, הבעיה שונה.
החברה ממשיכה להחזיק נכסי נדל״ן ולמכור נכסים שאינם בליבת הפעילות, אך ביטול העסקה הסיר בשלב זה את גיוס ההון של כמיליארד שקל שהיה אמור לחזק את המאזן שלה.
לכן ביטול העסקה משפיע על שתי החברות, אך לא באותה דרך.
נורסטאר איבדה מקור מרכזי למזומן, וג׳י סיטי איבדה תוכנית לחיזוק ההון ולהפחתת המינוף.
השוק מבקש לראות עסקה ולא רק מתעניינים
תגובת המניות ממחישה שהמשקיעים הבינו את ההבדל בין עסקה חתומה לבין חזרה לשלב החיפושים.
נכון לעדכון המסחר שנבדק ב4 באוגוסט 2026, מניית נורסטאר ירדה בכ5.7% ומניית ג׳י סיטי ירדה בכ4.3%, בעוד שמניית ארי נדל״ן עלתה בכ4.3%.
אלה נתונים מתוך יום המסחר והם עשויים להשתנות עד הסגירה, אך הכיוון ברור.
השוק מתמחר מחדש את הסיכון שנורסטאר תתקשה להשיג עסקה חלופית באותם תנאים ובזמן שיאפשר לה להיערך בנוחות לפירעונות של 2027 ו2028.
המבחן האמיתי מתחיל עכשיו
ביטול העסקה לא אומר שנורסטאר עומדת בפני חדלות פירעון, אך הוא מחזיר אותה לבעיה שאותה ניסתה לפתור מלכתחילה.
החברה מחזיקה בנכס משמעותי בדמות מניות ג׳י סיטי ויש לה זמן לבנות פתרון, אך היא צריכה להפוך חלק מהערך הזה למזומן בלי למכור בלחץ ובלי להחליש יותר מדי את ההחזקה שנשארת בידיה.
המספר החשוב הבא לא יהיה כמה משקיעים פנו לכצמן, אלא המחיר בהצעה מחייבת, מספר המניות שיימכרו, מועד קבלת הכסף והסכום שיישאר בפועל בנורסטאר.
עד שזה יקרה, הלחץ הפיננסי נשאר, והמשקיעים יצטרכו לשפוט את הקבוצה לפי פעולות ממשיות ולא לפי כוונות.