סיכום דו״ח Q2 2026 חברת Hut 8 (HUT)
4.8.2026

בקצרה
- הכנסות חברת Hut 8 זינקו ב-81% והגיעו ל-74.9 מיליון דולר ברבעון השני של 2026, בעיקר בזכות התרחבות פעילות כריית הביטקוין ושירותי מחשוב, מה שמדגיש את המשך התלות של החברה בתחום זה למרות כוונתה לגוון את מקורות ההכנסה.
- החברה עברה מרווח של 137.5 מיליון דולר להפסד של 177.1 מיליון דולר, בעיקר כתוצאה מירידה של 138.6 מיליון דולר בשווי נכסי הביטקוין שלה, מה שממחיש את הסיכון הגבוה ואת התנודתיות הפיננסית הנלווית לחשיפה למטבעות קריפטוגרפיים.
- Hut 8 חתמה על חוזים למרכזי נתונים לבינה מלאכותית בהספק של 949 מגה ואט, עם הכנסות בסיס צפויות של כ-26.6 מיליארד דולר לאורך תקופת החוזים, מה שמסמן מעבר אסטרטגי משמעותי לעבר מודל עסקי יציב יותר המבוסס על תשתיות AI.
- החברה גייסה 7.5 מיליארד דולר עבור פרויקטים מרכזיים באמצעות חוב שאינו בעל זכות חזרה לחברה האם, מה שמפחית את הסיכון הישיר לבעלי המניות ומאפשר לה לממן את ההתרחבות האדירה בתחום מרכזי הנתונים מבלי לדלל את בעלותם.
עיקרי הדוח
• ההכנסות זינקו ב81% ל74.9 מיליון דולר, בעיקר בזכות התרחבות פעילות כריית הביטקוין.
• החברה עברה מרווח של 137.5 מיליון דולר להפסד של 177.1 מיליון דולר, בעיקר בשל ירידה של 138.6 מיליון דולר בשווי נכסי הביטקוין.
• הרווח התפעולי המתואם, שמנטרל בין היתר את השפעת מחיר הביטקוין, עלה מ4.2 מיליון דולר ל10.4 מיליון דולר.
• החברה חתמה על חוזים למרכזי נתונים לבינה מלאכותית בהספק של 949 מגה ואט, עם הכנסות בסיס צפויות של כ26.6 מיליארד דולר לאורך תקופת החוזים.
חברת Hut 8 שנסחרת בסימבול HUT מנסה לבצע שינוי שאפתני במיוחד, להפוך מחברת כריית ביטקוין, שתוצאותיה מושפעות מאוד ממחיר המטבע, לאחת מחברות התשתית שעליהן תישען מהפכת הבינה המלאכותית.
החברה החלה את דרכה ככורת ביטקוין, אך בשנים האחרונות היא מנצלת את הגישה שלה לחשמל ולקרקעות כדי להקים מרכזי נתונים גדולים.
הדוח שפורסם היום לפני פתיחת המסחר מציג היטב את תקופת המעבר הזאת. מצד אחד, רוב הכנסות החברה עדיין מגיעות מכריית ביטקוין ושירותי מחשוב.
מצד שני, הסיפור שהמשקיעים קונים כבר מבוסס על חוזים ארוכי טווח להקמת תשתיות מחשוב לבינה מלאכותית.
ההכנסות כמעט הוכפלו, בעיקר בזכות פעילות Compute, הכוללת כריית ביטקוין ושירותי מחשוב.
במקביל, החברה חתמה על חוזים עבור 949 מגה ואט של קיבולת IT, כלומר היקף החשמל שיוקצה ישירות לשרתים ולציוד המחשוב במרכזי הנתונים.
לפי הערכות החברה, החוזים האלה עשויים לייצר יותר מ1.75 מיליארד דולר של NOI שנתי ממוצע. במילים פשוטות, מדובר בהכנסה הצפויה מהפעלת הנכסים לאחר ההוצאות הישירות שלהם, אך לפני הוצאות הנהלה, פחת ומימון.
זה דוח שמחזק את הסיפור הגדול של Hut 8, אבל גם מחדד לנו את הסיכון.
החברה כבר השיגה לקוחות וחלק גדול מהמימון, אך מרכזי הנתונים עדיין לא מייצרים את ההכנסות שהובטחו.
עכשיו מתחיל המבחן האמיתי: לבנות את הקמפוסים, למסור אותם בזמן ולהפוך חוזים של מיליארדי דולרים לתזרים מזומנים אמיתי.
התרחיש השורי
הסיפור הגדול של Hut 8 כבר לא נמצא רק בכריית ביטקוין.
מנוע הצמיחה המרכזי עובר למרכזי נתונים, תחום שיכול לספק לחברה משהו שהיה חסר לה עד היום: הכנסות גדולות, קבועות וצפויות יותר.
לחברה יש 949 מגה ואט של קיבולת מחשוב תחת חוזים, עם שווי בסיס צפוי של כ26.6 מיליארד דולר לאורך חיי ההתקשרויות.
Beacon Point לבדו אחראי לכ19.6 מיליארד דולר מהסכום, לאחר שהלקוח הקיים התחייב לשכור 352 מגה ואט נוספים למשך 15 שנים.
מדובר בחוזי Take or Pay, במילים פשוטות, הלקוח מתחייב לשלם עבור הקיבולת שהזמין גם אם לא ינצל את כולה.
החוזים האלה מעניקים לHut 8 בסיס הכנסות יציב יותר, אך הם עדיין תלויים ביכולת שלה להשלים את הבנייה ולמסור את הקיבולת בזמן.
אם החברה תעמוד במשימה, היא עשויה להפוך מעסק שמושפע מאוד ממחיר הביטקוין לפלטפורמת תשתיות שמייצרת תזרים חוזי לאורך שנים.
היתרון השני נמצא בדרך שבה החברה מממנת את ההתרחבות.
החברה גייסה 7.5 מיליארד דולר עבור River Bend וBeacon Point באמצעות חוב שמשויך לפרויקטים עצמם וללא זכות חזרה לחברה האם.
בנוסף, לאחר המרת האיגרת של Coatue, החברה מציינת שלא נותר לה חוב כללי ברמת החברה האם.
המבנה הזה לא מבטל את הסיכון בפרויקטים, אבל הוא מצמצם את החשיפה הישירה של החברה האם ומפחית את הצורך לגייס הון באמצעות הנפקת מניות.
עבור בעלי המניות, המשמעות פשוטה: אם הפרויקטים יושלמו בהצלחה, Hut 8 עשויה לשמור בידיה חלק גדול יותר מהערך שהם ייצרו.
צבר הפיתוח של Hut 8
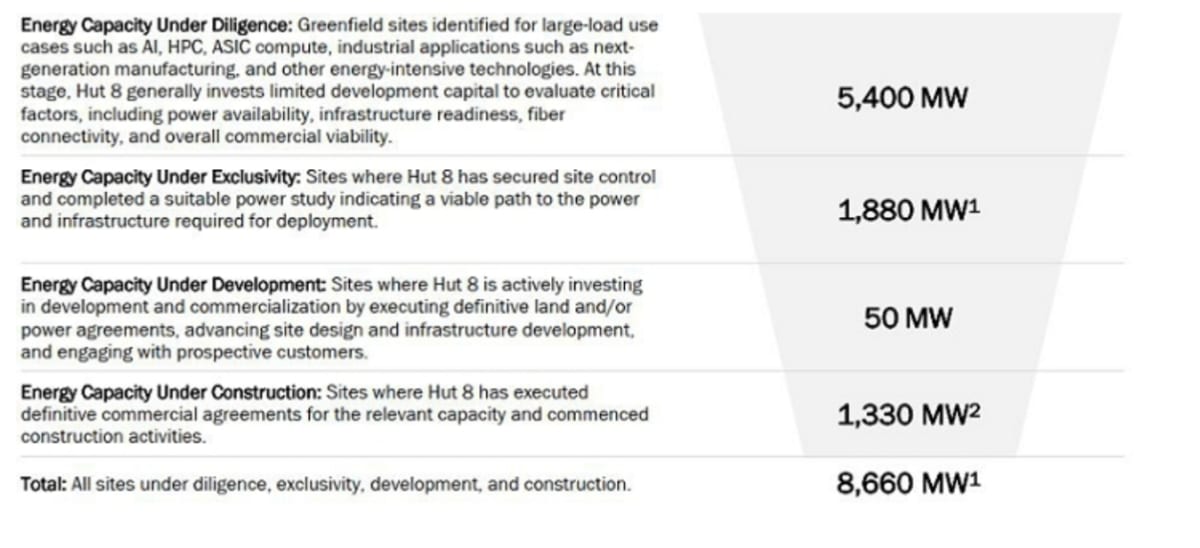
צבר פיתוח כולל של כ8,660 מגה ואט, מתוכו 5,400 מגה ואט נמצאים בבדיקת היתכנות, 1,880 מגה ואט תחת בלעדיות, 50 מגה ואט בפיתוח ו1,330 מגה ואט כבר נמצאים בבנייה.
התרשים מראה שהחוזים הקיימים הם רק חלק מהתמונה. לHut 8 יש מאגר גדול של אתרים שעשויים לתמוך בהמשך הצמיחה, אך הוא גם מדגיש שרוב הקיבולת עדיין נמצאת בשלבים מוקדמים ורחוקה מהפקת הכנסות.
מקור: Hut 8, Q2 2026 Earnings Release
התרחיש הדובי
הסיכון המרכזי הוא פער הזמנים בין החוזים להכנסות.
נכון לרבעון השני, החברה הפיקה רק 1.3 מיליון דולר של הכנסות ישירות מתחום התשתיות הדיגיטליות, בזמן ש72.5 מיליון דולר מתוך הכנסות כוללות של 74.9 מיליון דולר הגיעו מפעילות Compute.
מרכזי הנתונים River Bend וBeacon Point צפויים להתחיל למסור אולמות נתונים רק במהלך 2027.
עיכוב בבנייה, חריגה מהתקציב או שינוי מצד הלקוחות עלולים לדחות את ההכנסות ולהגדיל את עלויות המימון.
שווי החוזים וNOI הצפוי הם יעדים עתידיים של ההנהלה, לא הכנסות שכבר נרשמו בדוחות.
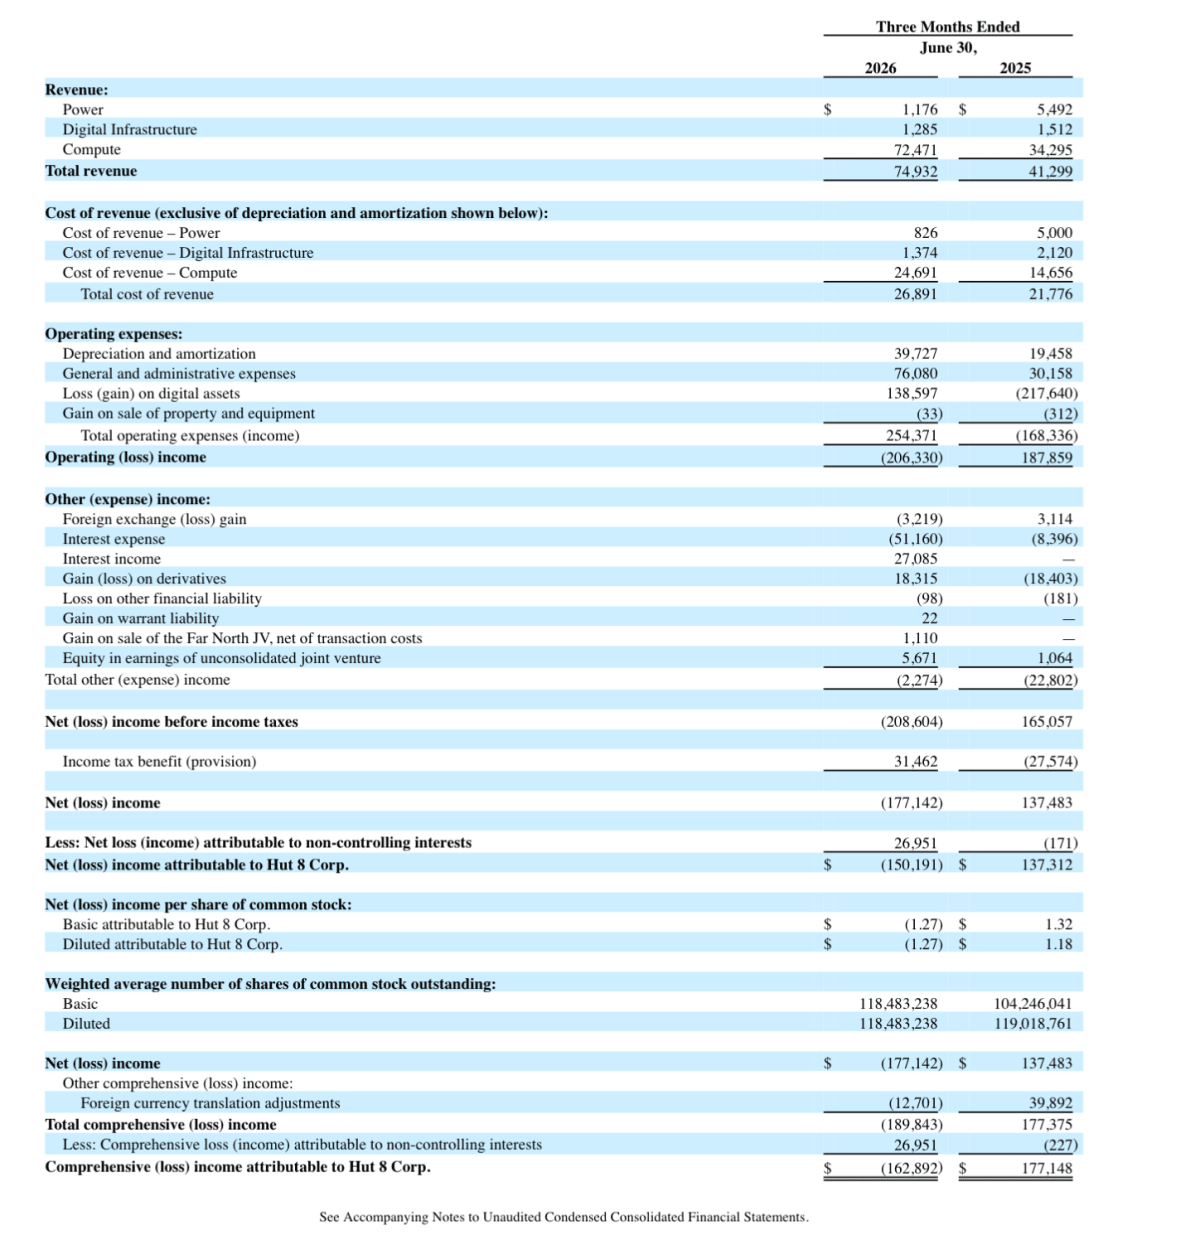
הסיכון השני נמצא באיכות הרווח ובהוצאות. החברה רשמה הפסד נקי של 177.1 מיליון דולר, בעיקר בשל הפסד חשבונאי של 138.6 מיליון דולר על נכסים דיגיטליים.
גם לאחר שמנטרלים את תנודת הביטקוין, הוצאות ההנהלה והכלליות זינקו מ30.2 מיליון דולר ל76.1 מיליון דולר, בעיקר בשל עלייה של 43.6 מיליון דולר בתגמול מבוסס מניות.
הרווח התפעולי המתואם השתפר ל10.4 מיליון דולר, אך עדיין נמוך ביחס להיקף ההשקעות וההוצאות הדרושות לבניית הפרויקטים. החברה תצטרך להראות שהגידול בהוצאות מייצר התקדמות תפעולית ולא הופך למבנה עלויות קבוע וכבד.
ההכנסות צמחו, אבל ההפסד נשאר עמוק
דוח רווח והפסד המשווה בין Q2 2026 לQ2 2025, הטבלה מציגה הכנסות של 74.9 מיליון דולר, הוצאות הנהלה של 76.1 מיליון דולר, הפסד של 138.6 מיליון דולר על נכסים דיגיטליים והפסד נקי של 177.1 מיליון דולר.
מקור: Hut 8, Q2 2026 Earnings Release.
מסקנה
הדוח מחזק את תזת המעבר של Hut 8 מכריית ביטקוין לתשתיות בינה מלאכותית.
החברה השיגה חוזים בהיקף גדול, לקוחות בעלי דירוג השקעה ומימון שמפחית את הסיכון ברמת החברה האם.
אבל שלב ההבטחות הסתיים. המשתנה המרכזי מעכשיו הוא ביצוע: מסירת River Bend וBeacon Point בזמן, במסגרת התקציב ובתשואה שתצדיק את המספרים שהוצגו.
הנושאים המרכזיים
מרכזי הנתונים הופכים לסיפור המרכזי
ההכנסות הנוכחיות עדיין נשענות על כריית ביטקוין, אך השווי שהמשקיעים מייחסים לחברה תלוי יותר ויותר בחוזי מרכזי הנתונים, השלמת Beacon Point והפעלת כמעט גיגה ואט של קיבולת חוזית עשויות לשנות באופן מהותי את תמהיל ההכנסות ואת רמת היציבות של העסק.
ההכנסות מכרייה זינקו, אך נשארו תנודתיות
הכנסות Compute עלו מ34.3 מיליון דולר ל72.5 מיליון דולר, לאחר שמספר מטבעות הביטקוין שנכרו גדל מכ308 לכ935.
מנגד, ההכנסה הממוצעת לכל מטבע שנכרה ירדה מכ98,320 דולר לכ71,905 דולר.
המשמעות היא שהצמיחה הושגה באמצעות הרחבת הקיבולת, בזמן שהכלכלה של כל מטבע שנכרה נחלשה.
המאזן גדול יותר, אבל רוב המזומן מוגבל לפרויקטים
בסוף הרבעון החזיקה החברה ב233.6 מיליון דולר במזומן חופשי ובכ6.79 מיליארד דולר במזומן מוגבל.
רוב המזומן המוגבל הגיע ממימון הפרויקטים וניתן להשתמש בו בעיקר לבנייה ולשירות החוב שלהם.
הוא מחזק את היכולת להשלים את הקמפוסים, אך לא מספק לחברה האם אותה גמישות שמספק מזומן חופשי.
שאלות מפתח
-
איזה חלק מהוצאות ההקמה של River Bend וBeacon Point עדיין צריך להיות ממומן באמצעות מזומן או ביטקוין של החברה?
-
אילו הגנות קיימות בחוזי הלקוחות אם מסירת אולמות הנתונים מתעכבת או עלויות הבנייה חורגות מהתקציב?
-
כמה מתוך הזינוק בהוצאות ההנהלה ובתגמול מבוסס המניות צפוי לחזור ברבעונים הבאים?
למה לשים לב ברבעון הבא
התקדמות הבנייה
שיפור יהיה עמידה באבני הדרך לקראת הפעלת Beacon Point בתחילת 2027 ומסירת האולמות הראשונים בRiver Bend ברבעון השני של 2027.
דחייה בלוחות הזמנים תרחיק את תחילת ההכנסות ותגדיל את סיכון הביצוע.
הוצאות הנהלה ותגמול מבוסס מניות
התמתנות בהוצאות לאחר הזינוק הרבעוני תחזק את איכות התוצאה המתואמת.
המשך גידול מהיר בהוצאות, עוד לפני שמרכזי הנתונים מתחילים לייצר הכנסות, יכביד על התזה.
התלות בכריית ביטקוין
המשקיעים צריכים לעקוב אחר מספר המטבעות שנכרו, העלות הישירה של הפעילות ומחיר הביטקוין.
עד שהחוזים החדשים יתחילו לייצר הכנסות, תנודות במחיר המטבע ימשיכו להשפיע בצורה חזקה על הדוח.
סיכום
Hut 8 יצאה מהרבעון עם הרבה יותר מחזון.
יש לה חוזים גדולים, לקוחות ומימון של מיליארדי דולרים להקמת מרכזי הנתונים.
אבל נכון להיום, רוב ההכנסות שלה עדיין מגיעות מכריית ביטקוין, בזמן שהפעילות שאמורה לשנות את החברה עוד לא התחילה לייצר כסף.
המניה עולה בכ4.2% בטרום המסחר, משום שהמשקיעים מתמקדים בהתרחבות חוזי הבינה המלאכותית וביכולת של החברה לממן את הפרויקטים בלי לדלל את בעלי המניות.
הנתון נכון לבדיקה האחרונה ועשוי להשתנות במהלך המסחר.
Hut 8 כבר הצליחה למכור את החזון ולמצוא מי שיממן אותו.
עכשיו מגיע החלק הקשה באמת, לבנות את מרכזי הנתונים בזמן ולהפוך חוזים של מיליארדים לתזרים מזומנים אמיתי.