סיכום דו״ח Q2 2026 חברת Cipher Digital (CIFR)
4.8.2026
בקצרה
- הכנסות חברת Cipher Digital מכריית ביטקוין צנחו ב-43% ל-24.8 מיליון דולר ברבעון השני של 2026, מה שמשקף את תקופת המעבר של החברה ממודל עסקי תלוי ביטקוין למודל מבוסס מרכזי נתונים, ומדגיש את הצורך במיקוד בזרמי הכנסה יציבים יותר.
- ההפסד הנקי של Cipher Digital התרחב ל-267.5 מיליון דולר, או 0.65 דולר למניה, בעיקר בשל שינוי חשבונאי בשווי ההתחייבות בגין כתבי אופציה, מה שמצביע על חולשה פיננסית נוכחית ומחייב את המשקיעים להבין את הסיכונים הכרוכים בתקופת ההשקעה וההקמה של מרכזי הנתונים.
- חברת Cipher Digital הבטיחה חוזים למרכזי נתונים בהיקף של 700 מגה וואט עם הכנסות חוזיות מצטברות של כ-11.4 מיליארד דולר ותקופות שכירות של 10-15 שנים, מה שמעיד על פוטנציאל צמיחה משמעותי ויכולת לייצר NOI שנתי ממוצע של כ-793 מיליון דולר ברגע שהפרויקטים יגיעו לתפוקה מלאה.
- Cipher Digital השלימה גיוס חוב של 810 מיליון דולר למימון פרויקט Stingray והקדימה בחודשיים את מסירת הקיבולת הראשונה ב-Black Pearl, מה שמחזק את תזת ההשקעה בצד הביצועי ומעיד על יכולת החברה לעמוד בלוחות זמנים ולגייס הון, אך גם מגדיל את רמת המינוף והסיכון הפיננסי הכולל.
עיקרי הדוח
• הכנסות: ההכנסות מכריית ביטקוין ירדו ב43% ל24.8 מיליון דולר, לעומת 43.6 מיליון דולר ברבעון המקביל.
• הפסד הנקי: התרחב ל267.5 מיליון דולר, או 0.65 דולר למניה, בעיקר בשל שינוי חשבונאי בשווי ההתחייבות בגין כתבי אופציה.
• Adjusted EBITD: רווח תפעולי מתואם לפני ריבית, מסים, פחת והפחתות, עבר מרווח של 32.3 מיליון דולר להפסד של 30 מיליון דולר.
• החברה הקדימה בחודשיים את מסירת הקיבולת הראשונה בBlack Pearl והחלה לקבל תשלומי שכירות.
• שלושת חוזי מרכזי הנתונים כוללים קיבולת של 700 מגה וואט והכנסות חוזיות מצטברות של כ11.4 מיליארד דולר.
• החברה השלימה גיוס חוב של 810 מיליון דולר למימון Stingray והבטיחה אופציה על אתר נוסף בהיקף של עד 900 מגה וואט.
חברת Cipher Digital שתפסה את הכותרות אחרי שנכנסה לתחום הדאטה סנטרים, מפתחת ומפעילה מרכזי נתונים תעשייתיים המיועדים למחשוב עתיר ביצועים, לצד פעילות כריית הביטקוין שממנה עדיין מגיעות ההכנסות הנוכחיות.
החברה דיווחה לפני מספר רגעים ופתיחת המסחר, והדוח ממחיש עד כמה היא נמצאת בתקופת מעבר בין שני מודלים עסקיים שונים.
התוצאות הכספיות של הרבעון חלשות. ההכנסות מכריית ביטקוין ירדו ב43% לעומת השנה שעברה וב29% לעומת הרבעון הקודם, ההוצאות על שכר והנהלה גדלו וההפסד התפעולי העמיק.
עם זאת, המספרים הנוכחיים עדיין לא משקפים את הפעילות שעליה בנויה תזת ההשקעה החדשה. מרכזי הנתונים נמצאים בשלבי הקמה ומסירה, ולכן החברה כבר נושאת בעלויות המימון והפיתוח, אך רק מתחילה לקבל את הכנסות השכירות.
האירוע החשוב ביותר ברבעון היה מסירת הקיבולת הראשונה בBlack Pearl בתחילת אוגוסט, חודשיים לפני המועד המקורי.
בכך Cipher עברה לראשונה מהבטחות וחוזים להפעלה שמייצרת שכירות בפועל.
תזת ההשקעה התחזקה בצד הביצוע, אך המאזן, הוצאות הריבית והפער בין קצב ההשקעה לבין כניסת ההכנסות ממשיכים להציב סיכון גבוה.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר מכריית ביטקוין לחוזי שכירות ארוכי טווח עם hyperscalers, חברות ענן ותשתיות שפועלות בקנה מידה עצום.
Cipher מחזיקה כיום ב700 מגה וואט של קיבולת חוזית למרכזי מחשוב עתיר ביצועים, עם הכנסות חוזיות מצטברות של כ11.4 מיליארד דולר ותקופות שכירות בסיסיות של 10 עד 15 שנים.
החברה מעריכה שהחוזים הקיימים ייצרו NOI שנתי ממוצע של כ793 מיליון דולר. NOI הוא הרווח התפעולי מהנכסים לפני הוצאות מימון ומסים.
אם לוחות הזמנים יישמרו, החברה עשויה לעבור ממודל תנודתי שתלוי במחיר הביטקוין למודל עם הכנסות צפויות ויציבות יותר.
הנקודה החיובית השנייה היא יכולת הביצוע והמימון.
הקיבולת הראשונה בBlack Pearl נמסרה חודשיים מוקדם מהמתוכנן, השוכר כבר החל לשלם והציוד לפרויקט מאובטח בכ96%.
גם Barber Lake מתקדם לקראת מסירה ראשונית בספטמבר ותחילת תשלומי שכירות באוקטובר, בעוד שStingray ממומן עד להשלמתו המהותית באמצעות גיוס חוב של 810 מיליון דולר.
הקדמת Black Pearl חשובה מעבר להכנסה המיידית, מפני שהיא עשויה לשפר את האמינות של Cipher מול לקוחות ומממנים ולסייע לה להפוך חלק מצבר הקרקעות והחשמל לחוזים נוספים.
התרחיש הדובי
הסיכון הראשון הוא הפער הגדול בין השווי הכלכלי העתידי של הפרויקטים לבין התוצאות שהחברה מייצרת היום. ההכנסות ברבעון הסתכמו ב24.8 מיליון דולר בלבד, ההפסד התפעולי הגיע ל78.5 מיליון דולר וAdjusted EBITDA היה שלילי ב30 מיליון דולר.
ההכנסות מפעילות מרכזי הנתונים עדיין לא קיבלו ביטוי משמעותי בדוח, ולכן המשקיעים נדרשים לממן ולקבל את סיכוני ההקמה לפני שיוכלו לראות את הרווחים.
עיכובים במסירה, חריגות תקציב או בעיות אצל השוכרים עלולים להאריך את התקופה שבה החברה מציגה הפסדים.
הסיכון השני נמצא במבנה ההון.
לCipher היו בסוף הרבעון כ6 מיליארד דולר של חוב, מול כ4.56 מיליארד דולר של מזומנים, אך כ3.73 מיליארד דולר מהסכום היו מזומנים מוגבלים ברמת הפרויקטים. הוצאות הריבית זינקו ל66.7 מיליון דולר, לעומת 1.1 מיליון דולר בשנה שעברה.
אמנם רוב החוב משויך לפרויקטים בעלי חוזי שכירות, אך רמת המינוף מגדילה את רגישות החברה לעיכובים, לעלויות בנייה וליכולת למחזר חוב. גם מספר המניות הממוצע עלה בכ9%, כך שמימון הצמיחה עשוי להמשיך ליצור דילול לבעלי המניות.
האם משהו השתנה בתזת החברה?
הדוח חיזק את תזת ההשקעה בצד התפעולי, בעיקר בזכות הקדמת Black Pearl, תחילת השכירות ומימון Stingray.
מנגד, התוצאות הכספיות עדיין חלשות והחברה נושאת חוב והוצאות ריבית משמעותיים לפני שהפרויקטים המרכזיים תורמים באופן מלא.
המשתנה החשוב ביותר מעכשיו הוא קצב המעבר מקיבולת שנמצאת בבנייה להכנסות שכירות ותזרים בפועל.
הנושאים המרכזיים
Black Pearl עובר מחוזה להכנסה
המסירה הראשונה בBlack Pearl היא נקודת המפנה החשובה ביותר בדוח. עד עכשיו חלק גדול מהערך של Cipher התבסס על חוזים ותוכניות הקמה.
תחילת תשלומי השכירות מוכיחה שהחברה מסוגלת להפוך קיבולת חשמל, קרקע ומימון למרכז נתונים פעיל. כ96% מהציוד כבר מאובטח והקמת יתרת השלב הראשון והשלב השני ממשיכה, כך שהפרויקט עשוי לתרום בהדרגה יותר הכנסות.
התרחיש מטה מראה את התקדמות הקמת מרכז הנתונים Black Pearl.
החברה מסרה את הקיבולת הראשונה ללקוח חודשיים לפני המועד המתוכנן וכבר החלה לקבל תשלומי שכירות, בעוד שכ96% מהציוד הנדרש להשלמת הפרויקט כבר הובטח.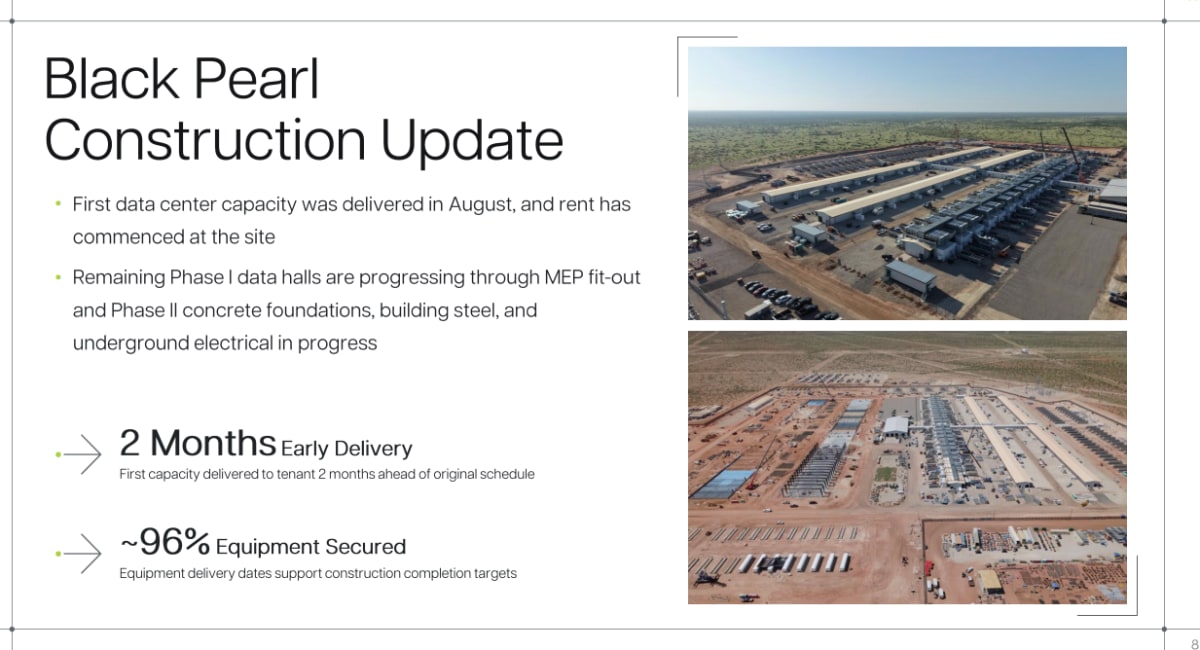
מקור: מצגת משקיעים CIFR
צבר חוזי משמעותי, אך ההכרה בהכנסות רק מתחילה
שלושת חוזי מרכזי הנתונים כוללים 700 מגה וואט, הכנסות חוזיות של כ11.4 מיליארד דולר וNOI שנתי ממוצע של כ793 מיליון דולר לאורך תקופות השכירות הבסיסיות.
עם זאת, אין לפרש את הסכומים האלה כהכנסות שכבר נרשמו או כרווח מובטח.
ההכרה תלויה במסירת הקיבולת, הפעלת האתרים ועמידת השוכרים בהתחייבויותיהם. החודשים הקרובים יקבעו אם הצבר החוזי מתחיל להופיע גם בדוחות הכספיים.
ההתרחבות ממשיכה מעבר לפרויקטים הקיימים
Cipher הבטיחה אופציה על Apollo, אתר בהיקף של עד 900 מגה וואט סמוך לסן אנטוניו, והציגה צנרת כוללת של כ5.3 גיגה וואט עד 2030 ואילך.
הצנרת מספקת פוטנציאל צמיחה גדול, אך חלק ניכר ממנה עדיין תלוי באישורי חיבור לרשת, חוזי שכירות ומימון.
המשקיעים צריכים להבחין בין 700 מגה וואט שכבר נמצאים תחת חוזים לבין קיבולת עתידית שעוד לא הפכה לפרויקט מחייב.
התרחיש מטה מראה את התרחבות פעילות מרכזי הנתונים של Cipher.
לצד 700 מגה וואט שכבר נמצאים תחת חוזים, החברה מציגה צנרת פיתוח שעשויה להגדיל את קיבולת החשמל הכוללת לכ5.3 גיגה וואט עד 2030 ואילך.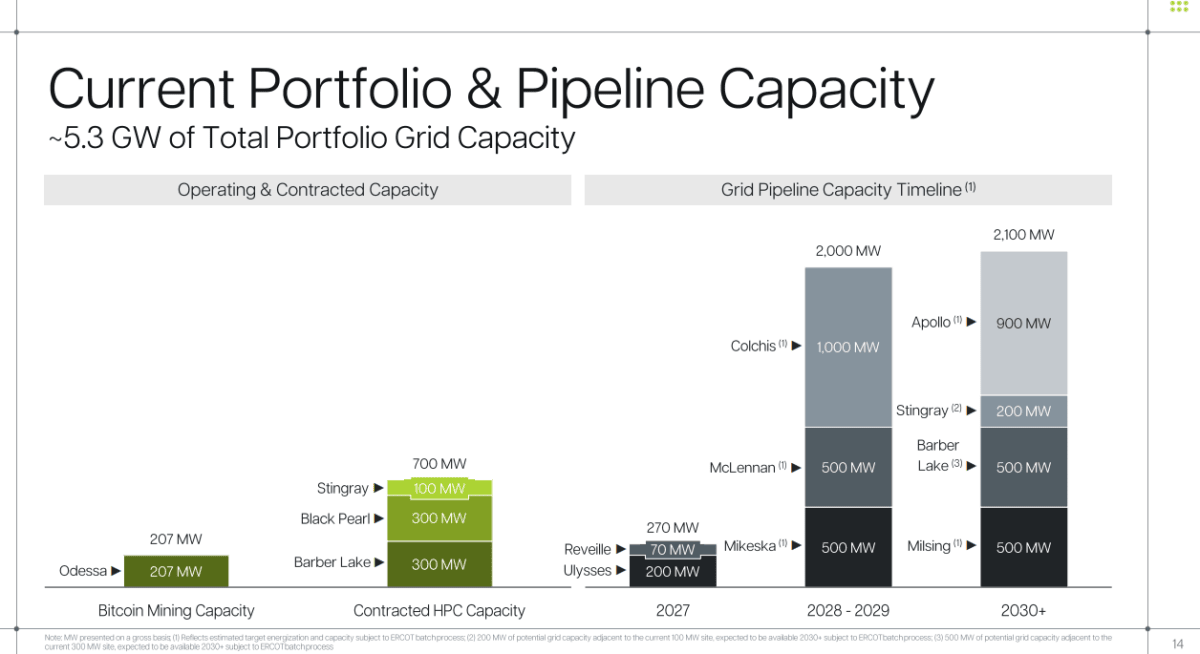
מקור: מצגת משקיעים CIFR
כריית הביטקוין ממשיכה להיחלש
כריית הביטקוין עדיין סיפקה את כל ההכנסות המדווחות ברבעון, אך ההכנסות ממנה ירדו ב43% לעומת השנה שעברה.
החברה כרָתה כ346 מטבעות באתר Odessa ומנהלת שיחות להסבת האתר לאירוח מחשוב עתיר ביצועים. המעבר עשוי לשפר את יציבות ההכנסות בטווח הארוך, אך בטווח הקצר הוא משאיר את החברה עם פעילות כרייה נחלשת והכנסות שכירות שעדיין נמצאות בתחילת דרכן.
שאלות מפתח
-
מהו קצב ההכרה הצפוי בהכנסות ובNOI מBlack Pearl במהלך המחצית השנייה של 2026, לאחר תחילת תשלומי השכירות באוגוסט?
-
איזה חלק מצנרת הקיבולת העתידית ניתן לפתח באמצעות מימון ברמת הפרויקט, בלי להגדיל משמעותית את החוב או לדלל את בעלי המניות?
-
מהם התנאים הנדרשים כדי להפוך את Odessa ואתרים נוספים שנמצאים במשא ומתן לחוזי מחשוב עתיר ביצועים מחייבים?
למה לשים לב ברבעון הבא
קצב ההכנסות מBlack Pearl
שיפור יהיה כניסה מסודרת של הכנסות שכירות והמשך מסירת הקיבולת ללא דחיות.
החמרה תהיה עיכוב בהשלמת אולמות הנתונים או קצב הכנסות נמוך מהמשתמע מתחילת השכירות. זהו המדד הראשון שיראה אם המודל החדש מתחיל לקבל ביטוי כספי.
תחילת השכירות בBarber Lake
החברה מצפה למסירה ראשונית בספטמבר ולתחילת תשלומים באוקטובר. עמידה בלוח הזמנים תוסיף מקור הכנסה חוזי נוסף ותפחית את התלות בBlack Pearl.
דחייה תעלה שאלות לגבי יכולת החברה לנהל מספר פרויקטים גדולים במקביל.
הוצאות הריבית וAdjusted EBITDA
שיפור יהיה צמצום ההפסד המתואם לצד תחילת ההכנסות ממרכזי הנתונים.
החמרה תהיה גידול נוסף בהוצאות המימון ללא עלייה מקבילה בהכנסות.
ככל שהפער יישאר פתוח זמן רב יותר, כך מבנה החוב יהפוך לחלק מרכזי יותר מתזת ההשקעה.
סיכום
Cipher יצאה מהרבעון עם הוכחה טובה יותר ליכולת שלה להקים ולמסור מרכזי נתונים, אך עדיין בלי תוצאות פיננסיות שמשקפות את הפוטנציאל החוזי.
עד הדוח הבא, הסיפור המרכזי יהיה כניסת ההכנסות מBlack Pearl וBarber Lake מול הוצאות הריבית וההשקעה הגבוהות.
המניה יורדת בטרום המסחר בכ4.6%, לאחר שהדוח פורסם לפני פתיחת המסחר. הנתון נכון לזמן הכנת הסיכום ועשוי להשתנות במהלך הטרום.