הכסף המוסדי זורם לחשמל והמבחן הגדול של ג׳נריישן רק מתחיל
4.8.2026

בקצרה
- גופים מוסדיים בישראל, כמו הפניקס, מגדל והראל, מגבירים את חשיפתם לנכסי תשתית ארוכי טווח בתחום האנרגיה, כולל תחנות כוח ומתקנים סולאריים, מה שמעיד על שינוי אסטרטגי בהקצאת הון לטובת נכסים יציבים המייצרים הכנסות קבועות ומתאימים להתחייבויות ארוכות טווח, למרות חוסר הנזילות והחשיפה לרגולציה.
- עסקת רכישת שיכון ובינוי אנרגיה על ידי ג'נריישן קפיטל בסך 4.45 מיליארד שקל ממומנת חלקית באמצעות הכנסת שותפים מוסדיים ישירות לפאוורג'ן, כאשר הפניקס כבר התחייבה להשקיע כ-234 מיליון שקל תמורת כ-7.2% ממניותיה, מה שמפחית את הסיכון הפיננסי של ג'נריישן ומסייע בסגירת פער המימון הנדרש לעסקה.
- לצד ההסכם המחייב עם הפניקס, ג'נריישן קפיטל חתמה על מזכרי הבנות עם מגדל והראל להשקעה נוספת של 500 עד 800 מיליון שקל בפאוורג'ן, מה שעשוי להביא את סך ההשקעות המוסדיות לכ-1.03 מיליארד שקל, אך סכום זה עדיין כפוף לתנאים מתלים כמו בדיקת נאותות ואישורים סופיים, ומדגיש את הצורך בהשלמת תנאים נוספים למימוש מלא של המימון.
- השקעת הפניקס בפאוורג'ן משקפת שווי חברה של כ-3.25 מיליארד שקל לאחר ההשקעה ולפני צירוף פעילות שיכון ובינוי אנרגיה, נתון המאפשר לג'נריישן לרשום רווח חשבונאי של 270 עד 320 מיליון שקל לפני מס, מה שמשפר את דוחותיה והונה העצמי, אך אינו מהווה תזרים מזומנים חופשי מיידי לחשבון הבנק.
דיברנו רבות על עסקת הענק לרכישת שיכון ובינוי אנרגיה, ועכשיו אנחנו מבינים שהיא כבר לא עוסקת רק בג׳נריישן קפיטל ובמחיר של 4.45 מיליארד שקל, הכניסה המתוכננת של הפניקס, מגדל והראל לפאוורג׳ן הופכת אותה גם לסיפור על הדרך שבה גופים מוסדיים בישראל נכנסים עמוק יותר לנכסי תשתית כמו תחנות כוח, מתקנים סולאריים, מערכות אגירה ואספקת חשמל, אלה נכסים שיכולים לייצר הכנסות לאורך שנים ולספק התאמה טובה לכסף שמנוהל לטווח ארוך.
מצד שני, מדובר בנכסים שקשה למכור במהירות, שהשווי שלהם נשען על הערכות ושחשופים לרגולציה, לריבית, לעלויות הקמה ולעיכובים בפרויקטים, לכן הסיפור הגדול כאן הוא לא רק כמה כסף ג׳נריישן הצליחה לגייס.
השאלה החשובה היא אם הפעילות הממוזגת תייצר מספיק תזרים מזומנים כדי להצדיק את המחיר, את מבנה המימון ואת הסיכונים שהמשקיעים לוקחים.
קרדיט: ג׳נריישן קפיטל
המוסדיים עוזרים לג׳נריישן לסגור את פער המימון
למי שלא מכיר, ג׳נריישן קפיטל היא קרן תשתיות ציבורית שמשקיעה בתחומי האנרגיה, התחבורה, הסביבה והלוגיסטיקה.
את פעילות האנרגיה שלה היא מרכזת בפאוורג׳ן, שמחזיקה בנכסים של ייצור חשמל, אנרגיה מתחדשת, אגירה ואספקת חשמל ללקוחות, העסקה המרכזית היא רכישת שיכון ובינוי אנרגיה תמורת 4.45 מיליארד שקל.
אם העסקה תושלם, שיכון ובינוי אנרגיה תהפוך לחברה פרטית בבעלות מלאה של פאוורג׳ן ומניותיה יימחקו מהבורסה, בעוד שאיגרות החוב שלה מסדרות א׳ ו ב׳ ימשיכו להיסחר, כדי לממן מהלך בהיקף כזה, ג׳נריישן לא מסתפקת בהון שגייסה קודם לכן או בחוב חדש.
היא מכניסה שותפים מוסדיים ישירות לתוך פאוורג׳ן וכך מחלקת עמם גם את ההשקעה וגם את הסיכון.
ההסכם המחייב נחתם עם הפניקס, שתשקיע כ234 מיליון שקל בתמורה לכ7.2% מהמניות הרגילות החדשות של פאוורג׳ן.
לאחר מימוש אופציות והשינויים בהשקעה הקיימת שלה, הפניקס צפויה להחזיק בכ12.4% מהמניות הרגילות.
הסכום החדש ישמש לפירעון מימון שהפניקס העמידה בעבר לחברות בנות של פאוורג׳ן עבור פרויקטים של אנרגיה מתחדשת בפולין.
במקביל, ג׳נריישן תרכוש מהפניקס את מניות הבכורה שלה בתמורה נטו של כ187 מיליון שקל, מניות בכורה מעניקות בדרך כלל קדימות בקבלת תשלומים או תשואה, אך לא בהכרח את אותן זכויות הצבעה שמקבל בעל מניה רגילה, ביטולן מפשט את מבנה ההון של פאוורג׳ן ומקל על הכנסת שותפים נוספים.
מיליארד שקל הוא עדיין לא כסף סגור
לצד הפניקס נחתמו מזכרי הבנות עם מגדל והראל להשקעה נוספת של 500 עד 800 מיליון שקל.
אם מלוא הסכום יושקע, ההשקעות מצד הפניקס והמוסדיים הנוספים עשויות להגיע לכ1.03 מיליארד שקל, אבל חשוב לא להציג את כל הסכום כאילו הוא כבר נמצא בקופת פאוורג׳ן.
בשלב זה ההסכם עם הפניקס מחייב, בעוד שההבנות עם מגדל והראל עדיין כפופות לבדיקת נאותות, להסכמים סופיים, לאישורים ולהשלמת רכישת שיכון ובינוי אנרגיה.
המשמעות פשוטה, ג׳נריישן התקדמה משמעותית בבניית מקורות המימון, אך חלק מההון עדיין תלוי בהשלמת תנאים נוספים.
השותפים צפויים גם להעמיד לשותפות פאוורג׳ן מימון נוסף בהיקף מצטבר של 500 מיליון שקל, בהתאם לחלקם, זה לא אומר שמדובר בעוד 500 מיליון שקל שיגיעו רק ממגדל ומהראל, משום שהסכום כולל גם את חלקן של ג׳נריישן, הפניקס והמשקיעים האחרים.
השווי עלה אבל הרווח עדיין חשבונאי
ההשקעה של הפניקס משקפת לפאוורג׳ן שווי של כ3.25 מיליארד שקל לאחר ההשקעה ולפני צירוף הפעילות של שיכון ובינוי אנרגיה.
אפשר להגיע לשווי הזה גם דרך החישוב הפשוט של השקעה בסך 234 מיליון שקל תמורת כ7.2% מהמניות הרגילות, זהו תיקון חשוב, משום שהצגת השווי כ3.25 מיליארד שקל לפני הכסף הייתה מנפחת את השווי המשתמע מעבר למה שעולה מתנאי ההשקעה, בסוף הרבעון הראשון של 2026 הייתה ההשקעה בפאוורג׳ן רשומה בספרי ג׳נריישן בשווי של כ2.4 מיליארד שקל.
הפער בין השווי בספרים לבין השווי שנקבע בעסקת הפניקס צפוי לאפשר לג׳נריישן לרשום רווח מעליית ערך של 270 עד 320 מיליון שקל לפני מס, זה נתון חיובי מבחינת הדוחות וההון של ג׳נריישן, אך הוא עדיין לא מייצג מאות מיליוני שקלים שנכנסו לחשבון הבנק כרווח חופשי.
זהו רווח חשבונאי שנוצר בעקבות הערכה גבוהה יותר של שווי ההחזקה.
כדי שהערך הזה יהפוך לערך כלכלי יציב, פאוורג׳ן תצטרך להפיק מהנכסים תזרים מזומנים, לצמצם חוב או לממש בעתיד חלק מהפעילות במחיר שתומך בשווי החדש.
לאחר צירוף שיכון ובינוי אנרגיה וההון החדש, בסיס החישוב של הפעילות המשולבת עומד על כ7.7 מיליארד שקל, לפני התאמות נוספות שנקבעו בעסקה, זהו מספר גדול, אבל הוא מחבר בין השווי שניתן לפאוורג׳ן לבין עלות רכישת שיכון ובינוי אנרגיה, הוא לא מבטיח שהשוק או רוכש עתידי יסכימו לשלם סכום דומה.
מה ג׳נריישן מנסה לבנות כאן
התרחיש החיובי נשען על יצירת פלטפורמת אנרגיה גדולה שמחזיקה בכמה חלקים של אותה שרשרת.
הפעילות המשולבת צפויה לכלול תחנות כוח המופעלות בגז טבעי, מתקנים לייצור אנרגיה מתחדשת, מערכות אגירת חשמל ופעילות של אספקת חשמל ללקוחות.
השילוב הזה עשוי להעניק לפאוורג׳ן גמישות רחבה יותר, במקום להרוויח רק מייצור חשמל, היא עשויה לייצר אותו, לאגור אותו בשעות המתאימות ולמכור אותו ללקוחות דרך הסכמי אספקה.
לג׳נריישן יש גם הזדמנות ליהנות מהגידול הצפוי בצריכת החשמל בישראל.
המעבר לכלי רכב חשמליים, הרחבת הפעילות התעשייתית, שילוב מערכות אגירה והקמת מרכזי נתונים יכולים להגדיל את הביקוש לחשמל לאורך זמן.
עם זאת, לא נכון לבנות את כל ההצדקה לעסקה על חוות שרתים ובינה מלאכותית, הפרויקטים צריכים לקבל אישורים, להתחבר לרשת ולהפוך לצרכני חשמל בפועל לפני שאפשר יהיה לדעת כמה ביקוש הם באמת ייצרו.
מבחינת שיכון ובינוי, התמורה מהעסקה צפויה להזרים לקבוצה כ3 מיליארד שקל לאחר מס ולפני הוצאות עסקה.
החברה מעריכה כי המכירה תייצר רווח הון של יותר מ1.5 מיליארד שקל ותקטין את החוב המאוחד שלה בכ5.5 מיליארד שקל, עבור שיכון ובינוי מדובר במהלך שיכול לשנות באופן משמעותי את המאזן ולהפחית את הלחץ הפיננסי.
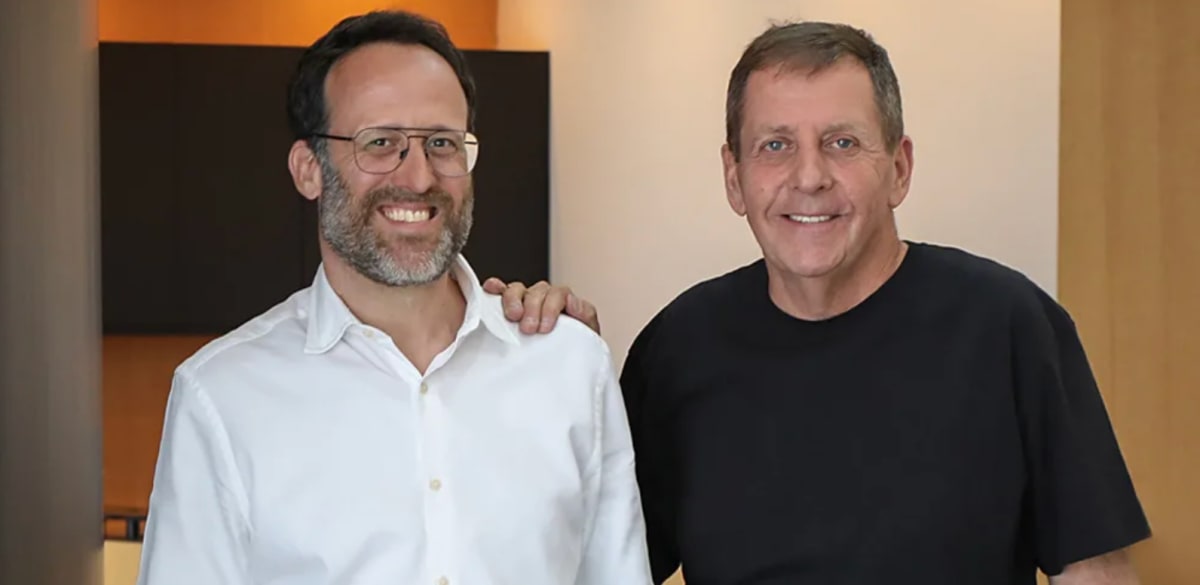
יוסי זינגר וארז בלשה, יו''ר ומנכ''ל ג'נריישן קפיטל.
קרדיט: כדיה לוי
הקנסות מראים כמה העסקה עדיין רגישה
למרות ההתקדמות במימון, העסקה עדיין כפופה לשורה ארוכה של אישורים ותנאים, בישראל נדרשים בין היתר אישורים מרשות התחרות, רשות החשמל, המדינה ורשות מקרקעי ישראל.
מאחר ששיכון ובינוי אנרגיה מחזיקה גם בפעילות מחוץ לישראל, נדרשים אישורים גם בארצות הברית, הולנד, איטליה ורומניה.
נוסף על כך נדרשים אישורי בעלי המניות, מחזיקי איגרות החוב וגורמים מממנים, אחד הנושאים המרכזיים יהיה רמת הריכוזיות שתיווצר בשוק ייצור החשמל הפרטי.
הרשויות יצטרכו לבדוק כמה כוח ייצור, אגירה ואספקה יתרכז בידי פאוורג׳ן לאחר המיזוג והאם נדרשים תנאים או שינויים בנכסים כדי לאשרו.
גם מנגנון הפיצויים ממחיש את רמת הסיכון, אם האישורים הרגולטוריים לא יתקבלו או שיוטלו תנאים מכבידים, פאוורג׳ן עשויה לשלם פיצוי של 300 עד 350 מיליון שקל.
פיצוי של עד 600 מיליון שקל רלוונטי בעיקר למצבים שבהם העסקה לא תושלם בשל כשל בהתקיימות תנאים מסוימים או באישור המימון מצד הרוכשת, מנגד, אם שיכון ובינוי תבחר בהצעה מתחרה, הפיצוי לג׳נריישן עשוי לעמוד על 180 מיליון שקל במקרה של מציע רגיל ועל 300 מיליון שקל במקרה של גורם משמעותי מתחום האנרגיה.
אלה אינם קנסות הדדיים ואחידים, כל סכום קשור לתרחיש ביטול אחר ולזהות הצד שאחראי לאי השלמת העסקה.
אם השלמת העסקה תימשך יותר משמונה חודשים וחצי, התמורה גם תתחיל לשאת תשואה שנתית של 10% בגין תקופת העיכוב, במצב כזה הזמן עצמו הופך לעלות מימון משמעותית.
מה באמת הקשר לפנסיה שלכם
כאן נדרש הדיוק החשוב ביותר בסקירה, העובדה שהפניקס, מגדל והראל הן קבוצות שמנהלות פנסיה, גמל וביטוח לא מוכיחה שכל שקל שהן משקיעות בפאוורג׳ן מגיע מקרנות הפנסיה של הציבור.
הדיווחים הזמינים מציגים אותן כמשקיעים מוסדיים, אך אינם מפרטים בצורה מספקת אם כל ההשקעה תבוצע מכספי עמיתים, מכספי הנוסטרו של חברות הביטוח או משילוב ביניהם.
נוסטרו הוא תיק ההשקעות של חברת הביטוח עצמה, בניגוד לכספים שהיא מנהלת עבור החוסכים.
לכן מדויק יותר לומר שהכסף המוסדי זורם לעסקה, ולא לקבוע שכל מיליארד השקלים מגיע ישירות מהפנסיה של הציבור.
אם חלק מההשקעה אכן יבוצע מכספי עמיתים, ההשפעה על החוסכים תעבור דרך השווי והתשואה של ההחזקה בתוך תיק השקעות רחב ומפוזר.
הצלחה של הפעילות, עלייה בתזרים או מכירה עתידית במחיר גבוה יותר עשויות לתרום לתשואה.
עיכובים בפרויקטים, עלייה בעלויות, שינוי בתעריפי החשמל או ירידה בשווי הפעילות עלולים לפגוע בתרומה שלה לתיק.
גם אז, לא מדובר בפגיעה אוטומטית או אחידה בכל חוסך.
ההשפעה תלויה בזהות המסלול, בהיקף החשיפה של אותו מסלול ובביצועי יתר הנכסים שבו.
נכסים לא סחירים גם לא מקבלים מחיר חדש בכל יום בבורסההשווי שלהם נקבע בדרך כלל באמצעות הערכות שווי תקופתיות, ולכן שינוי כלכלי בפעילות עשוי להופיע בתשואות בהדרגה ולא מיד.
הכסף גויס והערך עדיין צריך להיווצר
ג׳נריישן הצליחה לחבר לעסקה כמה מהגופים הפיננסיים הגדולים בישראל ולהתקדם משמעותית בפתרון שאלת המימון.
הכניסה של הפניקס לפי שווי גבוה מהשווי בספרים מספקת לג׳נריישן תמיכה חשבונאית ומראה שיש משקיע גדול שמוכן להשקיע לפי השווי החדש.
אבל המבחן האמיתי עדיין לפניה.
השלמת ההשקעות של מגדל והראל, קבלת האישורים הרגולטוריים, עלות החוב, קצב הקמת הפרויקטים והיכולת לייצר תזרים מזומנים מהפעילות המשולבת יקבעו אם העסקה באמת יצרה ערך.
עבור המשקיעים והחוסכים, הנקודה החשובה אינה רק מי מחזיק בתחנות הכוח, השאלה היא כמה כסף הושקע, באיזה שווי, מאיזה תיק הוא הגיע ואיזו תשואה תישאר לאחר הוצאות המימון, ההשקעות והסיכונים.