סיכום דו״ח Q2 2026 חברת (McDonald’s (MCD
4.8.2026

בקצרה
- מכירות מקדונלד'ס בחנויות זהות ברחבי העולם עלו ב-1.3% ברבעון השני של 2026, ירידה משמעותית לעומת צמיחה של 3.8% ברבעון המקביל אשתקד, מה שמעיד על התמתנות בקצב הצמיחה הגלובלי ומחייב בחינה מחודשת של אסטרטגיות להגברת הביקוש.
- הרווח למניה של מקדונלד'ס טיפס ב-6% והגיע ל-3.38 דולר, לעומת 3.19 דולר ברבעון המקביל, אך עלייה זו מלווה בגידול של 19% בהוצאות ההנהלה והכלליות, מה שעלול להעיד על שחיקה במינוף התפעולי אם קצב גידול ההוצאות ימשיך לעלות על קצב גידול ההכנסות.
- מועדון הנאמנות של מקדונלד'ס מהווה מנוע צמיחה חזק, עם מכירות לחברי מועדון שעלו ביותר מ-20% והגיעו ל-40 מיליארד דולר בשנה האחרונה, כאשר מספר המשתמשים הפעילים גדל ב-13% לכמעט 220 מיליון, מה שמספק פוטנציאל אדיר להגברת תדירות הביקורים באמצעות מבצעים מותאמים אישית.
- בארה"ב, מכירות מקדונלד'ס בחנויות זהות עלו ב-0.8% בלבד, כאשר העלייה נבעה מהזמנה ממוצעת גבוהה יותר ולא מעלייה במספר הביקורים, מה שמצביע על קושי בהבאת לקוחות חדשים או בהגדלת תדירות הביקורים של לקוחות קיימים, ודורש התמקדות במבצעי ערך שימשכו צרכנים רגישים למחיר מבלי לפגוע ברווחיות הזכיינים.
עיקרי הדוח
• מכירות בחנויות זהות: בעולם עלו ב1.3%, לאחר צמיחה של 3.8% ברבעון המקביל.
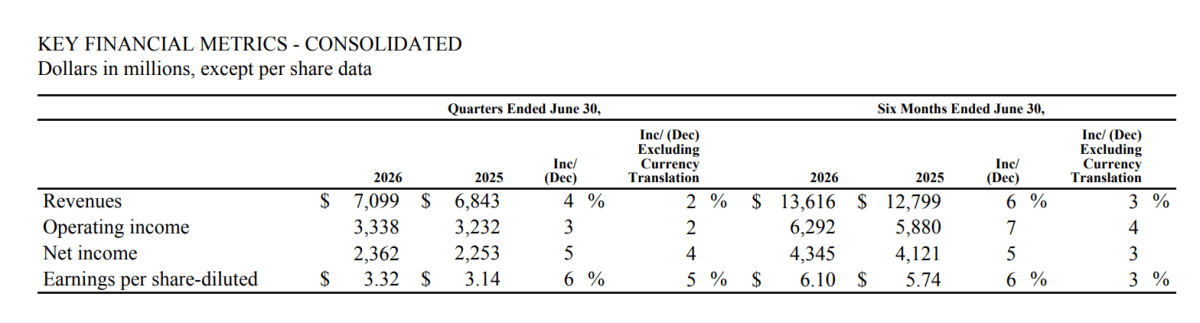
• הכנסות: עלו ב4% ל7.1 מיליארד דולר, אך בנטרול השפעות מטבע הצמיחה הסתכמה ב2%.
• רווח למניה: עלה ב6% ל3.38 דולר, לעומת 3.19 דולר ברבעון המקביל.
מקדונלדס, רשת המזון המהיר הגלובלית שאנחנו אוהבים, דיווחה היום לפני פתיחת המסחר, מפעילה יותר מ45 אלף מסעדות ביותר מ100 מדינות.
כ95% מהמסעדות מופעלות בידי זכיינים מקומיים, כך שחלק מרכזי מהכנסות החברה מגיע מדמי זיכיון ושכירות ולא רק ממכירת מזון ישירה.
הרבעון השני הציג תמונה מעורבת. ההכנסות והרווח המשיכו לצמוח, מועדון הנאמנות התחזק והמכירות בחנויות זהות היו חיוביות בכל אזורי הפעילות. מנגד, קצב הצמיחה ירד משמעותית לעומת השנה שעברה, מספר הביקורים בארצות הברית נותר שלילי והוצאות המטה עלו מהר מההכנסות.
תזת ההשקעה לא השתנתה מהותית. המותג, מודל הזכיינות ומועדון הלקוחות ממשיכים לספק יציבות ורווחיות גבוהה, אך הדוח מראה שהחברה מתקשה כרגע להחזיר יותר לקוחות לסניפים.
המבחן המרכזי להמשך יהיה אם מבצעי המחיר, החדשנות בתפריט ושיפור הביצוע בארצות הברית יצליחו לייצר צמיחה בכמות העסקאות ולא רק להגדיל את הסכום הממוצע בכל הזמנה.
קרדיט: McDonald’s
התרחיש השורי
מנוע הצמיחה החזק ביותר נמצא במועדון הנאמנות. המכירות לחברי המועדון ב70 שווקים עלו ביותר מ20% והגיעו ל40 מיליארד דולר בשנה האחרונה.
מספר המשתמשים הפעילים שביצעו פעילות במהלך 90 הימים האחרונים גדל ב13% לכמעט 220 מיליון. בסיס דיגיטלי כזה מאפשר לMcDonald’s להציע מבצעים אישיים, להגדיל את תדירות הביקורים ולשמור על קשר ישיר עם הלקוחות. כדי שהמנוע הזה ימשיך לחזק את התזה, החברה תצטרך להראות שהצמיחה במספר המשתמשים מתורגמת גם לעלייה במספר העסקאות.
המנוע השני נמצא במודל הזכיינות. הכנסות החברה ממסעדות בזכיינות גדלו ב4% ל4.39 מיליארד דולר והיו אחראיות לכ62% מההכנסות.
ההודעה מציינת כי העלייה במכירות הגדילה את הרווחים שמגיעים מפעילות הזכיינים.
המודל מאפשר לחברה ליהנות מהתרחבות הרשת ומהעלייה במכירות, בזמן שהזכיינים נושאים בחלק גדול מהוצאות הפעלת המסעדות. כל עוד בריאותם הפיננסית של הזכיינים נשמרת, המבנה הזה יכול לתמוך ברווחיות ובתזרים גם בתקופה שבה הביקוש מתמתן.
התרחיש הדובי
נקודת החולשה המרכזית היא איכות הצמיחה בארצות הברית. המכירות בחנויות זהות עלו ב0.8%, אך העלייה נבעה מהזמנה ממוצעת גבוהה יותר ומתמהיל מוצרים חיובי, בזמן שמספר הביקורים ירד.
המשמעות היא שהחברה מכניסה יותר מכל עסקה, אך לא מצליחה להביא יותר לקוחות לסניפים. אם הצרכנים הרגישים למחיר ימשיכו לצמצם ביקורים, העלאות מחירים ותמהיל מוצרים יקר יותר לא יוכלו לתמוך בצמיחה לאורך זמן. החברה תצטרך להוכיח שמבצעי הערך משפרים את התנועה בלי לפגוע יותר מדי ברווחיות הזכיינים.
הסיכון השני נמצא בפער בין צמיחת ההכנסות לצמיחת ההוצאות. ההכנסות עלו ב4%, אך הוצאות ההנהלה והכלליות, ללא פחת והפחתות, גדלו ב19% ל706 מיליון דולר. הרווח התפעולי עלה ב3% בלבד, או ב2% בנטרול השפעות מטבע. חלק מהלחץ קוזז באמצעות הכנסות תפעוליות אחרות, ולכן איכות הצמיחה ברווח פחות חזקה מכפי שהעלייה ברווח הנקי עשויה לרמוז. המשך גידול מהיר בהוצאות ללא האצה במכירות עלול להחליש את המינוף התפעולי.
מסקנה
תזת ההשקעה נשארה יציבה, אך לא התחזקה. McDonald’s ממשיכה להגדיל הכנסות ורווחים ומועדון הנאמנות מתפתח לנכס משמעותי, אך הירידה במספר הביקורים בארצות הברית וההאטה החדה במכירות בחנויות זהות מעידות שהצרכן עדיין נמצא תחת לחץ.
המשתנה החשוב ביותר עד הדוח הבא יהיה תנועת הלקוחות, ובעיקר היכולת להחזיר לקוחות רגישים למחיר בלי לפגוע בכלכלת הזכיינים.
הנושאים המרכזיים
הצמיחה נמשכה אך האטה בכל האזורים
המכירות בחנויות זהות בעולם עלו ב1.3%, לעומת 3.8% ברבעון המקביל.
בארצות הברית הקצב ירד מ2.5% ל0.8%, בשווקים הבינלאומיים שמופעלים ישירות בידי החברה הוא ירד מ4% ל1.5%, ובשווקים שמופעלים בידי זכיינים מקומיים הוא ירד מ5.6% ל1.9%.
כל האזורים נשארו בצמיחה, אך ההאטה הרחבה מראה שלא מדובר בחולשה נקודתית בשוק אחד בלבד.
מועדון הנאמנות ממשיך לצבור כוח
המכירות לחברי המועדון הגיעו ל40 מיליארד דולר בשנה האחרונה ומספר המשתמשים הפעילים התקרב ל220 מיליון.
מדובר ביותר ממדד שיווקי, משום שחברי המועדון מאפשרים לחברה ללמוד את דפוסי הרכישה, להפעיל מבצעים ממוקדים ולהפחית את התלות בפרסום רחב.
עם זאת, ההודעה לא מפרטת כיצד חברי המועדון משפיעים על תדירות הביקורים, גובה ההזמנה או שיעור הרווח.
הרווח למניה צמח מהר יותר מהרווח התפעולי
הרווח הנקי לפי GAAP עלה ב5% ל2.36 מיליארד דולר והרווח המדולל למניה גדל ב6% ל3.32 דולר.
הרווח המתואם למניה הסתכם ב3.38 דולר, לאחר נטרול חיובים של 0.06 דולר למניה, בעיקר בגין שינוי מבנה ארגוני. חלק מהצמיחה ברווח למניה נתמך בירידה של כ1% במספר המניות המדוללות, בזמן שהרווח התפעולי גדל ב3% בלבד. המשקיעים צריכים להבחין בין השיפור ברווח למניה לבין קצב ההתרחבות של הפעילות עצמה.
השוק האמריקאי מקבל הנהלה חדשה
Skye Anderson מונתה לנשיאת הפעילות בארצות הברית, השוק הגדול ביותר של החברה, במקום Joe Erlinger. עצם השינוי בהנהלה לצד דברי המנכ״ל על הצורך להעלות את רמת הביצוע מאותתים שהחברה אינה מרוצה מקצב ההתאוששות המקומי. המינוי עשוי להכניס מיקוד ודחיפות, אך ההשפעה האמיתית תימדד בשיפור במספר הביקורים ובביצוע בסניפים.
שאלות מפתח
-
איזה חלק מהעלייה בהזמנה הממוצעת בארצות הברית נבע מהעלאות מחירים ואיזה חלק משינוי בתמהיל המוצרים, ומה הייתה ההשפעה על מספר הביקורים לפי קבוצות הכנסה?
-
כיצד החברה מתכננת להפוך את הצמיחה במועדון הנאמנות לעלייה בתדירות הביקורים, ומה ההבדל בביצועים בין חברי המועדון ללקוחות אחרים?
-
אילו הוצאות הובילו לעלייה של 19% בהוצאות ההנהלה והכלליות, ואיזה חלק מהן צפוי להימשך גם במחצית השנייה של השנה?
למה לשים לב ברבעון הבא
מספר הביקורים בארצות הברית
מעבר לצמיחה חיובית במספר הביקורים יהיה הסימן החשוב ביותר לכך שמבצעי המחיר והחדשנות בתפריט מחזירים לקוחות לסניפים. המשך ירידה לצד עלייה בהזמנה הממוצעת יעיד שהצמיחה עדיין תלויה במחירים ובתמהיל ולא בהתרחבות אמיתית של הביקוש.
קצב המכירות בחנויות זהות
התאוששות מהצמיחה הגלובלית של 1.3% תחזק את ההערכה שההאטה ברבעון הייתה זמנית. האטה נוספת, במיוחד בארצות הברית או בשווקים הבינלאומיים המרכזיים, תעלה חשש שהלחץ על הצרכן מתרחב ומקשה על החברה לייצר צמיחה גם באמצעות מבצעים.
היחס בין ההוצאות לרווח התפעולי
המשקיעים צריכים לבדוק אם קצב הגידול בהוצאות ההנהלה והכלליות מתמתן והאם הרווח התפעולי חוזר לצמוח מהר מההכנסות. שיפור ביחס הזה יראה שההשקעות הנוכחיות מתחילות לייצר תשואה. המשך עלייה דו ספרתית בהוצאות לצד צמיחה נמוכה במכירות יחליש את איכות הרווח.
סיכום
McDonald’s יצאה מהרבעון עם רווח גבוה יותר ומועדון לקוחות חזק יותר, אך עם האטה בביקוש ותנועת לקוחות שלילית בשוק האמריקאי. מודל הזכיינות ממשיך להגן על הרווחיות, אך המבחן הבא יהיה החזרת לקוחות לסניפים ולא רק הגדלת ההוצאה בכל ביקור.
נכון לכתיבת שורות אלה, המניה עולה בכ2.5% לאחר פרסום הדוח.