סיכום דו״ח Q2 2026 חברת KimberlyClark (KMB)
4.8.2026

בקצרה
- הרווח המתואם למניה של KimberlyClark עלה ב-10.4% ל-1.80 דולר ברבעון השני של 2026, למרות שהמכירות האורגניות כמעט לא השתנו, מה שמעיד על יכולת החברה לשפר את הרווחיות באמצעות התייעלות תפעולית וחיסכון בעלויות, ולאו דווקא מצמיחת מכירות.
- שיעור הרווח הגולמי המתואם של החברה עלה ב-1.9 נקודות אחוז והגיע ל-38.8%, בעיקר בזכות חיסכון של 6.4% מעלות המוצרים שנמכרו והחזרי מכס חד פעמיים, מה שמדגיש את יכולת הניהול התפעולי של החברה להגן על רווחיותה גם בתקופה של קיפאון במכירות.
- הפעילות הבינלאומית בתחום הטיפוח האישי צמחה אורגנית ב-1%, למרות ירידה של 1.4 נקודות אחוז בצמיחה עקב משבר אמון בסין, מה שמצביע על פוטנציאל צמיחה משמעותי מחוץ לצפון אמריקה אם אמון הצרכנים הסינים ישוקם.
- הירידה במכירות האורגניות של 0.1% והפגיעה באמון הצרכנים בסין, שהובילה להפחתת התחזית השנתית, מדגישה את האתגרים של KimberlyClark בצמיחה עתידית, ומחייבת אותה לשקם את אמון הצרכנים ולמצוא מנועי צמיחה חדשים מעבר להתייעלות תפעולית.
עיקרי הדוח
• ההכנסות עלו ב0.6% ל4.2 מיליארד דולר, אבל המכירות האורגניות נותרו כמעט ללא שינוי.
• הרווח המתואם למניה מפעילות נמשכת עלה ב10.4% ל1.80 דולר.
• שיעור הרווח הגולמי המתואם עלה ב1.9 נקודות אחוז והגיע ל38.8%, בזכות חיסכון בעלויות והחזרי מכס חד פעמיים.
• הפעילות בצפון אמריקה רשמה ירידה אורגנית של 0.7%, בעוד שהפעילות הבינלאומית בתחום הטיפוח האישי צמחה ב1%.
יש חברות שכנראה יקח לי כמה דקות ארוכות להסביר מה הן באמת מוכרות.
הסיפור של חברת KimberlyClark (KMB) שונה בהחלט, כדי להבין אתם נדרש מכם רק לפתוח לכם את ארון האמבטיה בבית שלכם.
מאחורי שמות כמו Huggies, Kleenex, Kotex, Cottonelle וDepend עומדת אחת מחברות מוצרי ההיגיינה הגדולות בעולם, שמוכרת חיתולים, נייר טישו ומוצרים בסיסיים שנמצאים כמעט בכל בית.
על הנייר, זה אמור להיות עסק די פשוט.
תינוקות ממשיכים להזדקק לחיתולים, אנשים ממשיכים לקנות מוצרי היגיינה, והביקוש לא נעלם גם בתקופות כלכליות חלשות.
אלא שהדוח האחרון הראה שגם מוצרים בסיסיים לא מבטיחים צמיחה, ובעיקר שאמון של צרכנים יכול להיעלם הרבה יותר מהר מחבילת מגבונים.
KimberlyClark רשמה ברבעון הכנסות של 4.2 מיליארד דולר והרווח המתואם למניה עלה ב10.4% ל1.80 דולר.
במבט ראשון, זה נשמע כמו רבעון טוב, אבל הנתון החשוב באמת נמצא מתחת לכותרותבגדולות המכירות האורגניות ירדו ב0.1%.
החברה הצליחה להרוויח יותר, אבל העסק עצמו כמעט לא צמח.
השיפור ברווח הגיע בעיקר מהתייעלות, חיסכון בעלויות, שערי מטבע והחזרי מכס חד פעמיים.
זה בהחלט מעיד על ניהול תפעולי טוב, אבל גם מציב גבול ברור. אפשר לחסוך בהוצאות במשך תקופה מסוימת, אך כדי להמשיך לצמוח לאורך זמן צריך גם למכור יותר.
והבעיה המטרידה ביותר הגיעה מסין.
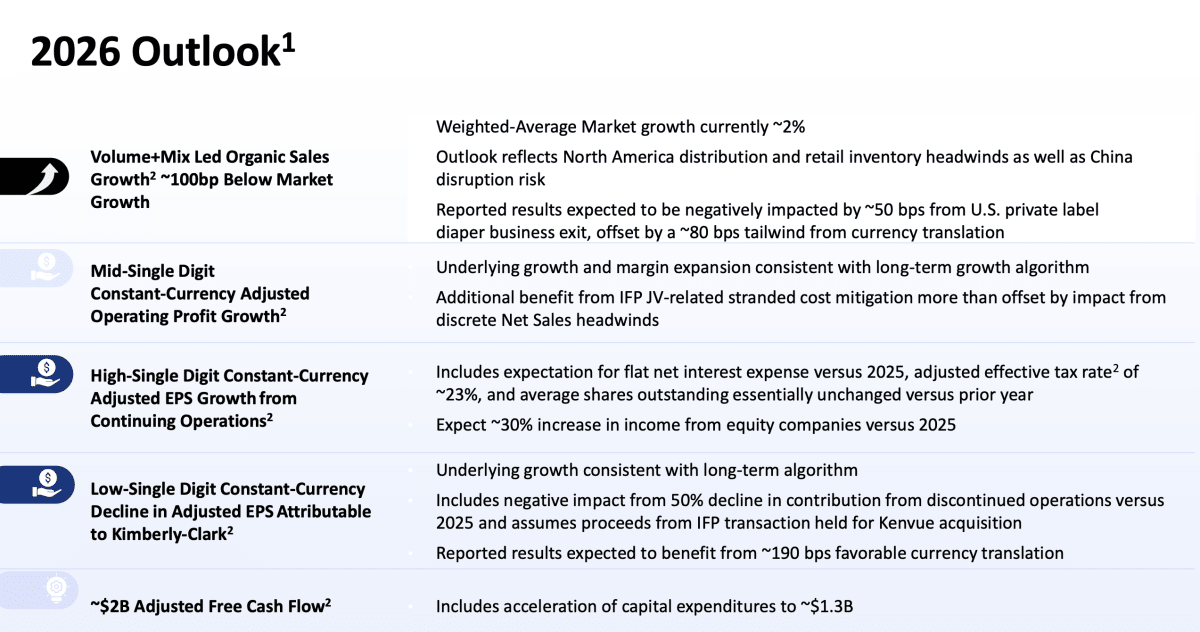
טענות שהתפשטו ברשתות החברתיות בנוגע לאיכות החיתולים פגעו באמון הצרכנים ובמכירות, למרות בדיקות שתמכו בבטיחות המוצרים. הפגיעה הייתה משמעותית מספיק כדי לגרום להנהלה להפחית את התחזית השנתית.
זה הופך את הדוח לסיפור הרבה יותר מעניין מעוד רבעון של חיתולים וטישו.
KimberlyClark הוכיחה שהיא יודעת להוציא יותר רווח מכל דולר של מכירות, עכשיו היא צריכה להוכיח שהיא עדיין מסוגלת לגרום למכירות עצמן לצמוח, ובעיקר לשקם אמון במקום שבו אפילו בדיקה חיובית לא תמיד מספיקה כדי להחזיר את הצרכן למדף.
התרחיש השורי
התרחיש החיובי מתחיל ביכולת של Kimberly Clark להרוויח יותר מכל מוצר שהיא מוכרת.
שיעור הרווח הגולמי המתואם עלה מ36.9% ל38.8%, והרווח התפעולי המתואם גדל ב6.2% ל757 מיליון דולר.
כלומר, גם ברבעון שבו המכירות כמעט לא צמחו, החברה הצליחה לשפר בצורה משמעותית את הרווחיות שלה.
השיפור הגיע מחיסכון השווה ל6.4% מעלות המוצרים שנמכרו ברבעון.
החברה פישטה את מגוון המוצרים, שיפרה את מערך הייצור וההפצה והרחיבה את השימוש באוטומציה.
חלק מהתוצאה נבע מהחזרי מכס חד פעמיים, אך היקף החיסכון מצביע גם על שינוי עמוק יותר בדרך שבה החברה פועלת.
אם היא תמשיך לייצר חיסכון של 5% עד 6% לאורך השנה, היא תוכל להגן על הרווחיות גם כל עוד המכירות נשארות חלשות.
אבל התייעלות לבדה לא מספיקה כדי לבנות תרחיש שורי לאורך זמן.
מנוע הצמיחה החשוב יותר נמצא בפעילות הבינלאומית.
המכירות בתחום הטיפוח האישי מחוץ לצפון אמריקה עלו ב4%, והמכירות האורגניות צמחו ב1%, למרות שהמשבר בסין גרע כ1.4 נקודות אחוז מהצמיחה.
גידול בכמות המוצרים שנמכרו ושיפור בתמהיל תרמו יחד 1.2%, והחברה המשיכה להגדיל את נתח השוק שלה במספר קטגוריות באינדונזיה, ברזיל, סין ואוסטרליה.
במילים פשוטות, הפעילות הבינלאומית הצליחה לצמוח למרות המשקולת הכבדה בסין.
אם אמון הצרכנים הסינים ישתקם ומכירות Huggies יחזרו לעלות, Kimberly-Clark עשויה לקבל בחזרה מנוע צמיחה משמעותי.
במקרה כזה, החברה לא רק תחסוך יותר, אלא גם תמכור יותר מוצרים ותוכל לשלב בין צמיחה בהכנסות לבין רווחיות גבוהה יותר.
זה השילוב שיכול להפוך את השיפור התפעולי מתמיכה זמנית ברווח לתזה שורית אמיתית.
התרחיש הדובי
הסיכון הגדול ביותר נמצא בסין. הטענות שהופצו ברשתות החברתיות פגעו במכירות החיתולים והפחיתו כ1.4 נקודות אחוז מהצמיחה האורגנית במגזר הבינלאומי וכ4.4 נקודות אחוז מצמיחת הרווח התפעולי שלו.
הנהלת החברה מעריכה שהאירוע עלול לגרוע כנקודת אחוז מהצמיחה האורגנית השנתית של הקבוצה כולה.
הבעיה היא שאמון צרכנים לא חוזר מיד לאחר פרסום בדיקה חיובית.
הורים שבוחרים חיתולים לתינוקות רגישים במיוחד לכל חשש בנוגע לבטיחות ולאיכות.
גם אם הטענות הופרכו מבחינה מקצועית, KimberlyClark עשויה להזדקק לתקופה ארוכה של פרסום, מבצעים והנחות כדי להחזיר את הצרכנים למותג.
פעולות כאלה יכולות לתמוך במכירות, אבל גם לכרסם ברווחיות שהחברה הצליחה לשפר ברבעון.
הסיכון השני נמצא באיכות השיפור ברווח.
המכירות האורגניות ירדו ב0.1%, אך הרווח התפעולי המתואם עלה ב6.2%. כלומר, הרווח צמח הרבה יותר מהר מהעסק עצמו.
זה התאפשר בזכות התייעלות, השפעות מטבע והחזרי מכס חד פעמיים, אך לא כל הגורמים האלה יחזרו ברבעונים הבאים.
גם בצפון אמריקה התמונה חלשה, המכירות האורגניות ירדו ב0.7%, בין היתר בגלל שינויים במלאי אצל הקמעונאים ושריפה במרכז הפצה בלוס אנג'לס.
אם אלה באמת אירועים זמניים, המכירות עשויות להתאושש. אבל אם החולשה נובעת גם מירידה בביקוש,החברה יכולה להגיע לנקודה שבה כבר קשה לחסוך יותר, בזמן שהמכירות עדיין לא חוזרות לצמוח, זה יהיה המבחן האמיתי של איכות הרווח.
הרווח צמח, המכירות כמעט לא זזו
המכירות האורגניות ירדו ב0.1%, בזמן שהרווח התפעולי המתואם צמח ב6.2%, הרווח המתואם למניה עלה ב10.4% והתזרים החופשי המתואם מתחילת השנה הגיע ל1.1 מיליארד דולר.
מקור: מצגת משקיעים KimberlyClark
מסקנה
החברה הציגה רבעון שמוכיח שהיא יודעת לנהל את ההוצאות שלה היטב ולהפיק יותר רווח מכל דולר של מכירות.
אבל חברה לא יכולה לבנות צמיחה ארוכת טווח רק על התייעלות, בעיקר אחרי שהנהלתה כבר נאלצה להפחית את התחזית השנתית.
עד הדוח הבא, הנתון החשוב ביותר יהיה קצב ההתאוששות של Huggies בסין.
חזרה לצמיחה אורגנית, לצד שמירה על שיעור רווח גולמי קרוב לרמה הנוכחית, תראה שהמשבר היה זמני ותחזק מחדש את תזת ההשקעה.
מנגד, חולשה ממושכת במכירות או צורך בהוצאות שיווק ובהנחות חריגות יאותתו שהפגיעה באמון עמוקה יותר ושחלק מהשיפור ברווחיות עלול להישחק.
בפשטות החברה כבר הוכיחה שהיא מסוגלת להרוויח יותר בלי למכור יותר.
עכשיו היא צריכה להוכיח שהיא מסוגלת לחזור ולמכור יותר, בלי לוותר על הרווח שהצליחה לבנות.
הנושאים המרכזיים
הרווחיות משתפרת מהר יותר מההכנסות
שיעור הרווח הגולמי המדווח עלה מ35% ל38.3%, ושיעור הרווח הגולמי המתואם הגיע ל38.8%.
השיפור נבע מחיסכון תפעולי, החזרי מכס והשפעות מטבע, שקיזזו השקעות במוצרים, בשיווק ובשרשרת האספקה.
המשמעות למשקיעים היא שהחברה בונה מנגנון יעיל יותר, אך צריך לבדוק כמה מהשיפור יישאר לאחר שההטבות החד פעמיות ייעלמו.
הפעילות הבינלאומית ממשיכה לצמוח
המגזר הבינלאומי הציג עלייה של 4% בהכנסות ושל 2.2% ברווח התפעולי, למרות המשבר בסין.
הרווח התפעולי מתחילת השנה עלה ב12.5%, בזכות חיסכון בעלויות, גידול בכמויות ושיפור בתמהיל.
הנתונים מראים שהפעילות מחוץ לצפון אמריקה עדיין מסוגלת להוביל צמיחה, אך החשיפה לשינויים באמון הצרכנים ובשערי המטבע נשארת משמעותית.
תזרים המזומנים התחזק לצד השקעות גבוהות
תזרים המזומנים מפעילות שוטפת הגיע ל1.65 מיליארד דולר במחצית הראשונה, לעומת 1.1 מיליארד דולר בתקופה המקבילה.
תזרים המזומנים החופשי המתואם הגיע ל1.07 מיליארד דולר, לעומת 829 מיליון דולר.
מנגד, הוצאות ההשקעה כמעט הוכפלו והגיעו ל776 מיליון דולר, והחברה צופה הוצאות של כ1.3 מיליארד דולר בשנה כולה.
ההשקעות עשויות לתמוך בהתייעלות עתידית, אך הן גם מצמצמות את המזומן הזמין לבעלי המניות.
עסקת Kenvue הופכת למוקד אסטרטגי
החברה ממשיכה לצפות להשלמת רכישת Kenvue במחצית השנייה של 2026. צוותי האינטגרציה זיהו תוכנית לחיסכון של 1.9 מיליארד דולר והזדמנויות צמיחה של יותר ממיליארד דולר.
מדובר בפוטנציאל משמעותי, אך בשלב זה אלה יעדים ולא תוצאות. הצלחת העסקה תלויה בהשלמה רגולטורית, בביצוע האינטגרציה וביכולת לממש את החיסכון בלי לפגוע במותגים ובפעילות השוטפת.
שאלות מפתח
-
אילו סימנים מוקדמים מצביעים על התאוששות במכירות Huggies בסין, וכמה השקעה בשיווק ובהנחות תידרש כדי לשקם את אמון הצרכנים?
-
איזה חלק מהשיפור ברווח הגולמי צפוי להישאר לאחר שהחזרי המכס החד פעמיים ייעלמו, ומהו קצב החיסכון התפעולי שהחברה יכולה לשמר?
-
כיצד תשפיע האצת הוצאות ההשקעה והשלמת רכישת Kenvue על החוב, על חלוקת הדיבידנד ועל יכולת החברה להחזיר הון לבעלי המניות?
למה לשים לב ברבעון הבא
המכירות האורגניות בסין
שיפור יתבטא בהצטמצמות הפגיעה במכירות החיתולים ובחזרה לצמיחה במגזר הבינלאומי.
החמרה תהיה ירידה נוספת בביקוש או הרחבת הפגיעה למותגים נוספים. זהו המדד החשוב ביותר לבחינת השאלה אם המשבר זמני או שהפגיעה באמון הצרכנים עמוקה יותר.
הצמיחה בצפון אמריקה
המשקיעים צריכים לבדוק אם השפעות המלאי אצל הקמעונאים והשריפה במרכז ההפצה אכן חולפות.
חזרה לצמיחה בכמויות תחזק את איכות ההכנסות. ירידה נוספת במכירות האורגניות תעלה חשש שהחולשה נובעת גם מצרכן זהיר יותר ולא רק מאירועים נקודתיים.
שיעור הרווח הגולמי
שמירה על שיעור רווח גולמי מתואם קרוב ל38.8% תצביע על כך שההתייעלות התפעולית מקזזת את חולשת המכירות.
נסיגה חדה לאחר היעלמות החזרי המכס תראה שחלק גדול מהשיפור ברבעון היה זמני ותפחית את הביטחון בתחזית הרווח.
סיכום
החברה יצאה מהרבעון יעילה ורווחית יותר, עם תזרים חזק והמשך צבירת נתחי שוק במספר מדינות, אבל מאחורי השיפור התפעולי מסתתרת חולשה שקשה להתעלם ממנה: המכירות האורגניות ירדו ב0.1%, והפגיעה במותג Huggies בסין הובילה להפחתת התחזית השנתית.
המניה יורדת בכ1.6% בטרום המסחר, משום שהמשקיעים העניקו משקל גדול יותר לחולשה בסין ולהפחתת התחזית מאשר לשיפור ברווחיות ובתזרים.
עד הדוח הבא, המבחן יהיה ברור.
החברה כבר הוכיחה שהיא יודעת להפיק יותר רווח מכל מוצר שהיא מוכרת.
עכשיו היא צריכה להוכיח שהצרכנים בסין עדיין רוצים להושיט את היד ולקחת אותו מהמדף.