סיכום דו״ח Q2 2026 חברת Pfizer (PFE)
4.8.2026

בקצרה
- הכנסות פייזר ברבעון השני של 2026 עלו ב-3% ל-15.03 מיליארד דולר, אך בנטרול השפעות מטבע הצמיחה התפעולית הסתכמה ב-1% בלבד, מה שמעיד על תלות מסוימת בגורמים חיצוניים ועל אתגרים בהשגת צמיחה אורגנית חזקה בטווח הקצר.
- ללא מוצרי הקורונה Comirnaty ו-Paxlovid, הכנסות החברה צמחו ב-5% במונחים תפעוליים, כאשר תרופות חדשות ונרכשות הציגו צמיחה מרשימה של 18%, דבר המצביע על כך שמנועי צמיחה חדשים מתחילים לפצות על ירידת מכירות מוצרי הקורונה ואובדן פטנטים עתידי.
- פייזר רשמה הפסד מדווח של 0.04 דולר למניה, בעיקר עקב ירידות ערך חשבונאיות משמעותיות של 4.3 מיליארד דולר, מהן 3.8 מיליארד דולר קשורות לנכס מחקר ופיתוח בתחום סרטן הריאות, מה שמדגיש את הסיכונים הטמונים בהשקעות מו.
- הנהלת פייזר העלתה את אמצע תחזית ההכנסות השנתית ב-500 מיליון דולר, אך הותירה את תחזית הרווח המתואם למניה ללא שינוי, מה שמשקף אופטימיות מסוימת לגבי מכירות, אך גם מצביע על לחצים מתמשכים על שולי הרווח או על השקעות מוגברות במו.
עיקרי הדוח
• הכנסות: עלו ב3% ל15.03 מיליארד דולר, ובנטרול מטבעות הצמיחה התפעולית הסתכמה ב1%.
• צמיחה: ללא Comirnaty וPaxlovid, הכנסות החברה צמחו ב5% במונחים תפעוליים.
• רווח מתואם למניה: הסתכם ב0.77 דולר, לעומת 0.78 דולר ברבעון המקביל.
• הפסד מדווח: של 0.04 דולר למניה, בעקבות ירידות ערך חשבונאיות של 4.3 מיליארד דולר.
• תחזית: ההנהלה העלתה את אמצע תחזית ההכנסות השנתית ב500 מיליון דולר, אך הותירה את תחזית הרווח המתואם למניה ללא שינוי.
• מכירות: התרופות שהושקו או נרכשו בשנים האחרונות הציגו צמיחה תפעולית של 18%, אך מכירות מוצרי הקורונה המשיכו לצנוח.
חברת Pfizer שעלתה לכותרות מאז ימי הקורונה, היא אחת מחברות התרופות הגדולות בעולם, עם פעילות בתחומי האונקולוגיה, מחלות לב, חיסונים, מחלות נדירות וטיפולים חדשניים נוספים.
החברה דיווחה היום לפני פתיחת המסחר, בתקופה שבה המשקיעים מנסים להבין אם היא מסוגלת להחליף את הכנסות הקורונה ואת התרופות שיאבדו הגנת פטנט באמצעות מוצרים חדשים ורכישות שביצעה בשנים האחרונות.
הדוח מצביע על התקדמות, אך עדיין לא על חזרה לצמיחה רחבה וחזקה.
ההכנסות הכוללות עלו ב3%, אך חלק מהשיפור הגיע משערי מטבע, ובמונחים תפעוליים הצמיחה הסתכמה ב1% בלבד.
התמונה משתפרת לאחר שמוציאים מהחישוב את Comirnaty וPaxlovid, אז ההכנסות צמחו ב5%, בעוד שהתרופות שהושקו או נרכשו לאחרונה צמחו ב18%.
המשמעות היא שמנועי הצמיחה החדשים מתחילים לעבוד, אך עדיין צריכים לפצות על הירידה החדה במוצרי הקורונה ועל אובדן הבלעדיות הצפוי בתרופות ותיקות.
התרחיש השורי
מנוע הצמיחה הראשון מגיע מהתרופות החדשות ומהנכסים שנרכשו.
ההכנסות מהמוצרים שהושקו או נרכשו צמחו ב18% במונחים תפעוליים, ובהובלת נכסים שנרכשו הקצב הגיע ל25% בנטרול השפעות חד פעמיות.
מוצרי Seagen בארצות הברית צמחו ב21%, Padcev צמחה ב23% וLorbrena צמחה ב37%.
הנתונים מחזקים את הטענה שרכישת Seagen מתחילה לייצר תרומה מסחרית ממשית ולא נשארת רק הבטחה לצנרת עתידית.
כדי שהמגמה תהפוך לשינוי מבני, Pfizer תצטרך להרחיב את השימוש בתרופות האונקולוגיות, לקבל אישורים להתוויות נוספות ולהמשיך להגדיל את נתח השוק.
התרחיש מטה מציג את צמיחת הנכסים שנרכשו, כולל Seagen, Metsera וBiohaven.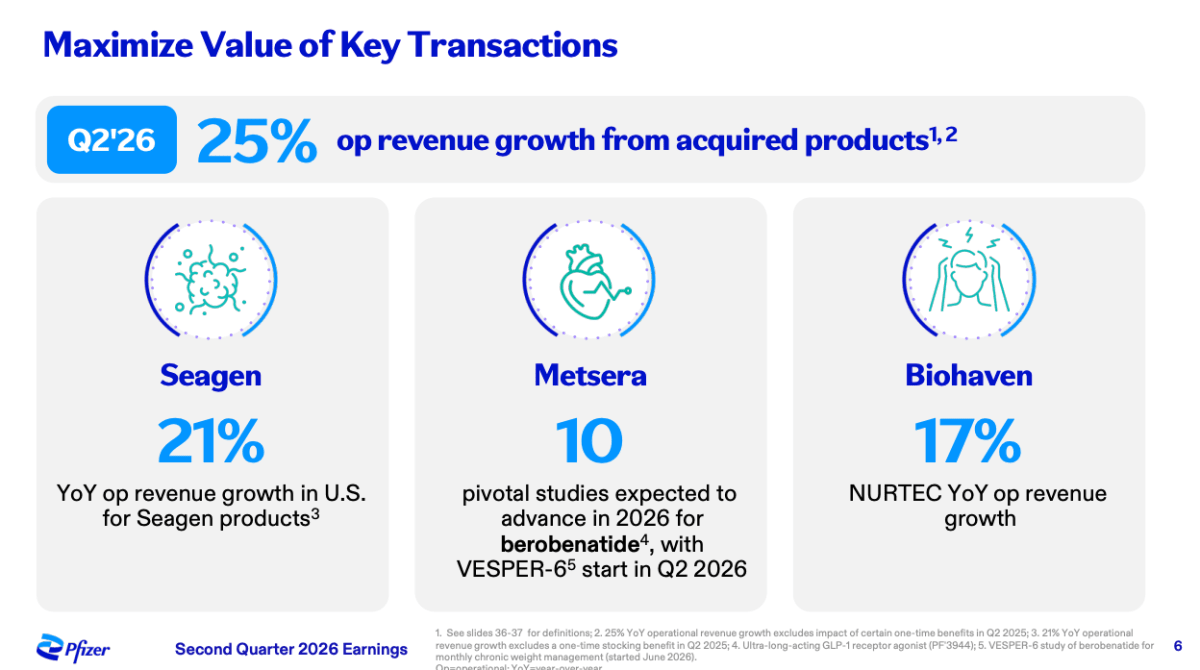
מקור: מצגת משקיעים Pfizer
המנוע השני נמצא בשילוב בין צנרת התרופות לשיפור במבנה העלויות.
Pfizer מקדמת מספר רב של ניסויים מכריעים בתחומי האונקולוגיה וההשמנה, ובמקביל צופה חיסכון מצטבר של כ9.7 מיליארד דולר עד 2029 מתוכניות ההתייעלות והייצור.
חלק מהחיסכון מושקע מחדש במחקר ופיתוח, כך שהמטרה רחבה יותר מצמצום הוצאות זמני.
אם החברה תצליח להשתמש בהתייעלות כדי לממן תרופות חדשות בלי לפגוע בשולי הרווח, היא עשויה לבנות בסיס לצמיחה מחודשת לאחר 2028.
התרחיש הדובי
הסיכון הראשון הוא שהצמיחה הקיימת עדיין צרה מדי.
מכירות Paxlovid ירדו ב95% במונחים תפעוליים ומכירות Comirnaty ירדו ב34%. Pfizer הפחיתה את תחזית ההכנסות השנתית ממוצרי הקורונה מכ5 מיליארד דולר לכ4 מיליארד דולר.
ביצועי התרופות שאינן קשורות לקורונה היו טובים מהצפוי בכ1.5 מיליארד דולר, אך מיליארד דולר מהשיפור נמחק בעקבות התחזית החלשה יותר למוצרי הקורונה.
כל עוד ההכנסות הכוללות צומחות בקצב תפעולי של 1% בלבד, החברה נשארת תלויה בהצלחה מהירה של מספר תרופות מרכזיות.
הסיכון השני נמצא באיכות הנכסים שנרכשו ובפער בין התוצאה המדווחת לתוצאה המתואמת.
Pfizer רשמה ירידות ערך של 4.3 מיליארד דולר, מהן 3.8 מיליארד דולר הקשורים לנכס מחקר ופיתוח בתחום סרטן הריאות בעקבות תוצאות קליניות שליליות, ועוד 525 מיליון דולר הקשורים לOxbryta לאחר שנקבע שאין מסלול מעשי להחזרת התרופה לשוק האמריקאי.
ירידות הערך לא יוצרות יציאת מזומן מיידית, אך הן מראות שחלק מההשקעות הקודמות לא ייצרו את הערך שנצפה מהן.
במקביל, הוצאות המחקר והפיתוח המתואמות עלו ב12%, ולכן Pfizer זקוקה להצלחות קליניות ומסחריות כדי להצדיק את ההשקעה הגבוהה.
האם משהו השתנה בתזת החברה?
תזת ההתאוששות של Pfizer התחזקה מעט, בעיקר בזכות הצמיחה במוצרים החדשים, הביצועים באונקולוגיה והעלאת אמצע תחזית ההכנסות.
עם זאת, החברה עדיין לא הציגה צמיחה כוללת חזקה, תחזית הרווח המתואם לא עלתה וירידות הערך מדגישות את הסיכון בצנרת שנרכשה.
המשתנה המרכזי מעכשיו יהיה היכולת להפוך את הצמיחה במוצרים החדשים להכנסות גדולות מספיק כדי לקזז את מוצרי הקורונה ואת אובדן הבלעדיות הצפוי.
הנושאים המרכזיים
הצמיחה החדשה מתחילה להחליף את הקורונה
הכנסות Pfizer ללא Comirnaty וPaxlovid צמחו ב5% במונחים תפעוליים, בעוד שהמוצרים שהושקו או נרכשו צמחו ב18%.
Eliquis צמחה ב19%, Padcev ב23%, משפחת Vyndaqel ב8% וLorbrena ב37%.
זו התפתחות חשובה, מפני שהחברה צריכה להוכיח שמקורות הצמיחה החדשים מסוגלים להפוך לחלק משמעותי יותר מהפעילות ולא רק לקזז באופן חלקי את הירידה במוצרים הוותיקים.
העלאת התחזית הייתה מוגבלת
Pfizer העלתה את טווח תחזית ההכנסות השנתית מ59.5 עד 62.5 מיליארד דולר ל60.5 עד 62.5 מיליארד דולר.
אמצע הטווח עלה מ61 מיליארד דולר ל61.5 מיליארד דולר.
השיפור בפעילות שאינה קשורה לקורונה הוסיף כ1.5 מיליארד דולר לתחזית, אך התחזית החלשה יותר למוצרי הקורונה הפחיתה מיליארד דולר.
תחזית הרווח המתואם למניה נשארה בטווח של 2.80 עד 3 דולר, גם לאחר שספגה פגיעה צפויה של כ0.10 דולר מעסקת Innovent.
ההתייעלות מממנת את המאבק על הצמיחה העתידית
החברה צופה כ6.7 מיליארד דולר בחיסכון מתוכנית התאמת העלויות ועוד כ3 מיליארד דולר מתוכנית שיפור הייצור עד 2029.
בסך הכול מדובר בכ9.7 מיליארד דולר בחיסכון צפוי.
במקביל, הוצאות המחקר והפיתוח המתואמות עלו ב12% ל2.73 מיליארד דולר, בעיקר בגלל השקעות באונקולוגיה ובהשמנה.
המשמעות היא שPfizer מנסה להעביר משאבים מפעילויות ותיקות אל מנועי צמיחה עתידיים, אך הצלחת המהלך תלויה בתוצאות הניסויים ובהשקות המסחריות.
התרשים מטה מציג את תוכניות ההתייעלות של Pfizer, שצפויות לייצר חיסכון מצטבר של כ9.7 מיליארד דולר עד 2029, לתמוך בשיפור שיעורי הרווח ולפנות משאבים להשקעה במנועי הצמיחה העתידיים.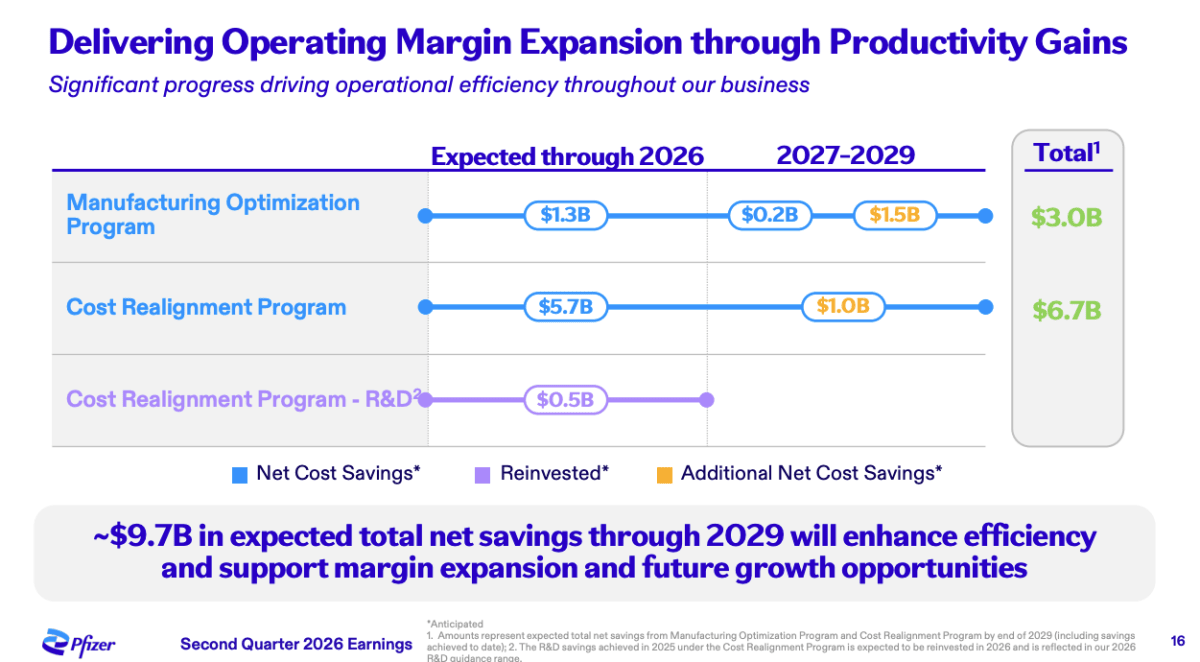
מקור: מצגת משקיעים Pfizer
הפער בין GAAP לתוצאה המתואמת דורש תשומת לב
לפי כללי החשבונאות המקובלים בארצות הברית, GAAP, החברה רשמה הפסד של 248 מיליון דולר או 0.04 דולר למניה.
במקביל, הרווח המתואם הסתכם ב4.44 מיליארד דולר או 0.77 דולר למניה.
הגורם המרכזי לפער היה ירידות ערך של 4.3 מיליארד דולר.
המשקיע צריך לבחון את שני הנתונים יחד: התוצאה המתואמת משקפת טוב יותר את הפעילות השוטפת, אך התוצאה המדווחת חושפת את המחיר הכלכלי של השקעות שלא עמדו בציפיות.
שאלות מפתח
-
איזה שיעור מהצמיחה של המוצרים שנרכשו נובע מהרחבת השימוש והגדלת נתח השוק, ואיזה שיעור צפוי להגיע מהתוויות חדשות שעדיין תלויות באישורים רגולטוריים?
-
לאחר ירידת הערך של 3.8 מיליארד דולר בנכס בתחום סרטן הריאות, האם החברה בוחנת מחדש את התחזיות או את סדרי העדיפויות של נכסים נוספים שנרכשו במסגרת Seagen?
-
כמה מתוך החיסכון הנוסף עד 2029 צפוי להגיע לשורת הרווח, וכמה יושקע מחדש במחקר, השקות ופעילות מסחרית?
למה לשים לב ברבעון הבא
צמיחת המוצרים החדשים והנרכשים
המשך צמיחה דו ספרתית במוצרים שהושקו או נרכשו יחזק את האפשרות שהם מסוגלים לקזז את הירידה במוצרי הקורונה ובתרופות שיאבדו בלעדיות.
האטה חדה בקבוצה הזאת תחליש את תזת ההתאוששות ותעלה שאלות לגבי התשואה על הרכישות הגדולות שביצעה החברה.
שיעור הרווח והוצאות המחקר
שיעור עלות המכר המתואמת עלה מ23.9% ל24.3% מההכנסות, והוצאות המחקר והפיתוח עלו ב12%. שיפור בשיעור הרווח לצד המשך השקעה בצנרת יעיד שתוכניות ההתייעלות מתחילות לייצר מינוף תפעולי, כלומר שהרווח צומח מהר יותר מההכנסות. עלייה נוספת בעלויות ללא האצה בצמיחה תעיד שהשיפור ברווחיות מתרחק.
אבני הדרך בצנרת הקלינית
Pfizer מתכננת לקדם מספר רב של ניסויים מכריעים, כולל בתוכנית ההשמנה של Metsera ובנכסי האונקולוגיה.
נתונים קליניים חיוביים, התחלת ניסויים בזמן וקבלת אישורים יחזקו את יעד הצמיחה לאחר 2028.
עיכובים, תוצאות חלשות או ירידות ערך נוספות יעלו מחדש את החשש שהצנרת לא תספיק כדי להחליף את ההכנסות שייעלמו.
סיכום
Pfizer הציגה רבעון שמשפר מעט את הביטחון בתהליך ההתאוששות, בעיקר בזכות הצמיחה בתרופות החדשות והעלאת תחזית ההכנסות.
החברה עדיין צריכה להוכיח שההשקעות באונקולוגיה ובהשמנה מסוגלות לייצר צמיחה רחבה ורווחית, במיוחד על רקע הירידה במוצרי הקורונה וירידות הערך הגדולות.
החברה עולה כ0.44% בשעה שהסיכום נכתב והשוק אינו מגיב ביתר תנודתיות לדו״ח.