סיכום דו״ח Q2 2026 חברת Tower Semiconductor
4.8.2026

בקצרה
- חברת Tower Semiconductor הציגה צמיחה מרשימה בהכנסותיה ברבעון השני של 2026, שהגיעו לשיא של 460 מיליון דולר, עלייה של 24% לעומת התקופה המקבילה, מה שמעיד על ביקוש חזק לפתרונות השבבים הייחודיים שלה ומחזק את תזת ההשקעה בחברה.
- הרווחיות של Tower Semiconductor השתפרה באופן ניכר, כאשר הרווח הנקי כמעט הוכפל והגיע ל-90.8 מיליון דולר, בעוד הרווח הגולמי גדל ב-72%, מה שמצביע על מינוף תפעולי משופר ויכולת החברה לתרגם גידול בהכנסות לרווחים בקצב מהיר יותר, כתוצאה מניצול יעיל יותר של כושר הייצור.
- מנוע הצמיחה המרכזי של החברה הוא תחום הסיליקון פוטוניקס (SiPho), שהגיע לקצב הכנסות שנתי של 680 מיליון דולר ברבעון, עם תחזית לעבור מיליארד דולר עד סוף 2026, מה שממצב אותו כגורם מהותי בתמהיל ההכנסות ומעיד על פוטנציאל עצום בתחום התקשורת המהירה למרכזי נתונים.
- למרות הצמיחה החזקה, Tower Semiconductor מתמודדת עם סיכונים הקשורים להשקעות הון משמעותיות, כאשר תזרים המזומנים החופשי היה שלילי ב-9.6 מיליון דולר עקב השקעות של 186.6 מיליון דולר בציוד, מה שמדגיש את הצורך בניהול קפדני של הרחבות הייצור ובדיוק בתחזיות הביקוש כדי להבטיח החזר השקעה יעיל.
עיקרי הדוח
• הכנסות: צמחו ב24% לשיא של 460 מיליון דולר, מעט מעל מרכז התחזית שסיפקה החברה.
• רווח נקי: לפי GAAP כמעט הוכפל והגיע ל90.8 מיליון דולר, או 0.79 דולר למניה בדילול מלא.
• צפי הכנסות: שיא של 520 מיליון דולר בQ3, צמיחה שנתית של 31% וצמיחה רבעונית של 13%.
Tower Semiconductor היא יצרנית שבבים ישראלית שפועלת במודל Foundry, מפעל שמייצר שבבים שתוכננו בידי לקוחותיו.
החברה מתמקדת בשבבים אנלוגיים ובטכנולוגיות ייחודיות לתקשורת, מרכזי נתונים, רכב, תעשייה, רפואה, ביטחון וניהול הספק.
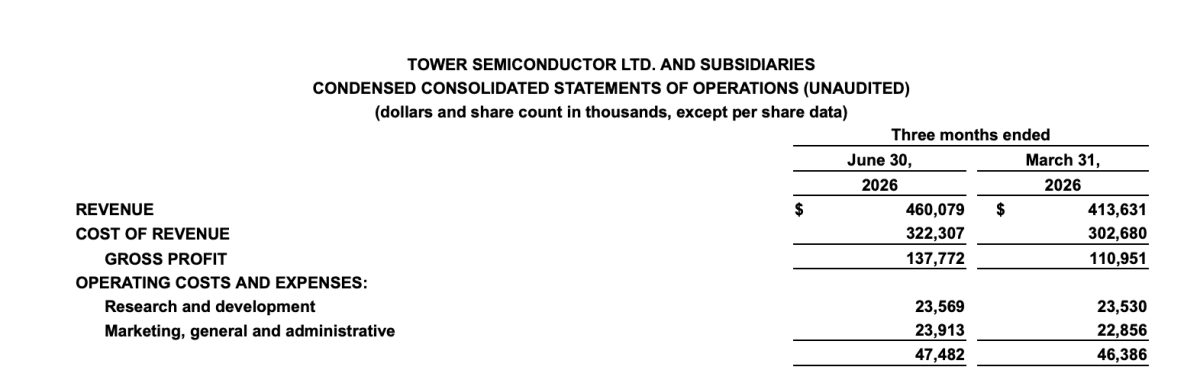
הרבעון השני היה חזק כמעט בכל שכבות דוח הרווח וההפסד. ההכנסות הגיעו לשיא, אך השיפור המשמעותי יותר נמצא ברווחיות.
הרווח הגולמי גדל ב72%, הרווח התפעולי יותר מהוכפל והרווח הנקי כמעט הוכפל, בזמן שההכנסות צמחו ב24%.
המשמעות היא שהגידול במחזור מתורגם לרווח בקצב מהיר יותר, ככל שהמפעלים מנצלים טוב יותר את כושר הייצור שלהם.
קרדיט: Tower Semiconductor
תזת ההשקעה התחזקה בעיקר בזכות השילוב בין האצה בסיליקון פוטוניקס, תחזית שיא לQ3 והעלאת היעדים ל2028.
מנגד, החברה נכנסת לתקופה עתירת השקעות, והמשך הצמיחה תלוי בהתקנת ציוד, בהרחבת מפעלים ובהמרת התחייבויות הלקוחות להכנסות בפועל.
התרחיש השורי
מנוע הצמיחה המרכזי הוא SiPho, סיליקון פוטוניקס שמשלב רכיבים אופטיים על שבבי סיליקון ומאפשר להעביר מידע במהירות גבוהה באמצעות אור. הפעילות הגיעה ברבעון לקצב הכנסות שנתי של 680 מיליון דולר, לעומת 180 מיליון דולר ברבעון המקביל. ההנהלה מתכננת לעבור קצב שנתי של מיליארד דולר כבר בQ4 2026 ולהמשיך לצמוח משמעותית במהלך 2027. הביקוש לתקשורת מהירה בתוך מרכזי נתונים עשוי להפוך את התחום מפעילות צומחת למנוע מרכזי בתמהיל ההכנסות של Tower.
המנוע השני הוא השיפור במינוף התפעולי, כלומר היכולת להגדיל את הרווח מהר יותר מההכנסות. שיעור הרווח הגולמי עלה מכ21.5% לכ29.9%, ושיעור הרווח התפעולי עלה מכ10.7% לכ19.6%. גם בהשוואה לQ1 נרשמה התקדמות ברורה. אם ההכנסות יגיעו ל520 מיליון דולר בQ3 והמפעלים ישמרו על יעילות תפעולית גבוהה, החברה עשויה להמשיך להרחיב את שולי הרווח ולא רק את היקף המכירות.
התרחיש הדובי
הסיכון הראשון נמצא בהיקף ההשקעות. תזרים המזומנים מפעילות שוטפת הסתכם ב177 מיליון דולר, אך ההשקעה בציוד וברכוש קבוע הגיעה ל186.6 מיליון דולר. כתוצאה מכך, תזרים המזומנים החופשי היה שלילי בכ9.6 מיליון דולר. זהו פער קטן ביחס לנזילות החברה, אך הרחבות הייצור ביפן ובמפעלים נוספים דורשות סכומים גבוהים יותר לאורך זמן. עיכובים בהתקנת הציוד, חריגות תקציב או קצב ביקוש נמוך מהצפוי עלולים להאריך את החזר ההשקעה.
הסיכון השני הוא הפער האפשרי בין התחייבויות לקוחות לבין ביקוש שיתממש בפועל. הנהלת Tower מציגה את היעד ל2028 כמגובה במלואו בביקוש מצד לקוחות, אך הדוח מפרט גם סיכונים הנוגעים להזמנות נמוכות מהתחזיות, צווארי בקבוק בייצור והחזרת מקדמות אם החברה לא תעמוד בהתחייבויות הקיבולת. ככל שהחברה מרחיבה את כושר הייצור במהירות, הדיוק בתכנון הקיבולת ובתחזיות הלקוחות נעשה חשוב יותר.
מסקנה
תזת ההשקעה התחזקה. Tower הציגה צמיחה מהירה, שיפור חד ברווחיות ותחזית שמצביעה על האצה נוספת ברבעון הבא.
הסיליקון פוטוניקס הופך למנוע הכנסות מהותי ולא רק להבטחה עתידית. המשתנה המרכזי מעכשיו הוא ביצוע: האם החברה תצליח להרחיב את כושר הייצור בזמן ולשמור על הרווחיות בזמן שהוצאות ההשקעה עולות.
הנושאים המרכזיים
הרווח גדל מהר משמעותית מההכנסות
ההכנסות עלו ב24%, אך הרווח הגולמי גדל ב72%, הרווח התפעולי עלה ב126% והרווח הנקי המיוחס לחברה צמח ב95%. הפער מלמד שהצמיחה אינה מגיעה רק ממכירת כמות גדולה יותר, אלא גם משיפור בניצול המפעלים ובתמהיל הפעילות. זהו אחד הסימנים החיוביים ביותר בדוח, משום שחברת ייצור עתירת הון זקוקה להתרחבות בשולי הרווח כדי להצדיק את ההשקעות בקיבולת.
תחזית Q3 מצביעה על המשך האצה
החברה צופה הכנסות של 520 מיליון דולר, בטווח של 5% לכל כיוון, כלומר בין 494 ל546 מיליון דולר. מרכז התחזית משקף צמיחה של 31% לעומת השנה שעברה ושל 13% לעומת Q2. לאחר שההכנסות בפועל ברבעון השני עברו את מרכז התחזית הקודמת, התחזית החדשה מצביעה על כך שהנהלת Tower אינה רואה את השיא הנוכחי כאירוע חד פעמי.
הסיליקון פוטוניקס משנה את פרופיל החברה
המעבר מקצב הכנסות שנתי של 180 מיליון דולר ל680 מיליון דולר בתוך שנה הוא השינוי העסקי הגדול ביותר בדוח. אם הפעילות אכן תעבור קצב של מיליארד דולר בQ4, היא תהפוך לחלק מרכזי מהכנסות החברה ותגדיל את החשיפה לתשתיות בינה מלאכותית ולמרכזי נתונים. מנגד, גם התלות בביקוש של מספר לקוחות גדולים ובהרחבת קיבולת הייצור תגדל.
המאזן מספק בסיס להשקעות
בסוף הרבעון החזיקה Tower מזומנים ופיקדונות לטווח קצר בהיקף כולל של כ1.48 מיליארד דולר, מול חוב פיננסי של כ142 מיליון דולר. כרית הנזילות מאפשרת לחברה לממן חלק משמעותי מתוכנית ההתרחבות בלי להישען מיד על גיוס הון או על חוב כבד. עם זאת, יש להפריד בין יתרות השייכות לחברה לבין מקדמות לקוחות, שהגיעו לכ321 מיליון דולר ועשויות להיות קשורות להתחייבויות ייצור עתידיות.
שאלות מפתח
-
מתוך יעד קצב ההכנסות של יותר ממיליארד דולר בסיליקון פוטוניקס בQ4, איזה חלק כבר מגובה בהזמנות מחייבות ואיזה חלק עדיין מבוסס על תחזיות לקוחות?
-
כיצד צפויות ההשקעות ביפן ובהרחבות הייצור להשפיע על תזרים המזומנים החופשי במהלך 2027 ו2028, ומהו לוח הזמנים לחזרה לתזרים חיובי?
-
איזה שיעור רווח נקי מניחה החברה ביעד של 1.2 מיליארד דולר רווח על הכנסות של 3.6 מיליארד דולר ב2028, ומהן ההנחות המרכזיות לגבי ניצול הקיבולת ותמהיל הטכנולוגיות?
למה לשים לב ברבעון הבא
הכנסות של 520 מיליון דולר
עמידה במרכז התחזית תחזק את הטענה שהצמיחה ממשיכה להאיץ. תוצאה הקרובה לחלק העליון של הטווח תצביע על ביקוש חזק ועל ביצוע טוב בהגדלת הקיבולת. תוצאה מתחת ל494 מיליון דולר תעלה שאלות לגבי קצב ההזמנות או מגבלות הייצור.
המשך השיפור בשולי הרווח
שיעור הרווח הגולמי הגיע לכ29.9%. שמירה על רמה זו או שיפור נוסף לצד הצמיחה בהכנסות יחזקו את איכות הדוח. ירידה חדה עשויה להצביע על עלויות הקמה, תמהיל פחות רווחי או קושי בהגדלת הייצור ביעילות.
קצב ההכנסות מסיליקון פוטוניקס
החברה מצפה לעבור קצב שנתי של מיליארד דולר בQ4. התקדמות ברורה לעבר היעד תהיה הוכחה לכך שההשקעות והתחייבויות הלקוחות הופכות להכנסות. דחייה ביעד תגדיל את הסיכון סביב ניצול הקיבולת החדשה.
סיכום
Tower יצאה מQ2 חזקה יותר, עם הכנסות שיא, התרחבות חדה ברווחיות ותחזית להאצה נוספת. הסיליקון פוטוניקס כבר משפיע מהותית על התוצאות, אך הדרך ליעדי 2028 דורשת השקעות גבוהות וביצוע תפעולי מדויק.
נכון לכתיבת שורות אלה, המניה הגיבה בעלייה של 1.57% לאחר הפרסום.