סיכום דו״ח Q2 2026 חברת Caterpillar (CAT)
4.8.2026

בקצרה
- חברת Caterpillar הציגה ברבעון השני של 2026 עלייה מרשימה בהכנסות של 24% לשיא של 20.5 מיליארד דולר, ועלייה של 73% ברווח המתואם ל-8.17 דולר למניה, מה שמעיד על צמיחה חזקה ואיכותית שאינה נשענת רק על התאוששות מחזורית אלא גם על ביקוש גובר למערכות אנרגיה.
- צבר ההזמנות של Caterpillar הגיע לשיא של 72.1 מיליארד דולר, כמעט כפול מהשנה שעברה, כאשר תחום האנרגיה והמנועים מוביל עם עלייה של 29% במכירות מערכות ייצור חשמל, מה שמספק לחברה בסיס איתן להמשך צמיחה ומעבר פוטנציאלי מחברה מחזורית לחברה עם מנוע צמיחה ארוך טווח.
- למרות התוצאות החזקות, רווחיות החברה הושפעה מהחזרי מכסים בסך 392 מיליון דולר, שהוסיפו כ-0.65 דולר לרווח למניה, והחברה צופה עלויות מכסים של כ-2.2 מיליארד דולר בשנת 2026, מה שעלול להגביל את שיעור הרווח התפעולי המתואם קרוב לתחתית טווח היעד השנתי.
- התרחבות הביקוש דורשת השקעות הון גבוהות של כ-3.5 מיליארד דולר בשנת 2026 והגדלת כושר הייצור, כאשר מלאי הסוכנים גדל ב-2.6 מיליארד דולר במחצית הראשונה, מה שמחייב את המשקיעים לוודא שהמלאי אינו צומח מהר יותר מהביקוש האמיתי כדי למנוע סיכונים עתידיים לרווחיות.
• ההכנסות: עלו ב24% והגיעו לשיא של 20.5 מיליארד דולר.
• הרווח המתואם: עלה ב73% והגיע ל8.17 דולר.
• רווחים: הרוויחה יותר מכל דולר של הכנסות, ושיעור הרווח התפעולי המתואם עלה מ17.6% ל21.9%.
• הזמנות שהתקבלו: הגיעו לשיא של 72.1 מיליארד דולר,ההזמנות עדיין לא סופקו מה שמעניק לחברה בסיס חזק להמשך.
• תזרים מזומנים: לאחר ההוצאות השוטפות וההשקעות נשארו לחברה 5.1 מיליארד דולר, יותר מפי שניים מהשנה שעברה.
• החברה צופה צמיחה חזקה בהכנסות בשנת 2026, אך מזהירה שהעלויות עלולות להגביל את שיעור הרווחיות.
חברת Caterpillar שנמצאת כמעט בכל בית באמריקה היא אחת היצרניות הגדולות בעולם של ציוד בנייה וכרייה, מנועים, טורבינות גז, קטרים ומערכות לייצור אנרגיה.
החברה דיווחה לפני מספר רגעים, והציגה רבעון שבו הצמיחה כבר אינה נשענת רק על התאוששות מחזורית בענפי התשתיות, אלא גם על ביקוש גובר למערכות אנרגיה עבור מרכזי נתונים.
ההכנסות עלו ב24% ל20.5 מיליארד דולר, בעיקר בזכות תוספת של 3.1 מיליארד דולר בהיקף המכירות ועליית מחירים שתרמה 595 מיליון דולר.
החשיבות של הדוח נמצאת באיכות הצמיחה.
המכירות עלו בכל שלושת המגזרים המרכזיים, הרווח התפעולי צמח מהר יותר מההכנסות וצבר ההזמנות כמעט הוכפל בתוך שנה.
עם זאת, חלק מהשיפור ברווח כלל החזרי מכסים בסך 392 מיליון דולר, שהוסיפו כ0.65 דולר לרווח למניה. כלומר, התוצאה הבסיסית חזקה מאוד, אך אינה נקייה לחלוטין מגורם שתמך ברווח ברבעון.
התרשים מטה מתאר השוואה חזותית של ההכנסות והרווח התפעולי המתואם בין Q2 2025 לQ2 2026.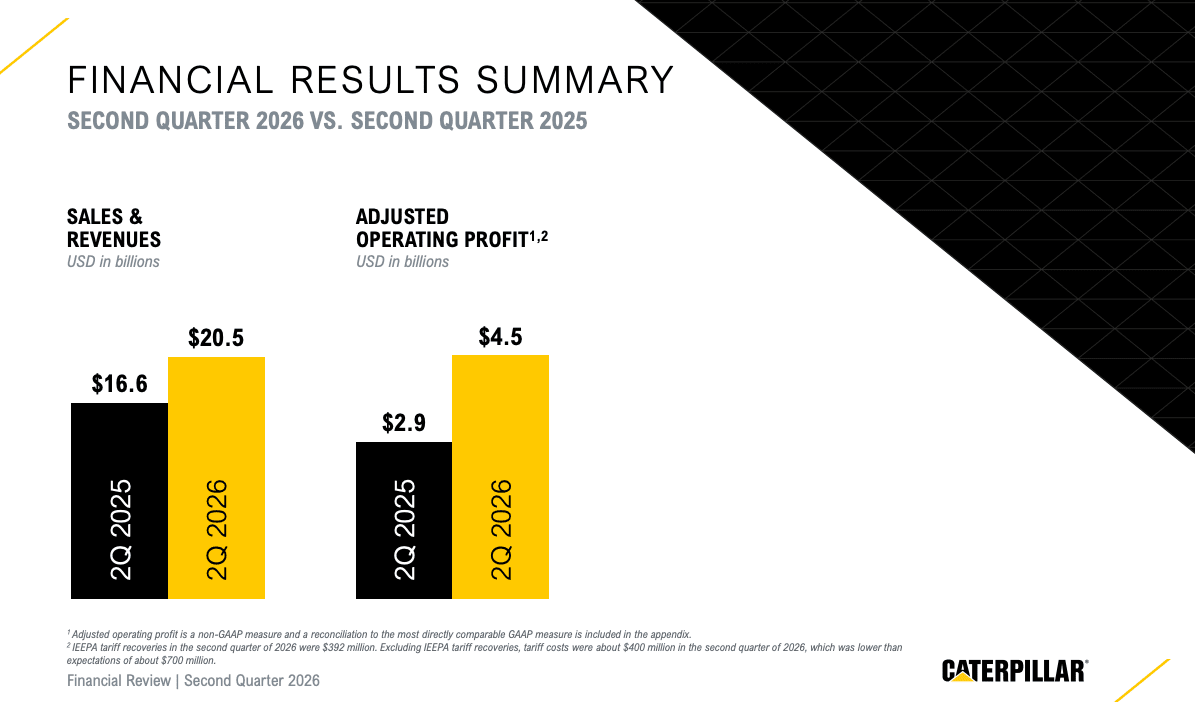
מקור: מצגת משקיעים CAT
התרחיש השורי
הנקודה החזקה ביותר היא רוחב הביקוש. תחום הבנייה צמח ב35%, תחום המשאבים והכרייה צמח ב20% ותחום האנרגיה צמח ב17%.
בצפון אמריקה לבדה זינקו מכירות ציוד הבנייה ב50%, בעיקר בזכות יותר מכירות ללקוחות הקצה. זו אינדיקציה חשובה לכך שהצמיחה אינה נובעת רק מצבירת מלאי אצל הסוכנים.
Caterpillar נהנית במקביל מהשקעות בתשתיות, בנייה, כרייה, רכבות ומערכות אנרגיה, ולכן אינה תלויה במנוע בודד כדי להמשיך לצמוח.
המנוע המבני המעניין ביותר נמצא בתחום Power & Energy, פעילות האנרגיה והמנועים של החברה. מכירות מערכות ייצור החשמל עלו ב29%, בהובלת מנועים גדולים וטורבינות המשמשים בין היתר במרכזי נתונים.
החברה מתכננת להגדיל את קיבולת ייצור טורבינות הגז לפי 2.5 מרמת 2024, וצבר ההזמנות הכולל הגיע ל72.1 מיליארד דולר.
אם החברה תצליח להרחיב את הקיבולת במהירות מבלי לפגוע באיכות הייצור וברווחיות, הביקוש לחשמל מצד מרכזי הנתונים עשוי להפוך את Caterpillar מחברה מחזורית מסורתית לחברה שנהנית גם ממנוע צמיחה ארוך טווח.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווחיות ובהשפעת המכסים.
הרווח התפעולי כלל החזרי מכסים בסך 392 מיליון דולר, בעוד שעלויות המכסים ללא ההחזרים הסתכמו בכ400 מיליון דולר.
החברה צופה עלויות מכסים של כ2.2 מיליארד דולר בשנת 2026, ללא החזרי IEEPA, החזרים הקשורים למכסים שהוטלו מכוח חוק סמכויות החירום הכלכליות הבינלאומיות בארצות הברית.
בהתאם לכך, ההנהלה מעריכה ששיעור הרווח התפעולי המתואם יהיה קרוב לתחתית טווח היעד השנתי. המשמעות היא שהצמיחה החזקה בהכנסות לא בהכרח תמשיך להתגלגל לשיפור דומה בשולי הרווח.
הסיכון השני הוא שהתרחבות הביקוש תדרוש השקעות גבוהות ותגדיל את מורכבות הביצוע.
החברה מתכננת השקעות הון של כ3.5 מיליארד דולר ב2026 ומרחיבה במהירות את כושר הייצור, בזמן שעלויות הייצור כבר הכבידו על רווחיות תחומי האנרגיה והמשאבים.
בנוסף, מלאי הסוכנים גדל בכ600 מיליון דולר במהלך הרבעון ובכ2.6 מיליארד דולר במחצית הראשונה. המכירות ללקוחות הקצה עדיין חזקות, אך המשקיעים יצטרכו לוודא שהמלאי אינו מתחיל לצמוח מהר יותר מהביקוש האמיתי.
האם משהו השתנה בתזת החברה?
הדוח מחזק את תזת ההשקעה, בעיקר בזכות הצמיחה הרחבה, השיפור ברווחיות וצבר ההזמנות החריג בגודלו.
Caterpillar אינה נהנית רק ממחזור חזק בציוד הבנייה, אלא גם מהשקעות ארוכות טווח באנרגיה ובמרכזי נתונים. המשתנה החשוב ביותר מעכשיו יהיה יכולת החברה להמיר את הצבר להכנסות ולתזרים תוך שמירה על שיעורי הרווח, למרות המכסים וההשקעות הנדרשות להרחבת הייצור.
הנושאים המרכזיים
הצמיחה מגיעה מכל שלושת מנועי הפעילות
מכירות תחום הבנייה הגיעו ל8.35 מיליארד דולר, עלייה של 35%, כאשר הרווח המגזרי צמח ב57% ל1.95 מיליארד דולר.
תחום האנרגיה הגיע ל8.24 מיליארד דולר, עלייה של 17%, ותחום המשאבים הגיע ל4.65 מיליארד דולר, עלייה של 20%.
השילוב בין שלושת המגזרים מצמצם את התלות של החברה בשוק יחיד ומעיד שהביקוש מתרחב מעבר לפרויקט או ענף מסוים.
מרכזי הנתונים הופכים למנוע תעשייתי
בתוך תחום האנרגיה, מכירות מערכות ייצור החשמל צמחו ב29% ל3.1 מיליארד דולר. החברה ציינה עלייה במכירת מנועים גדולים, טורבינות ושירותים הקשורים לטורבינות עבור מרכזי נתונים.
זהו שינוי משמעותי עבור Caterpillar, מפני שהשקעות בבינה מלאכותית דורשות לא רק שבבים ושרתים, אלא גם תשתיות חשמל יציבות שיכולות לתמוך בצריכת האנרגיה הגבוהה.
צבר ההזמנות מעניק נראות, אך מגדיל את מבחן הביצוע
צבר ההזמנות הגיע לשיא של 72.1 מיליארד דולר, עלייה של 9.4 מיליארד דולר מהרבעון הקודם ושל 34.6 מיליארד דולר בתוך שנה.
הצבר מעניק לחברה נראות גבוהה יחסית לגבי הביקוש העתידי, אך אינו שקול להכנסות שכבר הוכרו.
ככל שהצבר גדל, תשומת הלב עוברת מזכייה בהזמנות ליכולת לייצר, לספק ולהכיר בהכנסה בזמן ובשיעורי רווח מספקים.
התרשים מטה מציג צבר הזמנות של 72.1 מיליארד דולר והשינוי הרבעוני והשנתי.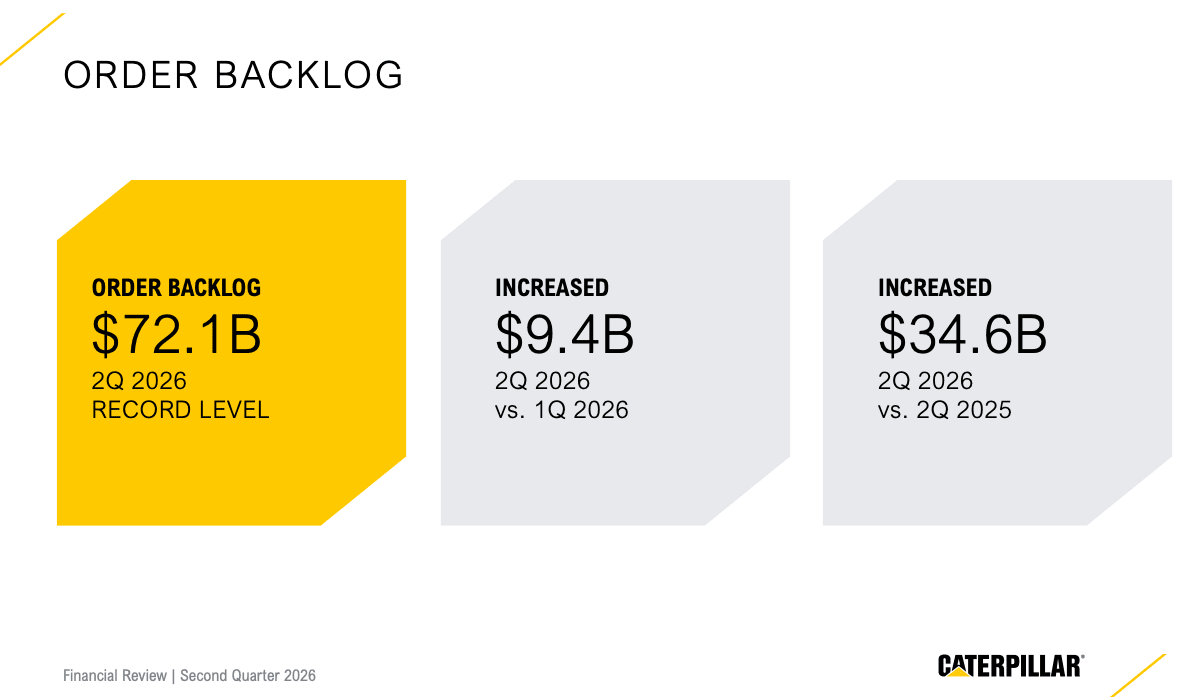
מקור: מצגת משקיעים CAT
התזרים מאפשר להשקיע ולהחזיר הון
תזרים המזומנים החופשי מפעילות המכונות, האנרגיה והציוד הסתכם ב5.1 מיליארד דולר, לעומת כ2.3 מיליארד דולר ברבעון המקביל.
החברה החזירה לבעלי המניות 2.2 מיליארד דולר, מתוכם 1.5 מיליארד דולר ברכישה עצמית של מניות ו700 מיליון דולר בדיבידנדים.
התזרים החזק מאפשר לממן את הרחבת הקיבולת ובמקביל להחזיר הון, אך עמידות התזרים תיבחן מחדש אם ההשקעות והוצאות הייצור ימשיכו לעלות.
התרשים מטה מציג את תזרים המזומנים החופשי של 5.1 מיליארד דולר, החזר הון של 2.2 מיליארד דולר ויתרת מזומן של 6.7 מיליארד דולר.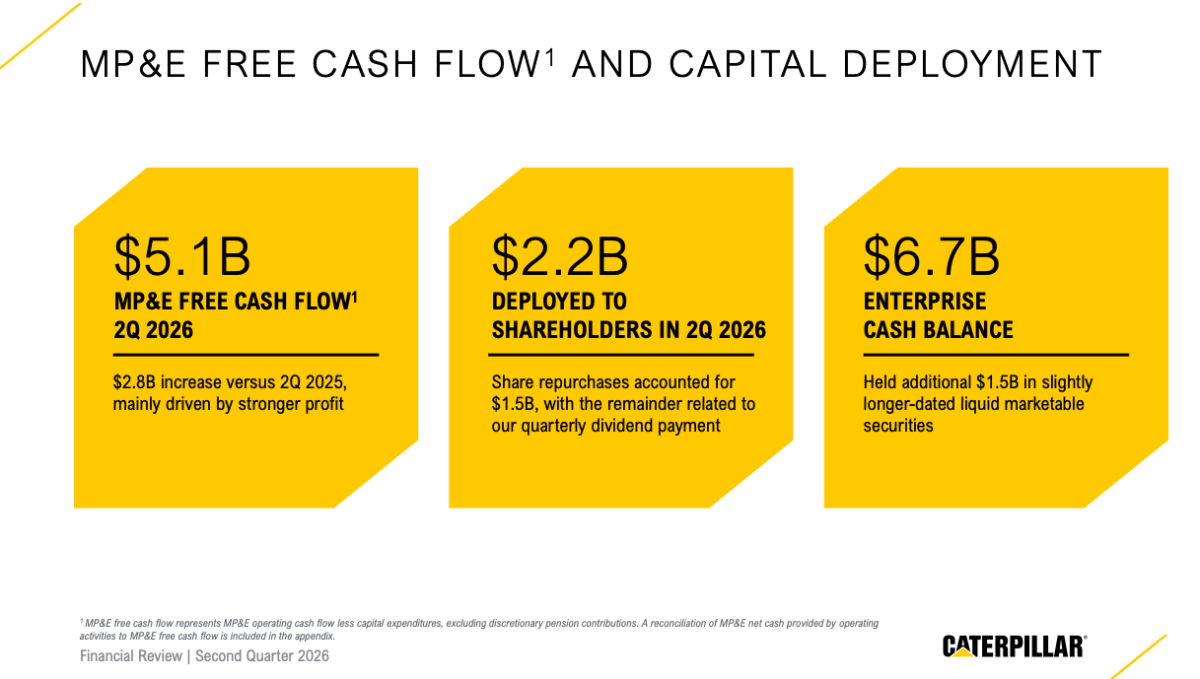
מקור: מצגת משקיעים CAT
שאלות מפתח
-
כמה מתוך צבר ההזמנות של 72.1 מיליארד דולר קשור למרכזי נתונים ולמערכות ייצור חשמל, ומהו לוח הזמנים הצפוי להמרתו להכנסות?
-
כיצד צפויות עלויות המכסים בסך כ2.2 מיליארד דולר להשפיע על שיעור הרווח במחצית השנייה, וכמה מהעלות ניתן להעביר ללקוחות באמצעות העלאות מחירים?
-
האם הרחבת כושר הייצור של טורבינות הגז לפי 2.5 צפויה להספיק לביקוש הנוכחי, ומהם הסיכונים המרכזיים לעיכובים או לעלייה בעלויות?
למה לשים לב ברבעון הבא
קצב הגידול בצבר ההזמנות
המשך עלייה בצבר לצד צמיחה במכירות יצביע על כך שהביקוש החדש ממשיך להיות גבוה מקצב האספקה. ירידה חדה בצבר ללא האצה מקבילה בהכנסות עלולה להצביע על האטה בהזמנות או על ביטולים.
איכות הצבר חשובה במיוחד מפני שהוא משמש כיום אחת ההוכחות המרכזיות לכך שהצמיחה יכולה להימשך.
שיעור הרווח התפעולי המתואם
ברבעון הבא החברה צופה שיעור רווח גבוה מהתקופה המקבילה, אך ברמה השנתית היא מכוונת לקרבת תחתית טווח היעד.
שיפור למרות המכסים והרחבת הייצור יחזק את ההערכה שהחברה נהנית מיתרון תפעולי. שחיקה בשיעור הרווח תראה שחלק גדול מדי מהצמיחה נבלע בעלויות.
מלאי הסוכנים מול המכירות ללקוחות הקצה
מלאי הסוכנים גדל במהלך המחצית הראשונה, אך במקביל החברה דיווחה על מכירות חזקות יותר ללקוחות הקצה.
המשך גידול בביקוש הסופי יצדיק את רמות המלאי. האטה במכירות ללקוחות לצד עלייה נוספת במלאי עלולה להביא לצמצום הזמנות מצד הסוכנים בהמשך.
סיכום
Caterpillar הציגה רבעון שיא שבו ההכנסות, הרווחיות, התזרים וצבר ההזמנות התחזקו במקביל.
החברה יוצאת מהרבעון עם תזה עסקית חזקה יותר, אך גם עם ציפיות גבוהות יותר ומבחן ביצוע מורכב. מכאן, השאלה אינה אם קיים ביקוש, אלא אם החברה תוכל לספק אותו בקצב הנדרש מבלי שהמכסים ועלויות הרחבת הייצור ישחקו את הרווחיות.
המניה עולה בטרום המסחר בכ8.43%, נכון לכתיבת סיכום זה.