סיכום דו״ח Q2 2026 חברת (Spotify (SPOT
4.8.2026

בקצרה
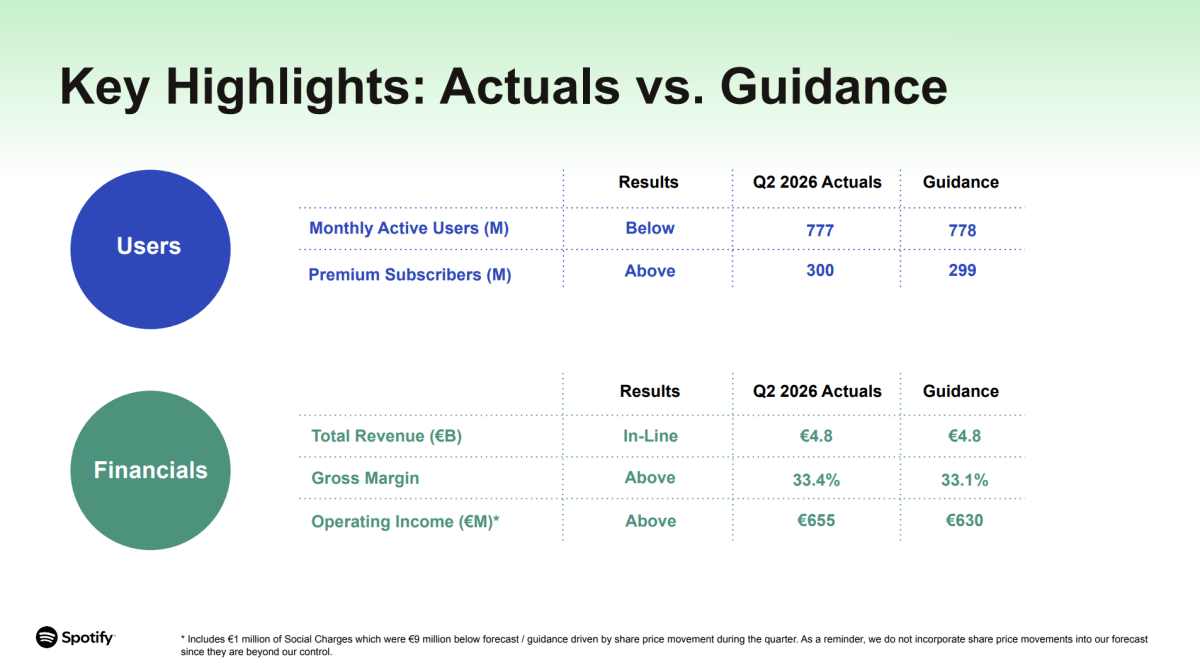
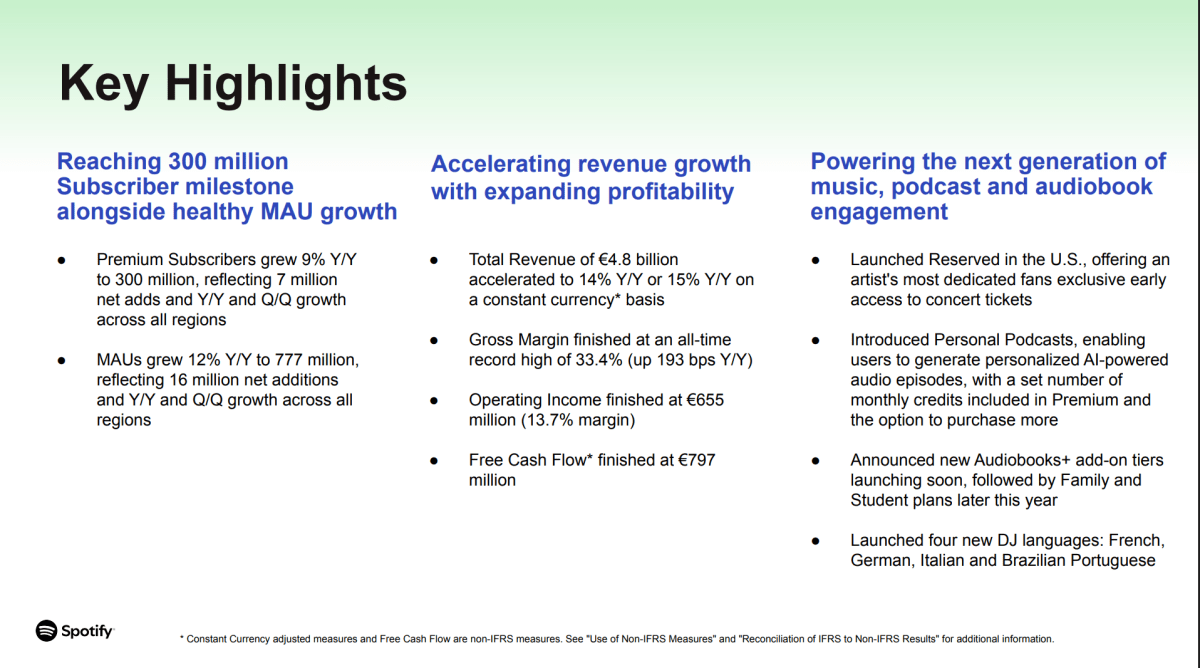
- Spotify הציגה צמיחה מרשימה בהכנסות של 14% ל-4.777 מיליארד אירו, תוך עמידה בתחזיות, והגיעה לשיא של 33.4% בשיעור הרווח הגולמי, מה שמעיד על שיפור משמעותי ביעילות התפעולית וביכולת החברה להמיר צמיחה ברווחיות.
- מספר מנויי הפרימיום של Spotify גדל ב-9% והגיע ל-300 מיליון, מיליון מנויים מעל התחזית, מה שמחזק את מנוע הצמיחה המרכזי של החברה ומצביע על יכולת עקבית להרחיב את בסיס הלקוחות המשלמים, המהווים את עיקר הכנסותיה.
- הרווח התפעולי של Spotify זינק ב-61% לעומת הרבעון המקביל והגיע ל-655 מיליון אירו, למרות ירידה קלה של 8% לעומת הרבעון הקודם, מה שמחזק את תזת ההשקעה בצד הרווחיות ומעיד על יכולת החברה לייצר רווחים משמעותיים מקנה המידה הגלובלי שלה.
- ההכנסה הממוצעת למנוי (ARPU) עלתה ב-7% ל-4.89 אירו, בעיקר בזכות העלאות מחירים, מה שמצביע על יכולת תמחור חזקה של Spotify ומאפשר לה להגדיל את ההכנסות גם ללא תלות מלאה בגיוס משתמשים חדשים, אך דורש שמירה על קצב גיוס ושימור לקוחות.
עיקרי הדוח
• הכנסות: צמחו ב14% והגיעו ל4.777 מיליארד אירו, בהתאם לתחזית החברה.
• מספר מנויי Premium: גדל ב9% ל300 מיליון, מיליון מנויים מעל התחזית.
• שיעור רווח גולמי: הגיע לשיא של 33.4%, לעומת 31.5% ברבעון המקביל ומעל תחזית של 33.1%.
• רווח התפעולי: עלה ב61% לעומת הרבעון המקביל ל655 מיליון אירו, אך ירד ב8% לעומת הרבעון הקודם.
Spotify היא פלטפורמת אודיו גלובלית שמחברת בין מאות מיליוני משתמשים למוזיקה, פודקאסטים וספרים קוליים.
החברה, שדיווחה היום לפני פתיחת המסחר, מייצרת את רוב הכנסותיה ממנויי Premium ולצדם מפעילה שירות חינמי הנתמך בפרסום.
הרבעון השני הציג שילוב חיובי של צמיחה במספר המנויים, עלייה בהכנסה הממוצעת למנוי ושיפור בשיעור הרווח הגולמי. Spotify הגיעה ל300 מיליון מנויים משלמים, עקפה את תחזיתה והמשיכה להפוך את הצמיחה בהכנסות לרווח ולמזומנים. מנגד, מספר המשתמשים החודשיים היה מעט נמוך מהתחזית וההשקעות בשיווק, בענן ובבינה מלאכותית העלו את בסיס ההוצאות.
תזת ההשקעה התחזקה בצד הרווחיות, אך התחזית לQ3 מראה שהשלב הבא יהיה מורכב יותר.
החברה צריכה להוכיח שהיא יכולה להמשיך להרחיב את מספר המשתמשים ולהשקיע במוצרים חדשים, בלי לוותר על השיפור המבני ברווחיות.
קרדיט: Spotify
התרחיש השורי
מנוע הצמיחה הראשון הוא עסקי המנויים.
הכנסות Premium צמחו ב15% ל4.331 מיליארד אירו, בזמן שמספר המנויים גדל ב9% והגיע ל300 מיליון. הARPU, ההכנסה הממוצעת מכל מנוי, עלתה ב7% ל4.89 אירו, בעיקר בזכות העלאות מחירים. השילוב בין גידול במספר המנויים לבין מחיר ממוצע גבוה יותר מצביע על יכולת להרחיב את ההכנסות בלי להישען רק על צירוף משתמשים חדשים. כדי שהמגמה תימשך, Spotify תצטרך לשמור על קצב גיוס המנויים גם לאחר מבצעים ולמנוע מהעלאות המחירים לפגוע בשימור הלקוחות.
מנוע הצמיחה השני נמצא בהרחבת המוצר מעבר להאזנה מסורתית למוזיקה. החברה השיקה כלים המבוססים על בינה מלאכותית, הרחיבה את DJ לשפות נוספות והוסיפה תוכניות חדשות לספרים קוליים. שירות Reserved, שמעניק למעריצים גישה מוקדמת לכרטיסים להופעות, כבר שימש להזמנת כמעט 100 אלף כרטיסים.
המהלכים האלה יכולים להעמיק את השימוש בפלטפורמה וליצור מקורות הכנסה נוספים, אך המצגת עדיין אינה מספקת נתוני הכנסות נפרדים שמוכיחים את תרומתם הכספית.
התרחיש הדובי
נקודת החולשה הראשונה היא האטה מסוימת בצמיחת המשתמשים.
מספר המשתמשים החודשיים הגיע ל777 מיליון, מיליון מתחת לתחזית, והתחזית לQ3 מצביעה על תוספת של כ11 מיליון משתמשים בלבד, לעומת תוספת של 16 מיליון ברבעון השני. האטה ממושכת בשווקים המרכזיים עלולה לצמצם את מאגר המשתמשים שניתן להפוך למנויים משלמים ולהחליש את עסקי הפרסום. כדי להפחית את הסיכון, החברה תצטרך להראות שהמוצרים החדשים משפרים מעורבות ומביאים משתמשים חדשים גם ללא השקעות שיווק חריגות.
הסיכון השני נמצא בעלייה בהוצאות.
בנטרול השפעות מטבע ומסים סוציאליים, ההוצאות התפעוליות גדלו ב19%, בעיקר בעקבות השקעות זמניות בשיווק, בענן ובבינה מלאכותית. הרווח התפעולי אמנם עלה ב61% לעומת השנה שעברה, אך ירד מ715 מיליון אירו ברבעון הראשון ל655 מיליון אירו ברבעון השני.
אם ההוצאות החדשות לא יתורגמו לצמיחה מהירה יותר בהכנסות או לשיפור במוצר, המינוף התפעולי שהוביל את השיפור האחרון עלול להיחלש.
מסקנה
תזת ההשקעה התחזקה בזכות הגעה ל300 מיליון מנויים, שיא בשיעור הרווח הגולמי ותזרים מזומנים חופשי גבוה.
Spotify כבר אינה מציגה צמיחה במספר המשתמשים בלבד, אלא מוכיחה שהיא מסוגלת להמיר את קנה המידה שלה לרווחיות ולמזומנים. המשתנה המרכזי עד הדוח הבא יהיה יכולתה לשמור על הצמיחה והרווחיות בזמן שהוצאות הבינה המלאכותית, הענן והשיווק עולות.
הנושאים המרכזיים
Spotify הגיעה ל300 מיליון מנויים משלמים
מספר מנויי Premium גדל ב7 מיליון במהלך הרבעון והגיע ל300 מיליון, מיליון יותר מתחזית החברה. הצמיחה נרשמה בכל האזורים ונתמכה בקמפיינים שיווקיים גלובליים. זהו הנתון התפעולי החשוב ביותר בדוח, משום שהמנויים אחראים לכ91% מהכנסות החברה ומספקים בסיס הכנסות יציב יותר מעסקי הפרסום.
קרדיט: Spotify
הרווחיות הגולמית הגיעה לשיא
שיעור הרווח הגולמי עלה מ31.5% ל33.4%, בעקבות שיפור בעסקי Premium ובפעילות הנתמכת בפרסום. בהכנסות המנויים, הצמיחה הייתה מהירה יותר מהעלייה בעלויות המוזיקה, הספרים הקוליים ופודקאסטי הווידאו. השיפור מצביע על כך שקנה המידה, העלאות המחירים ותמהיל הפעילות מתחילים לעבוד לטובת Spotify גם לאחר תשלום התמלוגים והוצאות התוכן.
תזרים המזומנים מחזק את המאזן
תזרים המזומנים החופשי, המזומנים שנותרו לאחר הוצאות ההשקעה, הסתכם ב797 מיליון אירו והגיע ל3.261 מיליארד אירו ב12 החודשים האחרונים. יתרות המזומנים, המזומנים המוגבלים וההשקעות לטווח קצר הגיעו ל9.4 מיליארד אירו. החברה גם רכשה מניות בהיקף של 662 מיליון דולר מתחילת השנה ועד 3 באוגוסט, כ30% יותר מהיקף הרכישות בשנת 2025.
הפרסום עדיין אינו מנוע צמיחה חזק
ההכנסות הנתמכות בפרסום עלו ב1% בלבד ל446 מיליון אירו, או ב3% במטבע קבוע. מספר החשיפות שנמכרו גדל, אך חולשה במחירי הפרסום קיזזה חלק מהשיפור. הפודקאסטים והערוצים האוטומטיים תמכו בפעילות, אך כל עוד הצמיחה נותרת נמוכה, עסקי הפרסום אינם מספקים מנוע שני בעוצמה דומה לפעילות המנויים.
שאלות מפתח
-
איזה חלק מהצמיחה בARPU נבע מהעלאות מחירים, ומה הייתה השפעתן על שיעורי הנטישה ועל המעבר מתוכניות אישיות לתוכניות משפחתיות או מוזלות?
-
מהו היקף ההשקעות הצפוי בענן ובבינה מלאכותית בQ3, ומתי החברה מצפה שהמוצרים החדשים יתרמו באופן מדיד להכנסות או לשימור משתמשים?
-
מדוע קצב תוספת המשתמשים צפוי לרדת לכ11 מיליון בQ3, ואילו אזורים או קבוצות משתמשים אחראים להתמתנות?
למה לשים לב ברבעון הבא
קצב צמיחת המשתמשים
Spotify צופה להגיע ל788 מיליון משתמשים חודשיים, תוספת של כ11 מיליון לעומת Q2. תוצאה גבוהה מהתחזית תראה שההאטה ברבעון הנוכחי הייתה מוגבלת. תוצאה נמוכה יותר תחזק את החשש שהצמיחה בשווקים המרכזיים נעשית קשה ויקרה יותר.
שיעור הרווח הגולמי
החברה צופה שיעור רווח גולמי של 32.9%, לעומת 33.4% ברבעון השני. שמירה על שיעור הקרוב לשיא למרות ההשקעות בתוכן ובמוצרים חדשים תחזק את הטענה שהשיפור ברווחיות הוא מבני. ירידה חדה יותר עשויה להצביע על עלויות תוכן גבוהות או על תמהיל פחות רווחי.
ההוצאות והרווח התפעולי
תחזית הרווח התפעולי עומדת על 670 מיליון אירו וכוללת מסים סוציאליים צפויים של 9 מיליון אירו. המשקיעים צריכים לבדוק אם השקעות השיווק, הענן והבינה המלאכותית נשארות זמניות כפי שהחברה מציגה. המשך עלייה בהוצאות ללא האצה מקבילה בהכנסות יחליש את המינוף התפעולי.
סיכום
Spotify יצאה מהרבעון חזקה יותר, עם 300 מיליון מנויים, שיא בשיעור הרווח הגולמי ומאזן שממשיך לצבור מזומנים. עם זאת, תחזית המשתמשים והעלייה בהוצאות מראות שהמשך השיפור אינו אוטומטי. המבחן הבא יהיה שמירה על צמיחה רווחית בזמן שהחברה מרחיבה את השקעותיה במוצרים ובבינה מלאכותית.
נכון לעת כתיבת שורות אלה, המניה ירדה בכ4.8% לאחר פרסום הדוח, על רקע תחזית רווח תפעולי וצמיחת משתמשים שנתפסו כחלשות מהציפיות.