סיכום דו״ח Q2 2026 חברת Snap Inc (SNAP)
4.8.2026

בקצרה
- הכנסות חברת Snap Inc זינקו ב-19% והגיעו ל-1.60 מיליארד דולר ברבעון השני של 2026, תוך כדי עקיפת צפי השוק, כאשר ההכנסות מפרסום צמחו ב-9% והכנסות ממנויים זינקו ב-85% ל-316 מיליון דולר, מה שמצביע על שיפור ביצועים עסקיים ויכולת גיוון מקורות הכנסה.
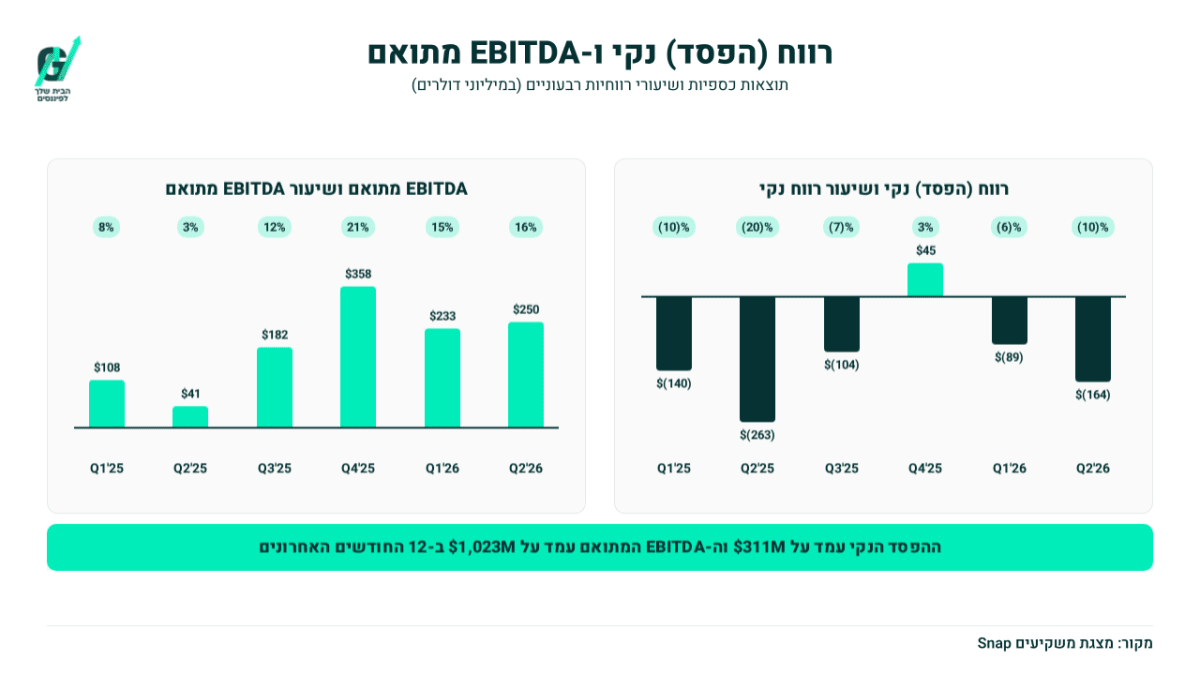
- ההפסד הנקי של Snap הצטמצם משמעותית ל-164 מיליון דולר, לעומת 263 מיליון דולר ברבעון המקביל, והרווח התפעולי המתואם עלה מ-41 מיליון דולר ל-250 מיליון דולר, נתונים המעידים על התייעלות תפעולית ושיפור ברווחיות, דבר שעשוי להפחית את הסיכון ההשקעתי בחברה.
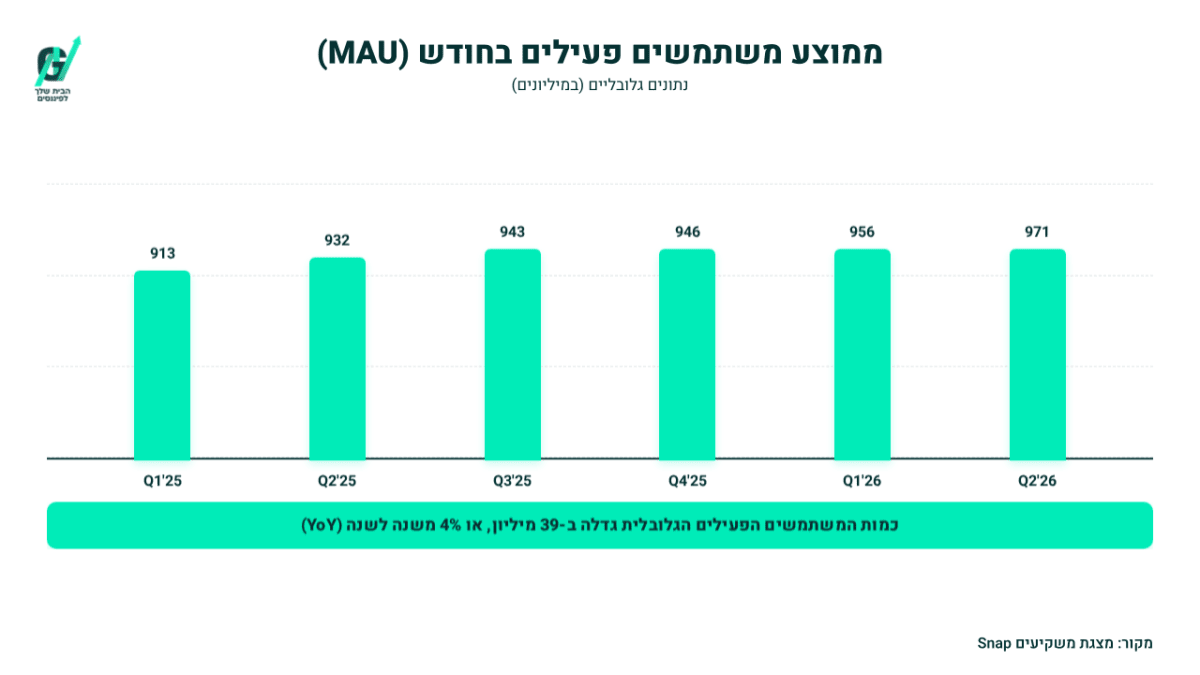
- מספר המשתמשים החודשיים של Snapchat הגיע ל-971 מיליון, עלייה של 39 מיליון משתמשים בשנה, אך רוב הגידול הגיע ממדינות מחוץ לצפון אמריקה ואירופה, שם מספר המשתמשים ירד, מה שמעלה חשש לגבי איכות הצמיחה והפוטנציאל לייצר הכנסות גבוהות מכל משתמש.
- החברה מציגה שיפור משמעותי ביעילות הפרסום, כאשר עלויות השגת התקנת אפליקציה ורכישה ירדו ב-8% וב-18% בהתאמה, ומספר הרכישות דרך פרסומות זינק ב-128%, מה שמחזק את האטרקטיביות של הפלטפורמה למפרסמים ועשוי להוביל להגדלת תקציבי פרסום עתידיים.
עיקרי הדוח
• ההכנסות עלו ב19% והגיעו לכ1.60 מיליארד דולר, מעל צפי השוק לכ1.54 מיליארד דולר.
• ההכנסות מפרסום צמחו ב9% ל1.28 מיליארד דולר, בעוד שההכנסות ממנויים ושירותים אחרים זינקו ב85% ל316 מיליון דולר.
• ההפסד הנקי הצטמצם ל164 מיליון דולר, לעומת 263 מיליון דולר, והרווח התפעולי המתואם לפני ריבית, מסים ופחת עלה מ41 מיליון דולר ל250 מיליון דולר.
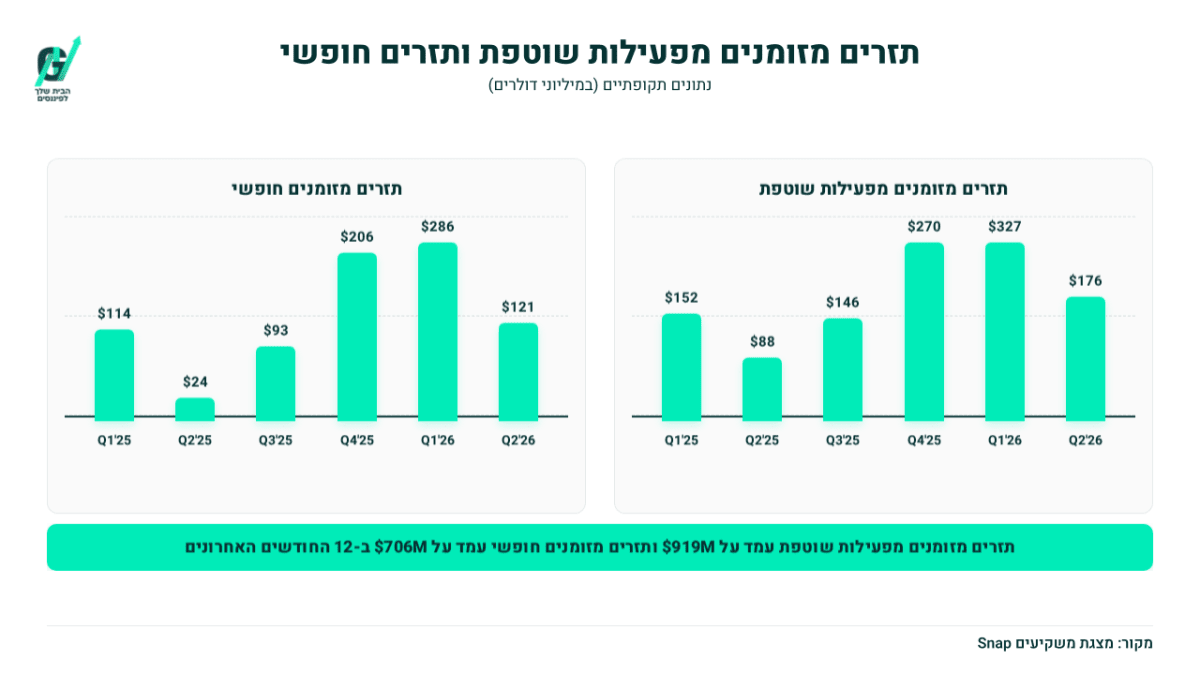
• תזרים המזומנים החופשי עלה מ24 מיליון דולר ל121 מיליון דולר, והחברה צופה ברבעון הבא הכנסות של 1.70 עד 1.74 מיליארד דולר.
כמעט מיליארד אנשים משתמשים בSnapchat בכל חודש, ובכל זאת החברה שמאחוריה עדיין מפסידה כסף.
זה הפער שנמצא בלב הסיפור של Snap Inc (SNAP), היא כבר הוכיחה שהיא יודעת למשוך קהל עצום ולגרום לו לחזור לאפליקציה, אבל עדיין בונה את היכולת להפוך את הפעילות הזאת לעסק יציב ורווחי.
למי שלא מכיר לעומק, Snapchat היא הרבה יותר מאפליקציה לשליחת תמונות שנעלמות.
היא מציעה שירותי הודעות, סרטונים קצרים דרך Spotlight, מפה חברתית, כלי מציאות רבודה ומנויים בתשלום. במקביל, החברה מפתחת את SPECS, משקפיים שמשלבים מידע ותוכן דיגיטלי במה שהמשתמש רואה בעולם האמיתי.
החברה דיווחה ב3 באוגוסט אחרי סיום המסחר, אחרי תקופה שבה צמצמה את כוח האדם ובנתה מחדש חלקים ממערכת הפרסום שלה.
השאלה המרכזית לקראת הדוח הייתה פשוטה: האם ההתייעלות רק מקטינה הוצאות, או שהעסק עצמו באמת מתחיל לעבוד טוב יותר?
התוצאות מספקות תשובה חיובית, אך עדיין לא מלאה. ההכנסות צמחו מהר יותר מההוצאות, פעילות הפרסום האיצה, ההכנסות ממנויים זינקו ושיעורי הרווחיות השתפרו.
מנגד, החברה המשיכה לרשום הפסד, מרבית הגידול במספר המשתמשים הגיע ממדינות שבהן כל משתמש מכניס מעט כסף, וההשקעות בבינה מלאכותית ובSPECS ממשיכות לדרוש הון.
Snap מתחילה להראות שהיא מסוגלת להפוך את הקהל העצום שלה להכנסות ולמזומנים.
עכשיו היא צריכה להוכיח שהשיפור יכול להימשך גם בלי תמיכה מאירועים זמניים כמו המונדיאל, ושהרווחיות אינה נשענת רק על קיצוץ בכוח האדם ובהוצאות.
Snap מתקרבת למיליארד משתמשים בחודש
מספר המשתמשים החודשיים הגיע ל971 מיליון, עלייה של 39 מיליון בתוך שנה.
הנתון ממחיש את היתרון הגדול של Snap, קהל עצום שאפשר לייצר ממנו הכנסות מפרסום, ממנויים ומשירותים נוספים.
התרחיש השורי
מנוע הצמיחה הראשון הוא השיפור בעסקי הפרסום.
ההכנסות מפרסום עלו ב9% והגיעו ל1.28 מיליארד דולר, מדובר נתון חשוב במיוחד לאחר תקופה ארוכה שבה Snap התקשתה להציע למפרסמים ביצועים שמתקרבים לאלה של Meta Platforms (META) ושל פלטפורמות פרסום גדולות אחרות.
כעת כלי הפרסום שמבוססים על בינה מלאכותית מתחילים לשפר את התוצאות.
העלות להשגת התקנת אפליקציה ירדה ב8%, העלות להשגת רכישה ירדה ב18% ומספר הרכישות שבוצעו דרך פרסומות לאפליקציות זינק ב128%.
במקביל, ההכנסות ממודעות שמציגות לכל משתמש מוצרים שמתאימים לו באופן אוטומטי עלו ב43%.
אם המגמה הזאת תימשך, מפרסמים יוכלו להגדיל את התקציבים שלהם בSnapchat לא רק מפני שיש בה קהל גדול ופעיל, אלא מפני שהפרסום בה מייצר תוצאות ברורות שאפשר למדוד.
מנוע הצמיחה השני הוא בניית עסק שאינו תלוי רק בפרסום.
ההכנסות משירותים נוספים, בהובלת Snapchat+, אחסון Memories ומנוי Lens+, זינקו ב85% והגיעו ל316 מיליון דולר, הן כבר מייצגות כ20% מהכנסות החברה, לעומת כ13% ברבעון המקביל.
הנתון המעניין הוא שפחות מ3% מהמשתמשים החודשיים משלמים כיום על אחד משירותי החברה.
לכן גם אם רק חלק קטן נוסף מתוך כמעט מיליארד המשתמשים יעבור לשירות בתשלום, החברה עשויה להוסיף מקור הכנסה משמעותי מתוך קהל שכבר נמצא בפלטפורמה.
הכנסות ממנויים גם נוטות להיות יציבות וצפויות יותר מהכנסות מפרסום, שיכולות להשתנות במהירות בהתאם למצב הכלכלי ולתקציבי השיווק של החברות.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הצמיחה במספר המשתמשים.
מספר המשתמשים היומיים עלה ב5% והגיע ל493 מיליון, אבל התמונה משתנה כשבוחנים מאיפה הגיעה הצמיחה.
בצפון אמריקה מספר המשתמשים ירד ב7% ל92 מיליון, ובאירופה הוא ירד ב2% ל98 מיליון.
כל הגידול הגיע משאר העולם, שם מספר המשתמשים עלה ב12% ל303 מיליון.
הבעיה היא שלא כל משתמש שווה לSnap אותו סכום. משתמש בצפון אמריקה הכניס לחברה בממוצע 10.26 דולר ברבעון, בעוד שמשתמש בשאר העולם הכניס דולר אחד בלבד.
החברה יכולה להמשיך להציג עלייה במספר המשתמשים הכולל, אבל אם היא מאבדת משתמשים בשווקים שמכניסים לה הכי הרבה כסף, יהיה לה קשה יותר לתרגם את הצמיחה בקהל לצמיחה דומה בהכנסות.
הסיכון השני הוא שהחברה עדיין לא הגיעה לרווח נקי יציב.
ההפסד הנקי אמנם הצטמצם, אך עדיין הסתכם ב164 מיליון דולר.
במקביל, Snap רשמה תגמול מבוסס מניות של 263 מיליון דולר.
ההוצאה הזאת אינה מוציאה מזומן מהקופה באותו הרגע, אבל יש לה מחיר כלכלי מפני שהיא מגדילה את מספר המניות ומקטינה את החלק היחסי של בעלי המניות הקיימים בחברה.
Snap רכשה מניות בחזרה כדי לצמצם את הדילול, אך מספר המניות בחישוב שכולל גם מניות שעשויות להינתן לעובדים עדיין עלה ב3%.
במילים פשוטות, חלק מהכסף שהחברה מייצרת משמש כדי לפצות על המניות שהיא מעניקה לעובדים, ולא בהכרח כדי להגדיל את הערך לכל מניה.
לכך מצטרפות ההשקעות הגדלות בבינה מלאכותית ובSPECS. החברה העלתה את תחזית עלויות התשתית לשנת 2026, והמשקפיים החדשים עדיין צריכים להוכיח שיש להם ביקוש מסחרי.
אם ההוצאות ימשיכו לעלות והמוצר לא יעמוד ביעדים שההנהלה הציבה לו, הדרך לרווח נקי יציב עלולה להתארך.
הרווחיות משתפרת, אבל Snap עדיין מפסידה
הרווח התפעולי המתואם לפני ריבית, מס, פחת והוצאות חד פעמיות עלה מ41 מיליון דולר ל250 מיליון דולר בתוך שנה, המדד הזה נועד להראות כיצד הפעילות השוטפת של החברה מתפקדת, אך הוא לא כולל הוצאות משמעותיות כמו תגמול מבוסס מניות.
במקביל, ההפסד הנקי, שכבר כולל את מרבית ההוצאות החשבונאיות, הצטמצם מ263 מיליון דולר ל164 מיליון דולר.
כלומר, הפעילות של Snap משתפרת, אבל החברה עדיין לא הגיעה לרווח נקי יציב.
מסקנה
הדוח מחזק את תזת ההשקעה מפני שהשיפור אינו מגיע רק מעלייה במספר המשתמשים.
החברה מציגה שיפור במערכת הפרסום, בונה מקור הכנסה ישיר ממנויים, מגדילה את שיעורי הרווחיות ומייצרת תזרים מזומנים חיובי כבר שמונה רבעונים ברציפות.
עם זאת, החברה עדיין צריכה להוכיח שהצמיחה יכולה להישאר חזקה לאחר סיום ההשפעה של המונדיאל, ושהרווחיות המתואמת תתקרב בהדרגה לרווחיות לפי כללי החשבונאות.
הנושאים המרכזיים
מערכת הפרסום חוזרת לעבוד
הפרסום עדיין מייצר את רוב ההכנסות של החברה, ולכן השיפור בתחום הוא הנקודה החשובה ביותר בדוח.
החברה דיווחה על מומנטום טוב יותר בקרב מפרסמים גדולים בצפון אמריקה, המשך חוזקה בקרב עסקים קטנים ובינוניים וצמיחה מהירה יותר מחוץ לארצות הברית. חלק מהצמיחה הגיע מתקציבי פרסום שקשורים למונדיאל, ולכן לא כל השיפור בהכרח יימשך.
עם זאת, הנתונים על ירידה בעלות לרכישה ועלייה במספר העסקאות מצביעים גם על שיפור אמיתי במוצרי הפרסום.
ההכנסות כבר אינן תלויות רק במפרסמים
הצמיחה של 85% בהכנסות האחרות משנה בהדרגה את המודל העסקי.
במקום שכל ההכנסה תגיע ממפרסמים שרוצים להגיע למשתמשים, Snap מתחילה לגבות כסף ישירות מהמשתמשים עבור תכונות נוספות, אחסון וכלים יצירתיים.
הפעילות הזאת עדיין קטנה מעסקי הפרסום, אך היא צומחת מהר הרבה יותר ויכולה להפוך את ההכנסות לפחות רגישות לתקציבי השיווק של חברות.
ההתייעלות מתחילה להתבטא במספרים
ההוצאות המתואמות הכוללות עלו ב4% בלבד, בזמן שההכנסות גדלו ב19%.
שיעור הרווח הגולמי עלה מ51% ל58%, ושיעור EBITDA המתואם עלה מ3% ל16%.
מספר העובדים ירד ב9% לעומת השנה שעברה והגיע ל4,723. החברה גם דיווחה שכלי בינה מלאכותית סייעו להגדיל את כמות הקוד שנכתבת לכל מהנדס ב75% ולהפחית תקלות משמעותיות ב57%.
הנתונים מראים שההתייעלות אינה רק קיצוץ בכוח האדם, אלא גם ניסיון להפעיל את החברה בצורה יעילה יותר.
המזומנים הופכים למדד המרכזי
הנהלת Snap קבעה שתזרים המזומנים החופשי למניה יהיה היעד הפיננסי המרכזי שלה. ברבעון החברה ייצרה תזרים חופשי של121 מיליון דולר, לעומת 24 מיליון דולר בשנה שעברה. במהלך 12 החודשים האחרונים התזרים הגיע ל706 מיליון דולר, והחברה סיימה את הרבעון עם כ2.7 מיליארד דולר במזומן ובניירות ערך. הכסף מאפשר לה להמשיך להשקיע, להפחית חוב ולרכוש מניות כדי לקזז את הדילול שנוצר מתגמול העובדים.
Snap מתחילה להפוך את הצמיחה למזומנים
Snap ייצרה ברבעון 176 מיליון דולר מהפעילות השוטפת. לאחר ההשקעות הנדרשות להפעלת העסק, נשארו לה 121 מיליון דולר בתזרים חופשי, לעומת 24 מיליון דולר ברבעון המקביל.
זהו הרבעון השמיני ברציפות שבו החברה מייצרת תזרים חופשי חיובי.
SPECS הם ההזדמנות הגדולה וגם סימן השאלה הגדול
Snap משקיעה יותר מעשור בפיתוח משקפי מציאות רבודה, וכעת היא מתכננת לקדם את SPECS להשקה מסחרית בהמשך השנה. החזון הוא ליצור מחשב שקוף שמבין את סביבת המשתמש ומציג מידע בלי לחייב אותו להסתכל על מסך. אם המוצר יצליח, Snap תוכל להיכנס לשוק חומרה ותוכנה חדש. מנגד, מדובר בתחום שדורש השקעות גבוהות ושבו גם חברות גדולות ממנה התקשו לבנות מוצר המוני ורווחי. החברה מבטיחה לקשור את קצב ההשקעה לאבני דרך טכנולוגיות ומסחריות, אך עדיין לא סיפקה מספיק נתונים כדי להעריך את ההחזר האפשרי.
שאלות מפתח
-
כמה מצמיחת הפרסום ברבעון נבעה מתקציבים הקשורים למונדיאל, וכמה משקפת שיפור קבוע במוצרי הפרסום ובביקוש מצד מפרסמים גדולים?
-
מהו מספר המנויים המשלמים, שיעור העזיבה וההכנסה הממוצעת מכל מנוי, וכיצד ההנהלה מתכננת להרחיב את שיעור המשלמים מעבר לפחות מ3% מהמשתמשים החודשיים?
-
אילו אבני דרך טכנולוגיות, מסחריות ופיננסיות יקבעו את קצב ההשקעה בSPECS, ומהו גבול ההוצאה שהחברה מוכנה לשאת לפני שהמוצר מוכיח ביקוש?
למה לשים לב ברבעון הבא
המשתמשים בצפון אמריקה ובאירופה
התייצבות או חזרה לצמיחה במספר המשתמשים היומיים בשווקים האלה תהיה חשובה מפני שכל משתמש בהם מייצר הכנסה גבוהה יותר. המשך ירידה יגדיל את התלות בשווקים שבהם ההכנסה למשתמש נמוכה.
צמיחת הפרסום מול ההכנסות הישירות
המשך צמיחה בפרסום לאחר המונדיאל יעיד שהשיפור במערכת עובד גם ללא אירוע חיצוני. במקביל, צמיחה מהירה במנויים תחזק את היכולת של Snap לבנות מקור הכנסה יציב נוסף.
תזרים המזומנים והדילול
המשך תזרים חיובי לצד יציבות במספר המניות יראה שהחברה מצליחה לממן את ההשקעות ולתגמל עובדים בלי לפגוע בבעלי המניות. עלייה נוספת בתגמול מבוסס מניות או ירידה חדה בתזרים תחליש את התזה.
סיכום
Snap מסיימת רבעון שמראה שהעסק מתחיל להתבגר.
היא עדיין אינה חברה רווחית לפי כללי החשבונאות, אך מערכת הפרסום משתפרת, ההכנסות ממנויים גדלות במהירות וההתייעלות מאפשרת ליותר מהצמיחה להגיע לתזרים המזומנים.
המבחן הבא כבר אינו אם Snapchat יכולה למשוך מאות מיליוני משתמשים.
את זה היא הוכיחה מזמן. השאלה היא אם Snap יכולה להרוויח מספיק מכל משתמש, לשמור על המשמעת בהוצאות ולהשקיע בעתיד של SPECS בלי לפגוע בעסק שמממן אותו.
המניה עלתה בכ8.33% במסחר שלאחר הסגירה בעקבות התוצאות והתחזית לרבעון השלישי.