סיכום דו״ח Q2 2026 חברת Wix (WIX)
4.8.2026
בקצרה
- Wix הציגה ברבעון השני של 2026 הכנסות של 563.1 מיליון דולר, עלייה של 15%, והזמנות בסך 569.1 מיליון דולר, עלייה של 12%, מה שמעיד על המשך צמיחה עסקית חזקה למרות האתגרים התפעוליים והשוקיים.
- החברה פיטרה כ-1,000 עובדים, כ-20% מכוח האדם שלה, והפחיתה את התחזית השנתית ל-2026, כתוצאה מהתחזקות השקל וההתייעלות הנדרשת עקב התפתחות הבינה המלאכותית, מה שמשקף ניסיון להתמודד עם עלויות גבוהות ולשפר את הרווחיות העתידית.
- Wix מתמקדת בהפיכת הבינה המלאכותית למנוע צמיחה מרכזי באמצעות פלטפורמות כמו Base44, שהגיעה לקצב הכנסות חוזרות שנתי של 150 מיליון דולר, מה שפותח בפניה שווקים חדשים מעבר לבניית אתרים ומאפשר יצירת אפליקציות וכלים עסקיים מתקדמים.
- למרות הצמיחה בהכנסות, Wix עברה לרווח נקי שלילי של 76.4 מיליון דולר והרווח התפעולי המתואם ירד ל-64.8 מיליון דולר, עקב השקעות גבוהות בשיווק ובפיתוח, מה שמצביע על כך שהחברה מקריבה רווחיות בטווח הקצר לטובת צמיחה אסטרטגית והתאמה טכנולוגית בטווח הארוך.
עיקרי הדוח
• ההכנסות: הגיעו ל563.1 מיליון דולר, עלייה של 15%.
• ההזמנות הסתכמו ב569.1 מיליון דולר, עלייה של 12%.
• הרווח המתואם למניה הסתכם ב1.39 דולר.
• החברה שמרה על התחזית השנתית ולא העלתה אותה.
מה קורה כשחברה שבנתה את עצמה על כך שכל אחד יכול ליצור אתר מגלה שהבינה המלאכותית יכולה לבנות הרבה יותר מזה, ובמקביל גם לשנות את הדרך שבה החברה עצמה עובדת?
זו השאלה שעומדת היום במרכז הסיפור של וויקס (WIX),
בחודשים האחרונים החברה הישראלית עלתה לכותרות מסיבות לא פשוטות.
בחודש מאי היא הודיעה על פיטורי כ1,000 עובדים, כ20% מכוח האדם שלה, במהלך הצמצומים הגדול בתולדותיה.
המנכ״ל אבישי אברהמי הסביר כי התחזקות השקל מכבידה על החברה, מפני שחלק גדול מהוצאותיה משולם בשקלים בעוד שרוב הכנסותיה מתקבלות בדולרים.
במקביל, התפתחות הבינה המלאכותית מאפשרת לWix לעבוד עם פחות עובדים ופחות שכבות ניהול.
זמן קצר לאחר מכן החברה הפחיתה את התחזית לשנת 2026 בעקבות הארגון מחדש, צמצום פעילויות וחולשה מסוימת בהזמנות מהשותפים.
משקיעים החלו לשאול אם Wix מתייעלת מתוך עמדת כוח, או מנסה להתמודד עם עלויות גבוהות ועם האטה בעסק הוותיק.
לתוך המצב הזה מגיע הדוח הנוכחי, בעבר וויקס נמדדה בעיקר לפי מספר האנשים והעסקים שבנו דרכה אתר.
היום השאיפה שלה גדולה בהרבה.
החברה רוצה לאפשר למשתמש לכתוב בצ׳אט מה הוא צריך ולקבל לא רק אתר, אלא גם אפליקציה, מערכת ניהול או כלי עסקי שלם.
לצד בניית אתרים, וויקס מספקת שירותי תשלומים, מסחר מקוון, שיווק וניהול לקוחות, עכשיו היא מנסה להפוך את הבינה המלאכותית למנוע הצמיחה הבא שלה באמצעות Wix Harmony ובעיקר Base44, שנרכשה בשנת 2025 ומאפשרת ליצור אפליקציות באמצעות שיחה פשוטה וללא כתיבת קוד.
הדוח מספק תשובה חלקית, ההכנסות ממשיכות לצמוח, Base44 מתרחבת במהירות והחברה צופה ירידה משמעותית בעלויות הפעלת המודלים.
מנגד, ההשקעות הגבוהות בשיווק ובפיתוח פגעו ברווחיות ובתזרים המזומנים, והתחזית השנתית לא הועלתה.
Wix כבר הוכיחה שהיא יודעת להביא משתמשים למוצרים החדשים.
עכשיו היא צריכה להוכיח שהפיטורים, ההתייעלות והצמיחה של Base44 יכולים לעבוד יחד ולהשאיר יותר כסף בקופה, ולא רק לייצר עוד הכנסות.
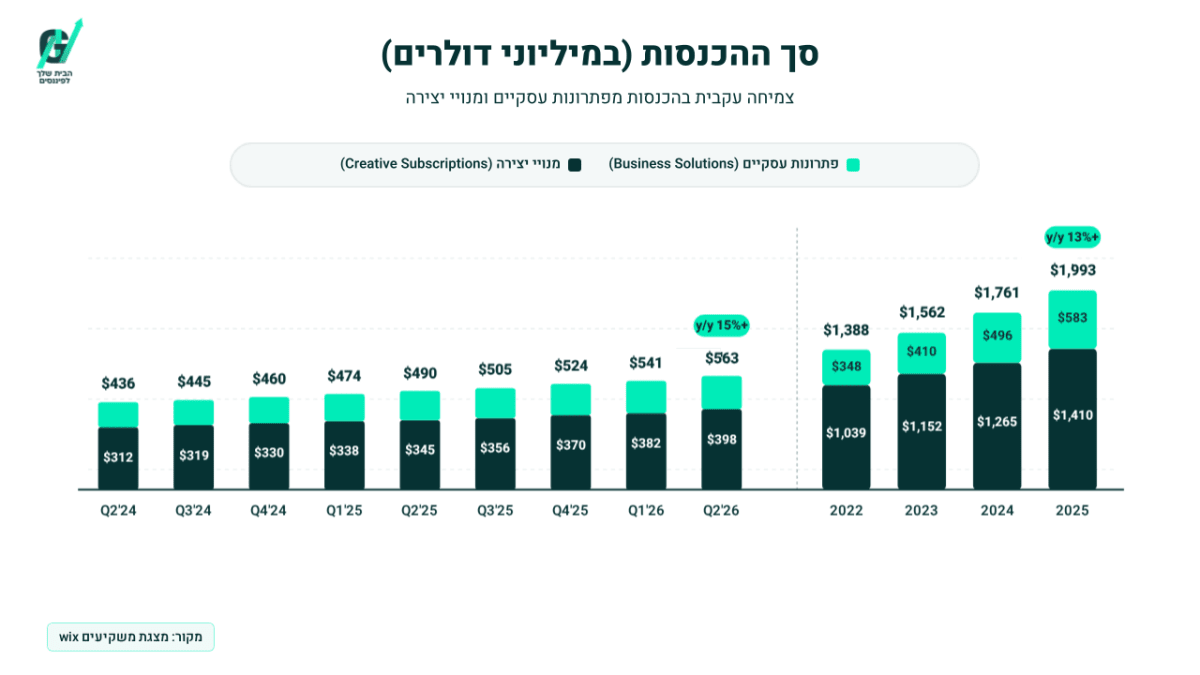
ההכנסות ממשיכות לטפס, בהובלת מנויי היצירה והפתרונות העסקיים
הכנסות Wix הגיעו ל563 מיליון דולר ברבעון השני של 2026, עלייה של 15% לעומת הרבעון המקביל.
מנויי היצירה עדיין מייצרים את רוב ההכנסות, אך הפתרונות העסקיים מוסיפים מנוע צמיחה נוסף ומרחיבים את הפעילות מעבר לבניית אתרים בלבד.
 התרחיש השורי
מנוע הצמיחה המרכזי הוא Base44, הפלטפורמה הגיעה לקצב הכנסות חוזרות שנתי של 150 מיליון דולר בתחילת מאי, פחות משנה לאחר שנרכשה, ופותחת בפני החברה שוק רחב יותר מבניית אתרים.
במקום לפנות רק לעסקים שרוצים נוכחות באינטרנט, החברה יכולה לשרת גם עובדים, מפתחים וארגונים שרוצים לבנות אפליקציות וכלים פנימיים באמצעות שפה טבעית.
השקת Base 1, מודל הבינה המלאכותית שפיתחה Base44 בעצמה, מעניקה לחברה שליטה טובה יותר בעלויות המחשוב.
ההנהלה צופה ששיעור הרווח הגולמי של הפעילות יעלה מרמה הקרובה לאפס בתחילת השנה לכ60% במחצית השנייה. אם היעד יושג, Base44 עשויה להפוך ממנוע צמיחה יקר לעסק תוכנה רווחי הרבה יותר.
המנוע השני הוא היכולת של Wix להמשיך להרוויח מלקוחות זמן רב לאחר ההוצאה הראשונית על גיוסם.
מדד ARR, שמעריך את קצב ההכנסות החוזרות השנתי, עלה ב15% והגיע לכ1.96 מיליארד דולר.
במקביל, ההכנסות משותפים כמו סוכנויות, מעצבים וגורמים שבונים אתרים ואפליקציות עבור אחרים עלו ב17% ל213.8 מיליון דולר.
כל שותף יכול להקים מספר פרויקטים ולצרוך שירותים נוספים לאורך זמן, ולכן הערך שלו עשוי לגדול בלי שהחברה תידרש להתחיל מחדש את תהליך השיווק בכל מכירה.
התרחיש הדובי
הבעיה המרכזית היא שהצמיחה עדיין עולה ביוקר.
Wix עברה מרווח נקי לפי כללי החשבונאות של 57.7 מיליון דולר להפסד של 76.4 מיליון דולר.
גם הרווח הנקי המתואם ירד בחצי כמעט, והרווח התפעולי המתואם נפל מ110.2 מיליון דולר ל64.8 מיליון דולר.
הוצאות השיווק והמכירה עלו מ113.2 מיליון דולר ל181.7 מיליון דולר, והוצאות המחקר והפיתוח גדלו מ134.7 מיליון דולר ל175.7 מיליון דולר.
תזרים המזומנים החופשי ירד מ147.7 מיליון דולר ל52.6 מיליון דולר. חלק מהפגיעה נובע מעלויות רכישה וארגון מחדש, אבל גם לאחר נטרולן התזרים הסתכם ב61.2 מיליון דולר בלבד.
המשקיעים צריכים לראות שהשיפור הצפוי בעלויות Base44 אכן מחזיר את הרווחיות ולא נבלע כולו בהוצאות שיווק חדשות.
הסיכון השני נמצא בקצב ההזמנות ובתחזית.
ההזמנות, שמייצגות כסף שהתקבל והתחייבויות מלקוחות לפני שהכול הוכר כהכנסה, צמחו ב12%, קצב נמוך מצמיחת ההכנסות.
החברה גם הותירה את התחזית השנתית ללא שינוי וצופה צמיחה של אחוזים נמוכים עד בינוניים בטווח העשרה בהכנסות, לצד צמיחה של אחוזים נמוכים בטווח העשרה בהזמנות.
ברבעון השלישי היא צופה צמיחה של אחוזים נמוכים מעט מעל 10%, כלומר האטה לעומת הרבעון הנוכחי.
בנוסף, ההנהלה כבר מצביעה על חולשה מסוימת בפעילות השותפים. אם ההזמנות ימשיכו לצמוח לאט יותר מההכנסות, קצב הצמיחה בהמשך עלול להתמתן.
מסקנה
הדוח מחזק את התזה שלפיה החברה יכולה להשתמש בבינה מלאכותית כדי להתרחב מבניית אתרים לבניית תוכנות ואפליקציות, אך עדיין לא מוכיח שההתרחבות הזאת משפרת את איכות העסק.
Base44 צומחת במהירות והירידה הצפויה בעלויות המחשוב עשויה לשנות את התמונה, אבל נכון לרבעון הנוכחי הרווחיות ותזרים המזומנים נחלשו.
המשתנה החשוב ביותר הוא לא מספר המשתמשים החדשים, אלא כמה כסף נשאר לחברה לאחר עלויות המחשוב והשיווק הנדרשות כדי להביא אותם.
הנושאים המרכזיים
Base44 משנה את גבולות הפעילות של Wix
Base44 מאפשרת למשתמשים לבנות אפליקציות באמצעות הוראות בשפה רגילה, בלי לדעת לתכנת.
בכך Wix נכנסת לשוק רחב יותר ומתחילה להתחרות על תקציבים שלא היו נגישים לה כחברה שהתמקדה בבניית אתרים.
החברה השיקה גם סוכני בינה מלאכותית שיכולים לבצע משימות באופן עצמאי.
האפשרות משמעותית, אך חלק גדול מהערך תלוי ביכולת לשמור על המשתמשים ולגרום להם להמשיך לשלם לאחר ההתנסות הראשונית.
העסק הוותיק ממשיך לצמוח
הכנסות מנויי היצירה עלו ב15% ל398.4 מיליון דולר, וההכנסות מהפתרונות העסקיים צמחו ב14% ל164.7 מיליון דולר. בתוך הפעילות הזאת, ההכנסות מתשלומים ומכלי מסחר עלו ב12% ל71.5 מיליון דולר.
הנתונים מראים שהצמיחה אינה מגיעה רק מBase44
החברה עדיין מצליחה להגדיל את ההכנסות מהמוצרים הקיימים ולהרוויח יותר מהפעילות העסקית שמתבצעת דרך האתרים שלה.
יעילות השיווק היא מבחן מרכזי
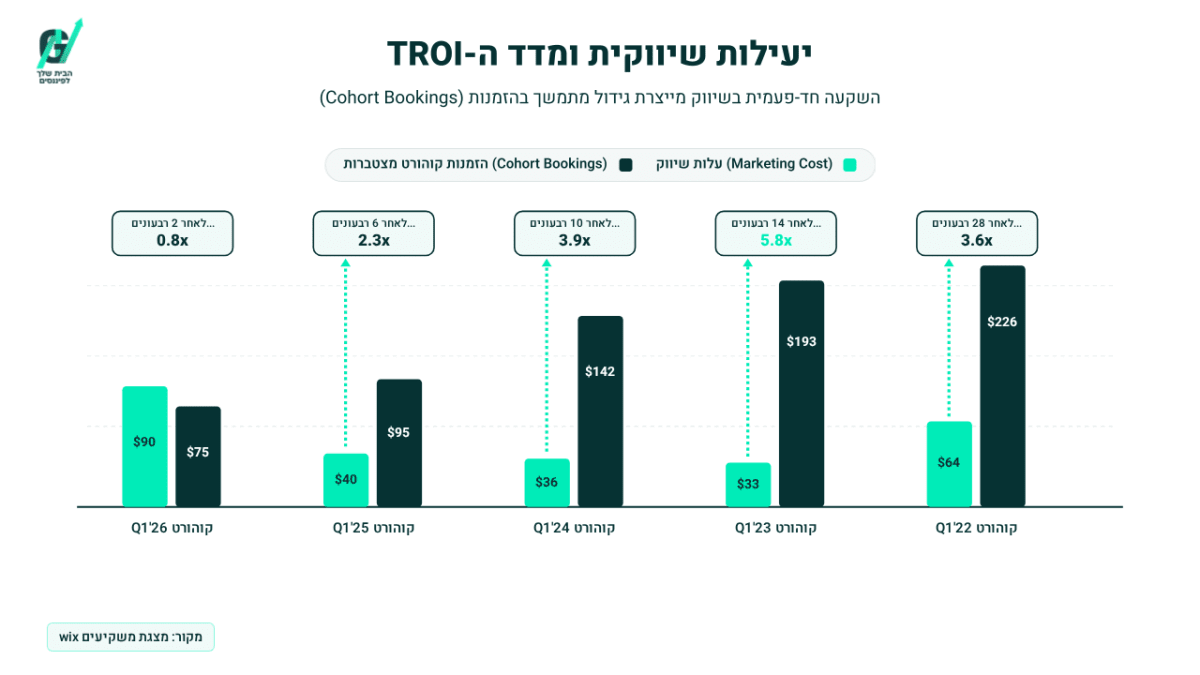
Wix מודדת את TROI, הזמן הנדרש לכך שההזמנות מלקוחות חדשים יחזירו את ההוצאה על גיוסם.
קבוצות הלקוחות הוותיקות כבר יצרו הזמנות הגבוהות פי כמה מעלות השיווק המקורית, מה שממחיש את הערך הכלכלי של הכנסה שחוזרת לאורך שנים.
עם זאת, קבוצת הלקוחות מתחילת 2026, שכוללת לראשונה גם את Base44, עדיין לא החזירה את מלוא ההשקעה לאחר שני רבעונים.
זה אינו סימן שלילי בפני עצמו, אך זה הנתון שצריך להמשיך לעקוב אחריו.
כל דולר שמושקע בשיווק יכול להמשיך לייצר הזמנות במשך שנים
התרשים משווה בין עלות השיווק בכל קבוצת לקוחות לבין ההזמנות שהצטברו ממנה לאורך זמן.
קבוצת הלקוחות מתחילת 2023 כבר ייצרה הזמנות בהיקף של פי 5.8 מההשקעה בשיווק.
הקבוצה של 2026 עדיין מציגה יחס של פי 0.8, אך היא נמדדה לאחר שני רבעונים בלבד ולכן מוקדם לשפוט את איכותה.
הרכישה העצמית שינתה את המאזן
Wix הוציאה כ1.62 מיליארד דולר על רכישה עצמית של מניות במהלך הרבעון.
מספר המניות המשוקלל ירד משמעותית, מה שעשוי לתמוך ברווח למניה בעתיד, אך המהלך גם הקטין את הנזילות והוסיף הלוואה של 500 מיליון דולר למאזן.
בסוף הרבעון החזיקה החברה בכ961 מיליון דולר במזומן, פיקדונות וניירות ערך סחירים, לצד כ1.63 מיליארד דולר בהלוואות ובאיגרות חוב להמרה.
זו לא בהכרח בעיה מיידית, אך היא משאירה פחות מקום לטעויות אם ההשקעות בBase44 לא יספקו את התשואה המצופה.
שאלות מפתח
-
איזה חלק מהשיפור הצפוי בשיעור הרווח הגולמי של Base44 נובע מהשימוש במודל Base 1, והאם שיעור של כ60% יכול להמשיך להשתפר גם לאחר המחצית השנייה?
-
מדוע החברה צופה חולשה בהזמנות מהשותפים אף שההכנסות מהם צמחו ב17%, ומתי החולשה עשויה להתחיל להשפיע על ההכנסות המדווחות?
-
כמה זמן צפוי לחלוף עד שקבוצת הלקוחות של 2026 תחזיר את הוצאות השיווק, והאם ההנהלה מוכנה לצמצם השקעות אם ההחזר יהיה איטי מהצפוי?
למה לשים לב ברבעון הבא
הרווחיות של Base44
עמידה בשיעור רווח גולמי של כ60% תראה שהמודל העצמאי אכן הפחית את עלויות המחשוב.
תוצאה נמוכה משמעותית תעלה שאלה לגבי היכולת להפוך את הצמיחה המהירה לרווח.
קצב ההזמנות
צמיחה בהזמנות שמתקרבת שוב לקצב צמיחת ההכנסות תעיד שהביקוש העתידי נשאר בריא.
פער הולך וגדל בין שני המדדים עלול להצביע על האטה שתופיע בהכנסות בהמשך.
תזרים המזומנים והרווח התפעולי
החברה צופה שיפור ברווחיות במחצית השנייה.
התאוששות בתזרים ובשיעור הרווח התפעולי המתואם תוכיח שהחיסכון בעלויות הבינה המלאכותית מתחיל לחלחל לתוצאות.
המשך חולשה יראה שהוצאות הצמיחה ממשיכות לצרוך את מרבית השיפור.
שורה תחתונה
החברה נכנסה לרבעון כחברה שמוכרת כלים לבניית אתרים ויצאה ממנו עם שאיפה גדולה יותר: להפוך למקום שבו אנשים ועסקים בונים את התוכנה שלהם בעידן הבינה המלאכותית.
הדוח מוכיח שיש ביקוש, אבל עדיין לא מוכיח שהצמיחה החדשה איכותית כמו העסק הוותיק. אם Base44 תגיע לרווחיות שהחברה צופה ותזרים המזומנים יתאושש, היא עשויה להפוך מרכישה מסקרנת למנוע צמיחה משמעותי.
אם לא, יתברר שחלק מהצמיחה נקנה באמצעות הוצאות שיווק גבוהות.
החברה כבר הוכיחה שהיא יודעת להביא משתמשים.
עכשיו היא צריכה להראות שהיא יודעת להשאיר יותר כסף מכל משתמש בקופה.