הדוחות הראשונים של SpaceX יחשפו את האמת
4.8.2026

בקצרה
- מניית SpaceX צנחה ביותר מ-40% ממחיר השיא שלה לאחר ההנפקה, וכעת היא נסחרת מתחת למחיר ההנפקה המקורי של 135 דולר למניה, מה שמעלה ספקות לגבי יכולתה להצדיק שווי שוק נוכחי של כ-1.4 טריליון דולר ומצביע על חוסר אמון ראשוני של השוק בהערכת השווי המנופחת.
- ההכנסה הממוצעת למשתמש בסטארלינק צנחה מ-99 דולר לחודש בשנת 2023 ל-66 דולר ברבעון הראשון של 2026, ירידה של כ-33%, מה שמעיד על לחץ תמחורי אגרסיבי בשווקים חדשים ומעמיד בסימן שאלה את יכולת השירות לכסות את עלויות התשתית והשיגור העצומות בטווח הארוך.
- SpaceX רשמה הפסד נקי של 4.9 מיליארד דולר בשנת 2025 והפסד נוסף של 4.28 מיליארד דולר ברבעון הראשון של 2026, נתונים המעידים על שריפת מזומנים משמעותית, ועלולים לאלץ את החברה לבצע גיוסי הון נוספים שיגרמו לדילול משקיעים קיימים.
- פקיעת תקופת החסימה ב-6 באוגוסט תשחרר לשוק 911.5 מיליון מניות חסומות בשווי מוערך של 116 מיליארד דולר, מה שיוצר לחץ מכירה פוטנציאלי אדיר על המניה ומעלה חשש מפני ירידת מחירים נוספת, במיוחד לאור התזמון ההדוק עם פרסום הדוחות הכספיים.
היום, לאחר המסחר, תפרסם חברת SPCX) SpaceX) את דוחותיה הכספיים הראשונים כחברה ציבורית, אירוע שמתרחש בנקודת זמן מתוחה במיוחד.
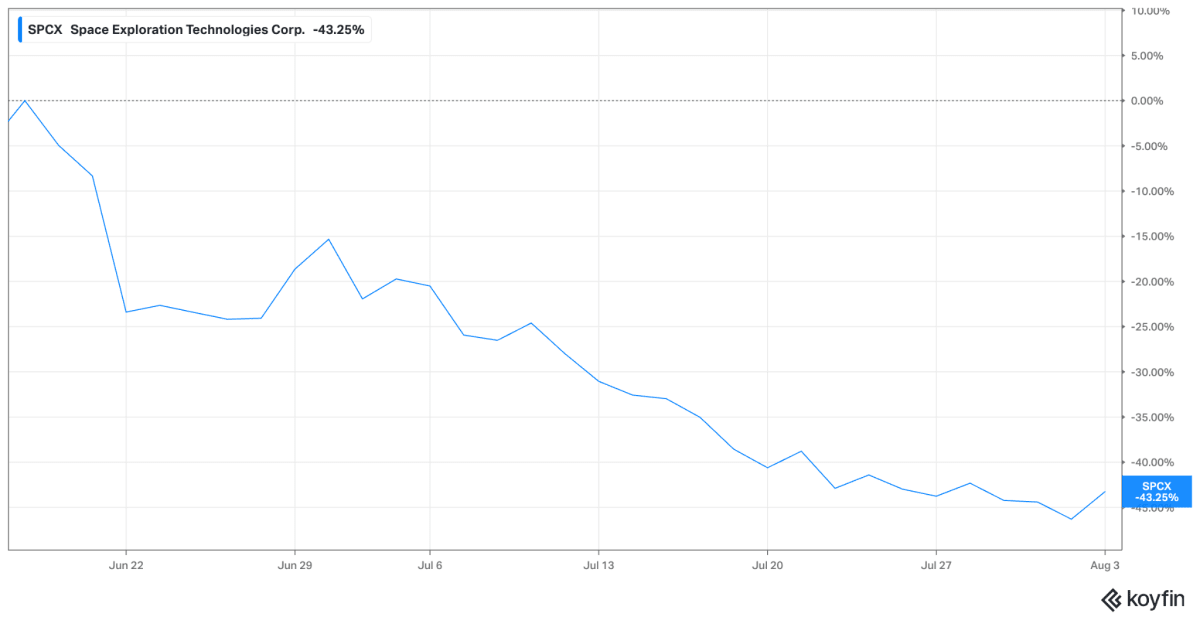
פחות מחודשיים לאחר ההנפקה הגדולה בהיסטוריה, מניית החברה רשמה צניחה חופשית של יותר מ-40% ממחיר השיא שלה, והיא נסחרת כעת מתחת למחיר ההנפקה המקורי.
השאלה המרכזית המרחפת מעל הדוח היא האם הנתונים הפיננסיים האמיתיים של החברה מסוגלים להצדיק שווי שוק שעדיין עומד על כ-1.4 טריליון דולר.
קרדיט: koyfin
ספייס איקס שהונפקה ב-12/06 במחיר של 135 דולר למניה, וזינקה בתוך ימים ספורים לשיא של 225.64 דולר.
הזינוק הזה העניק לחברה שווי שוק של מעל 2 טריליון דולר והפך זמנית את המייסד אילון מאסק לטריליונר הראשון בעולם.
אולם, כמו שניתן לראות בגרף, המניה צנחה מעל ל-40% מאז.
הפרדוקס של סטארלינק
הנרטיב הציבורי סביב החברה נשען במידה רבה על זרוע האינטרנט הלווייני שלה, סטארלינק, המציגה צמיחה מרשימה במספר המנויים. על הנייר, החברה מציגה נתונים פנומנליים, מספר המנויים של השירות זינק ב-105% בתוך שנה והגיע ל-10.3 מיליון מנויים בסוף הרבעון הראשון של 2026.
בפועל, עיון מעמיק בדוחות הכספיים חושף מגמה הפוכה ומטרידה בכל הנוגע לכלכלת היחידה של השירות.
ההכנסה הממוצעת למשתמש בסטארלינק צנחה מ-99 דולר לחודש בשנת 2023 ל-66 דולר בלבד ברבעון הראשון של 2026.
ירידה זו מעידה כי כדי להתרחב מעבר לשווקים המבוססים של צפון אמריקה, החברה נאלצת לחתוך מחירים באגרסיביות, שחיקה זו ברווחיות ליחידה מעמידה בסימן שאלה את היכולת של סטארלינק לכסות את עלויות התשתית והשיגור העצומות שלה בטווח הארוך.
קרדיט: STARLINK
הסיכון המושתק של ספייס איקס
ההפסדים של ספייס איקס אינם עניין תיאורטי, אלא נתון מבוסס בדוחותיה.
החברה רשמה הפסד נקי של 4.9 מיליארד דולר בשנת 2025, והפסד נוסף של 4.28 מיליארד דולר ברבעון הראשון של 2026 בלבד.
למרות שריפת המזומנים המסיבית, זמן קצר לאחר ההנפקה הודיעה החברה על עסקת מניות בשווי 60 מיליארד דולר לרכישת חברת אניספיר, המפתחת את כלי הבינה המלאכותית קרסור.
מהלך זה הוביל לדילול אגרסיבי של מחזיקי המניות הקיימים, ומעלה תהיות האם החברה השתמשה לכאורה במניותיה המנופחות כמטבע רכישה לפני שהשוק יתחיל לתמחר אותה על בסיס ביצועים ריאליים.
ערב פקיעת החסימה
המתח סביב פרסום הדוחות הכספיים מתעצם לנוכח תאריך יעד קריטי, ב-06/08, יומיים בלבד לאחר הדיווח, תפוג תקופת החסימה של בעלי העניין בחברה.
אירוע זה יאפשר מכירה פוטנציאלית של עד 911.5 מיליון מניות חסומות בשווי מוערך של כ-116 מיליארד דולר בשוק החופשי.
התזמון ההדוק בין חשיפת התוצאות הכספיות לבין החופש של המנהלים הבכירים ובעלי השליטה לממש את אחזקותיהם מייצר מערכת תמריצים מורכבת, שבה לחברה יש אינטרס עליון להציג נרטיב אופטימי ככל הניתן כדי לתמוך במחיר המניה.
מצד אחד, תומכי החברה רואים בה מונופול טכנולוגי רב-ממדי המשלב תשתית חלל, קישוריות גלובלית ו-AI.
לפי תפיסה זו, הצמיחה המהירה במספר מנויי סטארלינק תפצה בסופו של דבר על ירידת המחירים באמצעות יתרון לגודל, בעוד שהמשך הפיתוח של חללית הסטארשיפ יוביל להוזלה דרמטית בעלויות השיגור ויזניק את הרווחיות.
בנוסף, השילוב של טכנולוגיית הבינה המלאכותית מחברת אניספיר עשוי להפוך אותה לשחקנית מובילה גם בתחום התוכנה, צעד שעשוי להצדיק את מכפילי השווי הגבוהים ולהביא לזינוק נוסף.
מנגד, בחינה של המספרים הקשים מעלה חששות כבדים מפני המשך שחיקת ההכנסה הממוצעת למשתמש בסטארלינק, במיוחד בעת ההתרחבות לשווקים מתפתחים, במקביל לעלויות התחזוקה הגבוהות של רשת הלוויינים.
הפסדי העתק המתמשכים עלולים לאלץ את החברה לבצע גיוסי הון נוספים שיביאו לדילול המשקיעים הקיימים. בשילוב עם פקיעת החסימה והחשש מגל מכירות מסיבי מצד בעלי עניין, קיים לחץ כלפי מטה על המניה שיכול לקרב אותה להערכות שווי שמרניות בהרבה, כדוגמת זו של מורנינגסטאר (גוף מנתח) העומדת על 63 דולר בלבד.
טפטוף איטי וגל שני
בנוסף לערב פקיעת בחסימות הראשון , אוגוסט עד אוקטובר מתאפיינים במנגנון שחרור הדרגתי, במסגרתו נפלטות לשוק כ-7% נוספים מכלל המניות מדי שניים-שלושה שבועות.
מטרתו המרכזית של מנגנון זה היא למנוע שיטפון מניות פתאומי שעלול למוטט את המחיר, ולפזר את ההיצע באופן מבוקר.
עם זאת, לצד ריכוך המכה, התהליך מאריך באופן משמעותי את תקופת אי הוודאות ומציב את המשקיעים מול סיכון מתמשך של לחצי מכירה ועודף היצע הפועל על המניה לאורך מספר חודשים רצופים.
עם ההגעה לסוף אוקטובר ותחילת נובמבר, השוק יתמודד עם גל שחרור נוסף ומסיבי של כ-28% מכלל המניות, מיד לאחר פרסום הדוחות הכספיים לרבעון השלישי.
זהו גל השחרור השני בגודלו לאורך תקופת הנעילה כולה, והוא מעלה בצורה דרמטית את הסיכון לתנודתיות חדה במסחר. תגובת השוק בפרק זמן זה תהיה תלויה כמעט לחלוטין בתוצאות הרבעוניות שיפורסמו בצמוד אליו, כאשר דוח חזק עשוי לספוג את ההיצע, בעוד דוח חלש עלול להעצים את לחצי המכירה.
נקודת הסיום של התהליך הטכני תגיע ב-8 בדצמבר, עם תום תקופת 180 הימים המוגדרת כנעילה הסטנדרטית עבור מרבית בעלי המניות. במועד זה, כמעט כל יתרת המניות שנותרו נעולות הופכת לסחירה באופן חופשי לחלוטין בשוק החופשי. תאריך זה מסמן את קו הסיום של ההשפעה המבנית הראשונית של ההנפקה על היצע המניות, ומעביר את פוקוס המשקיעים בחזרה לביצועיה הפונדמנטליים של החברה.
קרדיט: NewsBytes
האפקט על סקטור החלל וסגירת ה-Shorts
גל שחרור המניות הנעולות של SpaceX לא ישפיע רק על מניית SPCX עצמה, אלא צפוי לחולל תנודה חדה בסקטור החלל כולו.
לאורך התקופה שקדמה להנפקה, גופים מוסדיים, קרנות גידור ובעלי עניין שנאסר עליהם למכור או באופן ישיר את מניות SpaceX בשל הסכמי ה-Lock-up, השתמשו בפוזיציות שורט עמוקות על חברות חלל ציבוריות מקבילות, כדוגמת AST SpaceMobile (ASTS) ו-Rocket Lab (RKLB) כדי לגדר את חשיפת היתר שלהם לענף החלל.
כעת, ככל שלוח הזמנים של שחרור החסימות יתקדם והמשקיעים יוכלו לממש בפועל את מניות SpaceX שבידיהם, צורך הגידור המלאכותי הזה ילך וידעך.
סגירת פוזיציות השורט על חברות כמו ASTS ו-RKLB פירושה רכישה חזרה של המניות הללו בשוק החופשי, דבר שעשוי לספק רוח גבית חזקה דווקא לחברות הסקטור שנלחצו מטה בתקופה האחרונה, ולהביא לריסטארט ולחלוקת הון מחדש בקרב משקיעי התעשייה.
מהחלל לתיק הפנסיה
ההתפתחויות הללו אינן מוגבלות לוול סטריט בלבד, והן משפיעות על החוסכים והמשקיעים בישראל דרך שני מנגנונים פיננסיים ברורים. המנגנון הראשון הוא חשיפה ישירה ועקיפה דרך מדדי מניות וקרנות סל. בעקבות ההנפקה, מניית ספייס-אקס שולבה במדד הנאסד"ק 100 ובקרנות סל מובילות המתמחות בטכנולוגיה וחלל.
קרנות פנסיה, קופות גמל וקרנות השתלמות בישראל המחזיקות במסלולים מחקי מדדים חשופות כעת באופן ישיר לתנודתיות של מניית ספייס-אקס, כך שכל זעזוע במחיר המניה ישפיע מיידית על שווי החסכונות של הציבור הישראלי.
המנגנון השני נוגע לסנטימנט הסקטוריאלי ולתמחור של חברות ישראליות בתחום התקשורת הלוויינית והביטחון, דוגמת גילת טלקום או אלביט מערכות.
הנתונים הפיננסיים של סטארלינק מהווים עמוד תווך עבור תמחור הענף כולו. אם הדוחות של ספייס-אקס יצביעו על האטה בקצב הצמיחה או על שחיקה חריפה ברווחיות של שירותי הלוויין, הדבר עלול להוביל להערכה מחדש של שווי השוק של החברות המקומיות ולהקשות על נכונותם של משקיעים מוסדיים בארץ להזרים הון לחברות ישראליות הפועלות בתחום זה.
לסיכום
בסופו של דבר, הדוחות שיפורסמו מחר לא רק יספקו הצצה למצבה הפיננסי של ספייס איקס ברבעון השני, אלא יעמידו למבחן את עצם ההצדקה של שווי השוק שלה. השאלה שנותרה פתוחה היא כיצד תצליח החברה לבלום את שריפת המזומנים המסיבית שלה מבלי להמשיך ולדלל את בעלי המניות, והאם בעלי העניין יבחרו לנצל את פקיעת החסימה הקרובה כדי לממש רווחים על חשבון ציבור המשקיעים שהצטרף בהנפקה.