סיכום דו״ח Q2 2026 חברת (Enlight (ENLT
4.8.2026

בקצרה
- חברת אנלייט הציגה צמיחה מרשימה ברבעון השני של 2026, עם עלייה של 55% בהכנסות ל-210 מיליון דולר וגידול של 67% ב-EBITDA המתואם ל-160 מיליון דולר, מה שמחזק את תזת ההשקעה ומעיד על יכולת החברה להמשיך להתרחב במהירות בתחום האנרגיה המתחדשת.
- אנלייט העלתה את תחזית ההכנסות לשנת 2026 לטווח של 790-820 מיליון דולר ואת תחזית ה-EBITDA ל-565-585 מיליון דולר, שיפור של כ-4.5% ו-3.6% בהתאמה, מה שמשקף ציפיות חיוביות להמשך צמיחה ומצביע על ביטחון הנהלה בביצועים העתידיים של החברה.
- החברה התקדמה משמעותית בפורטפוליו הפרויקטים שלה, כאשר המרכיב הבשל הגיע ל-12.3 FGW, מתוכם 3.9 FGW כבר מניבים ו-4.5 FGW בהקמה, מה שמבטיח בסיס נכסים מניבים הולך וגדל שעשוי להרחיב את ההכנסות באופן משמעותי בשנים הקרובות.
- אנלייט הבטיחה מימון של 2.6 מיליארד דולר לקומפלקס CO Bar והרחיבה את פעילות האגירה שלה ל-74.6 GWh, לצד הסכם PPA עם גוגל לפרויקט Solstice, מה שממצב אותה כמובילה בתחום האנרגיה המתחדשת ומגוון את מקורות ההכנסה שלה מעבר למכירת חשמל מסורתית.
עיקרי הדוח
• הכנסות: הכולל מכירת חשמל והטבות מס בארה״ב, עלה ב-55% ל-210 מיליון דולר.
• EBITDA מתואם: גדל ב-67% ל-160 מיליון דולר.
• רווח נקי: עלה מ-6 מיליון דולר ל-31 מיליון דולר, ותזרים המזומנים מפעילות שוטפת גדל ב37% ל84 מיליון דולר.
אנלייט היא חברת אנרגיה מתחדשת שעושה את כל הדרך, מפתחת, מממנת, מקימה ומפעילה מתקני ייצור ואגירת חשמל בישראל, בארה״ב ובאירופה.
כאשר הם עובדים במרץ כדי להמשיך להתרחב במהירות, עם פרויקטים סולאריים, טורבינות רוח ומערכות אגירת אנרגיה מתקדמות.
Q2 2026 היה רבעון שיא נוסף, שבו הצמיחה בפעילות תורגמה לעלייות חדות.
עם זאת, חלק מהתוצאה המתואמת כלל תרומה של 17 מיליון דולר ממכירת אחזקה נוספת בפרויקט Sunlight.
בנטרול תרומה זו, ה-EBITDA המתואם עדיין צמח בכ-50%, כך שהשיפור לא נשען רק על העסקה.
תזת ההשקעה התחזקה בעיקר בזכות העלאת התחזית, התקדמות הפרויקטים ומימון קומפלקס CO Bar. מכאן השאלה עוברת מקיומו של פורטפוליו גדול ליכולת של אנלייט להקים אותו בזמן, במסגרת התקציב ובתשואות שהחברה מציגה.
התרחיש השורי
מנוע הצמיחה הראשון הוא המעבר של פרויקטים מהפיתוח אל ההקמה וההפעלה.
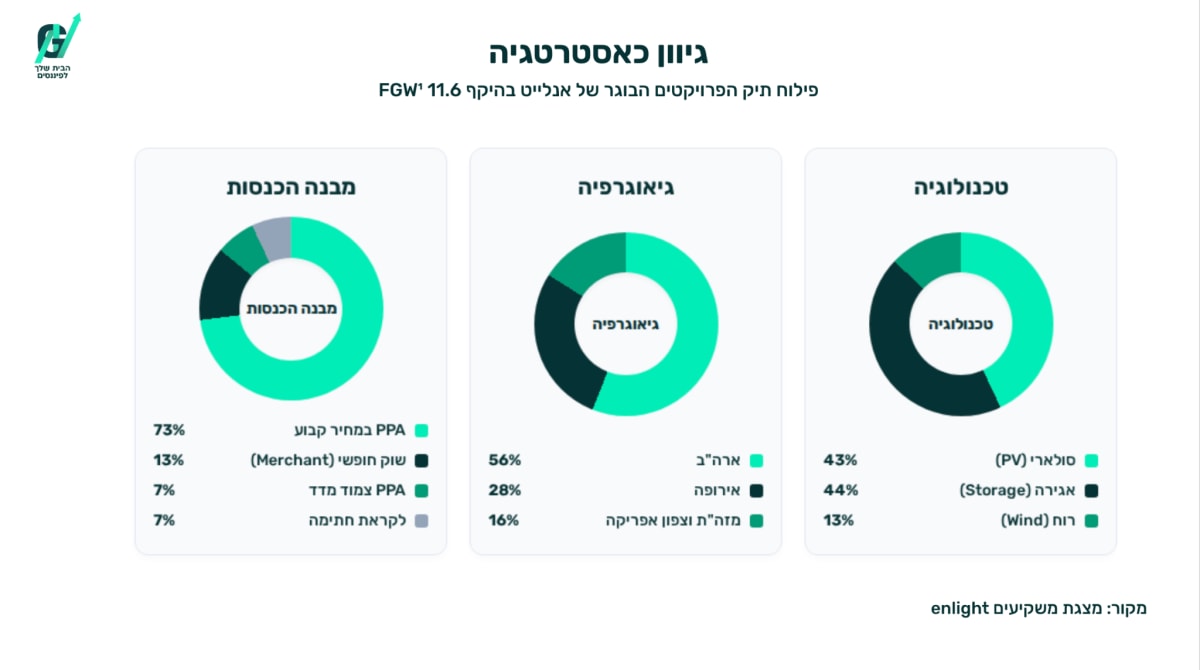
המרכיב הבשל בפורטפוליו הגיע ל-12.3 FGW, נתון משוקלל המחבר בין הספק ייצור לקיבולת אגירה בהתאם לעלות ההקמה.
מתוכו, 3.9 FGW כבר מניבים ו4.5 FGW נמצאים בהקמה.
החברה צופה להתחיל במהלך 2026 בהקמת כ-2.7 FGW נוספים ולהגיע ל-7.2 FGW בהקמה עד סוף השנה. אם לוחות הזמנים יישמרו, בסיס הנכסים המניבים עשוי לגדול במהירות ולהרחיב את ההכנסות לאורך מספר שנים.
מנוע הצמיחה השני הוא הביקוש לחשמל מצד מרכזי נתונים והרחבת פעילות האגירה.
אנלייט מציגה פייפליין של כ-2 GW בתחום חוות השרתים, לצד הסכם PPA ראשון בארה״ב עם Google לפרויקט Solstice.
הסכם PPA הוא חוזה ארוך טווח למכירת חשמל, ובמקרה הזה נקבעה תקופה של 15 שנים. במקביל, פורטפוליו האגירה הכולל הגיע ל74.6 GWh, והמרכיב הבשל בו גדל פי 7.5 בתוך כשלוש שנים וחצי. השילוב בין ייצור, אגירה ומרכזי נתונים עשוי להרחיב את פעילות החברה מעבר למכירת חשמל מסורתית.
התרחיש הדובי
הסיכון הראשון נמצא בביצוע ובמימון.
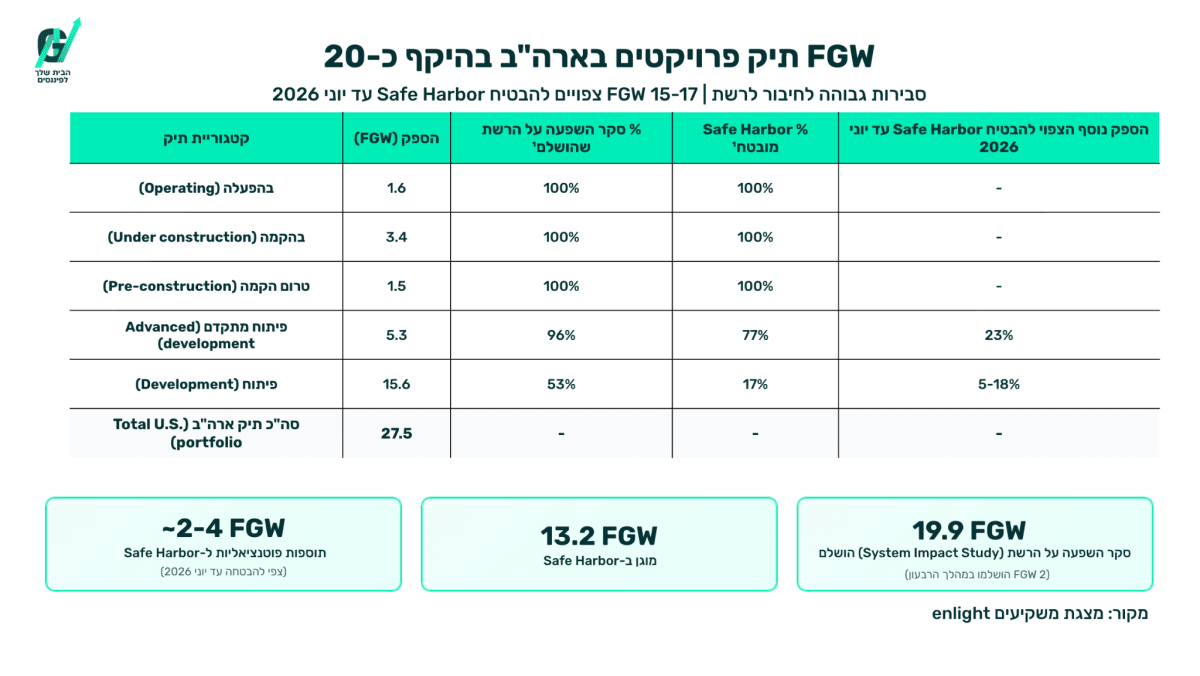
הפרויקטים שבהקמה ולקראת הקמה מייצגים 8.4 FGW ודורשים השקעה כוללת של כ-8.9 מיליארד דולר. נכון לסוף יוני, 50% מההון העצמי הנדרש כבר הושקע ו-69% מהמימון הפרויקטלי הובטח. הנתונים מצביעים על התקדמות משמעותית, אך עדיין נותר פער מימוני וביצועי גדול. עיכובים, חריגות תקציב או עלייה בעלויות המימון עלולים לדחות את ההכנסות ולהפחית את התשואה על ההון.
הסיכון השני הוא הפער בין פורטפוליו לבין תוצאה בפועל.
הבטחת Safe Harbor, מנגנון שנועד לשמר זכאות להטבות מס בארה״ב, והשלמת מחקרי חיבור לרשת משפרות את סיכויי הפרויקטים, אך אינן מבטיחות את מימושם. גם היעד לקצב הכנסות שנתי של 2.2 עד 2.3 מיליארד דולר בסוף 2028 תלוי בהשלמת פרויקטים, במחירי החשמל, בהטבות מס ובתנאי הפיתוח. מדובר בתוכנית הנהלה ולא בהכנסה שכבר הובטחה.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה. אנלייט הציגה צמיחה גבוהה, העלתה את התחזית והתקדמה במימון ובהקמה של פרויקטים מרכזיים. השינוי החשוב הוא שהפורטפוליו מתחיל לעבור מתכנון להשקעה ממשית ולייצור עתידי. המשתנה המרכזי עד הדוח הבא יהיה היכולת להמשיך להעביר פרויקטים להקמה בלי חריגות מהותיות בלוחות הזמנים, בעלויות או במימון.
הנושאים המרכזיים
התחזית ל2026 עלתה
אנלייט העלתה את תחזית סך ההכנסות מטווח של 755 עד 785 מיליון דולר לטווח של 790 עד 820 מיליון דולר, עלייה של 4.5% במרכז הטווח.
תחזית ה-EBITDA עלתה מ545 עד 565 מיליון דולר ל565 עד 585 מיליון דולר, שיפור של 3.6% במרכז הטווח.
העלאת שני המדדים מצביעה על ציפייה להמשך צמיחה במהלך השנה, אך חשוב לזכור שסך ההכנסות כולל הטבות מס צפויות בהיקף של 160 עד 180 מיליון דולר.
CO Bar הופך מפרויקט לפעילות ממומנת
אנלייט השלימה סגירה פיננסית של כ-2.6 מיליארד דולר לקומפלקס CO Bar, המהלך הפיננסי הגדול בתולדותיה.
הקומפלקס צפוי לכלול 1,211 מגה ואט של ייצור ו4,000 מגה ואט שעה של אגירה. לפי אומדני החברה, הוא עשוי לייצר בשנה הראשונה הכנסות של 248 עד 261 מיליון דולר וEBITDA של 199 עד 210 מיליון דולר. שלבים 1 עד 3 נמצאים בהקמה מלאה, ואילו שלבים 4 ו5 צפויים לעבור להקמה מלאה במחצית השנייה של 2026.
האגירה הופכת לחלק מרכזי במודל
פורטפוליו האגירה של אנלייט גדל במהלך הרבעון ב-5.6 GWh והגיע ל-74.6 GWh. מתוך סכום זה, 20.5 GWh נמצאים במרכיב הבשל, שלפי החברה מייצג קצב הכנסות שנתי של כ-1.1 מיליארד דולר ומהווה כמחצית מההכנסות הצפויות של הפורטפוליו הבשל. הכניסה לפינלנד ולרומניה מוסיפה פרויקטי אגירה בהיקף כולל של 2,292 MWh, אך הפעלתם צפויה רק בשנים 2028 ו2029.
הדרך ליעד 2028 עדיין ארוכה
החברה מציגה יעד לקצב הכנסות שנתי של יותר מ2.2 מיליארד דולר בסוף 2028, לעומת כ-0.8 מיליארד דולר הצפויים בסוף 2026. היעד נשען בעיקר על הפעלה של המרכיב הבשל, אך חלק מהפרויקטים עדיין נמצאים בהקמה, לקראת הקמה או בפיתוח מתקדם. הצמיחה האפשרית גבוהה, אך היכולת לממש אותה תלויה במספר רב של אבני דרך תפעוליות ופיננסיות.
שאלות מפתח
-
מתוך העלאת התחזית ל2026, איזה חלק נובע מביצועים תפעוליים חזקים מהצפוי ואיזה חלק נובע מהטבות מס או מעסקאות כמו מכירת האחזקה בSunlight?
-
איזה מימון נוסף נדרש כדי להשלים את 8.4 FGW שבהקמה ולקראת הקמה, ומהי רגישות התשואה לעלייה בעלויות המימון או לחריגה בתקציבי ההקמה?
-
מהו לוח הזמנים להפיכת פייפליין חוות השרתים בהיקף של כ2 GWIT לפרויקטים חתומים, ומה יהיה המודל הכלכלי של אנלייט לאורך שרשרת הערך?
למה לשים לב ברבעון הבא
מעבר פרויקטים להקמה
החברה שואפת להגיע ליותר מ-7 FGW בהקמה עד סוף 2026, לעומת 4.5 FGW.
מעבר בהתאם ללוח הזמנים יחזק את הסבירות ליעדי 2028. דחייה בפרויקטים שאמורים להתחיל הקמה השנה תגדיל את הסיכון שההכנסות העתידיות יגיעו מאוחר מהמתוכנן.
השלמת המימון וההשקעות
נכון לסוף יוני, החברה הציגה נזילות של כ-1.2 מיליארד דולר ו-69% מהמימון הנדרש כבר הובטח. שיפור נוסף בשיעור המימון, בלי פגיעה מהותית בתשואה, יפחית את הסיכון הפיננסי. עלייה חדה בחוב הנדרש או בעלויות המימון עלולה להכביד על התשואה לבעלי המניות.
איכות הצמיחה
המשקיעים צריכים להפריד בין צמיחה שמגיעה מייצור ומכירת חשמל לבין תרומה ממכירת נכסים ומהטבות מס.
המשך צמיחה ב-EBITDA המתואם גם בנטרול עסקאות חד פעמיות יחזק את איכות התוצאה. תלות גוברת בהטבות מס או במימושי נכסים תקשה להעריך את קצב הרווחיות התפעולית החוזרת.
סיכום
אנלייט יצאה מQ2 2026 חזקה יותר, עם תוצאות שיא, תחזית גבוהה יותר ופרויקטים גדולים שעוברים לפעילות ממומנת ובהקמה. מנוע הצמיחה קיים, אך המבחן המרכזי הוא ביצוע, הפיכת השקעות בהיקף של מיליארדי דולרים לנכסים מניבים בזמן ובתשואה המתוכננת.
נכון למועד פרסום דוח זה , המניה הגיבה בעלייה של כ-2.08% לפרסום.