סיכום דו״ח Q2 2026 חברת Sofwave Medical (SOFW)
4.8.2026

בקצרה
- Sofwave Medical הציגה גידול מרשים בהכנסות של 43% לכ-30 מיליון דולר ברבעון השני של 2026, כאשר ההכנסות מטיפולים חוזרים עלו ב-52% והגיעו ל-13.9 מיליון דולר, מה שמצביע על התחזקות מודל ההכנסות החוזרות ומפחית את התלות במכירות מכשירים חדשים.
- החברה רשמה עלייה ברווח הנקי לכ-2.5 מיליון דולר וייצרה 3.6 מיליון דולר במזומן, תוך שמירה על רווחיות גולמית גבוהה של 76.5%, נתונים המעידים על יעילות תפעולית ועל יכולת לייצר תזרים מזומנים חיובי, דבר המחזק את יציבותה הפיננסית.
- Sofwave מרחיבה את פלטפורמת המוצרים שלה ממיצוק עור לטיפולים משולבים של עור ושרירים, כולל פיתוח מערכת חדשה המאפשרת טיפול במספר אזורים במקביל, מה שעשוי להגדיל את ההכנסה מכל מערכת קיימת ולהרחיב את שוק היעד, במיוחד בקרב מטופלים לאחר ירידה משמעותית במשקל.
- התחרות הגוברת בשוק, עם כניסת מוצרים זולים יותר מסין וקוריאה, מהווה סיכון משמעותי ל-Sofwave, שכן היא עלולה להוביל ללחץ על מחירי המכירה ועל שיעור הרווח הגולמי, ולדרוש השקעות מוגברות בשיווק ובמחקר ופיתוח כדי לשמר את נתח השוק והיתרון התחרותי.
עיקרי הדוח
• ההכנסות עלו ב43% והגיעו לכ30 מיליון דולר, לעומת כ21 מיליון דולר ברבעון המקביל.
• ההכנסות מתשלומים על טיפולים שבוצעו במערכות החברה עלו ב52% והגיעו ל13.9 מיליון דולר. זו הכנסה שחוזרת בכל פעם שקליניקה משתמשת במערכת.
• הרווח הנקי עלה לכ2.5 מיליון דולר, לעומת כ1.5 מיליון דולר בשנה שעברה, והחברה ייצרה 3.6 מיליון דולר במזומן.
• מכל 100 דולר של הכנסות נשארו לחברה כ76.5 דולר לאחר עלויות המוצרים והטיפולים, לעומת 75.5 דולר ברבעון המקביל.
מכשיר רפואי שנמכר פעם אחת וממשיך לייצר הכנסות בכל פעם שמשתמשים בו. נשמע כמו מודל כמעט מושלם?
זה הרעיון שעומד מאחורי Sofwave Medical, הנסחרת כ(SOFW) חברת מכשור רפואי שמפתחת מערכות לא פולשניות למיצוק וחידוש העור ולחיזוק השרירים.
כתבתי על החברה בעבר בדיסקורד, וכעת הדוח האחרון מספק הזדמנות לבדוק אם הסיפור שהציגה מתחיל להתבטא גם במספרים.
החברה מוכרת את המערכות לקליניקות ולרופאים, אבל המכירה היא רק השלב הראשון.
בכל פעם שמתבצע טיפול באמצעות המכשיר, Sofwave נהנית מהכנסה נוספת.
ככל שנמכרות יותר מערכות וככל שהקליניקות משתמשות בהן יותר, נבנה עבור החברה מקור הכנסה שחוזר לאורך זמן.
הדוח האחרון מראה שהמודל הזה מתחיל להוכיח את עצמו.
החברה מכרה יותר מכשירים, ההכנסות מהטיפולים צמחו, והרווח והמזומנים השתפרו.
עכשיו נותרה השאלה החשובה באמת. האם החברה תצליח לשמור על קצב הצמיחה גם כשהתחרות מתחזקת ומערכות זולות יותר נכנסות לשוק?
התרחיש השורי
מנוע הצמיחה החשוב ביותר הוא ההכנסה החוזרת מהשימוש במערכות.
הכנסה זו צמחה ב52% והגיעה ל13.9 מיליון דולר, לעומת צמיחה של 35% במכירת המכשירים. המשמעות היא שחלק הולך וגדל מהפעילות תלוי במספר הטיפולים ולא רק ביכולת למכור ציוד חדש.
החברה דיווחה על כ975 אלף טיפולים מצטברים ועל כ3,100 מערכות שנמכרו מאז תחילת המסחור.
ככל שבסיס המערכות גדל והקליניקות מבצעות יותר טיפולים, ההכנסות יכולות לצמוח בלי צורך לבצע מכירה גדולה מחדש בכל פעם.
המנוע השני הוא המעבר ממוצר בודד לפלטפורמה רחבה יותר.
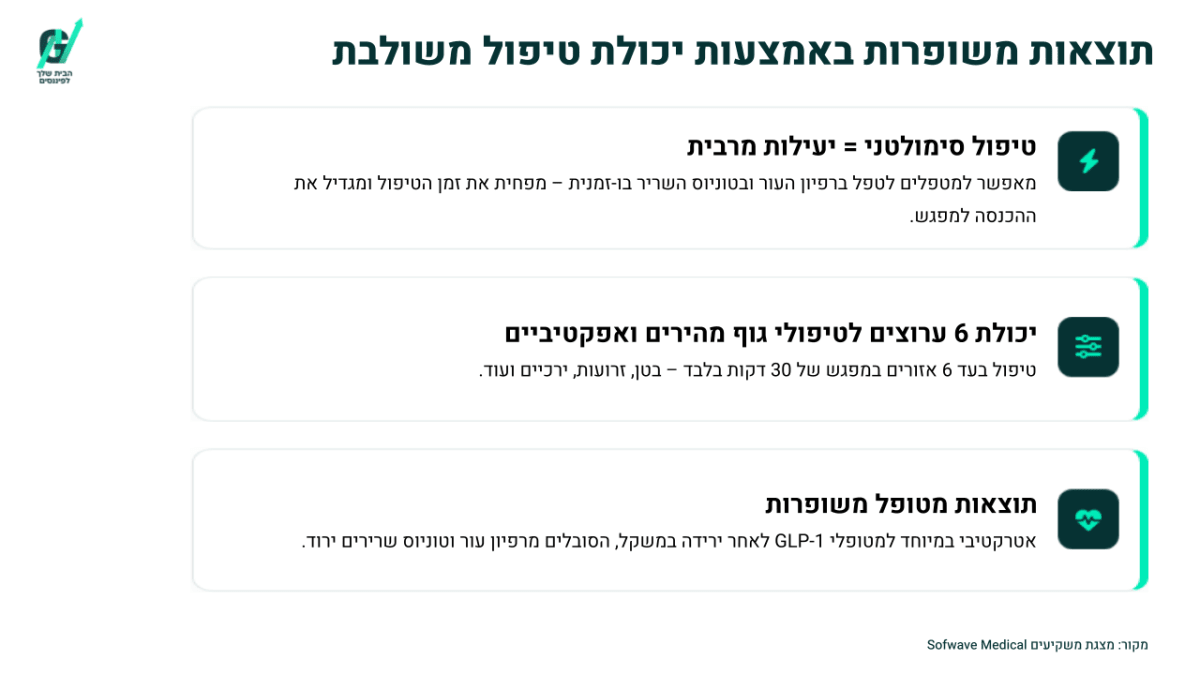
Sofwave מנסה להתרחב ממיצוק עור לטיפולים המשלבים שיפור בעור וחיזוק השרירים, בין היתר עבור אנשים שחוו ירידה משמעותית במשקל בעקבות שימוש בתרופות GLP 1.
המערכת החדשה מאפשרת לטפל בעור ובשרירים במקביל ואף לעבוד על מספר אזורים בגוף באותו מפגש, אם המוצר יתקבל היטב, הוא עשוי להרחיב את מספר הטיפולים שכל קליניקה מציעה ולהגדיל את ההכנסה מכל מערכת קיימת.
החברה גם השלימה הגשה רגולטורית בסין, אם כי תחילת המסחור תלויה עדיין בקבלת אישור.
כך Sofwave מנסה להגדיל את הערך מכל טיפול
המערכת המשולבת מאפשרת לטפל בעור ובשרירים באותו מפגש ולעבוד על עד שישה אזורים בגוף בתוך כ30 דקות, לפי החברה, הטיפול עשוי להתאים במיוחד למטופלים שסובלים מעור רפוי ומירידה בטונוס השרירים לאחר ירידה משמעותית במשקל.
התרחיש הדובי
הסיכון הראשון הוא התחרות.
החברה עצמה מציינת שהשוק נכנס לשלב תחרותי יותר, עם השקת מוצרים חדשים, פעילות שיווקית אגרסיבית וכניסה של מערכות זולות יותר מסין ומקוריאה.
ככל שהרופאים מקבלים יותר אפשרויות, Sofwave תידרש להשקיע יותר בשיווק, במחקרים קליניים ובשירות כדי להצדיק את מחיר המערכת, אם המתחרות יציעו תוצאה דומה במחיר נמוך משמעותית, החברה עלולה להיתקל בלחץ על המכירות ועל שיעור הרווח הגולמי.
הסיכון השני הוא התלות בהוצאות שיווק ובהמשך ביצוע כמעט מושלם.
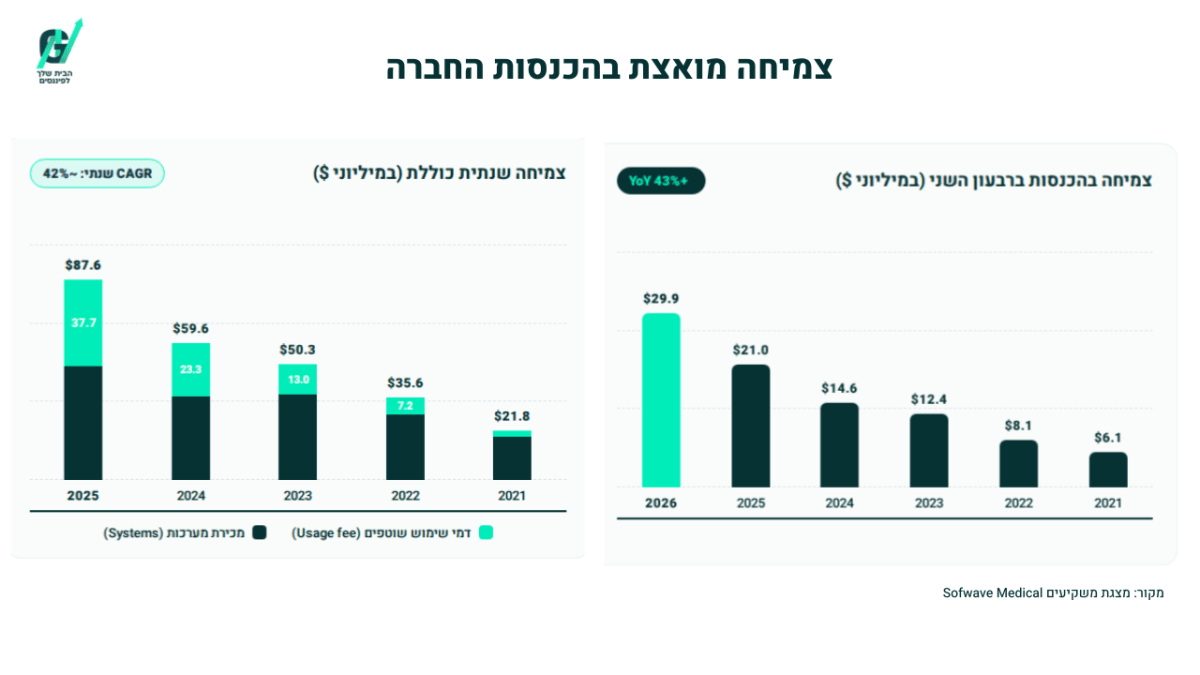
הוצאות המכירה והשיווק עלו מכ9.06 מיליון דולר לכ13.17 מיליון דולר, והחברה ציינה כי 45% ממכירות המערכות בארצות הברית הושפעו מפניות שהגיעו מפעילות השיווק שלה.
כרגע ההשקעה הזאת עובדת, מפני שההכנסות והרווח גדלים.
אם יעילות השיווק תיחלש, או אם החדירה לסין והרחבת פלטפורמת המוצרים יתעכבו, ההוצאות עלולות להמשיך לעלות בלי לייצר צמיחה דומה בהכנסות.
מסקנה
הדוח מחזק את תזת ההשקעה מפני שהוא מציג שילוב של צמיחה מהירה, הכנסות חוזרות מתחזקות, רווחיות ותזרים מזומנים חיובי.
השיפור לא מגיע רק ממכירה גבוהה של מכשירים ברבעון אחד, אלא גם מעלייה בשימוש במערכות שכבר הותקנו.
המשתנה החשוב מעכשיו הוא היכולת לשמור על קצב הצמיחה ועל שיעורי הרווחיות בזמן שהתחרות והוצאות השיווק עולות.
הנושאים המרכזיים
איכות ההכנסות משתפרת
ההכנסות הכוללות צמחו ב43%, אבל הנתון החשוב יותר נמצא בהרכב שלהן. ההכנסות החוזרות משימוש הגיעו לכ46% מהכנסות הרבעון וצמחו מהר יותר ממכירות הציוד.
הכנסה חוזרת נחשבת איכותית יותר מפני שהיא הופכת את הפעילות לפחות תלויה במכירת מכשירים חדשים בכל רבעון ומגדילה את הערך של בסיס המערכות הקיים.
הצמיחה הופכת לרווח
הרווח התפעולי לפי IFRS עלה לכ2.85 מיליון דולר והרווח הנקי הגיע לכ2.51 מיליון דולר.
בנטרול תגמול מבוסס מניות, הרווח התפעולי המתואם הסתכם בכ3.32 מיליון דולר והרווח הנקי המתואם בכ2.98 מיליון דולר.
שיעור הרווח הגולמי עלה ל76.5%, והחברה ייצרה 3.6 מיליון דולר במזומן.
זה מראה שהגידול בהכנסות מתחיל לחלחל גם לשורת הרווח ולקופה.
החברה מרחיבה את גבולות הפעילות
Sofwave רוצה להפוך מחברה שמתמקדת בעיקר במיצוק עור לפלטפורמה רחבה של אסתטיקה מתחדשת. השילוב בין טיפול בעור לחיזוק שרירים עשוי לפתוח שימושים חדשים ולהגדיל את ההכנסה מכל לקוח.
עם זאת, בשלב הזה מדובר במנוע צמיחה שעדיין צריך להוכיח ביקוש מסחרי ולא רק יכולת טכנולוגית.
המותג הפך לחלק ממנוע המכירות
החברה דיווחה על עלייה בחשיפה הדיגיטלית ועל כך ש45% ממכירות המערכות בארצות הברית הושפעו מפעילות השיווק.
המותג מסייע למשוך מטופלים, המטופלים מבקשים את הטיפול מהקליניקות, והקליניקות רוכשות מערכות ומבצעות יותר טיפולים.
זהו מנגנון צמיחה מעניין, אך הוא מחייב את החברה להמשיך להשקיע ולמדוד אם כל דולר שיווקי באמת מייצר מכירות רווחיות.
כך השיווק הופך להכנסה שחוזרת לאורך זמן
החברה משקיעה בשיווק שמגדיל את המודעות בקרב המטופלים, הביקוש מגיע לרופאים ומעודד קליניקות נוספות לרכוש את המערכת.
ככל שמתבצעים יותר טיפולים, Sofwave מייצרת יותר הכנסות חוזרות ויכולה להשקיע מחדש בשיווק ובפיתוח מוצרים.
לפי החברה, 45% ממכירות המערכות בארצות הברית ברבעון הגיעו מפניות שיווקיות.
ההכנסות צומחות והמנוע החוזר מתחזק
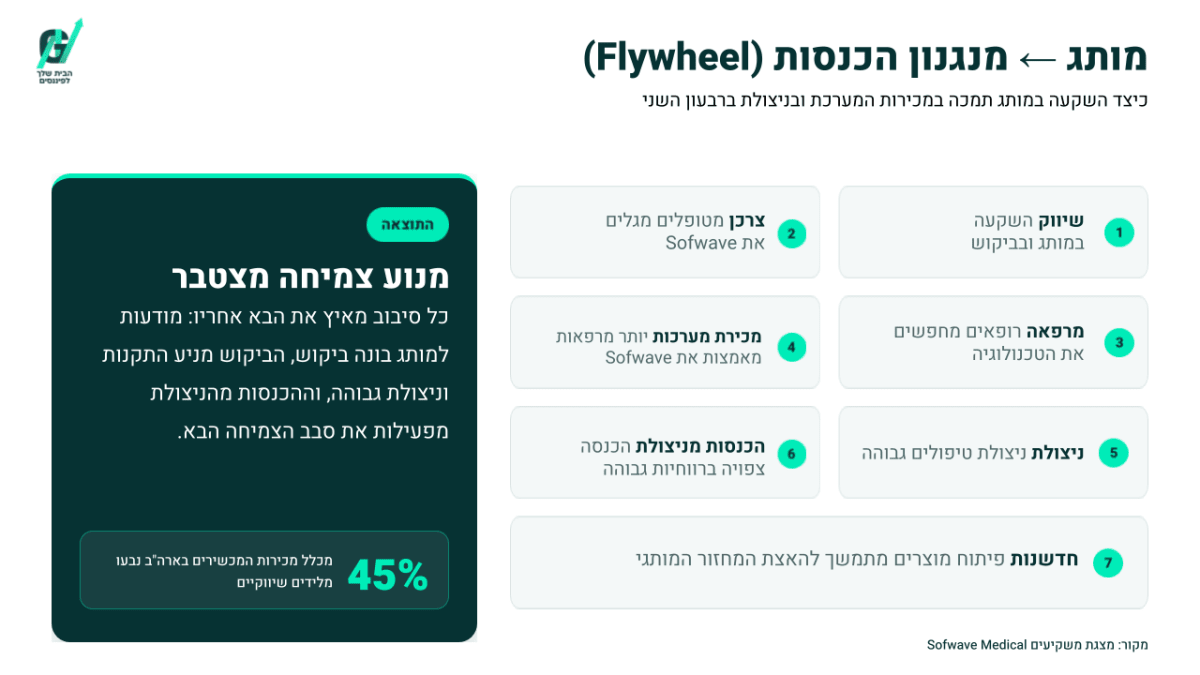
ברבעון השני של 2026 הגיעו ההכנסות לכ29.9 מיליון דולר, עלייה של 43% לעומת הרבעון המקביל.
במקביל, הנתונים השנתיים עד 2025 מראים שהצמיחה נשענת גם על מכירת מערכות וגם על עלייה בהכנסות החוזרות מהשימוש בהן.
הגרף הימני מציג את הכנסות הרבעון השני בכל שנה, בעוד שהגרף השמאלי מציג הכנסות שנתיות מלאות עד 2025.
שאלות מפתח
-
כיצד משתנה היקף השימוש במערכות לפי שנת ההתקנה, והאם מערכות ותיקות ממשיכות להציג עלייה במספר הטיפולים?
-
מהי העלות לרכישת לקוח דרך ערוצי השיווק, וכמה זמן נדרש כדי להחזיר את ההשקעה בכל מכירת מערכת?
-
מהן אבני הדרך המסחריות של Pure Impact ושל הפעילות בסין, וכמה השקעה נוספת תידרש לפני שהן יתרמו מהותית להכנסות?
למה לשים לב ברבעון הבא
ההכנסות משימוש במערכות
המשך צמיחה מהירה מהכנסות המכשירים יעיד שהמודל החוזר מתחזק.
האטה חדה או ירידה בחלקן מתוך ההכנסות עשויות להראות שהקליניקות אינן מגבירות את השימוש בקצב הצפוי.
שיעור הרווח התפעולי וייצור המזומנים
שיפור נוסף ברווח התפעולי לצד תזרים חיובי יוכיח שהחברה נהנית ממינוף תפעולי, כלומר שההכנסות גדלות מהר יותר מההוצאות.
ירידה ברווחיות בזמן שהוצאות השיווק ממשיכות לעלות תהיה סימן שהצמיחה הופכת יקרה יותר.
התקדמות המוצרים והפעילות הבינלאומית
יש לעקוב אחר אישורים רגולטוריים, חדירה למדינות חדשות והתחלת מכירות של המוצרים החדשים. התקדמות מסחרית תרחיב את בסיס הצמיחה, בעוד שעיכובים עלולים להשאיר את החברה תלויה במוצרים ובשווקים הקיימים.
Sofwave מסכמת רבעון חזק, הצמיחה והרווחיות עולות יחד, המבחן הבא הוא ההתרחבות הגלובלית
החברה הציגה רבעון חזק, שבו ההכנסות, הרווחיות וייצור המזומנים השתפרו יחד.
ההכנסות החוזרות מחזקות את יציבות העסק, בעוד שהרחבת סל המוצרים והפעילות הבינלאומית עשויה להפוך למנוע הצמיחה הבא.
עכשיו החברה צריכה להוכיח שהיא מסוגלת לשמור על המומנטום גם מול תחרות גוברת והוצאות שיווק גבוהות.