סיכום דו״ח Q2 2026 חברת onsemi (ON)
4.8.2026

בקצרה
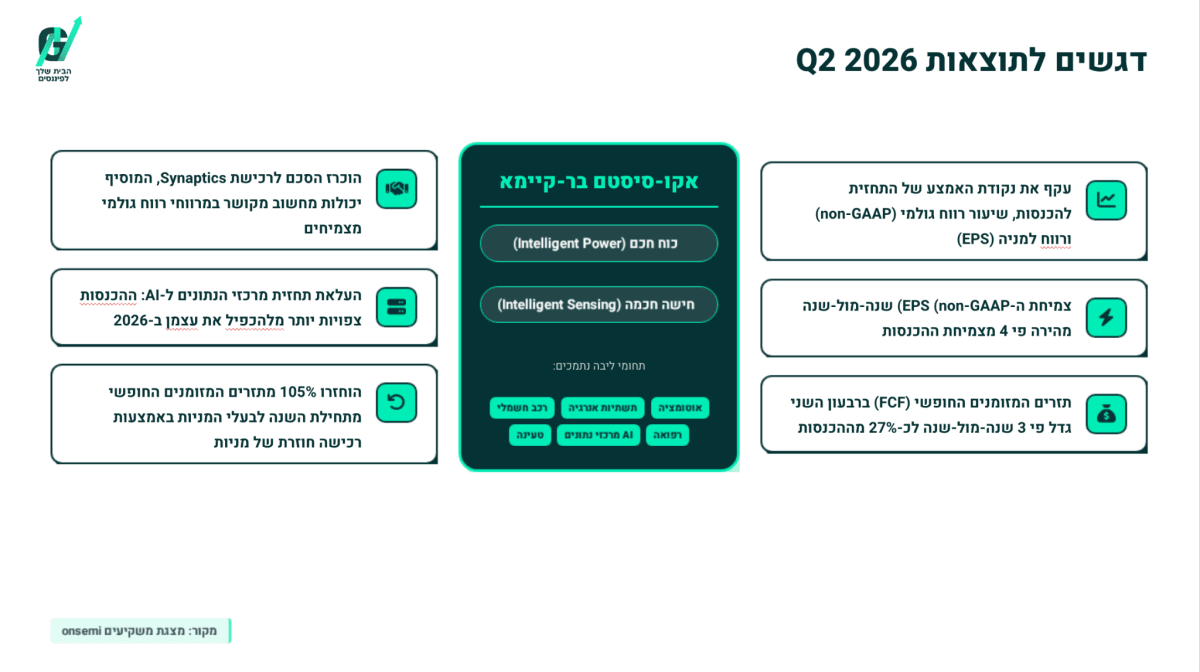
- חברת onsemi הציגה גידול מרשים בהכנסות של 9% ל-1.604 מיליארד דולר ועלייה ברווח המתואם למניה ל-0.74 דולר ברבעון Q2 2026, נתונים העולים על ציפיות השוק ומעידים על התחזקות בתזת ההשקעה שלה, במיוחד לאור שיפור עקבי ברווחיות הגולמית המתואמת זה הרבעון הרביעי ברציפות.
- תזרים המזומנים החופשי של onsemi זינק באופן דרמטי מ-106.1 מיליון דולר ל-425.4 מיליון דולר, המהווה כ-27% מההכנסות, מה שמצביע על שיפור משמעותי ביכולת החברה לייצר מזומנים ולממן השקעות עתידיות, ובכך מחזק את יציבותה הפיננסית ומאפשר גמישות תפעולית רבה יותר.
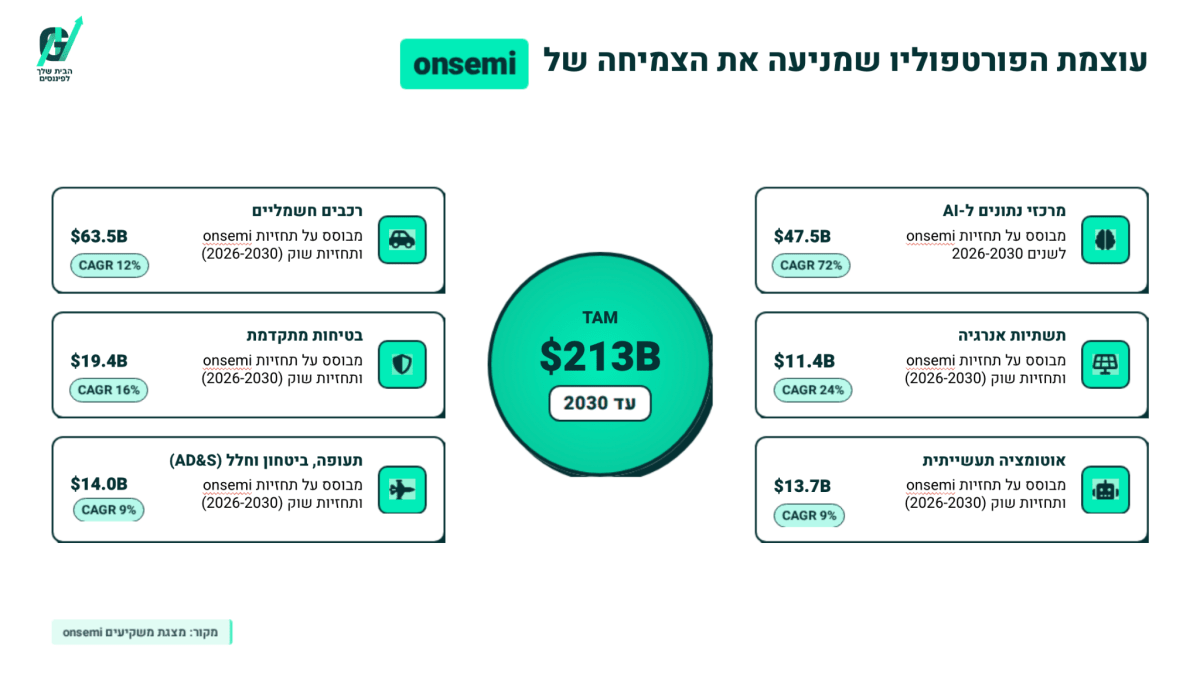
- onsemi מזהה את שוק מרכזי הנתונים לבינה מלאכותית כמנוע צמיחה מרכזי, עם הערכה להכפלת ההכנסות מתחום זה בשנת 2026 ופוטנציאל גידול בתכולת הרכיבים שלה בארון שרתים מכ-15 אלף דולר לכ-115 אלף דולר עד 2030, מה שמבסס את מעמדה בשוק צומח ומפחית את תלותה בשווקים מחזוריים יותר.
- למרות הצמיחה, onsemi עדיין מתמודדת עם סיכונים מחזוריים, כאשר הכנסות הרכב והתעשייה מהוות כ-75% מסך ההכנסות ורשמו ירידה קלה או צמיחה מינורית, מה שמדגיש כי חולשה מתמשכת בשווקים אלו עלולה לעכב את ההתאוששות הכוללת של החברה ולהשפיע על רווחיותה.
עיקרי הדוח
-
הכנסות: עלו ב-9% לעומת השנה שעברה והגיעו 1.604 מיליארד דולר, מעט מעל ציפיות השוק.
-
רווח מתואם למניה: עלה מ-0.53 דולר ל-0.74 דולר, לעומת צפי של כ-0.71 דולר.
-
תזרים המזומנים חופשי: זינק מ-106.1 מיליון דולר ל-425.4 מיליון דולר והגיע לכ-27% מההכנסות.
onsemi מפתחת שבבים לניהול והמרת חשמל ולמערכות חישה, בעיקר עבור כלי רכב, מפעלים, תשתיות אנרגיה ומרכזי נתונים.
החברה, שדיווחה אתמול לאחר סיום המסחר, מנסה להפוך מספקית שבבים מחזורית שתלויה בעיקר בשוק הרכב והתעשייה לחברה עם חשיפה רחבה יותר לבינה מלאכותית, רובוטיקה ומחשוב מחובר.
הדוח הנוכחי מספק סימן ראשון לכך שהמעבר מתחיל לקבל ביטוי גם במספרים.
הכנסות החברה עלו ב-9% לעומת השנה שעברה וב-6% לעומת הרבעון הקודם, שיעור הרווח הגולמי המתואם השתפר, זה הרבעון הרביעי ברציפות והרווח המתואם למניה צמח מהר יותר מההכנסות.
חשוב להבחין בין הנתונים, הרווח הרשמי לפי כללי החשבונאות עמד על 0.56 דולר למניה, בעוד הרווח המתואם, שמנטרל בעיקר עלויות ארגון מחדש, הפחתות והוצאות הקשורות לעסקאות, עמד על 0.74 דולר. התזה התחזקה בעיקר בזכות השילוב בין התאוששות בביקוש, שיפור ברווחיות והופעת מנוע צמיחה משמעותי במרכזי הנתונים, אך עדיין מוקדם לקבוע שהחברה יצאה לחלוטין מהמחזור החלש בשוקי הרכב והתעשייה.
התרחיש השורי
מנוע הצמיחה המעניין ביותר הוא פעילות מרכזי הנתונים לבינה מלאכותית. מערכות בינה מלאכותית צורכות כמויות עצומות של חשמל, וחלק מהאתגר אינו רק לספק את החשמל אלא להמיר אותו ביעילות לאורך כל המערכת, מהכניסה למרכז הנתונים ועד לשבבים עצמם.
onsemi מספקת רכיבי הספק במתחים שונים, והחברה מעריכה שההכנסות מהתחום יגדלו ביותר מפי שניים ב-2026.
ככל שמרכזי הנתונים יעברו לארכיטקטורות חשמל של 800 וולט, החברה מעריכה שתכולת הרכיבים האפשרית שלה בכל ארון שרתים עשויה לגדול מכ-15 אלף דולר כיום לכ-115 אלף דולר עד 2030.
מדובר ביעד ארוך טווח של ההנהלה ולא בהכנסה שכבר הובטחה, אך הוא ממחיש מדוע מרכזי הנתונים יכולים להפוך מפעילות משלימה למנוע צמיחה מהותי.
המנוע השני הוא השיפור באיכות הרווח ובייצור המזומנים. שיעור הרווח הגולמי המתואם עלה ל-39.3%, לעומת 38.5% ברבעון הקודם ו-37.6% בשנה שעברה, ושיעור הרווח התפעולי המתואם הגיע ל-20.8%. במקביל, תזרים המזומנים החופשי, המזומן שנותר לאחר השקעות בציוד ובמפעלים, זינק לכ-425 מיליון דולר.
חלק מהשיפור נובע מהוצאות השקעה נמוכות יחסית ברבעון ולכן אין להניח שקצב זה יחזור בכל רבעון, אך גם במבט על 12 החודשים האחרונים החברה ייצרה תזרים חופשי של כ--1.5 מיליארד דולר. השילוב בין התאוששות בהכנסות, הרחבת שולי הרווח ותזרים חזק נותן לחברה יותר יכולת לממן השקעות ולהחזיר הון לבעלי המניות.
התרחיש הדובי
ההתאוששות בעסקי הליבה עדיין אינה רחבה מספיק כדי להסיר את הסיכון המחזורי.
הכנסות הרכב הסתכמו בכ-781 מיליון דולר וירדו ב-2% לעומת הרבעון הקודם, בעוד הכנסות התעשייה עלו בכ-1% בלבד לכ-423 מיליון דולר. שני השווקים עדיין מייצגים יחד כ-75% מהכנסות החברה, ולכן מרכזי הנתונים, למרות קצב הצמיחה הגבוה, עדיין אינם גדולים מספיק כדי לקבוע לבדם את כיוון הקבוצה.
חולשה נוספת במכירות כלי רכב חשמליים, במיכון תעשייתי או בהשקעות הלקוחות עלולה לעכב את ההתאוששות ולהפעיל מחדש לחץ על ניצולת המפעלים ועל הרווחיות.
הסיכון השני הוא רכישת Synaptics בעסקת מניות של כ-7 מיליארד דולר, העסקה הגדולה ביותר בתולדות onsemi.
החיבור עשוי להוסיף לחברה יכולות מחשוב וקישוריות ולפתוח שווקים כמו רובוטיקה ומוצרי בינה מלאכותית פיזיים, אך הוא גם מגדיל את מורכבות הפעילות ואת הסיכון לבעלי המניות.
מכיוון שהתשלום מבוסס מניות, העסקה צפויה להגדיל את מספר המניות ולדלל את חלקם של בעלי המניות הקיימים.
בנוסף, החברה תידרש לשלב שתי חברות בעלות מוצרים, לקוחות ותרבויות ארגוניות שונות. אם הצמיחה והחיסכון הצפויים לא יתממשו, העסקה עלולה לפגוע ברווח למניה גם אם ההיגיון האסטרטגי שלה נראה נכון. Reuters
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה, משום שהדוח מציג יותר מהתאוששות בהכנסות. החברה שיפרה את הרווחיות, ייצרה תזרים חזק וסיפקה תחזית שמצביעה על המשך השיפור ב-Q3.
מרכזי הנתונים מעניקים לה מנוע צמיחה חדש שיכול להפחית בעתיד את התלות ברכב ובתעשייה.
המשתנה המרכזי עד הדוח הבא יהיה היכולת להמשיך להרחיב את שיעור הרווח תוך הצגת צמיחה אמיתית בעסקי הליבה, ולא רק בתחומי הבינה המלאכותית.
הנושאים המרכזיים
הבינה המלאכותית משנה את מנוע הצמיחה
עד לאחרונה, הסיפור של onsemi התבסס בעיקר על חשמול כלי רכב, מערכות בטיחות ואוטומציה תעשייתית. הדוח מוסיף נדבך חדש: ניהול החשמל במרכזי נתונים. ככל שצריכת החשמל של שרתי בינה מלאכותית עולה, גדל הצורך ברכיבים שממירים ומווסתים את החשמל ביעילות. החברה טוענת שהיא יכולה לספק פתרונות לאורך חלקים רבים במערכת החשמל, ולא רק רכיב בודד. צמיחה של יותר מפי שניים בתחום ב--2026 תחזק את הפיזור העסקי, אך המשקיעים יצטרכו לראות מספרי הכנסות מוחלטים ולא להסתפק בשיעורי צמיחה.
השיפור ברווחיות מקבל אישור מהתחזית
תחזית Q-3 כוללת הכנסות של 1.65 עד 1.75 מיליארד דולר, שיעור רווח גולמי מתואם של 40% עד 42% ורווח מתואם של 0.81 עד 0.93 דולר למניה.
נקודת האמצע של התחזית משקפת צמיחה רבעונית נוספת ושיפור בשיעור הרווח לעומת Q2.
המשמעות היא שההנהלה אינה מציגה את השיפור האחרון כאירוע חד פעמי, אלא מצפה ליהנות מתמהיל מוצרים טוב יותר, ביקוש מתחזק ויעילות גבוהה יותר במערך הייצור.
תזרים המזומנים חזק, אך נדרש לבחון את הקיימות שלו
החברה ייצרה תזרים מפעילות שוטפת של 459.7 מיליון דולר והוציאה רק 34.3 מיליון דולר על רכוש וציוד, ולכן נותר תזרים חופשי של 425.4 מיליון דולר. שיעור השקעות נמוך כזה תומך בתזרים בטווח הקצר, אך אינו בהכרח מייצג רמה רגילה לחברת שבבים שמפעילה מפעלים. במקביל, onsemi רכשה ברבעון מניות של עצמה בכ-332 מיליון דולר, והחזירה מתחילת השנה סכום השווה לכ-105% מהתזרים החופשי. המדיניות תומכת ברווח למניה, אך עשויה להשתנות עם השלמת רכישת Synaptics.
אסטרטגיית Fab Right מתחילה להשפיע
Fab Right היא תוכנית החברה להתאים את מערך המפעלים למוצרים שבהם יש לה יתרון ולצמצם ייצור שאינו מצדיק את ההון המושקע. מכירת שני מפעלים ביולי אמורה להקטין עלויות קבועות ולשפר את ניצולת המפעלים שנותרו. זהו מהלך חשוב במיוחד בתקופה שבה הביקוש בשוקי הרכב והתעשייה עדיין אינו אחיד. הצלחת התוכנית תימדד ביכולת להרחיב את שיעור הרווח בלי לפגוע בזמינות המוצרים, באיכות או ביכולת להגיב לעלייה עתידית בביקוש.
שאלות מפתח
-
מה היה היקף ההכנסות המדויק ממרכזי נתונים ברבעון, וכמה מהצמיחה הצפויה ב-2026 כבר מגובה בהזמנות או בזכיות תכנון אצל לקוחות?
-
כמה מהשיפור הצפוי בשיעור הרווח הגולמי ב-Q3 נובע מעלייה בניצולת המפעלים, וכמה נובע משינוי בתמהיל המוצרים?
-
מהו היקף הדילול הצפוי מעסקת Synaptics, ואילו הכנסות, חיסכון בעלויות או שיפור ברווחיות נדרשים כדי שהעסקה תתרום לרווח למניה?
למה לשים לב ברבעון הבא
שיעור הרווח הגולמי
התחזית ל-40% עד 42% היא מבחן ישיר לטענה שהשיפור התפעולי נמשך. תוצאה בחלק העליון של הטווח, לצד צמיחה בהכנסות, תעיד שהחברה נהנית מתמהיל טוב יותר ומניצולת גבוהה יותר.
חזרה אל מתחת ל-40% עלולה להראות שהשיפור תלוי בגורמים זמניים או שהלחץ בשוקי הליבה עדיין משמעותי.
הכנסות ממרכזי נתונים לבינה מלאכותית
המשקיעים צריכים לעקוב אחר מספרי ההכנסות ולא רק אחר אמירות על קצב הצמיחה. המשך זכיות אצל לקוחות, גידול בתכולת הרכיבים והעלאת התחזית השנתית יחזקו את האפשרות שהתחום הופך למנוע משמעותי. היעדר נתונים כמותיים או האטה בקצב ההזמנות יקשו להעריך את תרומתו האמיתית.
הביקוש בשוקי הרכב והתעשייה
שיפור רציף בהכנסות משני התחומים יאשר שהמחזור החלש מתקרב לסיום ויעזור להעלות את ניצולת המפעלים. קיפאון נוסף או ירידה בהכנסות הרכב יראו שההתאוששות עדיין נשענת על מספר תחומים מצומצם. מכיוון שרכב ותעשייה מהווים את רוב הפעילות, זהו עדיין המשתנה החשוב ביותר לתוצאות הקבוצה בטווח הקרוב.
סיכום
onsemi הציגה רבעון חיובי שבו ההכנסות חזרו לצמוח, שיעורי הרווח השתפרו והתזרים התחזק בצורה משמעותית.
מרכזי הנתונים מעניקים לחברה מנוע צמיחה חדש, אך עסקי הרכב והתעשייה עדיין קובעים את רוב התוצאה. החברה יצאה מהרבעון חזקה יותר, והשלב הבא הוא להוכיח שהשיפור ברווחיות ובביקוש נמשך לצד ביצוע מוצלח של רכישת Synaptics.
המניה עלתה לאחר שעות המסחר בכ-7.4%.