סיכום דו״ח Q2 2026 חברת BWX Technologies
4.8.2026

בקצרה
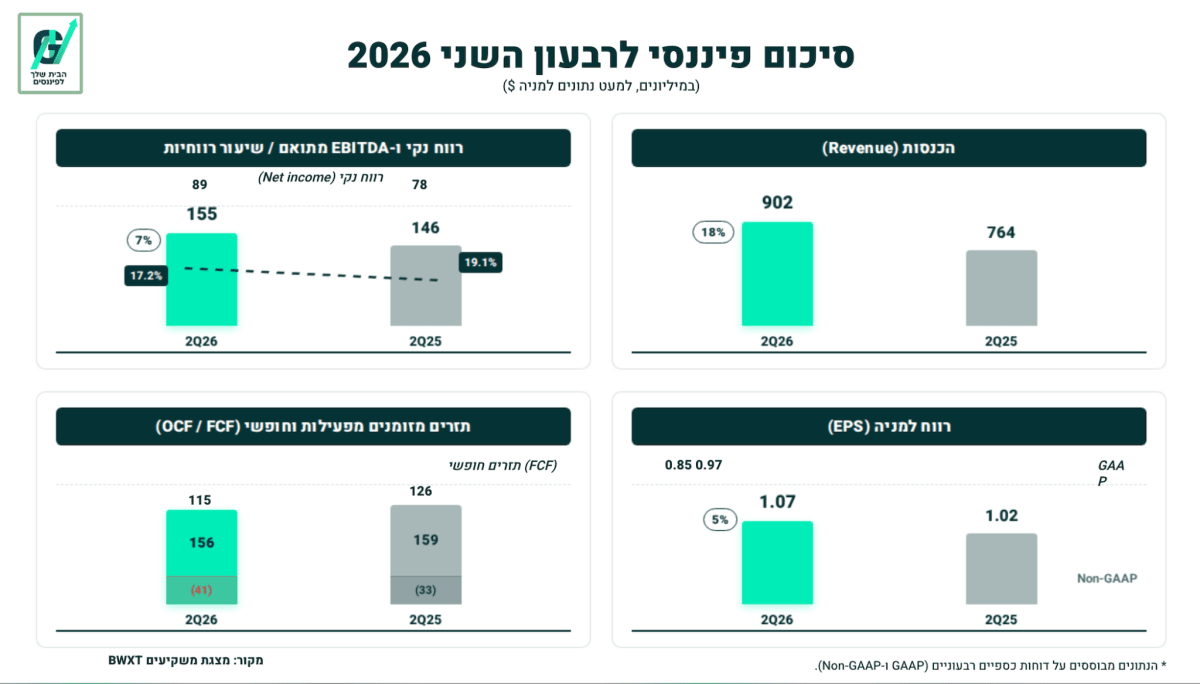
- הכנסות חברת BWX Technologies צמחו ב-18% והגיעו ל-901.6 מיליון דולר ברבעון השני של 2026, בעיקר בזכות זינוק של 72% בפעילות הגרעין המסחרית, מה שמצביע על התרחבות משמעותית בשווקים אלו ופוטנציאל צמיחה עתידי לחברה.
- הרווח הנקי של החברה עלה ב-14% ל-89.1 מיליון דולר, והרווח המתואם למניה הגיע ל-1.07 דולר, מעל צפי השוק, דבר המעיד על יעילות תפעולית וניהול פיננסי מוצלח, ומחזק את אמון המשקיעים בביצועי החברה.
- צבר ההזמנות של BWXT גדל בכ-40% והגיע ל-8.4 מיליארד דולר, כאשר הפעילות הממשלתית אחראית לכ-6.8 מיליארד דולר מהצבר, מה שמספק נראות ארוכת טווח להכנסות עתידיות ומבסס את מעמדה של החברה כספקית אסטרטגית.
- הפעילות הממשלתית, למרות גידול בהכנסות של 2% ל-601.3 מיליון דולר, רשמה ירידה של 3% ברווח התפעולי ל-105.7 מיליון דולר, מה שמעלה חשש לגבי שולי הרווח במגזר זה ומחייב בחינה האם הירידה היא זמנית או מבנית.
עיקרי הדוח
• הכנסות: צמחו ב-18% והגיעו ל-901.6 מיליון דולר, בעיקר בזכות זינוק של 72% בפעילות הגרעין המסחרית.
• רווח הנקי: עלה ב-14% ל89.1 מיליון דולר והרווח המתואם למניה הגיע ל-1.07 דולר, מעל צפי השוק.
• צבר ההזמנות: גדל בכ-40% והגיע ל8.4 מיליארד דולר, בעיקר בזכות הפעילות הממשלתית.
(BWX Technologies (BWXT מספקת פתרונות גרעיניים לממשלות, לצי האמריקאי, לתעשיית החשמל וליישומים מסחריים נוספים.
החברה, שדיווחה אתמול לאחר סיום המסחר, פועלת באמצעות פעילות ממשלתית הכוללת מערכות הנעה גרעיניות וחומרים מיוחדים, לצד פעילות מסחרית המספקת רכיבים, שירותים וציוד לתעשיית הגרעין.
הדוח מציג חברה שנהנית במקביל מהגדלת תקציבי הביטחון ומהחזרה העולמית להשקעות באנרגיה גרעינית.
ההכנסות עלו ב-18% ל-901.6 מיליון דולר והרווח התפעולי עלה ב-11% ל-114.1 מיליון דולר.
הרווח המתואם למניה הסתכם ב1.07 דולר, לעומת 1.02 דולר בשנה שעברה ומעל צפי השוק שעמד על כ-1.04 דולר.
עם זאת, איכות הצמיחה אינה אחידה. הפעילות המסחרית הציגה האצה חדה, בעוד הפעילות הממשלתית צמחה בהכנסות אך רשמה ירידה ברווח. העלאת התחזית והצבר הגבוה מחזקים את תזת הצמיחה, אך הרווחיות הממשלתית, ההשקעות הגבוהות והשפעת הרכישות יעמדו במרכז תשומת הלב בהמשך השנה.
התרחיש השורי
מנוע הצמיחה הבולט ביותר הוא הפעילות המסחרית, שהכנסותיה זינקו ב-72% ל-302.5 מיליון דולר. הצמיחה הגיעה מרכיבים לתחנות כוח גרעיניות, שירותי שטח, מערכות לטיפול בדלק גרעיני, פעילות הרפואה ותרומת Kinectrics שנרכשה בעבר.
הרווח התפעולי של המגזר זינק מ6.9 מיליון דולר ל-24.3 מיליון דולר ושיעור הרווח כמעט הוכפל מכ-3.9% לכ-8%. זהו שיפור חשוב משום שהוא מצביע על כך שההתרחבות אינה מגדילה רק את ההכנסות, אלא מתחילה לייצר יתרון תפעולי ורווחיות גבוהה יותר.
המנוע השני הוא הנראות ארוכת הטווח. צבר ההזמנות, חוזים שנחתמו אך טרם הוכרו כהכנסות, גדל מכ6 מיליארד דולר לכ-8.4 מיליארד דולר. הפעילות הממשלתית אחראית לכ-6.8 מיליארד דולר מהצבר, עלייה של יותר מ-50% לעומת השנה שעברה. במקביל, רכישת Precision Components Group, שהושלמה בתחילת יולי, מעניקה לחברה יכולת ייצור אמריקאית נוספת של רכיבים לתעשיית הגרעין המסחרית. שילוב בין צבר ביטחוני גדול לבין הרחבת יכולות הייצור עשוי לתמוך בצמיחה לאורך מספר שנים, בתנאי שהחברה תצליח להמיר את ההזמנות לייצור ולהכנסות בקצב מתוכנן.
התרחיש הדובי
הסיכון הראשון נמצא בפעילות הממשלתית, שהיא עדיין מקור ההכנסות והרווח המרכזי. הכנסות המגזר עלו ב2% ל601.3 מיליון דולר, אך הרווח התפעולי ירד ב3% ל105.7 מיליון דולר וAdjusted EBITDA, רווח לפני ריבית, מסים, פחת והפחתות בנטרול סעיפים מסוימים, ירד ב5% ל126.5 מיליון דולר. החברה ייחסה את החולשה לתמהיל פחות רווחי ולהשוואה לרבעון קודם שנהנה מעדכונים חיוביים בחוזים. אם הלחץ נובע בעיקר מתזמון ומתמהיל, הרווחיות יכולה להתאושש. אם העלויות או תנאי החוזים משתנים באופן מבני, הצמיחה בצבר לא תתורגם במלואה לצמיחה ברווח.
הסיכון השני הוא שהרחבת הפעילות דורשת יותר הון ומגדילה את מורכבות הביצוע. תזרים המזומנים החופשי ברבעון ירד ב9% ל115 מיליון דולר, לאחר שהוצאות ההשקעה עלו ב27% ל41.4 מיליון דולר. לחברה גם חוב ארוך טווח של כ2.02 מיליארד דולר, כמעט ללא שינוי מסוף 2025. מכירת פעילות הרפואה עשויה לאפשר מיקוד והקצאת משאבים לפעילויות הליבה, אך היא גם מוציאה מהחברה פעילות שתרמה לצמיחת המגזר המסחרי. המשקיעים יצטרכו לבחון האם Precision Components Group וההשקעות החדשות יפצו על התרומה שתצא עם פעילות הרפואה.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה בעקבות צמיחה דו ספרתית, שיפור חד בפעילות המסחרית, צבר של 8.4 מיליארד דולר והעלאת התחזית השנתית. הדוח גם מראה שהחברה בונה את עצמה סביב שני שווקים בעלי ביקוש ארוך טווח, ביטחון לאומי ואנרגיה גרעינית מסחרית. מנגד, הירידה ברווחיות הפעילות הממשלתית מלמדת שצבר גדול אינו מבטיח שיפור מיידי בשולי הרווח. המשתנה המרכזי עד הדוח הבא יהיה יכולתה של החברה לשמור על הצמיחה המסחרית תוך התאוששות ברווחיות הממשלתית.
הנושאים המרכזיים
הפעילות המסחרית הופכת למנוע משמעותי יותר
חלקה של הפעילות המסחרית בהכנסות הקבוצה עלה מכ- 23% ברבעון המקביל לכ-34% ברבעון הנוכחי. מדובר בשינוי משמעותי בתמהיל, שמקטין בהדרגה את התלות בפעילות הממשלתית.
העלייה ברווחיות מצביעה על מינוף תפעולי, מצב שבו ההכנסות צומחות מהר יותר מההוצאות והרווח גדל בקצב מהיר יותר. עם זאת, חלק מהצמיחה הגיע מרכישות, ולכן חשוב להפריד בהמשך בין צמיחה אורגנית לבין הכנסות שנוספו באמצעות רכישת חברות.
הצבר מספק נראות, אך הביצוע יקבע את איכות הצמיחה
צבר ההזמנות הכולל עלה בכ-2.38 מיליארד דולר לעומת השנה שעברה. לצד זאת, ההזמנות החדשות ברבעון הסתכמו ב-648.9 מיליון דולר, נמוך משמעותית מ-1.64 מיליארד דולר ברבעון המקביל, שהיה חזק במיוחד. במחצית הראשונה התמונה טובה יותר, עם הזמנות של כ-2.9 מיליארד דולר לעומת 2.36 מיליארד דולר בשנה שעברה. משמעות הדבר היא שאין סימן ברור להיחלשות בביקוש, אך קצב ההזמנות עשוי להיות תנודתי בשל גודלם ותזמונם של חוזים ממשלתיים.
התחזית עולה
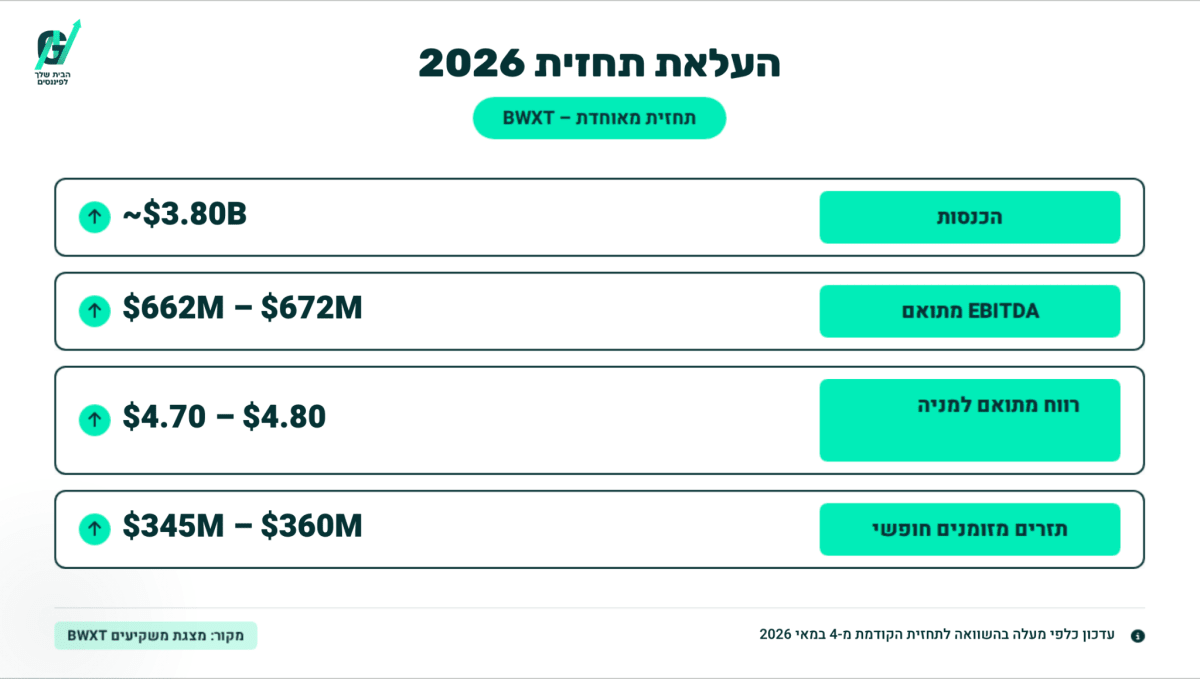
תחזית ההכנסות לשנת 2026 הועלתה לכ-3.8 מיליארד דולר. תחזית EBITDA המתואם עלתה מטווח של 650-665 מיליון דולר לטווח של 662-672 מיליון דולר, ותחזית הרווח המתואם למניה עלתה מ-4.60-4.75 דולר ל-4.70-4.80 דולר.
התחזית לתזרים המזומנים החופשי הועלתה בצורה חדה יותר, מ-315-330 מיליון דולר ל-345-360 מיליון דולר.
העלאת התחזית משקפת את הביצועים במחצית הראשונה, ביטחון ההנהלה בהמשך השנה ותרומה צפויה מרכישת Precision Components Group.
תזרים המחצית הראשונה מציג תמונה טובה יותר מהרבעון
תזרים המזומנים החופשי הרבעוני ירד, אך במחצית הראשונה הוא הסתכם בכ165.1 מיליון דולר, לעומת כ143.6 מיליון דולר בשנה שעברה.
השיפור נבע מעלייה בתזרים מפעילות שוטפת ל-249 מיליון דולר, שקיזזה את העלייה בהוצאות ההשקעה. הפער בין הרבעון למחצית מדגיש את חשיבות התזמון בחוזים, בחיובי הלקוחות ובתשלומי המס.
עמידה בתחזית השנתית תחייב האצה נוספת בתזרים במחצית השנייה.
שאלות מפתח
-
כמה מהצמיחה של 72% בפעילות המסחרית נבעה מKinectrics וכמה מהתרחבות אורגנית בפעילויות הקיימות?
-
מהו שיעור הרווחיות הצפוי של הפעילות הממשלתית לאחר נטרול השפעות התמהיל ועדכוני החוזים החריגים ברבעון המקביל?
-
כיצד מכירת פעילות הרפואה תשפיע על ההכנסות, הרווחיות והתזרים לאחר השלמת העסקה, ומה יהיה השימוש המרכזי בתמורה?
למה לשים לב ברבעון הבא
הרווחיות בפעילות הממשלתית
שיפור ברווח התפעולי ובשיעור הרווח לצד המשך צמיחה בהכנסות יעיד שהחולשה ברבעון הייתה זמנית. ירידה נוספת ברווחיות עלולה להצביע על תמהיל פחות אטרקטיבי או עלויות ביצוע גבוהות יותר, ולהחליש את הערך הכלכלי של הצבר הגדול.
איכות הצמיחה בפעילות המסחרית
המשקיעים צריכים לעקוב אחר הצמיחה בנטרול רכישות ואחר שיעור הרווח התפעולי. המשך צמיחה יחד עם שיעור רווח של כ-8% או יותר יחזק את הטענה שהמגזר משיג יתרון לגודל. האטה לאחר נטרול Kinectrics או שחיקה ברווחיות יראו שחלק גדול מהזינוק היה תלוי ברכישות.
המרת הצבר לתזרים מזומנים
צמיחה בהכנסות לבדה אינה מספיקה אם היא דורשת השקעות הון והון חוזר גבוהים. התקדמות לעבר תחזית תזרים של 345-360 מיליון דולר תחזק את איכות הרווח ותאפשר לחברה לממן השקעות ורכישות.
תזרים חלש נוסף יגדיל את הפער בין הצמיחה החשבונאית לבין המזומן שנשאר בפועל.
סיכום
BWX Technologies הציגה רבעון חיובי שבו הפעילות המסחרית הפכה למנוע צמיחה משמעותי יותר, הצבר הגיע לשיא והתחזית השנתית הועלתה.
החברה יצאה מהרבעון עם נראות גבוהה יותר, אך נדרשת להוכיח שהצמיחה בצבר וברכישות מתורגמת לרווחיות ולתזרים.
המניה ירדה לאחר שעות המסחר בכ-3.2%, לאחר שסיימה את המסחר הרגיל בעלייה של כ-3%.